
Első vs. második ranghelyű zálogjog: ki kap először, amikor értékesítik a fedezetet
2026. szeptember 16.11 perc olvasás
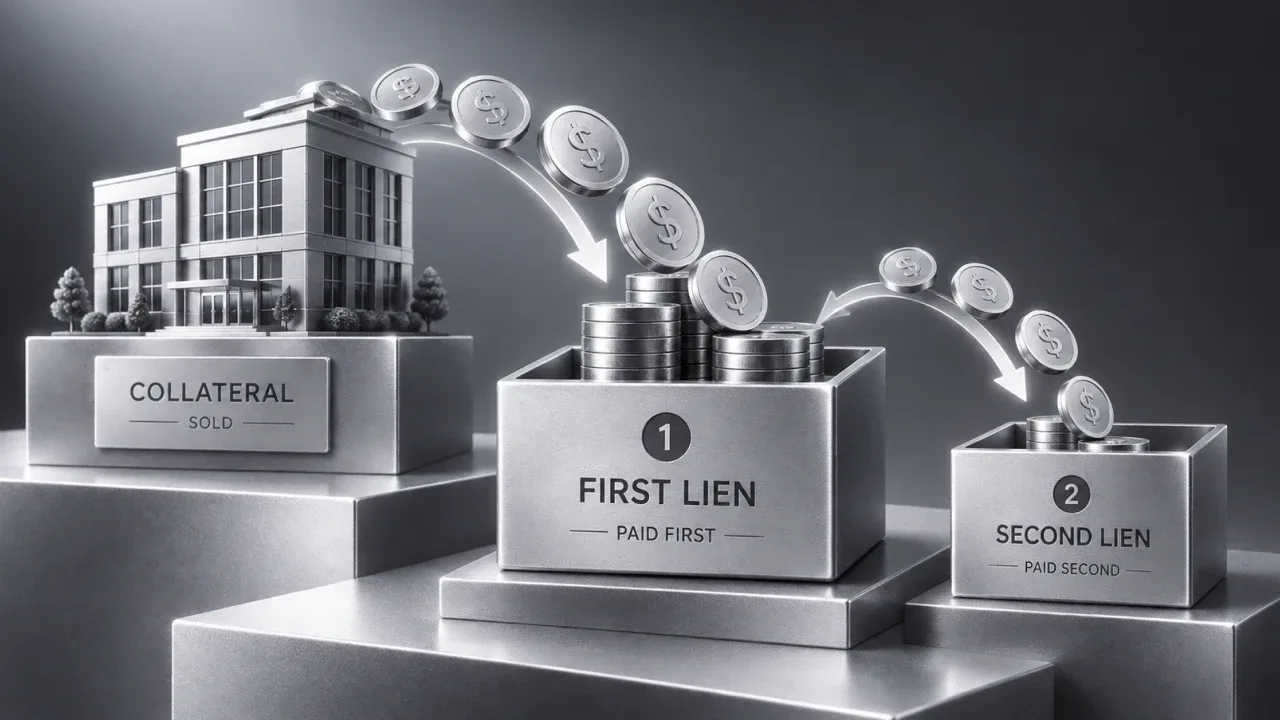
„Első ranghelyű zálogjog” azt jelenti, hogy a hitelező egy konkrét elzálogosított eszközre vonatkozó követelése a legmagasabb rangsorban áll: ha az eszközt egy ki nem fizetett hitel fedezésére értékesítik, az első ranghelyű zálogjogosult teljes összegben megkapja a követelését, mielőtt bármely alacsonyabb rangú követelés egyetlen centet is kapna. Ugyanazon az eszközön a második ranghelyű zálogjog valódi biztosíték, de csak azt kapja meg, ami az első ranghelyű zálogjog kielégítése után megmarad – a fedezetlen követelés pedig csak akkor kap bármit, ha ezután is marad valami. Nem pusztán a fedezet megléte, hanem a rangsor határozza meg, hogy a hiányból mekkora rész jut ténylegesen az egyes hitelezőkre.
„Első ranghelyű zálogjog” azt jelenti, hogy a hitelező egy konkrét elzálogosított eszközre vonatkozó követelése a legmagasabb rangsorban áll: ha az eszközt egy ki nem fizetett hitel fedezésére értékesítik, az első ranghelyű zálogjogosult teljes összegben megkapja a követelését, mielőtt bármely alacsonyabb rangú követelés egyetlen centet is kapna. Ugyanazon az eszközön a második ranghelyű zálogjog valódi biztosíték, de csak azt kapja meg, ami az első ranghelyű zálogjog kielégítése után megmarad – a fedezetlen követelés pedig csak akkor kap bármit, ha ezután is marad valami. Nem pusztán a fedezet megléte, hanem a rangsor határozza meg, hogy a hiányból mekkora rész jut ténylegesen az egyes hitelezőkre.
Mit jelent valójában az „első ranghelyű zálogjog”
Az első ranghelyű zálogjog egy konkrét eszközzel szemben bejegyzett, legmagasabb rangú követelés. Ha az eszközt azután értékesítik, hogy a hitelfelvevő nem teljesítette kötelezettségeit, az eladásból befolyt összeg előbb az első ranghelyű hitelezőt illeti, és csak utána kaphat bármit a második ranghelyű vagy más alárendelt követelés.
Az „első” szó tehát a jogi rangsorra utal, nem a hitel összegére, és nem is arra, hogy a hitelező mikor számít a visszafizetésre. Egy kisebb első ranghelyű követelés megelőzhet egy jóval nagyobb második ranghelyű követelést, mert a rangsor a jogilag bejegyzett pozíciót követi.
Ez a különbség mindig számít, amikor ugyanaz a fedezet több követelést is biztosít. Ha az eladásból befolyt összeg minden hitelező kielégítésére elegendő, a zálogjog ranghelye talán soha nem befolyásolja a gazdasági eredményt. Ha nem elegendő, a ranghely dönti el, hol kezdődik a veszteség.
Ki a biztosított hitelező?
Biztosított hitelező az, akinek a követelése jogilag egy konkrét eszközhöz vagy eszközcsoporthoz kapcsolódik.
Ez a helyzet eltér a fedezetlen hitelezőétől, akinek a követelése mögött nincs dedikált fedezet. Ha a hitelfelvevő fizetésképtelenné válik, a biztosított hitelező az elzálogosított eszközhöz és az arra bejegyzett ranghelyhez fordulhat. A fedezetlen hitelező ezzel szemben a hitelfelvevő fennmaradó általános vagyonára és az irányadó hitelezői sorrendre van utalva.
Önmagában a biztosítottság még nem ad teljes választ. Egy hitelező lehet biztosított, és mégis rangsorban egy másik biztosított hitelező mögött állhat ugyanazon az eszközön. Itt válik kulcsfontosságúvá az első és a második ranghelyű zálogjog közötti különbség.
Első vs. második ranghelyű zálogjog: mi változik a befektető számára
Ugyanazon a fedezeten az első ranghelyű zálogjog megelőzi a második ranghelyűt.
Tegyük fel, hogy két hitelezőnek érvényes, bejegyzett követelése van egyetlen gépre. Az első ranghelyű hitelező követelése 100 000 USD, a második ranghelyűé 60 000 USD. Ha a gépet értékesítik, a nettó bevétel első 100 000 USD-je az első ranghelyű követelés kielégítésére megy, mielőtt a második ranghelyű hitelező bármire jogosult lenne a fennmaradó értékből.
A második ranghelyű zálogjog tehát valódi fedezeti védelmet nyújt, de csak maradványvédelmet. A megtérülése nemcsak az eszköz értékétől függ, hanem attól is, mennyivel tartoznak az előtte álló hitelezőknek.
Emiatt a második ranghelyű kitettség különösen érzékeny a fedezet értékének csökkenésére. Ha az eladásból befolyt összeg 20%-kal csökken, az nem feltétlenül jelenti azt, hogy minden hitelező megtérülése 20%-kal csökken. Az első ranghelyű követelés továbbra is teljes egészében kifizethető, miközben a hiány nagy részét vagy egészét a második ranghelyű követelés viseli.
Mi az a szenior fedezett hitel?
A szenior fedezett hitel olyan hitel, amelyet fedezet biztosít, és amely a hitelezői sorrendben szenior (elsőbbségi) helyen áll.
A „fedezett” azt jelenti, hogy a hitel mögött egy konkrét elzálogosított eszköz áll. A „szenior” azt jelenti, hogy a követelés ugyanazon a fedezeten megelőzi az alárendelt követeléseket. A gyakorlatban a szenior fedezett hitel általában első ranghelyű zálogjognak felel meg.
A kifejezés egy adósságkategóriát ír le, nem a visszafizetés garanciáját. Ha a fedezet a végrehajtási költségek levonása után kevesebbet ér, mint a fennálló szenior követelés, még a szenior fedezett hitelező is kevesebbet kaphat vissza, mint amennyivel tartoznak neki.
Ezért a rangsort és a fedezet értékét külön kell vizsgálni. A ranghely azt dönti el, ki kap először. Nem teremt további bevételt, ha az eszköz a vártnál olcsóbban kel el.
Miért kell a ranghelyet bejegyezni, és miért nem elég megállapodni róla
A zálogjog ranghelye jogi pozíció, nem csupán két fél közötti magánmegállapodás.
A pontos nyilvántartási rendszer a joghatóságtól és az eszköz típusától függ, de az elv ugyanaz: a biztosítéki jogot szabályszerűen létre kell hozni és nyilvántartásba kell venni ahhoz, hogy a hitelező a versengő követelésekkel szemben a szándékolt ranghelyére támaszkodhasson.
Előfordulhat, hogy egy hitelező, aki „elsőnek” hiszi magát, mert a finanszírozási szerződést korábban írták alá, mégsem rendelkezik első ranghellyel, ha egy másik követelést előtte tettek jogilag hatályossá vagy jegyeztek be. A hibásan dokumentált vagy be nem jegyzett biztosítéki jog szintén nem feltétlenül nyújtja azt a védelmet, amire a hitelező számított.
Hogyan rögzíti a ranghelyet a fedezeti ügynök (Collateral Agent) a 8lends-en
A 8lends-en fedezetként valós eszközök is szolgálhatnak, például berendezések, járművek, ingatlanok és készletek. A bázeli Maclear AG független fedezeti ügynökként (Collateral Agent) jár el, és több mint 40 szempontra kiterjedő átvilágítás (due diligence) részeként felel a fedezet értékeléséért és jogi bejegyzéséért.
A Maclear AG a svájci önszabályozó keretrendszeren belül a PolyReg SRO felügyelete alatt működik; ezt az SRO-keretrendszert a FINMA felügyeli. Fedezeti ügynöki szerepe elkülönül az Alpha Systems LLC-től, amely a platform üzemeltetője és az FSA SVG által felügyelt VASP.
A befektető számára az a fontos, hogy ne feltételezze: a bejegyzett fedezet megléte automatikusan első ranghelyű pozíciót jelent. A lényeges kérdés a követelés feltüntetett ranghelye, és az, hogy más hitelezőknek van-e bejegyzett joguk ugyanarra az eszközre.
A 8lends nem állítja, hogy minden hitel első ranghelyű zálogjoggal van strukturálva, és a rendelkezésre álló termékinformációkból sem derül ki, hogy platformszinten milyen arányban vannak az első és a második ranghelyű konstrukciók. A ranghelyet ezért az adott hitel dokumentációjából vagy a projekt adatlapjából kell kiolvasni, nem pedig a „fedezett” szóból kikövetkeztetni.
A vízesés: hogyan oszlik meg ténylegesen az eladási bevétel a zálogjogi ranghelyek között
A ranghely hatása egy megtérülési vízesésen keresztül látszik a legvilágosabban.
Az alábbi példa csak szemléltetés, nem egy valódi 8lends-hitelt mutat be. Tegyük fel, hogy egyetlen elzálogosított eszköz három követelést biztosít: egy 100 000 USD-s első ranghelyű zálogjogot, egy 60 000 USD-s második ranghelyű zálogjogot és egy 40 000 USD-s fedezetlen követelést. A végrehajtási, jogi, értékelési és adminisztratív költségek összesen 10 000 USD-t tesznek ki, és ezeket a hitelezői vízesés megkezdése előtt levonják az eladási bevételből.
A forgatókönyv – teljes megtérülési érték
Tegyük fel, hogy az eszközt 150 000 USD-ért értékesítik.
A végrehajtási költségek levonása utáni nettó bevétel:
150 000 − 10 000 = 140 000 USD
Ezután a vízesés sorrendben halad.
- Az első ranghelyű hitelező megkapja teljes, 100 000 USD-s követelését. A fennmaradó nettó bevétel: 40 000 USD.
- A második ranghelyű hitelező megkapja a fennmaradó 40 000 USD-t, noha követelése 60 000 USD. Így 20 000 USD-s hiányt szenved el.
- A fedezetlen hitelező részesedése 0 USD, mert a második ranghelyű kifizetés után nem marad eladási bevétel.
Az első és a második ranghelyű követelések együtt 160 000 USD-t tesznek ki, de a végrehajtási költségek után csak 140 000 USD marad.
Az első ranghelyű zálogjog így teljes egészében megtérül. A hiányt elsőként a második ranghelyű zálogjog viseli. A fedezetlen követelés semmit sem kap a fedezet eladásából.
B forgatókönyv – csökkent megtérülési érték
Most tegyük fel, hogy ugyanabból az eszközből csak 90 000 USD eladási bevétel folyik be.
Ugyanazon 10 000 USD végrehajtási költség levonása után:
90 000 − 10 000 = 80 000 USD
Az első ranghelyű hitelező követelése 100 000 USD, de csak a rendelkezésre álló 80 000 USD-t kapja meg. A hiánya 20 000 USD.
A második ranghelyű zálogjogra semmi sem marad, így a része 0 USD.
A fedezetlen követelés része szintén 0 USD.
Ez a forgatókönyv a ranghely korlátját mutatja. Az első ranghelyű zálogjogosult továbbra is elsőként kap, de nincs elég pénz a szenior követelés kielégítésére. A ranghely a kifizetés sorrendjét határozza meg; a megtérülő összeget nem garantálja.
Mindkét forgatókönyvben az alacsonyabb rangú követelések korábban és erőteljesebben viselik a veszteséget, ahogy az eladási bevétel csökken. Az első ranghelyű zálogjog az alárendelt követelésekhez képest csökkenti a megtérülési kockázatot, de nem szünteti meg. Ezek a számítások a vízesés működését szemléltetik, nem egy valódi hitel megtérülését jelzik előre.
A követelés ranghelye a kifizetés sorrendjét határozza meg, nem a kifizetésre rendelkezésre álló összeget. Az első ranghelyű pozíció csökkenti – de nem szünteti meg – a részleges megtérülés kockázatát: ha az eladási bevétel elég alacsony, még a szenior fedezett követelés is a teljes összegénél kevesebbet kaphat. A második ranghelyű és a fedezetlen követelések elsőként és aránytalanul nagy mértékben viselik a veszteségeket. A tőke a zálogjog ranghelyétől függetlenül kockázatnak van kitéve.
Az első ranghelyű, a második ranghelyű és a fedezetlen követelések összehasonlítása
| Jellemző | Első ranghelyű zálogjog | Második ranghelyű zálogjog | Fedezetlen követelés |
|---|---|---|---|
| A követelések rangsora az eszközön | Legmagasabb – elsőként kap az eszköz eladásából befolyt összegből, minden alárendelt követelés előtt | Közbenső – csak azt kapja meg, ami az első ranghelyű zálogjog teljes kielégítése után megmarad | Nincs konkrét elzálogosított eszköz – a többi általános fedezetlen hitelezővel egy sorban áll a fennmaradó vagyonnal szemben |
| Jellemző költség a hitelfelvevő számára (minőségi) | Általában alacsonyabb – minden más tényező változatlansága mellett a hitelező kockázata a legkisebb, ami rendszerint kedvezőbb feltételekben tükröződik a hitelfelvevő számára | Általában magasabb, mint az első ranghelyű zálogjognál – a hitelező az eszköz maradványértékéhez kapcsolódó kockázatot viseli | Általában a legmagasabb – nincs konkrét elzálogosított eszköz, így a hitelező vállalja a legnagyobb kockázatot |
| Kockázati profil a követelés jogosultja számára | Adott fedezeti védelem mellett a legalacsonyabb – elsőként kap az eladási bevételből | Attól függ, mennyi marad az eszköz értékéből az első ranghelyű zálogjog kielégítése után; ha az eszköz piaci értéke csökken, a második ranghelyű zálogjog aránytalanul nagyobb veszteséget szenvedhet el | A legkevésbé kiszámítható – a megtérülés a hitelfelvevő általános fizetőképességétől függ, nem egy konkrét eszköztől |
| Kinél van jellemzően ez a követeléstípus | Az adott eszközzel biztosított elsődleges hitelező (P2B modellben a befektetők köre, akiknek a követelését egy fedezeti ügynök [Collateral Agent] útján első ranghelyű biztosítéki jogként jegyzik be) | Az a hitelező, aki az első ranghelyű zálogjog létrejötte után ugyanazzal az eszközzel biztosított további finanszírozást nyújt | Bejegyzett biztosítéki jog nélküli hitelező – például egy beszállító ki nem fizetett számlával vagy egy általános tartozás jogosultja |
A rangsor nem a követelés nagyságából fakad, és nem is abból, hogy melyik hitelező gondolja informálisan, hogy ő volt az első. A biztosítéki jog jogi létrehozásából és bejegyzéséből következik. Egy be nem jegyzett vagy hibásan dokumentált követelés nem szerez elsőbbséget pusztán azért, mert a felek ezt szándékozták.
Mit ellenőrizz egy projekt adatlapján, mielőtt feltételezed, hogy te állsz a sor elején
A „fedezett” szó önmagában nem elég a ranghely megállapításához.
Mielőtt egy hitelt első ranghelyűként kezelnél, ellenőrizd a biztosítéki jog feltüntetett ranghelyét, azt, hogy van-e már egy másik hitelezőnek bejegyzett követelése ugyanarra a fedezetre, és hogy a dokumentáció megnevezi-e a hitelt biztosító konkrét eszközt.
Fontos az is, hogy elkülönítsd a fedezet értékét a követelés ranghelyétől. Egy értékes eszköz is gyenge védelmet nyújthat a második ranghelyű hitelezőnek, ha egy nagy első ranghelyű követelés áll előtte.
A 8lends-en a fedezet bejegyzését és az átvilágítást a független fedezeti ügynök végzi, ebből azonban nem szabad általánosságban arra következtetni, hogy minden projekt első ranghelyű. A ranghelyet az egyes hitelek szintjén kell megerősíteni.
A platform az elszámoláshoz digitális USD-t használ a Base hálózaton, de az elszámolás mechanizmusa nem változtat a zálogjog ranghelyén. A ranghely a mögöttes valós eszközre vonatkozó biztosítéki jog jogi bejegyzéséből ered.
Garantálja-e az első ranghelyű pozíció a teljes megtérülést?
Nem. Az első ranghelyű zálogjog a követelés elsőbbségét garantálja, nem a tőke teljes megtérülését.
Ha a fedezetet annyiért értékesítik, hogy az fedezi a végrehajtási költségeket és a teljes első ranghelyű tartozást, az első ranghelyű hitelező teljes összegben megkaphatja a követelését, mielőtt az alacsonyabb rangú hitelezők bármit kapnának. Ha azonban a nettó eladási bevétel magánál az első ranghelyű követelésnél is kevesebb, a szenior hitelező is veszteséget szenved.
Pontosan ezt mutatja a 90 000 USD-s forgatókönyv. A 10 000 USD költség után csak 80 000 USD marad egy 100 000 USD-s első ranghelyű követeléssel szemben.
A fedezet minősége, értékelése, érvényesíthetősége és a szenior adósság összege ezért továbbra is számít. A tőke akkor is kockázatnak van kitéve, ha a követelés a legmagasabb ranghelyen áll.
Az első ranghelyű státusz érdemben javíthatja a hitelező helyzetét a fedezet értékesítésekor, de a ranghely nem szünteti meg a veszteség kockázatát. A megtérülés továbbra is a ténylegesen befolyt nettó eladási bevételtől függ, amely akár a szenior fedezett követelésre sem lehet elegendő. A tőke a zálogjog ranghelyétől függetlenül kockázatnak van kitéve.
Gyakran ismételt kérdések
Az első ranghelyű zálogjog egy konkrét elzálogosított eszközzel szemben bejegyzett, legmagasabb rangú követelés. Ha az eszközt nemteljesítés után értékesítik, az első ranghelyű hitelező az ugyanarra az eszközre vonatkozó alacsonyabb rangú követelések előtt kapja meg a rendelkezésre álló bevételt.
A második ranghelyű zálogjog érvényes, de alárendelt fedezett követelés ugyanazon az eszközön. Csak azt a bevételt kapja meg, amely az első ranghelyű követelés teljes kielégítése után marad.
A biztosított hitelezőnek jogilag bejegyzett követelése van egy konkrét fedezettel szemben. A fedezetlen hitelező követelése mögött nincs dedikált eszköz, ő a hitelfelvevő általános vagyonára és az irányadó hitelezői sorrendre támaszkodik.
A szenior fedezett hitel olyan, fedezettel biztosított adósság, amely szenior ranghelyen áll – általában első ranghelyű zálogjogként. A kifejezés a követelés rangját és biztosítottságát írja le, nem garantálja, hogy a teljes hitelösszeg megtérül.
A bejegyzett első ranghelyű követelés jogosultja kap először a rendelkezésre álló nettó eladási bevételből, követelése összegéig. A maradék a rangsor szerinti vízesésen halad lefelé. A 8lends keretrendszerében a nemteljesítést 60 napos késedelem után rögzítik; a tágabb mechanizmust külön cikk mutatja be:a https://www.8lends.io/blog/loan-default-rates-and-recoveryaHitelek nemteljesítési rátája és behajtáshttps://www.8lends.io/blog/loan-default-rates-and-recovery.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás