
Adósságszolgálat-fedezeti mutató: képlet és értelmezés
2026. szeptember 15.11 perc olvasás
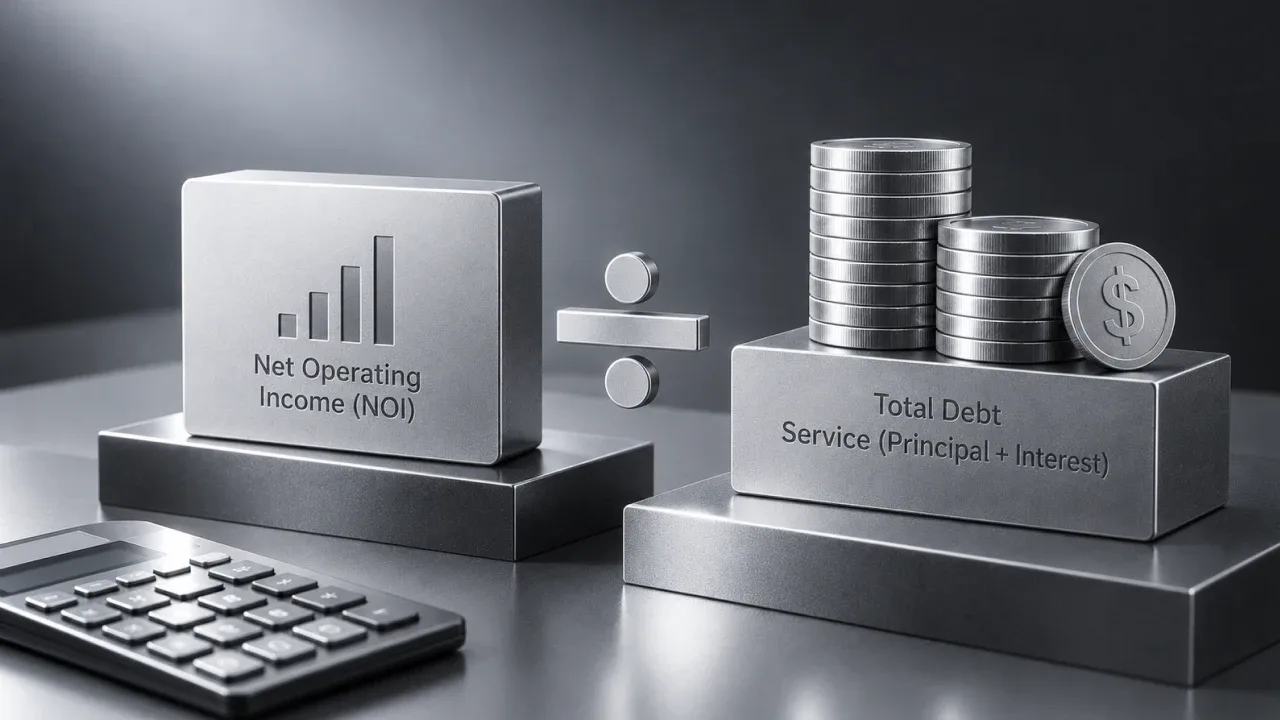
Az adósságszolgálat-fedezeti mutató (DSCR) a nettó működési eredmény és az adott időszak teljes adósságszolgálatának – a kamatnak és az abban az időszakban esedékes tőkének – a hányadosa. Az 1,25-ös DSCR 25%-os tartalékkal fedezi az adósságtörlesztéseket; 1,0 alatt a bevétel önmagában nem fedezi a tartozást. A kamatfedezeti mutató (ICR) szűkebb, rokon mérőszám: a kamatok és adózás előtti eredményt (EBIT) csak a kamatráfordítással osztja el, a tőkét figyelmen kívül hagyja. A hitelezők és a befektetők mindkettővel azt mérik fel, hogy az adósság mögött a cash flow is ott áll-e, nem csupán a fedezet.
Az adósságszolgálat-fedezeti mutató (DSCR) a nettó működési eredmény és az adott időszak teljes adósságszolgálatának – a kamatnak és az abban az időszakban esedékes tőkének – a hányadosa. Az 1,25-ös DSCR 25%-os tartalékkal fedezi az adósságtörlesztéseket; 1,0 alatt a bevétel önmagában nem fedezi a tartozást. A kamatfedezeti mutató (ICR) szűkebb, rokon mérőszám: a kamatok és adózás előtti eredményt (EBIT) csak a kamatráfordítással osztja el, a tőkét figyelmen kívül hagyja. A hitelezők és a befektetők mindkettővel azt mérik fel, hogy az adósság mögött a cash flow is ott áll-e, nem csupán a fedezet.
Mit mér valójában az adósságszolgálat-fedezeti mutató
A DSCR egyszerű kérdésre keres választ: termel-e a vállalkozás elég működési eredményt ahhoz, hogy a vizsgált időszakban esedékes adósságtörlesztéseket teljesítse?
Egy vállalkozásnak lehetnek értékes eszközei, adósságszolgálati képessége mégis gyenge lehet, ha a működési eredménye túl alacsony az ütemezett törlesztések fedezéséhez. A DSCR az időszakra is érzékeny: kényelmesnek tűnhet, amikor csak kamat esedékes, és jóval szorosabbnak, amikor egy nagy tőkerészlet a mérési időszakba esik. Ezért mindig a törlesztési ütemtervvel együtt érdemes olvasni.
A DSCR képlete: nettó működési eredmény osztva a teljes adósságszolgálattal
A szokásos képlet:
DSCR = nettó működési eredmény / teljes adósságszolgálat
A nettó működési eredmény (Net Operating Income, NOI) az a működési eredmény, amely a választott módszertan szerint az adósság kiszolgálására rendelkezésre áll. A teljes adósságszolgálat az az összeg, amelyet a hitelfelvevőnek ugyanabban az időszakban az adósságra fizetnie kell.
Az 1,00-s DSCR azt jelenti, hogy a működési eredmény pontosan megegyezik az adósságszolgálattal. 1,00 felett van tartalék; 1,00 alatt a működési eredmény önmagában nem elegendő. A nehezebb kérdés az, hogy mi kerül a nevezőbe.
Mi számít „teljes adósságszolgálatnak”?
A teljes adósságszolgálat általában a mérési időszakban esedékes összes kamat- és tőketörlesztést tartalmazza.
Ha egy hitel havonta amortizálódik, minden hónap tőke- és kamatrésze bekerül a számításba. Ha a hitel csak kamatfizetést ír elő, majd a tőkét lejáratkor egy összegben (bullet) kell visszafizetni, a nevező attól függően változik meg drasztikusan, hogy a lejáratkori fizetés a vizsgált időszakba esik-e.
Ezért ugyanannak a hitelfelvevőnek két DSCR-számítása is egészen eltérő eredményt mutathat úgy, hogy matematikailag egyik sem hibás. Az egyik a rendszeres kamatszolgálatot méri, a másik a teljes éves kötelezettséget, a lejáratkor esedékes tőkével együtt.
Ezért a mutató mellett mindig meg kell adni az időszakot és az adósságszolgálat definícióját is.
Hogyan értelmezd a DSCR értékét
A DSCR-t leginkább fedezeti szorzóként érdemes olvasni.
Az 1,25-ös mutató azt jelenti, hogy a vállalkozás az időszakban minden 1,00 USD adósságszolgálatra 1,25 USD működési eredményt termelt. Az 1,50-es DSCR minden esedékes 1,00 USD-re 1,50 USD működési eredményt jelent.
Az 1,00 feletti rész a működési tartalék. A 0,90-es DSCR azt jelenti, hogy minden tartozott 1,00 USD-re csak 0,90 USD működési eredmény jutott, így a hiányt más forrásból kell pótolni.
Milyen DSCR számít jónak?
Nincs olyan egységes küszöbérték, amely minden hitelezőre, hitelfelvevőre vagy hitelstruktúrára érvényes lenne.
A hagyományos vállalati hitelezésben az 1,00 alatti DSCR általában azt jelzi, hogy a működési eredmény nem fedezi teljesen az ütemezett adósságszolgálatot. Az 1,00–1,25 közötti tartományt a hagyományos hitelezők gyakran viszonylag szűk tartaléknak tekintik, az 1,25 feletti értékeket pedig általában kényelmesebbnek.
Ezek tág iparági konvenciók, nem a 8lends jóváhagyási szabályai. A hitel célja, a törlesztési struktúra, a cash flow stabilitása és a fedezet mind befolyásolhatja, hogyan értelmez egy hitelező ugyanazt a számot. A DSCR-t ezért bizonyítékként kell kezelni, nem megfelelt/nem felelt meg pontszámként.
Kamatfedezeti mutató: szűkebb kérdés, csak a kamatról
A kamatfedezeti mutató szűkebb kérdést tesz fel: fedezi-e a vállalkozás üzemi eredménye a kamatráfordítását?
A szokásos képlet:
ICR = EBIT / kamatráfordítás
Az EBIT a kamatok és adózás előtti eredményt jelenti. A DSCR-rel ellentétben a nevező nem tartalmazza a tőketörlesztést.
Az ICR a finanszírozási költség terhét különíti el. A korlátja ugyanilyen egyértelmű: egy vállalat elfogadható kamatfedezetet mutathat, miközben a mutató által figyelmen kívül hagyott nagy tőkekötelezettség vár rá.
Miben különbözik a kamatfedezeti mutató a DSCR-től
A DSCR azt méri, mennyire képes a vállalkozás egy időszak teljes adósságszolgálatát fedezni. Az ICR csak a kamat fedezésének képességét méri.
A számláló is eltérhet. A DSCR általában a NOI-ra vagy egy másik cash flow-mutatóra épül, míg az ICR az EBIT-et használja. Az értékcsökkenéstől és más számviteli tételektől függően a két alap lényegesen eltérő eredményt adhat.
Ezért a DSCR-t és az ICR-t nem szabad ugyanannak a mutatónak egymással felcserélhető változataiként kezelni. Rokon, de különböző kérdésekre felelnek.
Egyösszegű (bullet) tőketörlesztésű hitelnél a különbség különösen szembetűnő: az ICR stabil maradhat, mert a kamatráfordítás változatlan, míg a DSCR meredeken eshet abban az időszakban, amikor a tőke esedékessé válik.
DSCR, kamatfedezeti mutató és LTV: három mutató, három kérdés
| Mutató | Mit mér | Képlet | Mi ellen véd | Korlát |
|---|---|---|---|---|
| Adósságszolgálat-fedezeti mutató (DSCR) | Azt, hogy a vállalkozás működési eredménye mennyire fedezi egy adott időszak teljes adósságtörlesztését, beleértve a kamatot és – ha az időszakban esedékes – a tőkét is | NOI / teljes adósságszolgálat | Védi a hitelezőt/befektetőt attól a kockázattól, hogy a működési cash flow nem elegendő egy konkrét adósságtörlesztés teljesítéséhez | Érzékeny arra, mit tartalmaz a teljes adósságszolgálat. Egyösszegű (bullet) törlesztésű hitelnél a mutató a visszafizetés hónapjában meredeken eshet. |
| Kamatfedezeti mutató (ICR) | Azt, hogy az üzemi eredmény mennyire fedezi kizárólag a kamatfizetéseket, a tőke nélkül | EBIT / kamatráfordítás | Véd az a szűkebb kockázat ellen, hogy a hitelfelvevő nem tudja fizetni az adósság kamatköltségét | A tőketörlesztést teljesen figyelmen kívül hagyja. Egyösszegű (bullet) törlesztésű hitelnél az ICR a teljes futamidő alatt stabilnak tűnhet, noha a tőke visszafizetésének kötelezettsége megmarad |
| Hitelfedezeti arány (LTV) | Azt, hogy a hitelösszeget milyen mértékben fedezi a fedezet értéke | Hitelösszeg / a fedezet becsült értéke × 100 | Véd a veszteség kockázata ellen, ha a fedezetet nemteljesítés után értékesíteni kell (nemteljesítéskori veszteség) | Semmit sem mond arról, hogy a vállalkozás képes-e a működési eredményéből kiszolgálni az adósságot. Egy teljesen fedezett hitelnek is lehet gyenge a DSCR-je |
Ez a három mutató három különböző kérdésre felel. A DSCR és az ICR azt vizsgálja, képes-e a vállalkozás elég bevételt termelni az adósság kiszolgálásához. Az LTV azt az eszközt vizsgálja, amely a hitel mögött áll, ha a törlesztés elmarad. Egyik sem helyettesíti a másik kettőt.
Számpélda: DSCR és ICR egy 12 hónapos, egyösszegű törlesztésű hitelnél
Az alábbi példa csak szemléltetés, nem egy valós 8lends-hitel előrejelzése. Az összegek USD-ben szerepelnek; a 8lends digitális USD-ben, a Base hálózaton számol el.
Tegyük fel, hogy egy kis gyártó vállalkozás 200 000 USD hitelt vesz fel 12 hónapra és fix 22%-os éves kamatlábbal (APR). A 22%-os kamatláb a 8lends-en alkalmazott 19–25%-os tartományba esik. A kamatot havonta fizetik, a 200 000 USD tőke pedig egy összegben esedékes a 12. hónap végén.
Tegyük fel továbbá, hogy az éves nettó működési eredmény 60 000 USD és az éves EBIT 50 000 USD.
Először számoljuk ki a kamatot.
Havi kamat:
200 000 × 22% / 12 = 3666,67 USD
Éves kamat:
3666,67 × 12 = 44 000 USD
Most számoljuk ki a DSCR-t csak az éves kamatszolgálattal:
60 000 / 44 000 = 1,36
Ezen az alapon a működési eredmény 36%-os tartalékkal fedezi az éves kamatot.
Ezután számoljuk ki az ICR-t:
50 000 / 44 000 = 1,14
A fedezet még mindig 1,00 felett van, de szorosabb. A különbség részben a számlálóból ered: ebben a példában az EBIT alacsonyabb a NOI-nál, mert az értékcsökkenés és más működési-számviteli hatások csökkentik az EBIT-et.
Most vegyük figyelembe a lejáratkor esedékes tőkét is.
A 12 hónapos időszak teljes adósságszolgálata így alakul:
44 000 USD kamat + 200 000 USD tőke = 244 000 USD
A DSCR így:
60 000 / 244 000 = 0,25
Az a vállalkozás, amelynek DSCR-je csak a kamatszolgálatot nézve 1,36 volt, most 0,25-öt mutat, amikor az egyösszegű tőketörlesztés ugyanabba az éves időszakba kerül.
Miért változtatja meg lejáratkor a DSCR-képet az egyösszegű törlesztés
A vállalkozás nem vált hirtelen kevésbé nyereségessé. A nevező változott meg.
A hitel csak kamatfizetéses szakaszában a rendszeres fizetési kötelezettség havi 3666,67 USD. Lejáratkor a 200 000 USD tőke egyszerre kerül be a teljes adósságszolgálatba.
Ezért egyösszegű törlesztésű hitelnél a DSCR-t a törlesztési időszak figyelembevételével kell értelmezni. A szokásos működési cash flow kényelmesen fedezheti a kamatot, miközben közel sem elég ahhoz, hogy egyetlen év eredményéből a teljes tőkét visszafizesse.
A tőke visszafizetése ehelyett refinanszírozásból, eszközértékesítésből, készpénztartalékból vagy egy szerződés bevételéből várható. Hogy ez a forrás hiteles-e, az külön hitelbírálati kérdés.
A példa a nevezőre való érzékenységet hivatott bemutatni, nem bármely valós hitel kimenetelét előre jelezni.
Az 1,0 feletti DSCR vagy ICR azt mutatja, hogy a működési eredmény a vizsgált időszakban fedezte az adósságtörlesztéseket – ez nem előrejelzés, és nem garancia arra, hogy a jövőbeli bevétel is így lesz. Mindkét mutató nagyban függ attól, hogyan definiálják a mögöttes bevételi és adósságszolgálati adatokat, és milyen időszakot választanak; egyösszegű tőketörlesztésű hitelnél ugyanaz a vállalkozás az egyik hónapban kényelmes, a tőke esedékességének hónapjában pedig egészen más mutatót produkálhat. Egy fedezeti mutató teljesítése nem szünteti meg a nemteljesítés kockázatát, a tőkéd továbbra is kockázatnak van kitéve.
Hol a helye a DSCR-nek és az ICR-nek a vállalati hitelek átvilágításában
A fedezeti mutatók egy átfogóbb pénzügyi állapotfelmérés részeként a leghasznosabbak.
A DSCR azt vizsgálja, hogy a működési eredmény elbírja-e a teljes adósságszolgálatot. Az ICR ezt a kérdést a kamatra szűkíti. Egyik sem mondja meg, hogy a hitelfelvevő jól tőkésített-e, hogy a bevétele néhány ügyfélre koncentrálódik-e, vagy hogy reálisak-e az előrejelzései.
A 8lends-en a hitelfelvevők átvilágítása több mint 40 szempontra terjed ki. A pénzügyi állapotfelmérés olyan információkat vizsgál, mint a cash flow, a tőkésítettség, az adósság/saját tőke arány, valamint a jelenlegi és várható bevétel.
Az olyan fedezeti mutatók, mint a DSCR és az ICR, éppen azokra a kérdésekre felelnek, amelyekre a pénzügyi állapotfelmérés irányul, ám a rendelkezésre álló termékinformációk nem állítják, hogy a 8lends bármelyiket formális jóváhagyási küszöbként használná. Egy belső minimumra vonatkozó bármilyen konkrétabb állítást publikálás előtt egyeztetni kell a termékcsapattal.
Közzétesz-e a 8lends minimális DSCR- vagy ICR-küszöböt?
A 8lends rendelkezésre bocsátott termékinformációi nem tartalmaznak egyetlen nyilvános minimális DSCR- vagy kamatfedezeti értéket sem.
Ez azért fontos, mert félrevezető volna egy iparági konvenciót úgy alkalmazni, mintha a 8lends szabálya lenne. Az 1,25-höz hasonló érték hasznos viszonyítási pont lehet a vállalati hitelezésben, de nem szabad platformszintű jóváhagyási határként feltüntetni, hacsak a termék kifejezetten nem tesz közzé ilyet.
A tágabb átvilágítási folyamatot külön útmutató ismerteti: így működik az átvilágítás a 8lends-en.
Amit a DSCR és az ICR nem árul el a befektetőnek
Mindkét mutató egy összetett hitelfelvevőt a bevétel és az adósságkötelezettségek egyetlen viszonyára egyszerűsít. Ettől hasznosak, de hiányosak.
Nem mutatják meg a fedezet minőségét vagy likviditását. Nem árulják el, hogy a bevétel egy vagy sok ügyféltől származik. Nem mutatják meg, mennyire stabilak a marzsok, nő-e a forgótőke-igény, vagy mennyire reálisak a vezetés előrejelzései.
Emellett vagy a múltra tekintenek, vagy feltevéseken alapulnak. A korábbi NOI és EBIT nem feltétlenül ismétlődik meg. Az előrejelzések túl optimistának bizonyulhatnak. A ma erős mutató romolhat, ha a bevétel csökken, a költségek nőnek vagy az adósságstruktúra megváltozik.
Befektetőként ezért a DSCR és az ICR gyakorlati haszna nem egyetlen „biztonságos” szám keresése. Hanem annak megértése, hogy a mutató melyik kötelezettséget fedi le, melyik időszakot méri, és milyen törlesztési forrás áll a mutatón kívül.
A mutatók vagy belső küszöbértékek részletesebb listáját publikálás előtt egyeztetni kell a termékcsapattal.
Gyakran ismételt kérdések
DSCR = nettó működési eredmény / teljes adósságszolgálat. A teljes adósságszolgálat tartalmazza a kamatot és a vizsgált időszakban esedékes tőkét.
Nincs egységes küszöbérték. A vállalati hitelezés tág konvenciója szerint az 1,00 alatti érték elégtelen működési fedezetet jelez, az 1,00–1,25 közötti tartományt gyakran viszonylag szűknek tekintik, az 1,25 feletti pedig általában nagyobb tartalékot jelez. Ezek általános iparági viszonyítási pontok, nem a 8lends közzétett jóváhagyási küszöbei.
ICR = EBIT / kamatráfordítás, és csak a kamatot vizsgálja. A DSCR a teljes adósságszolgálatot tartalmazza, a tőkét is, ha az az időszakban esedékes. Ezért ugyanannál a hitelnél a két mutató nagyon eltérő képet adhat.
Igen. Ha egy nagy tőkerészlet a számításhoz használt időszakba esik, a teljes adósságszolgálat meredeken nő, és a DSCR ezzel együtt eshet. Ezért amikor egy hitelfelvevő finanszírozást kér, fontos, honnan származik a tőke visszafizetése; erről lásda https://www.8lends.io/blog/business-loan-requirementsaa vállalati hitelek feltételeithttps://www.8lends.io/blog/business-loan-requirements a tágabb összefüggésekért.
A 8lends nem tesz közzé egyetlen minimális DSCR- vagy kamatfedezeti (ICR) értéket sem formális jóváhagyási küszöbként a hitelfelvevők számára. A hitelfelvevő pénzügyi állapotát ehelyett egy több mint 40 szempontot felölelő, átfogó átvilágítási folyamat részeként értékelik, amely kiterjed többek között a cash flow-ra, a tőkésítettségre, a bevételre és az adósság/saját tőke arányra. A folyamatról bővebben itt olvashatsz:a https://www.8lends.io/blog/how-due-diligence-works-on-8lendsaa 8lends átvilágítási áttekintésehttps://www.8lends.io/blog/how-due-diligence-works-on-8lends.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás