
2025. augusztus 28.3 perc olvasás
Van valami, amiről nem beszélünk eleget: egy hitelfelvevő, aki tudja, mit csinál, szinte álomvendég bármely hitelezési platform számára. Akár P2P hitelezési oldalt, mikrofinanszírozási alkalmazást vagy teljes értékű digitális bankot üzemeltetsz, a jól tájékozott hitelfelvevők olyanok, mint az elültetett magok a jövőbeli sikerhez. Sok platform mégsem fordít erre elég figyelmet.Változtassunk ezen. Ebben a cikkben azt járjuk körül, miért fontos a hitelfelvevők oktatása. Nem azért, mert „jól hangzik”, hanem mert valóban számít – a számaidnak, a hírnevednek és a hitelfelvevőid életének.
Mit értünk „hitelfelvevői oktatás” alatt
Nem arról van szó, hogy az embereket unalmas előadásokra ültetjük vagy vizsgáztatjuk. A hitelfelvevők oktatása lehet olyan egyszerű is, mint segíteni valakinek megérteni, hogyan működik a kamat, mi történik, ha elmarad egy törlesztés, vagy hogyan ismerhet fel egy hitelcsalást. A lényeg, hogy megadjuk az embereknek azokat az eszközöket és ismereteket, amelyekkel felelősen vehetnek fel hitelt.
Gondolj a pénzügyi tudatosságra, csak a hitelezésre szabva. Átadható blogbejegyzésekben, alkalmazáson belüli magyarázatokban, interaktív útmutatókban, rövid videókban – bármiben. Nem az a cél, hogy a hitelfelvevőkből pénzügyi szakértő legyen. Az a cél, hogy eleget tudjanak a jó döntésekhez, és ne kerüljenek bajba.
A tájékozatlan hitelfelvevők problémája
Ha az emberek nem értik teljesen, mire vállalkoznak, a dolgok általában rosszul sülnek el. Méghozzá gyorsan. A hitelekkel kapcsolatban kellő ismeretek nélküli hitelfelvevők néha olyan hitelt vesznek fel, amelyet valójában nem engedhetnek meg maguknak. Az is előfordul, hogy elmulasztanak egy törlesztést, mert nem értették a határidőket, aztán olyan díjakat és kötbéreket kapnak a nyakukba, amelyek létezéséről nem is tudtak.
Sajnos néhányan úgy rontják le a hiteltörténetüket, hogy fel sem mérik, mennyi idő azt helyrehozni. És ilyenkor nem csak a hitelfelvevő szenved. A platform is kárát látja. Nő a nemteljesítések száma. Bonyolultabbá válik a behajtás. Izzanak az ügyfélszolgálati vonalak. És ami a legrosszabb: zuhan a platformba vetett bizalom. Mindezt előzetes oktatással meg lehetett volna előzni.
Ma már vannak olyan platformok, ahol az embereknek minden korábbinál több lehetőségük van bizonyítani hitelképességüket – különösen a modern közösségi hitelezési (crowdlending) platformokon, ahol olyanok is lehetőséghez jutnak, akik korábban soha nem kaphattak volna hitelt. Az egyik ilyen platform az 8lends.
Az oktatás bizalmat épít
Íme egy kemény igazság: a legtöbb ember eleve gyanakvó, ha online hitelfelvételről van szó. És lehet ezt hibáztatni? A kétes hitelezők, a rejtett díjak, az apró betűs rémálmok mellett az átlagember joggal óvatos.
Ha tehát egy platform valóban időt szán a felhasználói oktatására? Az kitűnik. Azt üzeni a hitelfelvevőknek: „Figyelj, nem a gyors haszonért vagyunk itt. Tényleg azt szeretnénk, hogy sikerrel járj.” Így a felhasználók nagyobb eséllyel térnek vissza. Sőt, szószólóvá is válnak, akik ajánlják a platformodat a barátaiknak. A bizalmat nem lehet kicselezni. Ki kell érdemelni. A hitelfelvevők oktatása pedig ennek az egyik legjobb módja.
Jobb oktatás, kevesebb nemteljesítés
Beszéljünk egy pillanatra a pénzügyi oldalról. A nemteljesítési arány olyan, mint bármely hitelezési platform vérnyomása. Ha túl magas, valami nincs rendben. Nos, mit gondolsz? A tájékozott hitelfelvevők ritkábban esnek nemteljesítésbe. Miért? Mert értik, mibe egyeznek bele, és jobban meg tudják tervezni a törlesztéseket. Azt is el tudják kerülni, hogy többet vegyenek fel, mint amennyire szükségük van.
Legtöbbjük arra is hajlamos, hogy segítséget kérjen, ha bajba kerül, ahelyett hogy eltűnne a hitelező elől. Azok a platformok, amelyek befektetnek a hitelfelvevők oktatásába, gyakran kiegyensúlyozottabb törlesztési fegyelmet tapasztalnak. Ez alacsonyabb kockázatot jelent a befektetőknek vagy a mérleg kezelőinek, és jobb hosszú távú életképességet. Adatok is alátámasztják mindezt. A Világbank rámutatott, hogy a hitelezési környezetben működő pénzügyi oktatási programok javítják a törlesztési arányt és csökkentik a késedelmeket.
Szabályozási megfelelés
Attól függően, hol működik a platformod, előfordulhat, hogy szabályok írják elő bizonyos információk közzétételét: kamatlábak, a hitel teljes költsége, kockázati figyelmeztetések és hasonlók. De túllépni a kötelező minimumon? Itt tűnnek ki az okos platformok. Ha alapos oktatást kínálsz a hitelfelvevőknek, kisebb eséllyel kerülsz jogi szürke zónába. És jobban meg tudod védeni magad, ha egy hitelfelvevő panaszt tesz, vagy vitatja a hitelfeltételei méltányosságát.
Egyes régiókban a szabályozók már bizonyos termékeknél kezdik kötelezővé tenni a hitelfelvevők oktatását. Ha ebben előre jársz, az nemcsak okos lépés, hanem később rengeteg bajtól is megkímélhet.
A hitelfelvevők idővel tudatosabb felhasználókká válnak
Képzeld el: egy első alkalommal hitelt felvevő ügyfél érkezik a platformodra. Talán izgul. Talán azt sem tudja, mi az az APR. De elolvassa a magyarázatodat, megnéz egy rövid videót, és megérti. Legközelebb, amikor hitelt vesz fel, okosabban dönt. Csak annyit vesz fel, amennyire szüksége van. Jobb feltételeket választ. Időben törleszt.
Idővel talán még befektetni is elkezd a platformodon. Így teremt az oktatás elkötelezett felhasználókat (power usereket) – olyan embereket, akik kitartanak a terméked mellett, és felelősebben használják. Ha hűséges ügyfélkört szeretnél, kezdd azzal, hogy megtanítod az embereknek, hogyan használják jól a termékedet.
Nem kell bonyolultnak vagy unalmasnak lennie
Amikor oktatásról beszélünk, az emberek iskolai előadásokra és hosszú szövegtömbökre gondolnak. De itt nem erről van szó.
A modern hitelfelvevői oktatás lehet szórakoztató, gyors és vizuális:
- Használj rövid videókat, amelyek 2 percen belül elmagyarázzák a kulcsfogalmakat
- Bonts le mindent egyszerű grafikákkal és példákkal
- Tegyél az alkalmazásba felugró tippeket, amelyek akkor jelennek meg, amikor a felhasználó a zavaros kifejezések fölé viszi az egeret
- Küldj hasznos emlékeztetőket a törlesztési határidők előtt
Egy kis kreativitással sokat el lehet érni. Nem kell doktori cím ahhoz, hogy segíts az embereknek megérteni a hiteleket. Csak az ő nyelvükön kell beszélned.
A hitelfelvevők oktatása jobb platformhírnevet eredményez
Olvastál már online értékeléseket hitelezési platformokról? Kegyetlenek tudnak lenni. De ha a hitelfelvevők tájékozottnak érzik magukat, és úgy érzik, tisztelik őket, nagyobb eséllyel írnak jó értékelést. Ez építi a hírnevedet, és olcsóbbá teszi az ügyfélszerzést. Gyakorlatilag ingyenes marketing. Egy jól tájékozott hitelfelvevő kisebb eséllyel nevezi „átverésnek” a platformodat a közösségi médiában. És manapság ez megfizethetetlen.
Ezekre terjedhet ki a jó hitelfelvevői oktatás
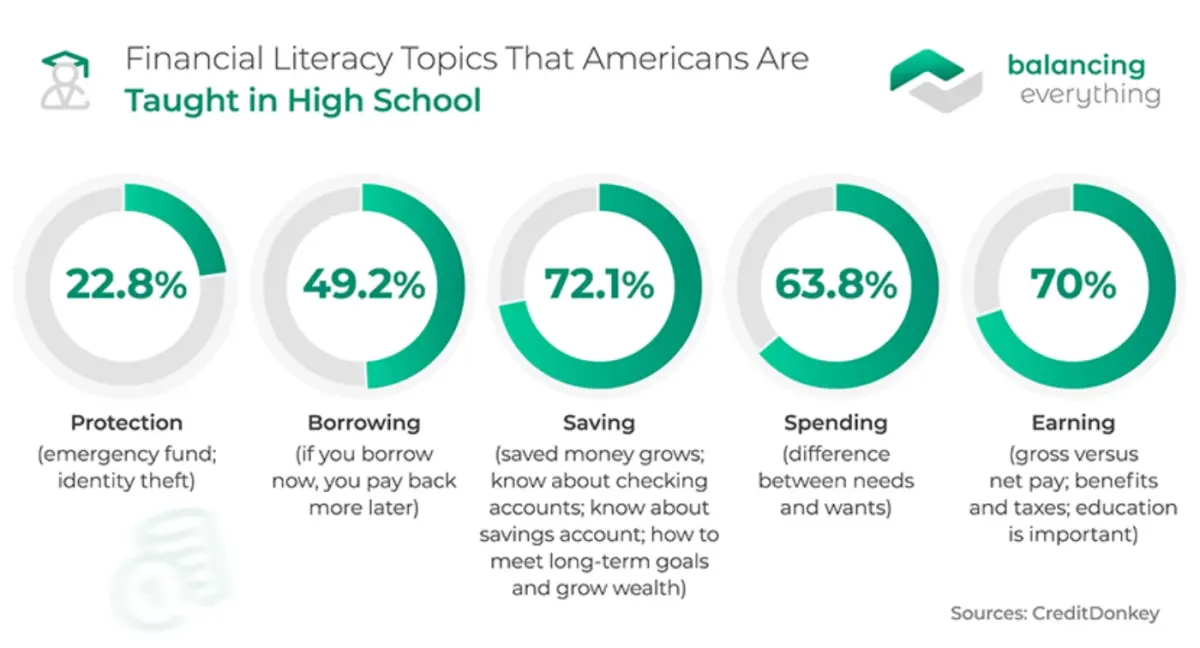
Kíváncsi vagy, mely témákra érdemes koncentrálni? Íme egy rövid lista arról, mit szoktak a platformok felölelni:
- Kamatemelkedés
- APR vs. fix (flat) kamat
- Elmaradt törlesztések
- Hitelfelvételi korlátok
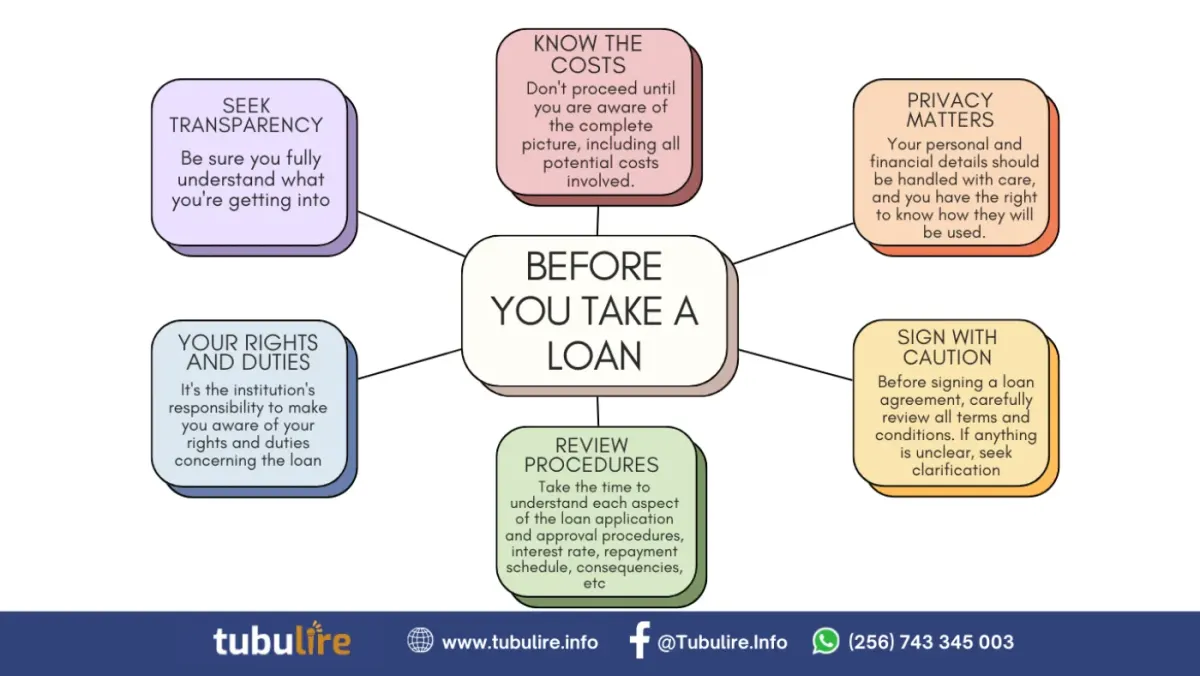
- A hitel feltételei és költsége
- Hamis hitelajánlatok és csalások
Ha ezeket egyszerűen és életszerűen el tudod magyarázni, már most mérföldekkel jársz sok platform előtt.
A hitelezés emberi oldala
Gyakran elfelejtjük: hitelt valódi emberek kérnek, a legkülönbözőbb élethelyzetekből – legyen szó valakiről, aki megjavíttatná az autóját, hogy dolgozni tudjon, egy szülőről, aki a tandíjat fizeti, vagy egy fiatalemberről, aki az álmát kergeti. Ha a hitelfelvevőket csak számoknak tekintjük egy táblázatban, elszalasztjuk a lényeget. A hitelfelvevők oktatása az egyik módja annak, hogy tiszteletet és törődést mutassunk, és hosszabb távon megtartsuk őket.
Záró gondolatok
A hitelfelvevők oktatása nem „jó, ha van” kategória. Hanem elengedhetetlen. Biztonságosabbá, tudatosabbá és fenntarthatóbbá teszi a hitelfelvételt minden érintett számára.Azok a platformok, amelyek befektetnek a felhasználóik oktatásába, nemcsak jót tesznek, hanem jobb vállalkozást is építenek. Kevesebb nemteljesítés. Jobb értékelések. Nagyobb bizalom. Mindez összeadódik.
Ha hitelezési platformokon veszel részt, vagy azon gondolkodsz, hogy építs egyet, helyezd a hitelfelvevők oktatását a középpontba – tanítsd és erősítsd meg az embereket. Hitelkérelmezőként pedig soha ne hagyd abba a tanulást. Még ha az első lépés csak annyi is, hogy egy kicsit jobban megérted a következő hiteledet, az is győzelem.
Ha szeretnél tájékozódni a mai kor legfrissebb lehetőségeiről, vagy profitálni szeretnél a vonzó kamatokból, a 8lends mindent megtesz azért, hogy a felhasználók megismerjék közösségi hitelezési platformjának minden lényeges tudnivalóját.
GYIK Mi pontosan a hitelfelvevői oktatás, és miért fontos? A hitelfelvevői oktatás arról szól, hogy segítünk az embereknek megérteni a hitelezés alapjait – hogyan működik a kamat, mi történik, ha elmaradnak a törlesztések, és hogyan ismerhetők fel a hitelcsalások. Blogbejegyzéseken, interaktív útmutatókon, videókon és alkalmazáson belüli magyarázatokon keresztül történik. A cél, hogy a hitelfelvevők megkapják azokat az ismereteket, amelyekkel okos döntéseket hozhatnak a hitelfelvételről, és elkerülhetik a pénzügyi bajokat. Hogyan segíti a hitelfelvevői oktatás a hitelezési platformokba vetett bizalom kiépítését? A legtöbb ember eleve gyanakvó az online hitelfelvétellel szemben a kétes hitelezők és a rejtett díjak miatt. Ha egy platform időt szán a felhasználói oktatására, azzal megmutatja, hogy fontos neki a hitelfelvevők sikere, nem csak a gyors haszon. Ez bizalmat épít, növeli a felhasználói hűséget, és az ügyfeleket szószólókká teszi, akik másoknak is ajánlják a platformot. Valóban csökkentheti a hitelfelvevői oktatás a nemteljesítési arányt? Igen, a tájékozott hitelfelvevők ritkábban esnek nemteljesítésbe, mert jobban értik a hitel feltételeit, és meg tudják tervezni a törlesztéseket. Nem vesznek fel többet a szükségesnél, és nehézség esetén segítséget kérnek ahelyett, hogy eltűnnének. A Világbank kimutatta, hogy a hitelezésben alkalmazott pénzügyi oktatási programok javítják a törlesztési arányt és csökkentik a késedelmeket. Milyen témákat kell felölelnie a jó hitelfelvevői oktatásnak? Az alapvető témák közé tartoznak a kamatlábak, az APR és a fix (flat) kamat különbsége, az elmaradt törlesztések következményei, a hitelfelvételi korlátok, a hitel feltételei és költségei, valamint a hamis hitelajánlatok és csalások felismerése. Ezeket egyszerűen és életszerűen, a hitelfelvevő nyelvén kell elmagyarázni, bonyolult pénzügyi zsargon helyett. Hogyan tehetik a hitelezési platformok vonzóvá és hatékonnyá a hitelfelvevői oktatást? A modern hitelfelvevői oktatásnak nem kell unalmas előadásnak lennie. A platformok használhatnak 2 percnél rövidebb videókat, egyszerű grafikákat és példákat, zavaros kifejezéseknél felugró tippeket és hasznos törlesztési emlékeztetőket. A kulcs a kreativitás és az, hogy a felhasználó nyelvén beszéljünk, ahelyett hogy pénzügyi diploma kelljen a megértéshez. Milyen hosszú távú előnyökkel jár a hitelfelvevői oktatásba való befektetés? A hitelfelvevői oktatás tudatosabb, hűségesebb felhasználókat teremt, akik idővel jobb hitelfelvételi döntéseket hoznak. Kevesebb nemteljesítéshez, jobb online értékelésekhez, erősebb platformhírnévhez, szabályozási megfeleléshez és olcsóbb ügyfélszerzéshez vezet. A tájékozott hitelfelvevők nagyobb eséllyel válnak elkötelezett felhasználókká, és akár befektetni is elkezdhetnek a platformon.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás