
A BlackRock 50/30/20-as portfólióstratégiája: hogyan könnyíti meg a Maclear AG az alternatív befektetésekhez való hozzáférést
2025. április 7.8 perc olvasás
Amikor a BlackRock vezérigazgatója, Larry Fink megszólal, a piacok figyelnek. Legújabb kijelentése? A befektetők három generációja által követett pénzügyi útiterv – a hagyományos 60/40-es portfólió – hivatalosan is elavult.
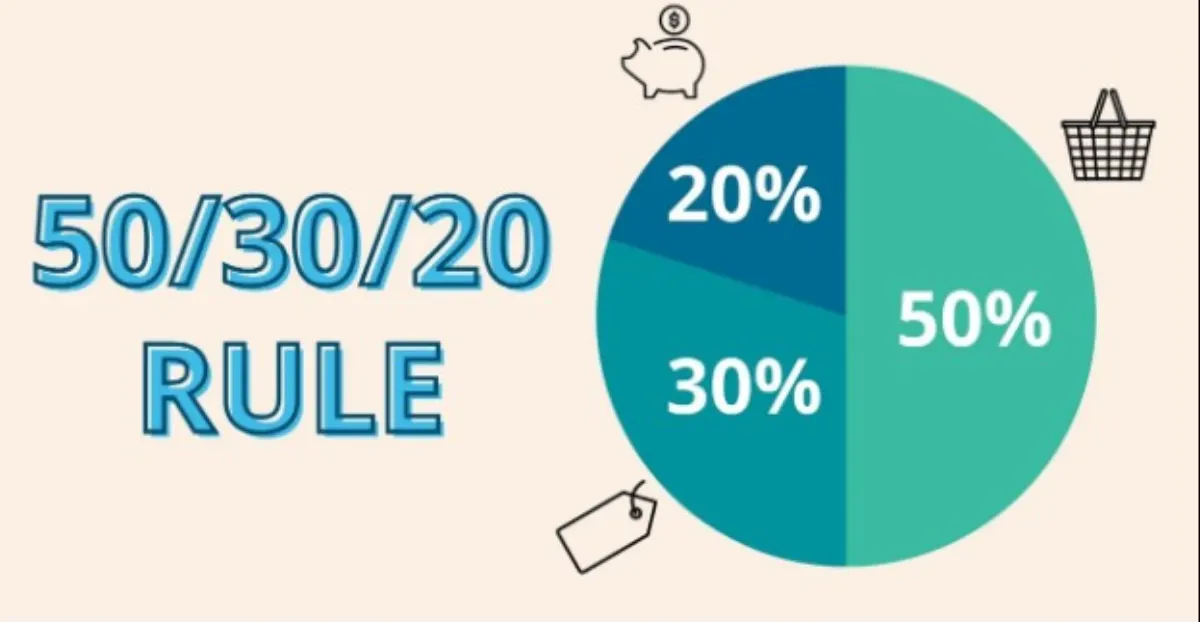
Fink szerint, aki a világ legnagyobb vagyonát kezeli, egy jobb, 50/30/20-as befektetési modell illik jobban ehhez az egyre összetettebb pénzügyi környezethez.
Ez a modell 50%-ot részvényekre, 30%-ot kötvényekre, 20%-ot pedig egyéb alternatív befektetésekre szán, például ingatlanra és magántőke-portfóliókra. Bár ez az átlagos befektető számára jelentős elmozdulás a hagyományos pénzügyi normáktól, az intézményi piacok már egy ideje az alternatív piacok felé fordulnak.
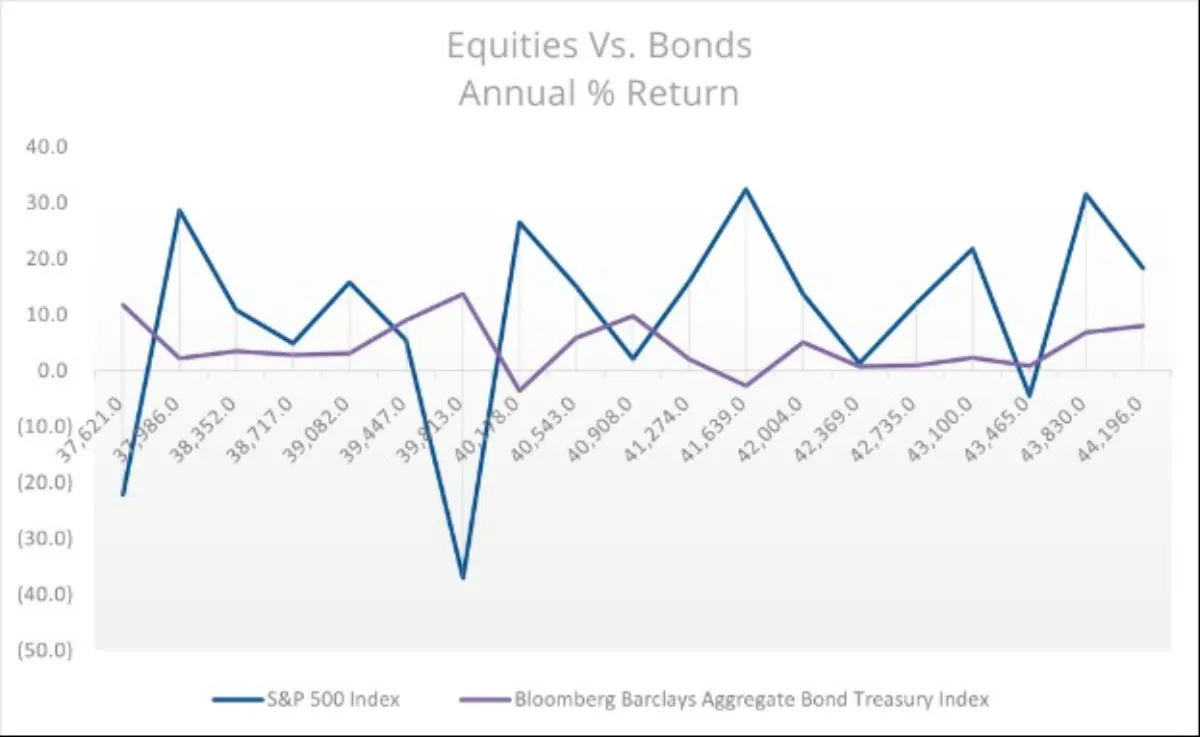
Amikor a hagyomány csődöt mondott: a 60/40-es portfólió bukása
A 60/40-es portfólióstratégia a maga idejében jól szolgálta a befektetőket. De hogyan ért véget ez a korszak? Nézzük meg közelebbről a 60/40-es portfólió történetét.
A második világháború után bevezetett 60/40-es befektetési portfóliómodell a befektetéseket 60% részvényre (a növekedésért) és 40% kötvényre (a stabilitásért) osztotta. Csúcspontjáig azonban számos változási és finomítási cikluson kellett átmennie. Sajnos a hátrányait már nem lehetett figyelmen kívül hagyni, amikor 2022-ben a kötvények és a részvények egyszerre estek.
Miért hagyta el a BlackRock a 60/40-es modellt?
A befektetések jelentős része a historikus adatokra és a befektetők, illetve pénzügyi döntéshozók rendelkezésére álló információkra épül. A BlackRock számára 2022 felnyitotta a szemet: kiderült, hogy a 60/40-es portfólió a múlt emlékévé válik, mert különösen ki van téve az alábbiaknak:
- Inflációs sérülékenység: 2022-ben a központi bankok a tartós infláció miatt folyamatosan emelték a kamatokat. Ez nehéz helyzetbe hozta a befektetőket, mivel a kötvények nem nyújtottak védelmet az infláció ellen, a fogyasztói árak pedig 2022–2023-ban átlagosan 6,5%-kal emelkedtek.
- Egyidejű esések: az infláció kétélű fegyvereként a részvények és a kötvények értéke egyaránt soha nem látott mértékben esett. A hagyományos, 60/40-es portfólióval rendelkező befektetők például tehetetlenül nézték, ahogy az S&P 500 index 19%-ot zuhan, a kötvények pedig 13%-ot veszítenek. Ez tovább rontotta a hagyományos diverzifikációba vetett bizalmat.
- Fink nézőpontja: Ezek nyomán arra jutott, hogy a 60/40-es modell túlélte diverzifikációs célját. Mivel a mesterséges intelligencia által hajtott növekedés és a magáninfrastruktúra gyorsan teret nyer, a vagyonkezelőknek új megközelítésre van szükségük.
Az új tervrajz: a BlackRock 50/30/20-as stratégiája
Lakossági befektetőként, ha megérted, amit a legsikeresebb intézményi befektetők már egy ideje tudnak, olyan előnyhöz jutsz, amellyel a legtöbb átlagos befektető nem rendelkezik – ennek kiváló példája az 50/30/20-as allokációs stratégia.
Nézzük részletesen.
A modern portfóliószerkezet részletei
A mai befektetési környezet árnyaltabb befektetési stratégiát kíván, ahogy azt a BlackRock 50/30/20-as portfóliószerkezete is tükrözi. Az ehhez az allokációhoz tartozó három eszközkategória:
- 50% részvények: Ebbe az eszközkategóriába tartoznak az átalakuló iparágak – például a mesterséges intelligencia, a fejlett gyártás, a tiszta energia – és más, strukturális növekedési előnyt mutató területek részvényei is.
- 30% kötvények: A következő legnagyobb rész az infláció ellen védelmet nyújtó eszközökbe kerül, többek között inflációkövető amerikai állampapírokba (Treasury Inflation-Protected Securities, TIPS), valamint más hagyományos elemekbe a jobb inflációállóság érdekében.
- 20% alternatív befektetések: A maradék magántőkébe, ingatlanba, infrastrukturális projektekbe és más nem hagyományos eszközökbe kerül, amelyek hozama nem a nyilvános piacoktól függ.
Miért fontosabbak az alternatív befektetések, mint valaha?
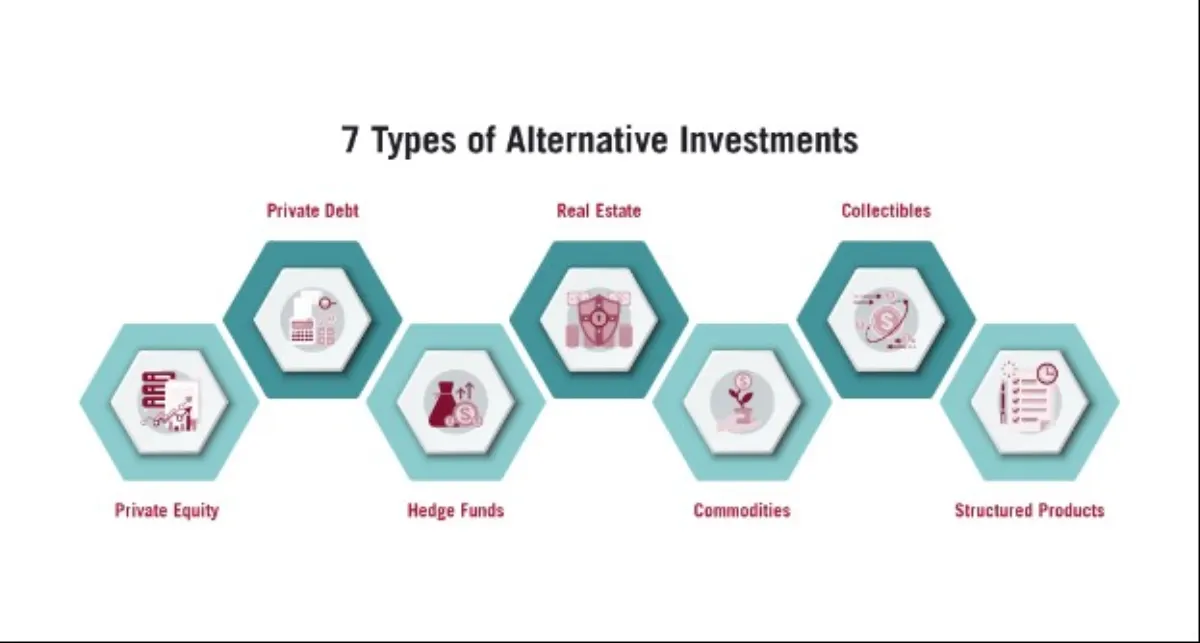
A BlackRock stratégiájának alternatív befektetések felé történő fordulata nem a véletlen műve. Épp ellenkezőleg: ugyanazt a megközelítést követi, amelyet a vezető intézményi vagyonkezelők, például David Swensen évek óta alkalmaznak.
Jó példa erre, hogy David évente legalább 40%-ot (nem 20%-ot) fordított alternatív befektetésekre a Yale Egyetem alapítványi vagyonában (endowment). Ez évi átlagosan 11,3%-os hozamot eredményezett 20 éven át, 2022-ig, a gazdasági visszaesésektől függetlenül.
Az alternatív allokáció előnyei közé tartozik:
- Inflációálló pénzáramok: olyan ágazatokból, mint a tiszta energia, az infrastruktúra-fejlesztés és az adatközpontok, egyenletes jövedelmet termelhetsz, függetlenül a tőzsdei árfolyamok esésétől.
- Kitettség a magánszektor innovációira: ezek gyors növekedésű ágazatnak számítanak, és a nyilvános piac szereplői nem férnek hozzájuk, csak más mechanizmusokon, például kockázati tőkén keresztül.
- Alacsonyabb korreláció a hagyományos piacokkal, ami bizonyos védelmet nyújt a nyilvános piacok visszaeséseivel szemben.
Az alternatív befektetések dilemmája: miért nehéz a lakossági befektetőknek?
Számos előnyük ellenére az alternatív befektetések következetesen elérhetetlenek maradtak a lakossági befektetők számára. Lényegében több olyan akadály is van, amelyet a hagyományos magánpiacok gyakran fenntartanak, és amely kizárólagossá teszi őket az intézményi befektetők számára.
Likviditási és hozzáférési akadályok
A magáneszközöket, például ingatlant kínáló hagyományos piacokon a likviditási akadályok az alapok követelményeiben jelennek meg, többek között:
- Megfizethetetlen minimális befektetés: egy alapba való belépés minimuma jellemzően 50 000 és 250 000 USD között mozog, ami automatikusan kizárja a magánbefektetőket.
- Hosszú zárolási időszakok: az alapok szokásos zárolási ideje gyakran 7–10 év, rugalmas kiszállási lehetőség nélkül.
- Bonyolult dokumentáció: rengeteg részlet, apró betűs oldalak és szakkifejezés, amelyeket a jegyzési megállapodás véglegesítésekor figyelembe kell venni – mindez túlságosan nehézkessé teszi a dokumentációs folyamatot.
- Minősítési követelmények: egyes befektetésekben való részvételhez szigorú jövedelmi vagy nettó vagyoni küszöböt kell teljesíteni, ami még magasabbra emeli a belépési korlátot.
Díjstruktúrák és átláthatósági problémák
A lakossági befektetők másik akadálya a díjak és struktúrák átláthatósága, amellyel gyakran azután szembesülnek, hogy a likviditási akadályon már túljutottak.
Gondolj bele: a hagyományos standard díjstruktúra, amely 2% kezelési díjat és további 20% teljesítménydíjat követel, jelentősen csökkenti az alternatív befektetések hozamát. Vesd ezt össze az ETF-befektetések évi 0,03%-os és 0,10%-os díjaival, amelyek mellett a befektető tőkéjének nagyobb része marad meg.
Hogyan teszi a Maclear AG mindenki számára elérhetővé az 50/30/20-as stratégiát?
Mindannyian jól ismerjük a széles körben elterjedt szigorú fedezeti követelményeket, a kisvállalkozások magas elutasítási arányát, az átláthatóság hiányát, a magas hitelfelvételi küszöböket, a borsos kamatokat és a rejtett díjakat.
A magánbefektetőket az alternatív portfóliókban való részvételtől visszatartó akadályok valójában csupa lehetőséget rejtenek. Szerencsére egy olyan peer-to-peer vállalati hitelezési platform, mint a Maclear AG, lebontja azokat a strukturális akadályokat, amelyek miatt ezek a befektetők nem férhettek hozzá ugyanazokhoz a portfólióstratégiákhoz, mint a Yale legendás alapítványa.
Az alternatív befektetésekhez való hozzáférés újragondolása
A hozzáférési akadállyal kezdve, a Maclear AG olyan megközelítést dolgozott ki, amely lehetővé teszi a lakossági befektetők számára az alternatív befektetésekhez való hozzáférést. A Maclear nem csupán a belépési küszöböt csökkentette, hanem számos ügyes mechanizmussal fel is turbózta működését:
- A hagyományos befektetési portfólió 2% kezelési és 20% teljesítménydíjat számít fel, ezzel szemben a Maclear AG semmilyen díjat nem számít fel a befektetőknek, kivéve a pénzügyi szolgáltatóik díjait a Maclear platformjára történő befizetéskor vagy onnan történő kivételkor.
- Bónuszok, például 2% ajánlói bónusz, 2% cashback és 2% hűségjutalom.
- Intuitív befektetéskövető irányítópult, amelyen a befektetők átláthatóan és könnyedén nyomon követhetik tranzakcióikat és bevételeiket.
- Hozamkalkulátor, amely segít meghatározni, mekkora hasznot hoz egy adott projektbe történő befektetés.
- Testreszabott kimutatások a tranzakciók teljes részleteivel.
A likviditási aggályok kezelése
A likviditási akadály megoldására a Maclear AG előremutató technológiai megközelítést alkalmazott, amely 17 875 854 USD-t generált, átlagosan 14,9%-os hozam mellett. A különböző, előzetesen átvilágított befektetési poolokon keresztüli megfelelő diverzifikáció révén 4251 befektető dönthette el, mely projektek kombinációjába fektet be.
Záró gondolatok
Larry Fink kiállása az 50/30/20-as allokációs befektetési modell mellett nem olyan új trend, amelyről hosszas elemzéssel kellene eldönteni, hogy valóban működik-e. Őszintén szólva intézményi befektetők sokasága alkalmazta már látványos sikerrel évtizedeken át.
Az egyetlen különbség az, hogy az olyan platformok, mint a Maclear AG, a lakossági befektetők számára is elérhetővé tették, így ők is élvezhetik ugyanazokat az előnyöket, amelyeket a nagybefektetők oly régóta élveznek.
Ha tehát magánbefektetőként túllépnél a mára elavult 60/40-es befektetési allokáción, a Maclear AG gyakorlati megvalósítási eszközöket és oktatási anyagokat kínál ehhez. A 60/40 az előző befektetői generációt szolgálta. Az 50/30/20-as felosztás viszont az új befektetői generációt szolgálja, és a Maclear AG-vel a magánbefektetőket sem tartja vissza semmi.
Olvasd el ezt is:
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás