
2025年4月7日8 分钟阅读
当贝莱德首席执行官拉里·芬克发声时,市场都会侧耳倾听。他最新的论断是什么?三代投资者一直遵循的财务路线图——传统的60/40投资组合——已经正式过时了。
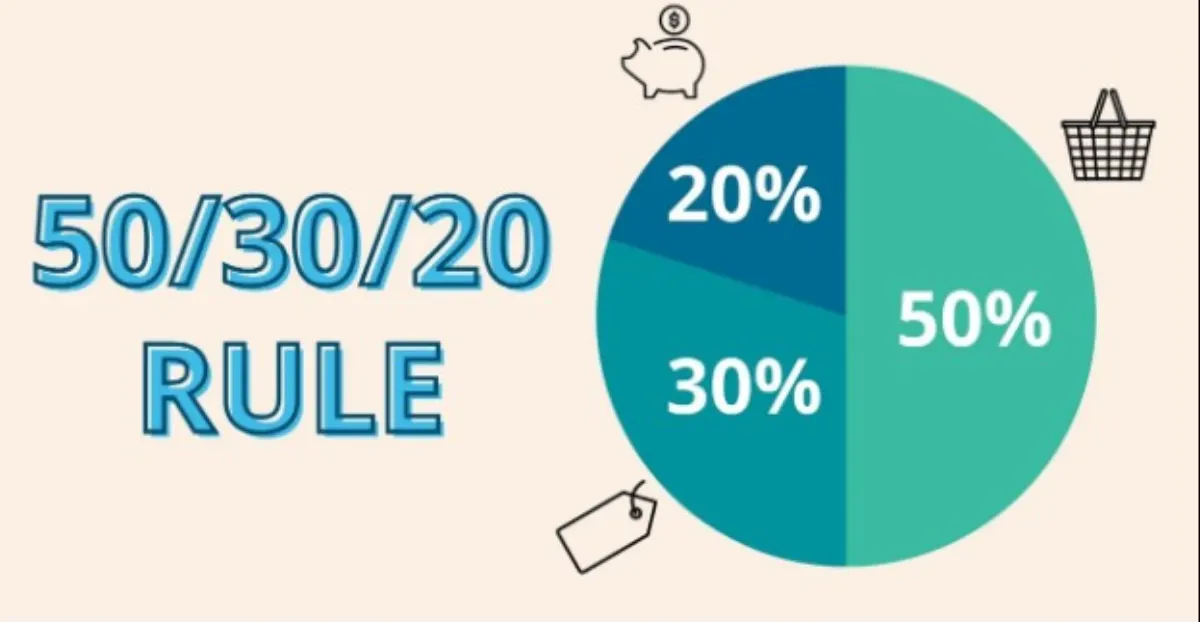
芬克掌管着全球规模最大的资产,他认为一种更优的50/30/20投资模型,更适合当今日益复杂的金融格局。
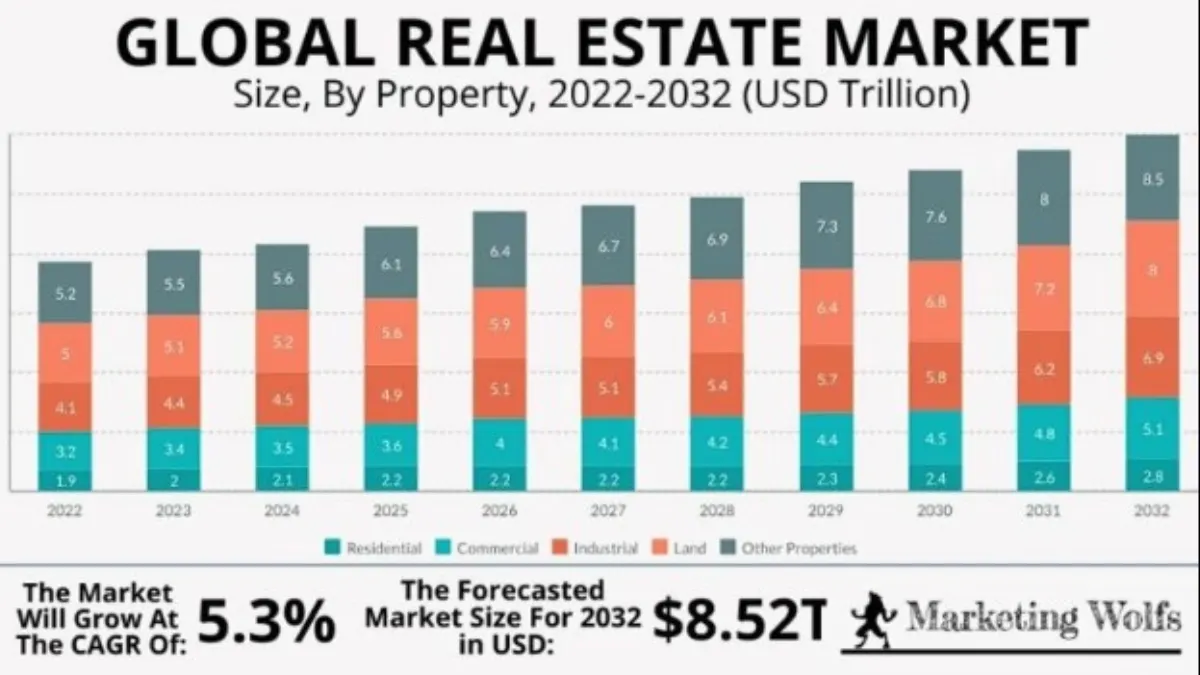
该模型将50%配置于股票,30%配置于债券,20%配置于其他投资另类资产,包括房地产和私募股权投资组合。尽管这相较于传统金融标准是一次重大转变,但对普通投资者而言,机构市场其实早已在向另类市场倾斜。
当传统失效时:60/40投资组合的衰落
60/40投资组合策略在其所处的时代曾很好地服务了投资者。但这个时代究竟是如何走向终结的呢?让我们更仔细地回顾一下60/40投资组合的历史。
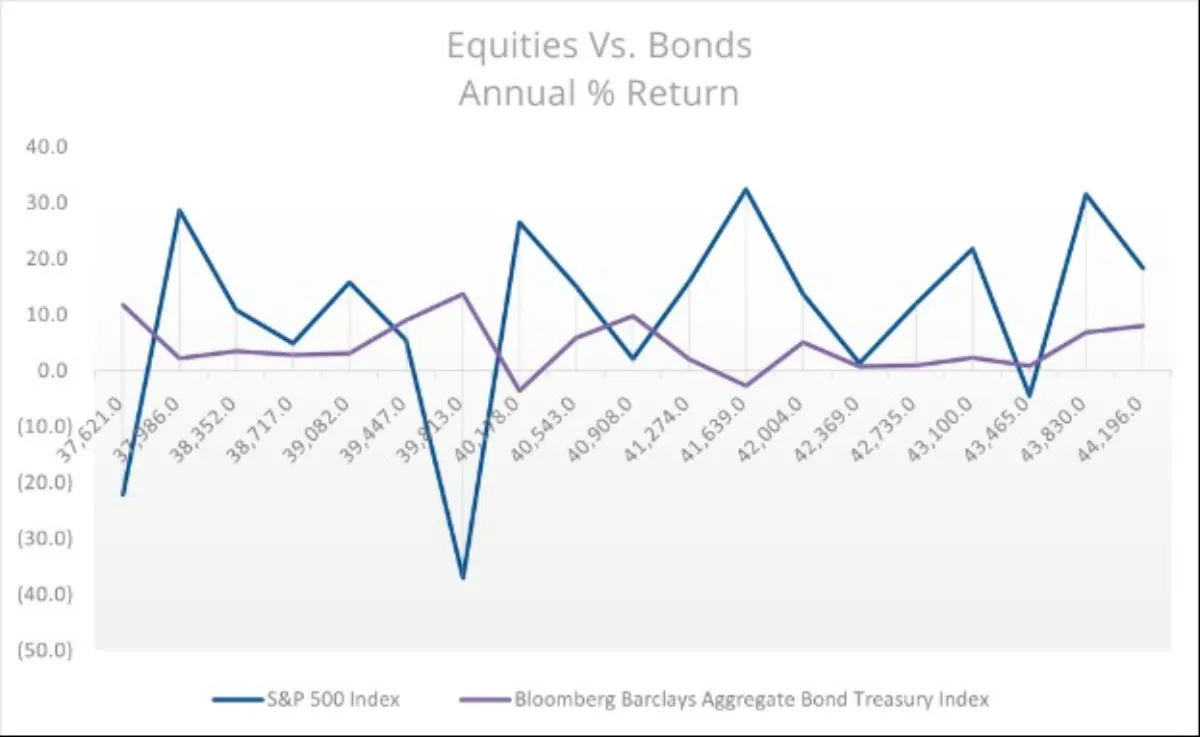
60/40投资组合模型于第二次世界大战之后被引入,将投资分散配置为60%股票(用于增长)和40%债券(用于稳定)。尽管如此,它在达到巅峰之前,也经历了无数次调整与完善的周期。遗憾的是,2022年债券与股票同时下跌,暴露出的弊端已大到无法再被忽视。
贝莱德为何放弃60/40模型
投资在很大程度上依赖于历史数据,以及投资者和财务决策者所能获取的信息。对贝莱德而言,2022年是一次令人猛然醒悟的经历,它揭示出60/40投资组合注定会成为过去时代的遗物,尤其容易受到以下因素的冲击:
- 通胀脆弱性:2022年,由于通胀持续攀升,各国央行不断上调利率。这给投资者带来了难题,因为债券无法对冲通胀,而消费者价格在2022年至2023年间平均上涨了6.5%。
- 同步下跌:这场通胀带来的双刃剑效应,导致股票和债券的价值都出现了前所未有的下跌。举例来说,采用60/40投资组合的传统投资者,只能眼睁睁看着标普500指数暴跌19%,而债券也损失了13%。这进一步动摇了人们对传统分散投资策略的信任。
- 芬克的看法:在经历这些事件之后,他得出结论,认为60/40模型已经无法再实现其分散投资的目标。随着人工智能驱动的增长以及私募基础设施的迅速崛起,资产管理者需要一种全新的方法。
全新蓝图:贝莱德的50/30/20策略
作为一名散户投资者,了解大多数成功的机构投资者早已知晓的事情,会为你带来一种大多数普通投资者所不具备的优势,而50/30/20预算策略正是一个典型例子。
让我们来逐一拆解一下。
拆解现代投资组合结构
当今的投资格局需要一种更为细致入微的投资策略,这一点在贝莱德的50/30/20投资组合结构中得到了体现。与这一配置相对应的三大资产类别包括:
- 50%配置于股票:这一类资产还包括处于变革性行业中的股票,例如人工智能、先进制造、清洁能源,以及其他展现出结构性增长优势的领域。
- 30%配置于债券:这一占比次高的部分,被分配给能够对冲通胀风险的资产,包括通胀保值国债(TIPS),以及其他有助于增强抗通胀能力的传统要素。
- 20%配置于另类资产:剩余的部分则被投向私募股权、房地产、基础设施项目,以及其他不依赖公开市场来产生投资回报的非常规资产。
为什么另类资产比以往任何时候都更重要
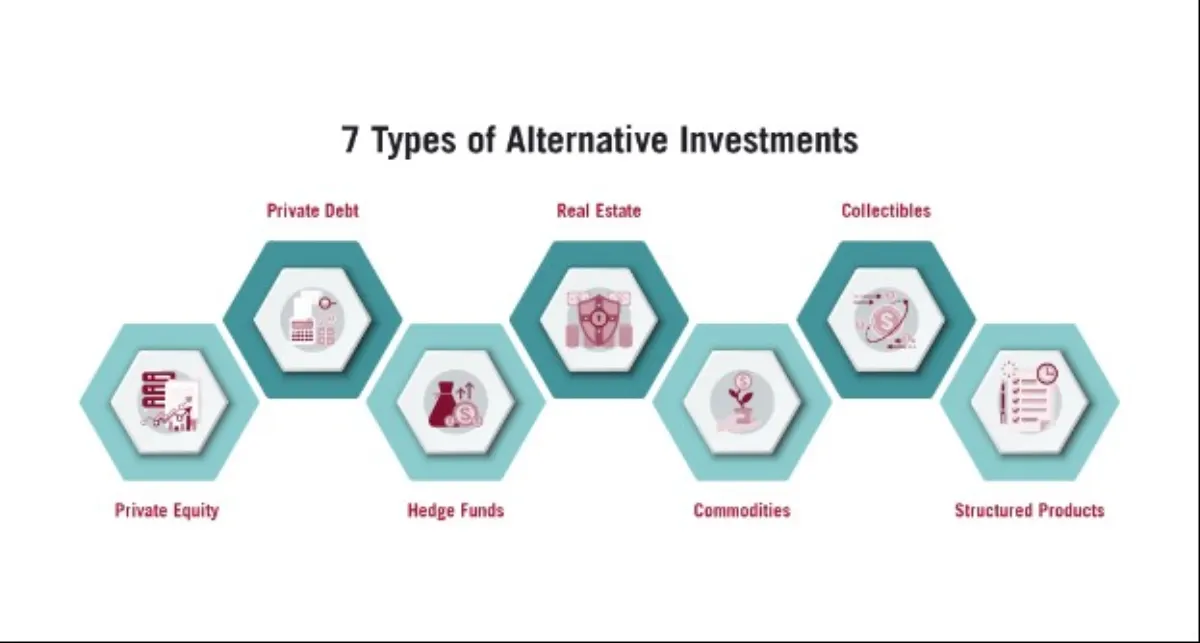
贝莱德战略中转向另类资产这一改变格局的举措,并非偶然。恰恰相反,它遵循的是像大卫·斯文森这样的顶级机构资产管理者多年来一直采用的同一种方法。
一个典型的例子是——大卫每年为耶鲁大学捐赠基金配置至少40%(而非20%)的资金用于另类投资。截至2022年,这一做法在20年间实现了11.3%的年化回报率,且不受经济下行的影响。
这些另类资产配置所带来的益处包括:
- 抗通胀现金流:无论股市价格是否下跌,你都可以从清洁能源、基础设施建设和数据中心等领域获得稳定的收入。
- 接触私募领域的创新项目,这些项目被视为高增长行业,公开市场的参与者无法直接触及,只能通过风险投资等其他机制介入。
- 与传统市场的相关性更低,这为投资者提供了一定程度的保护,使其免受公开市场下行的冲击。
另类投资的困境:为什么散户投资者举步维艰
尽管带来了诸多益处,另类投资却始终未能真正惠及散户投资者。从本质上说,传统私募市场往往设置了若干道门槛,从而形成了仅面向机构投资者的排他性。
流动性与准入门槛
对于像房地产这样的私募资产传统市场而言,流动性门槛通常体现在基金要求上,包括:
- 高得令人望而却步的最低投资额:典型的参与型基金最低投资额通常在50,000美元至250,000美元之间,这自然而然地将个人投资者排除在外。
- 漫长的锁定期:标准基金的锁定期往往长达7至10年,且没有灵活的退出选项。
- 复杂的文件手续:在最终敲定认购协议时,需要考虑如此多的细节、密密麻麻的小字条款以及各种术语,使得整个文件处理过程变得过于繁琐。
- 资格认证要求:参与某些投资需要满足严格的收入或净资产门槛,这进一步抬高了准入门槛。
费用结构与透明度问题
对散户投资者而言,另一个障碍在于费用与结构方面的透明度问题,这通常出现在他们成功跨越流动性门槛之后。
要知道,传统的标准费用结构要求收取2%的管理费,外加20%的业绩提成,这大幅侵蚀了另类投资的回报。相比之下,ETF投资的年费仅为0.03%和0.10%,能为投资者省下更多的本金。
Maclear AG如何将50/30/20策略平民化
我们都非常熟悉那些普遍存在的严苛抵押要求、小企业极高的拒绝率、缺乏透明度、高昂的借款门槛、居高不下的利率以及隐藏费用。
阻碍个人投资者参与另类投资组合的这些障碍,恰恰蕴藏着机遇。值得庆幸的是,像Maclear AG这样的P2B借贷平台,正在拆除那些一直以来阻碍这些投资者获取与耶鲁大学传奇捐赠基金相同投资组合策略的结构性壁垒。
重新思考另类投资的准入方式
从解决准入门槛开始,Maclear AG开发出了一种能让散户投资者接触另类投资的方式。Maclear所做的不仅仅是降低准入门槛,它还通过一系列精妙的机制,为整个运营注入了强劲动力:
- 与收取2%管理费和20%业绩提成的传统投资组合不同。Maclear AG不向投资者收取任何费用,除了在Maclear平台上存取款时由其金融服务提供商所收取的费用之外。
- 诸如2%的推荐奖励、2%的现金返还,以及2%的忠诚度福利等奖励。
- 一个直观的投资追踪仪表盘,让投资者能够透明且轻松地监控自己的交易和收益。
- 一个利润计算器,帮助确定用户在特定项目上进行投资后所能获得的利润。
- 提供完整交易细节的定制化对账单。
解决流动性方面的顾虑
为解决流动性障碍,Maclear AG采用了一种前瞻性的技术方案,已创造出17,875,854美元的收益,平均回报率为14.9%。通过多个经过预先审核的投资池实现的合理分散投资,让4,251名投资者能够自主决定投资哪几种项目组合。
最后的思考
拉里·芬克对50/30/20配置投资模型的肯定,并不是一个需要经过冗长分析才能判断其是否真正有效的新趋势。坦率地说,大量机构投资者在过去数十年间,早已运用这一策略取得了显著的成功。
这里唯一的不同在于,像Maclear AG这样的平台,已经将其带到了散户投资者触手可及的范围之内,让他们有机会享受大型投资者长期以来所享有的同样益处。
因此,如果你是一名希望超越如今已经过时的60/40投资配置的个人投资者,Maclear AG为你提供了实用的落地工具,以及丰富的教育资源。60/40曾服务于上一代投资者。然而,50/30/20预算模式正是为新一代投资者而生,有了Maclear AG,即便是个人投资者也再无任何阻碍。
另请阅读:
接着读



有任何疑问吗?
全部问题平台已通过 CertiK 和 Cyberscope 审计,所有交易在 Base 区块链上公开可查。平台背后是两家职责清晰的公司:CLEARCHAIN CORP 负责平台运营,并在加拿大以 Money Services Business 身份在 FINTRAC 注册;Maclear AG 负责尽调与抵押物监管。平台受到良好监管,公开透明且责任清晰
若项目带有 BuyBack,逾期满 60 天后合作方将买断贷款并返还 100% 本金。若无 BuyBack,Maclear AG 将启动抵押物出售,所得按比例分配给投资者。平台上线以来从未发生违约
平台由 CLEARCHAIN CORP 运营,其在加拿大注册为 Money Services Business(MSB),并须在 FINTRAC 下履行强制性 AML/CFT 合规要求。结算以 USD 进行。平台并非 CASP,因此 DAC8 要求不适用
发展中地区的中小企业难以获得银行融资,愿意支付比欧盟或美国企业更高的利率
到期前可在二级市场将头寸卖给其他投资者。Fastlending 没有固定期限:本金和收益随时可提取
最低投资额为 100 USD
企业不还款的风险、抵押物价值波动的风险、二级市场无买家时的流动性受限风险,以及智能合约相关的技术风险
100 至 500 USD 的投资无需 KYC。超过 500 USD 需完成完整认证:身份证件和地址证明