
Bir Kredi Temerrüde Düştüğünde Bağımsız Teminat Acentesi Ne Yapar
1 Ekim 20267 dk okuma
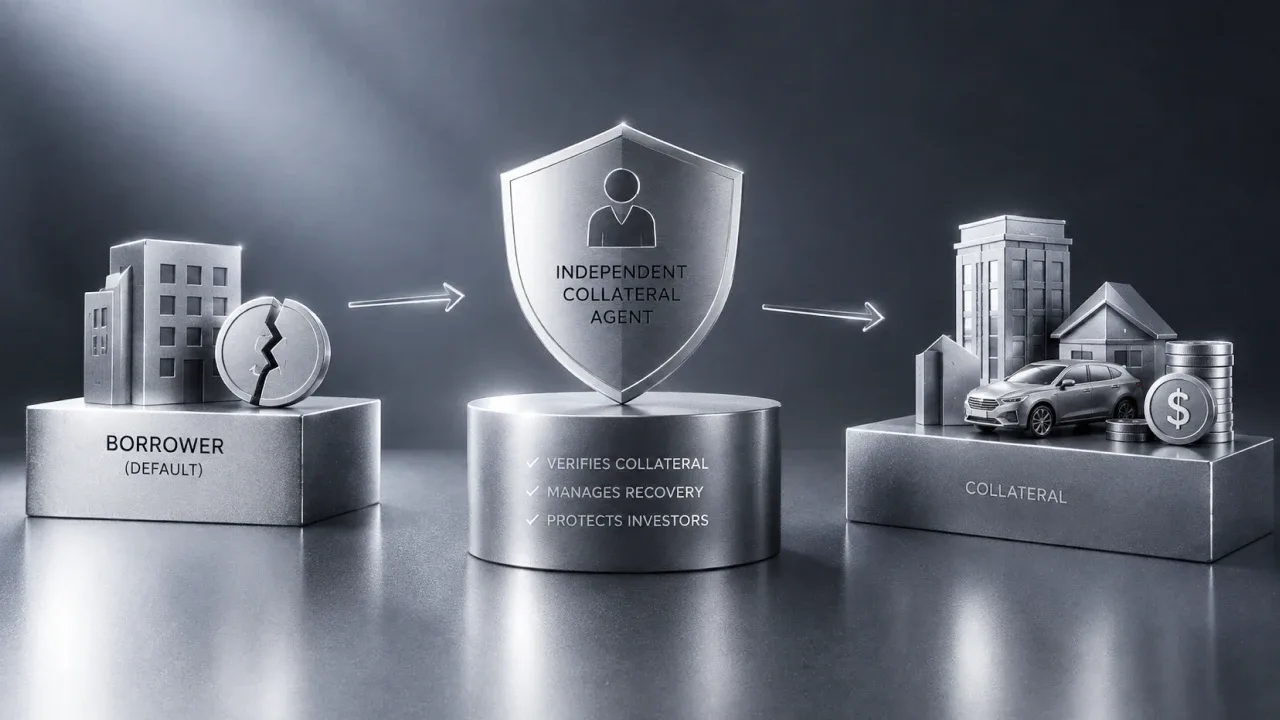
Bir borçlu ödemeyi durdurduğunda, yatırımcı yabancı bir yargı alanında teminata bizzat el koyamaz. Bu sorumluluk, platform işletmecisinden ayrı bir tüzel kişilik olan bağımsız Teminat Acentesine aittir; teminat alacağını elinde tutar ve gerektiğinde varlıkları icra yoluyla paraya çevirerek elde edilen tutarları yatırımcılar arasında orantılı olarak dağıtır.
Bir borçlu ödemeyi durdurduğunda, yatırımcı yabancı bir yargı alanında teminata bizzat el koyamaz. Bu sorumluluk, platform işletmecisinden ayrı bir tüzel kişilik olan bağımsız Teminat Acentesine aittir; teminat alacağını elinde tutar ve gerektiğinde varlıkları icra yoluyla paraya çevirerek elde edilen tutarları yatırımcılar arasında orantılı olarak dağıtır.
Teminat acentesi nedir ve neden platformdan ayrı bir tüzel kişiliktir?
Teminatlı bir kredi, kredi değerlendirmesi ile tahsilat arasında en az 5 ayrı görev içerir. Bu görevlerin birbirinden ayrı tutulması önemlidir, çünkü krediyi onaylayan taraf, kredi sorunlu hale geldiğinde her kararı da kontrol etmemelidir.
| Görev | Kim yürütür | Aynı kuruluş her ikisini de yapsaydı ne olurdu |
|---|---|---|
| Kredinin değerlendirilmesi | Platform işletmecisi | Aynı taraf hem kredi hacminden kazanç sağlar hem de kredi verilip verilmeyeceğine karar verirdi. |
| Teminat alacağının yapılandırılması ve tescili | Bağımsız Teminat Acentesi | Teminat, işlemin kapanmasında halihazırda menfaati olan tarafça hazırlanmış olurdu. |
| Teminat belgelerinin ve mülkiyet kayıtlarının saklanması | Bağımsız Teminat Acentesi | Kredi sürecini yöneten taraf, icra için gerekli evrakı da kontrol ederdi. |
| Temerrüdün ilan edilip edilmeyeceğine ve ne zaman icraya geçileceğine karar verilmesi | Bağımsız Teminat Acentesi | Zamanlama kararı, tahsilata yönelmek yerine borçluya daha uzun süre tanımaktan yana olabilirdi. |
| Elde edilen tutarların yatırımcılar arasında dağıtılması | Bağımsız Teminat Acentesi | Dağıtım, kredi sürecini zaten kontrol eden kuruluş tarafından belirlenirdi. |
Bir kredi ödenmemeye başladıktan sonra temel soru, teminat üzerinde kimin işlem yapma yetkisine sahip olduğu ve tahsilat sürecini yatırımcılar adına kimin ilerlettiğidir.
Platformu işleten ve teminatı icra eden aynı kuruluş olsaydı ne değişirdi?
Kredi oluşturma, teminat belgeleri, icra kararları ve dağıtım tek bir organizasyonda toplanırdı. Bu da aynı tarafın geri ödeme için daha fazla süre tanımak ile icraya başlamak arasında seçim yapmak zorunda kaldığı bir çıkar çatışması yaratır.
Borçlu ödemeyi durdurduğunda teminatı fiilen kim icra eder?
8lends üzerinde, bir kredi sorunlu hale geldiğinde 2 ayrı kuruluşun farklı sorumlulukları vardır. Platform işletmecisi kredi platformunu yürütür; bağımsız Teminat Acentesi ise yatırımcılar adına teminat ve icra süreçlerini üstlenir.
8lends, FSA denetimi altındaki bir VASP olan Alpha Systems LLC (Saint Vincent ve Grenadinler) tarafından işletilmektedir. PolyReg SRO üyesi Maclear AG (İsviçre) bağımsız Teminat Acentesi olarak hareket eder – platformu işletmez, platformun ana şirketi değildir ve yatırımcı fonlarını elinde tutmaz.
İcra gerekirse, Maclear AG borçlu ve rehnedilen teminat ile bağlantılı yargı alanlarında ilgili hukuki adımları atar.
Bu bağlamda PolyReg denetimi, öncelikle kara para aklamayı önleme yükümlülükleriyle ilgilidir.
Özellikle 8lends üzerindeki krediler için teminat acentesi kimdir?
8lends üzerindeki krediler için bağımsız Teminat Acentesi Maclear AG’dir. İsviçre’de kurulu bir şirket ve PolyReg SRO üyesidir, ancak Alpha Systems LLC’den ayrıdır. Platformu işletmez, ana şirket değildir ve yatırımcı fonlarını elinde tutmaz. Rolü, borçlular, rehnedilen varlıklar ve icra süreçlerine ilişkin konularda yatırımcılar adına hareket etmektir.
Ödemenin aksamasından tutarların dağıtımına kadar adım adım süreç nasıl işler?
Resmi temerrüt, 60 gün süren ödememe durumunun ardından gerçekleşir; kaçırılan bir vade tarihi doğrudan el koyma veya satış sonucunu doğurmaz. İcra süreci başladığında, tasfiye genellikle yaklaşık 1-12 ay sürer; bu süre borçlunun yargı alanına ve teminatın türüne bağlıdır.
Süreç altı aşamada gelişir:
- Ödemenin aksaması. Vade tarihi geri ödeme yapılmadan geçer.
- Bildirim ve görüşme. Teminat Acentesi borçluyla iletişime geçer, nedeni tespit eder ve bir çözüm için görüşmeye çalışır.
- Resmi temerrüt ilanı. Ödememe durumu 60 gün sürerse, kredi resmi olarak temerrüde düşmüş sayılır.
- İcra. Teminat Acentesi, borçlunun yargı alanında gerekli hukuki adımları atar.
- Tasfiye. Teminat satılır veya tahsil edilebilir değere dönüştürülür. Bu genellikle 1-12 ay sürer.
- Dağıtım. Elde edilen tutarlar, alacak hakkı bulunan yatırımcılar arasında orantılı olarak dağıtılır.
Zamanlama varlığa göre değişir. Gayrimenkul, ekipman için geçerli olmayan tapu sicili veya mahkeme süreçlerini içerebilirken, stoklar farklı sorunlar doğurur. 1-12 aylık aralık bir gösterge olup taahhüt değildir.
Ödemenin aksamasından ne kadar süre sonra resmi temerrüt ilan edilir?
Resmi temerrüt, 60 gün süren ödememe durumunun ardından ilan edilir. Bundan önce Teminat Acentesi, aksayan ödemeyi anlamak ve çözülüp çözülemeyeceğini görmek için borçluyla iletişime geçer. Gecikme 60 günlük süre boyunca devam ederse, ilgili hukuki çerçeve kapsamında icra süreci başlatılabilir.
Yatırımcı her aşamada neyi görür ve neyi talep edebilir?
Bir yatırımcı için 4 pratik bilgi noktası vardır: gecikme, resmi temerrüt, icra ve dağıtım. Yatırımcı süreci takip edebilir ve bilgi talep edebilir, ancak hukuki süreci bizzat yönetmez.
Bir ödeme gecikmeye düştüğünde, kredinin durumu platformda değişir. Yatırımcı, Teminat Acentesinin hangi adımları attığını sorabilir.
Resmi temerrüt ilan edildiğinde kamuya bir bildirim yapılır. Yatırımcılar bu aşamada icra için hangi yargı alanının geçerli olduğunu sorabilir.
İcra ve tasfiye sırasında periyodik güncellemeler sürecin nasıl ilerlediğini gösterir. Yatırımcılar zamanlamayı ve mevcut tahsilat beklentisinin kalan anaparayı karşılayıp karşılamayacağını sorabilir; ancak bunların hiçbiri önceden kesinleştirilemez.
Dağıtımdan sonra yatırımcı, yatırdığı tutara kıyasla kendi katılımına tahsis edilen tutarı görebilir.
Bir yatırımcı icra sürecini hızlandırabilir veya etkileyebilir mi?
Hayır. Bireysel bir yatırımcı teminata ne zaman el konulacağına, hangi hukuki yolun izleneceğine veya bir varlığın ne zaman satılacağına karar vermez. Bu kararlar, işlem belgeleri ve ilgili mevzuat uyarınca Teminat Acentesine aittir. Yatırımcı süreci takip edebilir, bilgi talep edebilir ve elde edilen tutarlardan orantılı pay alabilir.
Rollerin ayrılması tam tahsilatı veya daha hızlı bir süreci garanti eder mi?
60 günlük temerrüt eşiği ve tipik 1-12 aylık tasfiye aralığı, sürecin bazı bölümlerini tanımlar, sonucunu değil. Bu rakamların hiçbiri yatırımcıya ne kadarın tahsil edileceğini veya belirli bir icra sürecinin ne zaman tamamlanacağını bildirmez.
Platform işletmecisinin teminat acentesinden ayrılması çıkar çatışmalarını azaltır, ancak tam tahsilatı, sabit bir zaman çizelgesini veya anapara kaybına karşı korumayı garanti etmez.
Ayrı bir Teminat Acentesi, icra kararlarını platform işletimden ayrı tutar. Ancak tahsilat süreci başladığında ortaya çıkan riskleri ortadan kaldıramaz.
Mahkeme süreçleri beklenenden uzun sürebilir. Teminat, daha önceki değerlemesinin altında satılabilirken, hukuki masraflar veya satış maliyetleri yatırımcılara kalan tutarı azaltabilir. Bu yapı, yatırımcılar adına kimin hareket ettiğini netleştirir; nihai tahsilat tutarını belirlemez.
Yatırım, anapara kaybı olasılığı dahil olmak üzere risk içerir. Getiriler garanti edilmez.
Sıkça sorulan sorular
Teminat acentesi, rehnedilen teminat üzerindeki hukuki alacağı yöneten ve borçlu yükümlülüklerini yerine getirmediğinde icra sürecini başlatabilen bağımsız bir taraftır. Bu rol, bireysel yatırımcıların genellikle başka bir yargı alanında teminatı kendi başlarına takip edebilecek pratik bir konumda olmaması nedeniyle vardır.
8lends üzerindeki krediler için bağımsız Teminat Acentesi Maclear AG’dir. İsviçre’de kurulu bir şirket ve PolyReg SRO üyesidir. Platformu işletmez, platformun ana şirketi değildir ve yatırımcı fonlarını elinde tutmaz. Tahsilat işlemi gerektiğinde yatırımcılar adına borçlular ve teminatla ilgili süreçleri yürütür.
İlk aksayan ödemenin ardından genellikle doğrudan icra değil, borçluyla iletişim gelir. Teminat Acentesi önce ödemenin neden yapılmadığını ve durumun hâlâ çözülüp çözülemeyeceğini tespit etmeye çalışır. Kredi 60 gün boyunca ödenmemiş kalırsa, resmi olarak temerrütte sayılır. Süreç ancak bundan sonra icraya ve gerekirse teminatın satışına geçer.
Sabit bir zaman çizelgesi yoktur. Tasfiye çoğu zaman 1 ila 12 ay arasında sürer, ancak fiili süre borçlunun bulunduğu yere, teminatın türüne ve gereken hukuki adımlara bağlıdır. Bir gayrimenkul, bir ekipman ve stoklar farklı tahsilat süreçlerine tabi olabilir.
Hayır. Teminat Acentesinin platform işletmecisinden ayrılması, icra kararlarına ilişkin çıkar çatışmasını azaltır, ancak tahsilat sonucunu belirlemez. Yatırımcılara ne kadar iade edileceği, ateminatın değerinehttps://www.8lends.io/blog/collateral-valuation-and-ltv, icra maliyetine ve ilgili yargı alanındaki hukuki sürece bağlıdır. Bazen elde edilen tutar anaparanın tamamını karşılamaya yetmeyebilir.
Sıradaki yazı


Sorunuz mu var?
Tüm sorularPlatform CertiK ve Cyberscope tarafından denetlendi, tüm işlemler Base üzerinde herkese açık. Arkasında sorumlulukları net iki şirket var: CLEARCHAIN CORP (platformun işletilmesi, Kanada'da FINTRAC nezdinde MSB olarak kayıtlı) ve Maclear AG (durum tespiti ve teminatlar). Platform iyi düzenlenmiş, şeffaf ve hesap verebilir
Projede BuyBack varsa, 60+ gün gecikmede ortak krediyi satın alır ve anaparanın %100’ünü iade eder. BuyBack yoksa Maclear AG teminatın satışını başlatır ve gelir yatırımcılara orantılı dağıtılır. Lansmandan beri temerrüt yaşanmadı
Platformu, Kanada'da Money Services Business (MSB) olarak kayıtlı ve FINTRAC nezdinde zorunlu AML/CFT uyum yükümlülüklerine tabi olan CLEARCHAIN CORP işletir. Ödemeler USD ile yapılır. Platform CASP değildir, bu yüzden DAC8 gereklilikleri uygulanmaz
Gelişmekte olan bölgelerdeki KOBİ’ler banka finansmanına kolay erişemez ve AB veya ABD’deki işletmelerden daha yüksek oranlar ödemeye razıdır
Vade dolmadan pozisyonunuzu İkincil Piyasada başka bir yatırımcıya satabilirsiniz. Fastlending’de sabit vade yok: anapara ve getiriler her an çekilebilir
Minimum yatırım 100 USD’dir
İşletmenin ödememe riski, teminat değerinin değişme riski, İkincil Piyasada alıcı yoksa sınırlı likidite riski ve akıllı sözleşmeye bağlı teknik risk
100–500 USD arası yatırımlar KYC’siz yapılabilir. 500 USD üzerinde tam doğrulama gerekir: kimlik belgesi ve adres kanıtı