Como as Plataformas Detectam e Preveem Inadimplências Usando Tecnologia
Ninguém gosta de se dar mal. Seja emprestando vinte dólares para um amigo ou gerenciando uma carteira de empréstimos bilionária, você quer saber uma coisa: vou recuperar meu dinheiro? No mundo moderno dos empréstimos, especialmente com plataformas digitais e credores fintech, essa pergunta não é respondida por instinto – tudo se resume à tecnologia. Os grandes players, e até os pequenos, estão usando tecnologia inteligente para detectar e prever inadimplências antes mesmo que aconteçam. Não se trata mais apenas de verificar a pontuação de crédito de alguém. Existe todo um universo de algoritmos, aprendizado de máquina, dados alternativos e monitoramento em tempo real tornando as decisões mais rápidas e, idealmente, mais inteligentes.
O Que Realmente Significa 'Detecção de Inadimplência'?
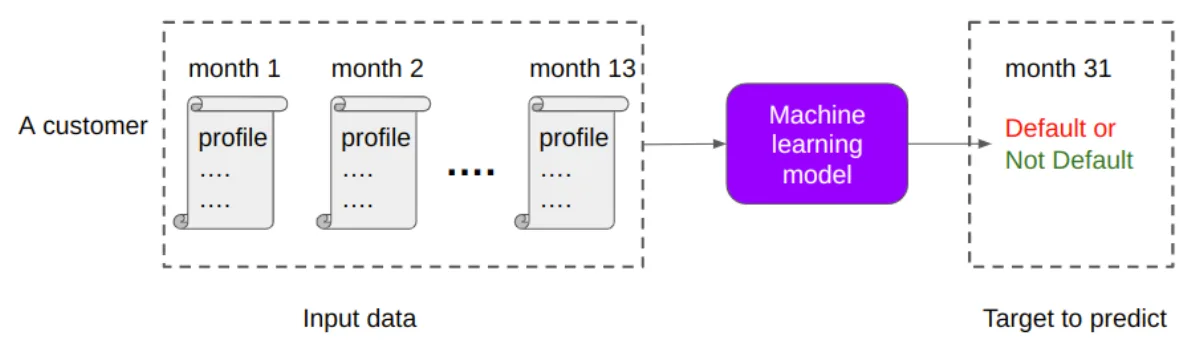
Vamos começar de forma simples. Uma inadimplência basicamente significa que o tomador não pagou o empréstimo conforme combinado. Isso pode ser uma parcela perdida, um completo desaparecimento do credor, ou qualquer coisa no meio do caminho. Detectar e prever essas situações com antecedência é extremamente valioso, porque ajuda as plataformas a evitar grandes perdas e também a oferecer melhores taxas para tomadores confiáveis.
O Modelo Antigo vs. O Modelo Novo
Antigamente, os credores costumavam contar principalmente com um punhado de coisas: relatórios de crédito, histórico de emprego, e talvez algumas referências. Isso ainda faz parte da equação hoje, mas não é mais o quadro completo.
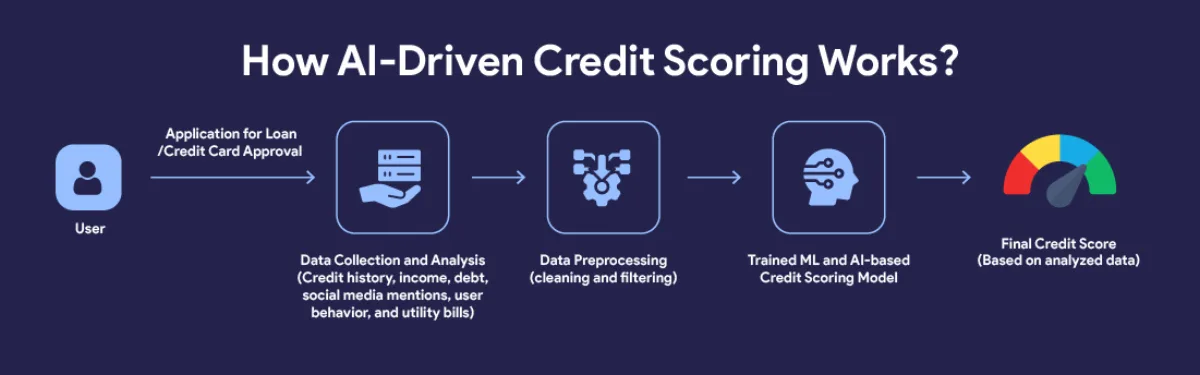
A tecnologia se tornou uma parte muito grande disso agora. As plataformas hoje usam modelos de aprendizado de máquina que conseguem identificar padrões que a maioria dos humanos nem perceberia. Estamos falando de coisas como:
- Com que frequência alguém muda de emprego
- Com que rapidez a pessoa digita seu pedido de empréstimo
- Em que horário do dia costuma pagar suas contas
- Seus padrões de uso do celular
Esses pequenos sinais, quando analisados em conjunto, podem traçar um retrato surpreendentemente preciso da probabilidade de alguém pagar o empréstimo.
Por exemplo, alguém que muda de emprego rapidamente e paga suas contas mais tarde no dia pode não ser financeiramente responsável. Essa pessoa não consegue se comprometer com um emprego, e não é intencional quanto a pagar suas contas. Ou seja, é provável que entre em inadimplência com seus empréstimos.
Dados Alternativos: Não é Só Sobre a Pontuação de Crédito
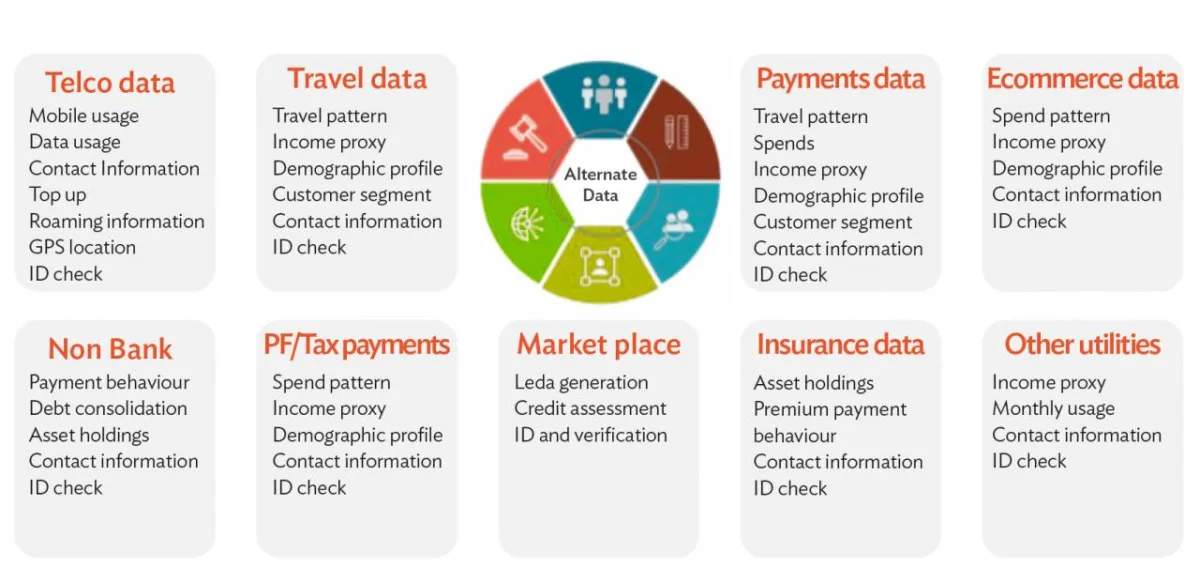
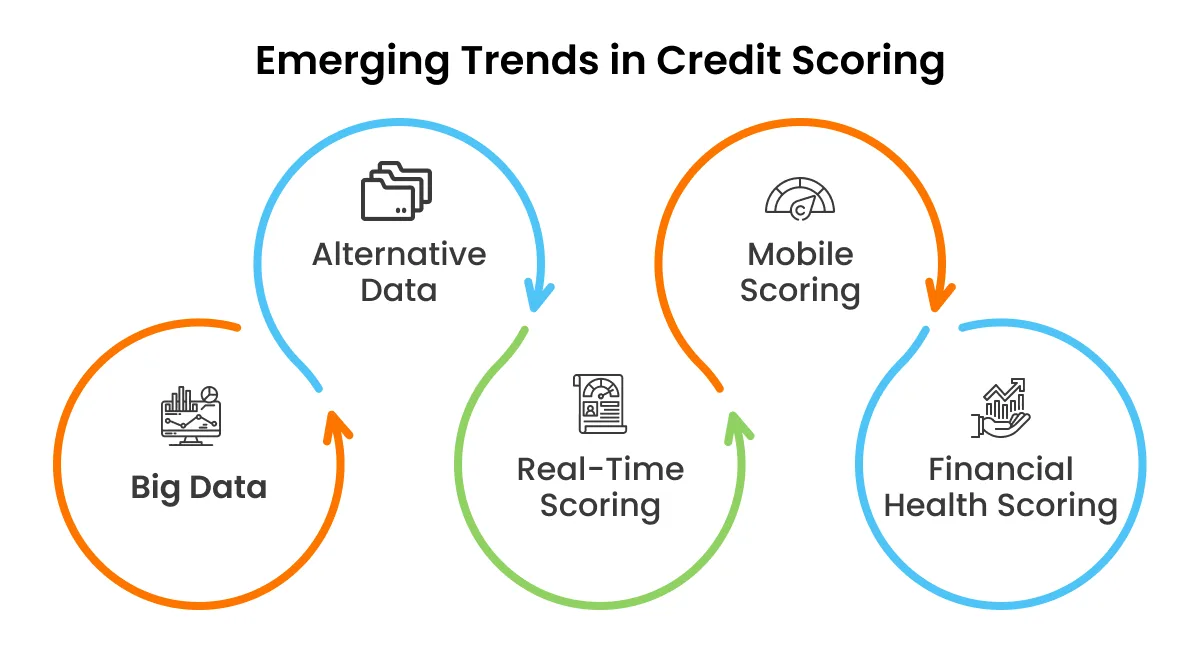
Muitas pessoas, especialmente em mercados em desenvolvimento, não têm pontuações de crédito tradicionais. Isso costumava ser um problema. Agora, os credores podem analisar dados alternativos. Pense em recargas de celular, pagamentos de contas de serviços públicos, registros de aluguel, ou até comportamento em redes sociais.
Por exemplo, alguém que paga a conta do celular em dia todo mês tem, estatisticamente, mais chances de pagar um empréstimo do que alguém que não paga. Não parece muito científico? Bem, os modelos discordam.
Estudo de Caso: 8lends
8lends, uma plataforma de crowdlending baseada na Suíça, usa dados alternativos dos smartphones dos tomadores para avaliar a capacidade de crédito. Isso inclui empréstimos em aberto, estado civil, e mais. Ela conseguiu oferecer empréstimos a milhares de pessoas e ainda não teve uma inadimplência ou pagamento atrasado.
Esse é o poder da tecnologia inteligente quando usada com responsabilidade.
Um relatório do Banco Mundial mostra que o uso de dados alternativos pode reduzir significativamente as taxas de inadimplência ao mesmo tempo em que amplia o acesso ao crédito. É uma situação em que todos ganham.
Modelos de Aprendizado de Máquina: os Verdadeiros Cérebros por Trás de Tudo
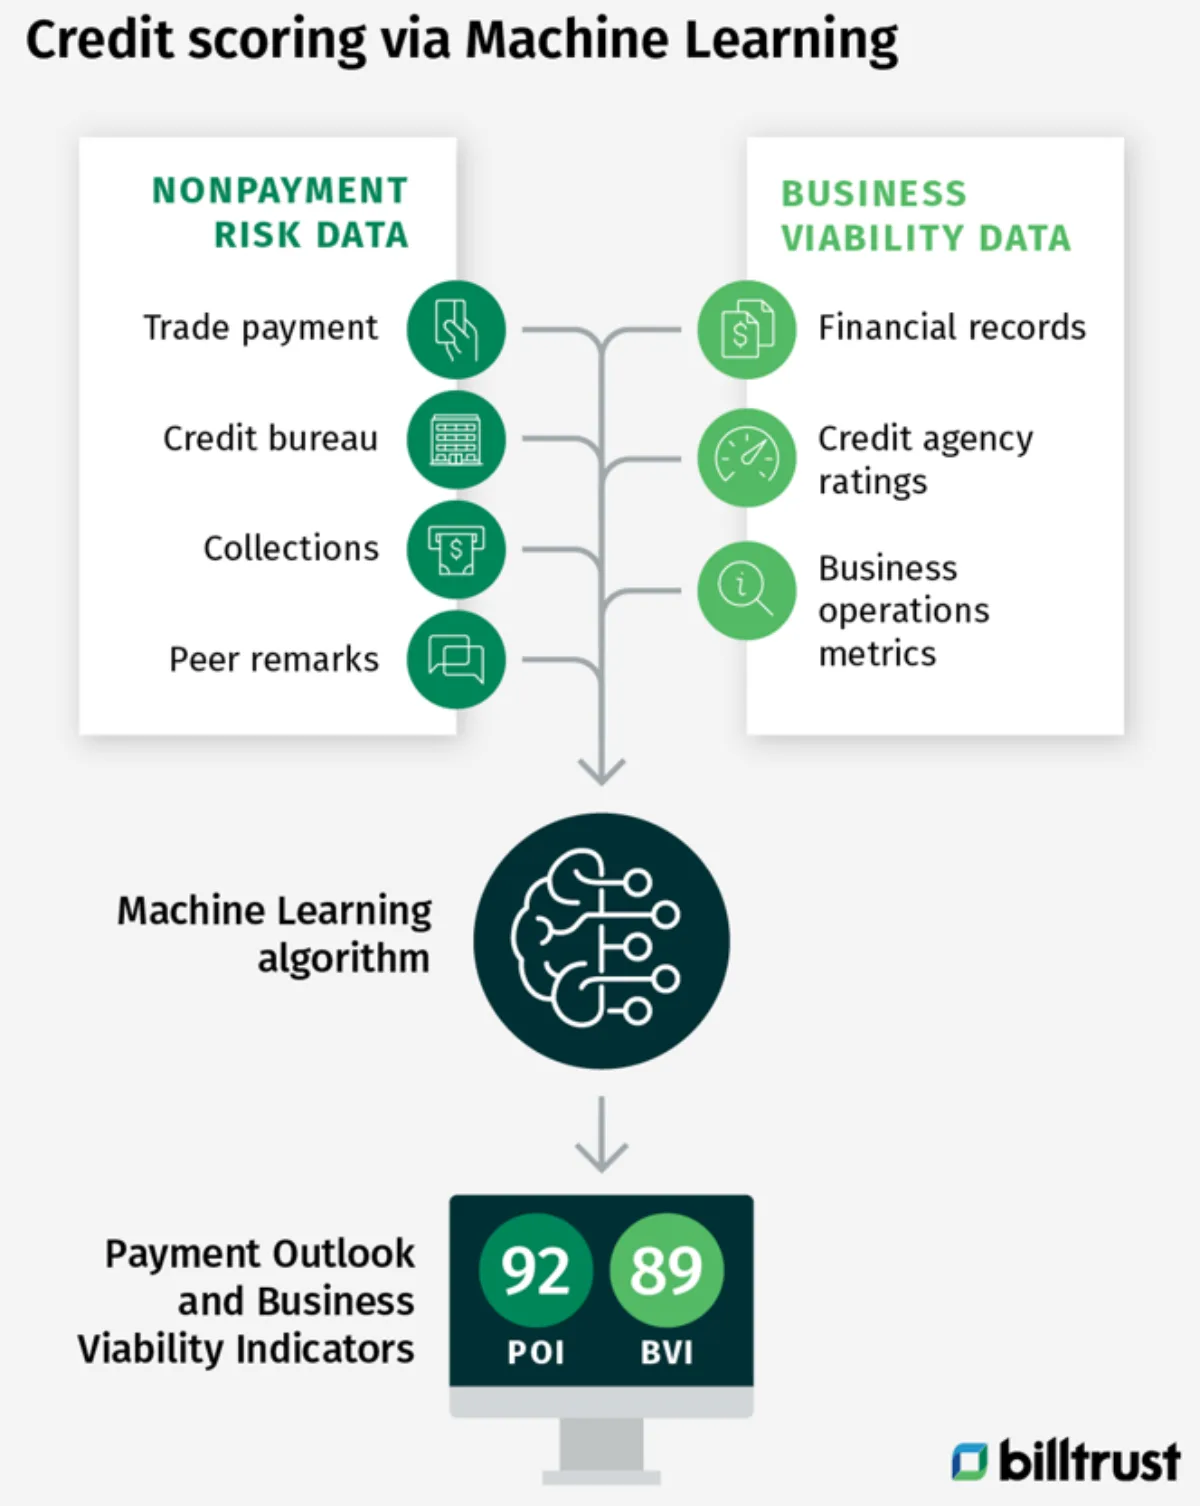
Então, como tudo isso funciona nos bastidores? Milhares, talvez milhões, de empréstimos passados são alimentados em um modelo de aprendizado de máquina. O modelo aprende quais empréstimos entraram em inadimplência e quais não, e então encontra padrões entre eles. Tomadores que moravam em determinada região tendiam a entrar mais em inadimplência? Havia uma ligação entre o valor do empréstimo e o sucesso no pagamento? Pessoas de determinados setores entravam mais em inadimplência?
Quanto mais dados você fornece, mais inteligente ele fica. Com o tempo, esses modelos podem se tornar assustadoramente precisos. Mas ainda têm falhas. Se os dados de entrada forem enviesados ou incompletos, as previsões podem ficar bem distantes da realidade. É aí que a supervisão humana ainda desempenha um papel fundamental. É essencial alimentá-lo com dados que abranjam todos os grupos. Isso facilitará para que as previsões lidem com uma grande variedade de situações.
Monitoramento em Tempo Real: Não é Apenas Uma Análise Pontual
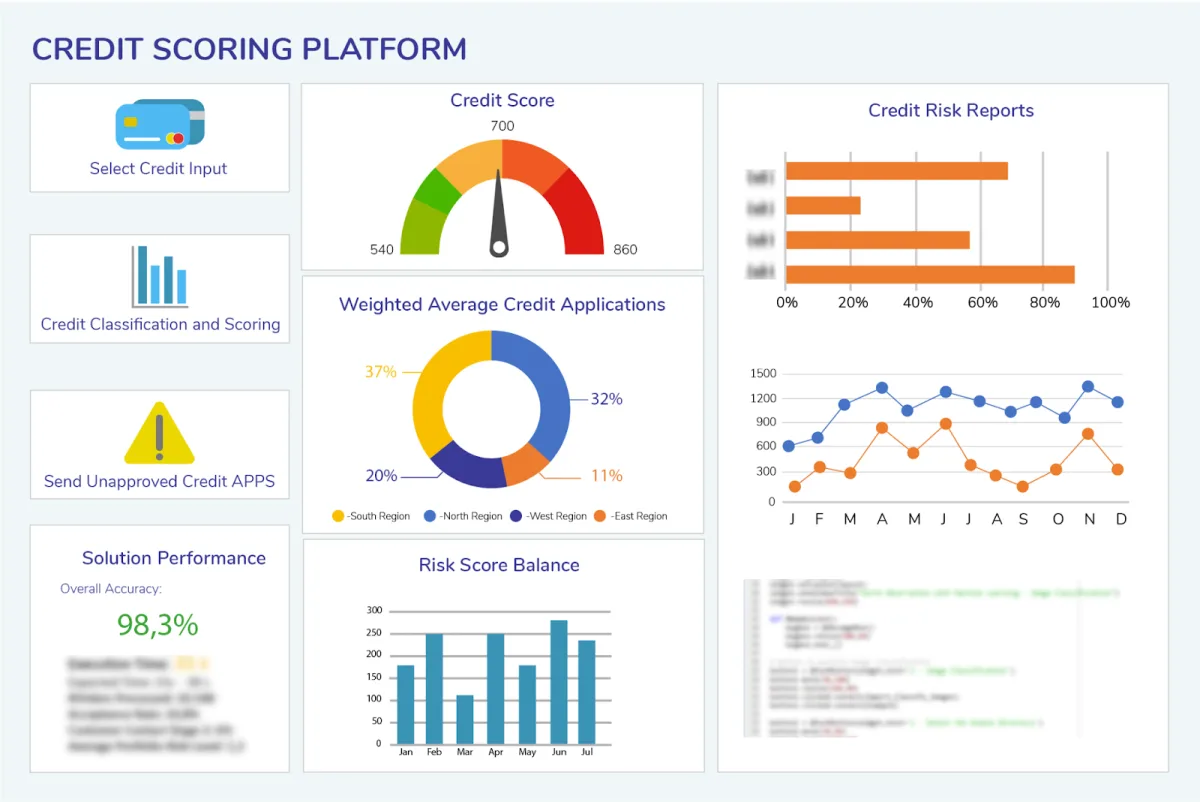
A previsão não para na aprovação do empréstimo. Muitas plataformas continuam monitorando os tomadores em tempo real. Elas conseguem acompanhar o comportamento de pagamento, os hábitos de consumo, e até mudanças na atividade do aplicativo móvel.
Digamos que um tomador que costuma pagar no dia 3 de repente perca dois pagamentos. Uma plataforma inteligente pode sinalizar isso imediatamente, disparar lembretes, oferecer opções de reestruturação, ou iniciar o processo de cobrança antes que o empréstimo saia do controle.
Algumas plataformas até usam análise de sentimento para ler e-mails ou tickets de suporte. Se um tomador começa a escrever em um tom mais estressado ou negativo, isso pode sinalizar dificuldades financeiras. Isso pode parecer invasivo, ou até um tanto perturbador, mas tem se mostrado útil para limitar as inadimplências de empréstimo.
Detecção de Fraude e Verificações de Identidade
Outra peça importante do quebra-cabeça é garantir que a pessoa que está solicitando o empréstimo é realmente real, e não está tentando enganar o sistema. Isso se tornou realmente essencial devido ao surgimento e ao uso crescente de tecnologias como deep fakes para enganar sistemas de reconhecimento facial ao vivo. E não para por aí: hoje em dia, os documentos também são facilmente falsificados, a ponto de ser difícil distinguir um verdadeiro de um falso.
Os credores agora usam reconhecimento facial, escaneamento de documentos, identificação de dispositivo (device fingerprinting) e até verificações de geolocalização para garantir que estão emprestando dinheiro a uma pessoa real.
Uma mudança repentina de endereço IP ou alguém solicitando o empréstimo a partir de um local de alto risco pode levantar sinais de alerta. É como a segurança de um aeroporto, mas para empréstimos. Os sistemas rastreiam comportamentos sutis e inconsistentes e os sinalizam.
Ética e Preocupações com Privacidade: Onde Fica o Limite?
Agora, vamos pausar por um instante. Com toda essa tecnologia espionando a vida das pessoas, as preocupações com privacidade são 100% válidas. Um credor deveria realmente ter permissão para rastrear os hábitos do seu telefone ou vasculhar suas postagens no Facebook? Existe um equilíbrio a ser alcançado entre uma avaliação de risco eficaz e um uso ético dos dados. Muitas plataformas operam sob leis rigorosas de proteção de dados (como o GDPR na Europa), mas outras? Nem tanto.
No fim das contas, a transparência importa. Os tomadores deveriam saber quais dados estão sendo usados, e por quê. Infelizmente, mesmo quando os credores tentam explicar para que seus dados estão sendo usados, os tomadores raramente leem as letras miúdas.
O Futuro: os Modelos Preditivos Ficam Mais Inteligentes
Então, para onde tudo isso está indo? Os modelos só vão ficar mais inteligentes à medida que mais dados se tornam disponíveis. A IA já está sendo usada para simular ambientes econômicos inteiros, testar como os tomadores podem reagir a diferentes taxas de juros, e muito mais. O verdadeiro objetivo? Personalizar os empréstimos para se ajustarem à realidade de cada tomador. Imagine um mundo onde as condições do seu empréstimo se ajustam automaticamente com base em como você está financeiramente.
Considerações Finais
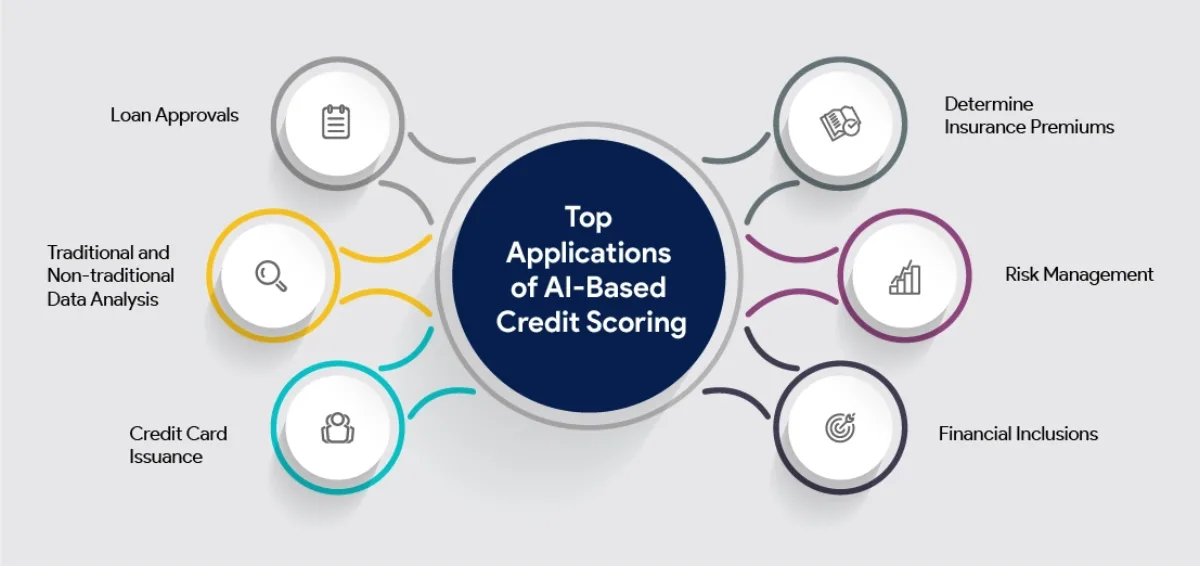
A tecnologia está tornando os empréstimos mais justos, eficientes e acessíveis. Mas não é perfeita. Ainda precisa do toque humano. Seja para estabelecer limites éticos ou para intervir quando a tecnologia erra. A previsão de inadimplência não é apenas sobre matemática. É sobre entender pessoas. E, à medida que a tecnologia continua evoluindo, as plataformas que equilibram razão e coração são as que sairão vencedoras.
Porque, no fim das contas, emprestar dinheiro não é só sobre risco. É sobre confiança. E confiança? Isso ainda é bastante humano. As pessoas não confiam em máquinas. Sem um toque humano, as pessoas não confiarão no sistema e nos processos.
Plataformas de crowdlending como a 8lends permitem que as pessoas distribuam o risco de inadimplência entre vários projetos diferentes, ao mesmo tempo em que compartilham o risco com outros investidores em cada projeto. Felizmente, na 8lends o risco é muito baixo, já que ainda não houve nenhum pagamento atrasado.