Psicologia do Investidor no P2P Lending: Ganância, Medo e Vieses de Decisão
No fim das contas, todo investidor quer retornos sólidos com o mínimo de risco possível. Esse desejo pode ser especialmente intenso no peer-to-peer lending. As plataformas prometem taxas de juros atraentes e acesso fácil a carteiras de empréstimos diversificadas. Mas, por trás de toda decisão de investimento, está a psicologia humana. Emoções e atalhos mentais geralmente guiam os investidores em P2P mais do que fatos e números. Esses influenciadores invisíveis podem distorcer o julgamento e desviar até investidores experientes do caminho certo. Hoje, vamos destacar as principais armadilhas psicológicas do P2P lending. Você também vai aprender como entender sua própria mente pode ser seu investimento mais inteligente até agora.
Como as Emoções Influenciam a Seleção de Empréstimos
É fácil pensar que você está usando a lógica ao escolher em quais empréstimos investir. Mas as emoções guiam silenciosamente a decisão na maioria dos casos. A história de um tomador, ou até mesmo sua foto, pode criar uma confiança baseada em simpatia que faz você ignorar riscos reais. Da mesma forma, você pode se sentir conectado a alguém que parece responsável, mesmo que a pontuação de crédito dessa pessoa diga o contrário.
Vamos usar um exemplo. O Empréstimo A oferece um retorno de 16%, mas carrega um risco de inadimplência de 30%. O Empréstimo B oferece um retorno de 8%, com apenas 2% de chance de inadimplência. Qual você escolherá?
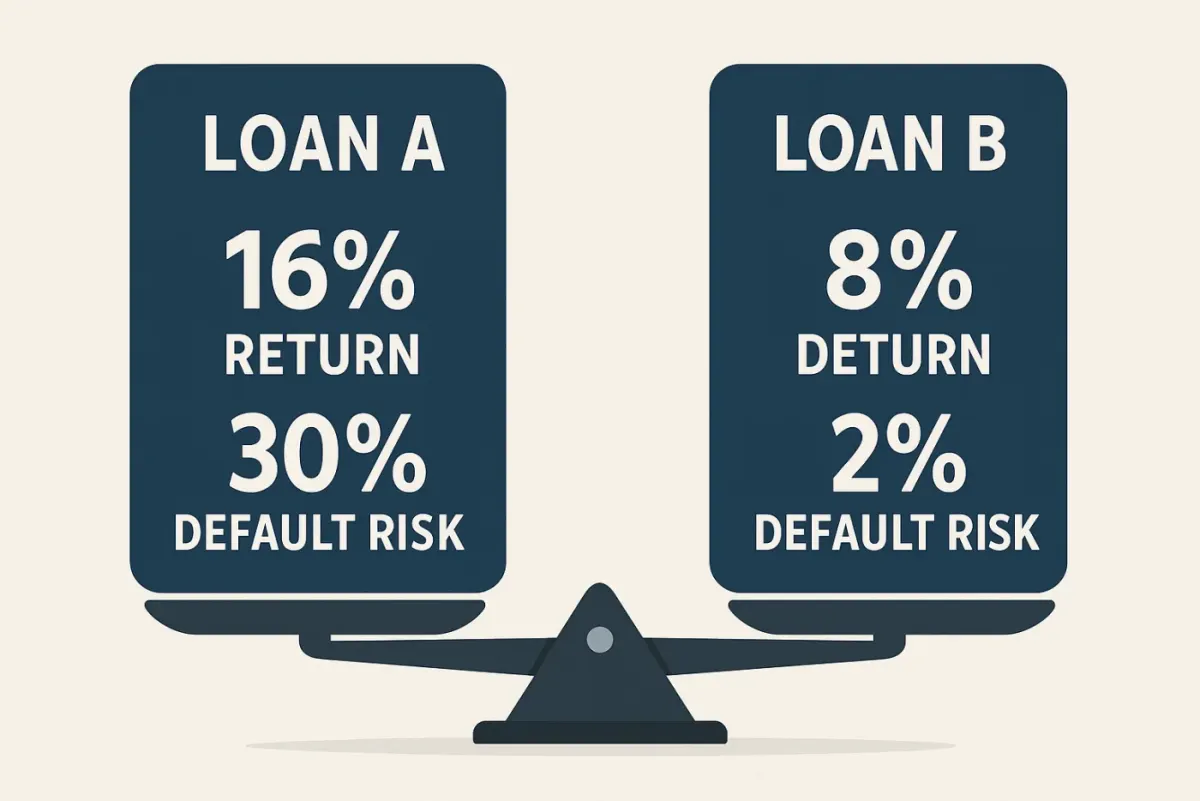
Muitos investidores escolherão o primeiro por causa do retorno alto. Eles ignorarão o fato de que o risco é muito maior. A ganância turva os números. Suponha que você tenha tido uma experiência ruim com um empréstimo semelhante no passado. Você pode evitar o sólido histórico de pagamentos do Empréstimo C porque ele lhe lembra aquela perda. Seu medo faz com que você ignore essa opção, mesmo com sua taxa de pagamento de 90%.
O fato de centenas de pessoas estarem financiando o Empréstimo D faz você sentir que deve ser uma boa escolha, apesar da situação financeira frágil do tomador. Isso é emoção.
A Montanha-Russa Emocional do Investimento em P2P
Um investimento em peer-to-peer (P2P) lending deve ir além dos números para navegar pelos altos e baixos da emoção humana. A promessa de retornos altos pode ser emocionante, assim como a ansiedade de perder seu capital. Essas oscilações emocionais são esperadas.
Investidores de P2P lending bem-sucedidos reconhecem as forças internas em jogo. As seguintes emoções principais moldam seu comportamento de investimento:
Ganância
A tentação de retornos altos pode surgir no momento em que você vê uma taxa de retorno de dois dígitos em uma plataforma de P2P lending. Você vai querer correr atrás de rendimentos mais altos, potencialmente ignorando sinais de alerta.
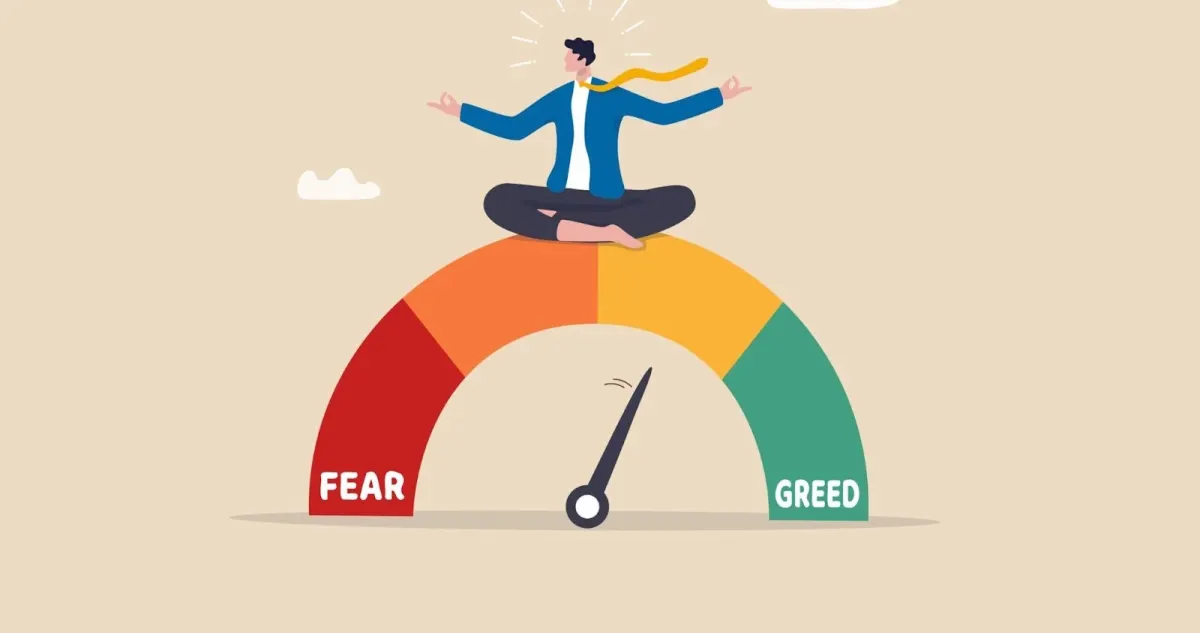
Por exemplo, a promessa de retornos de 15% pode cegá-lo para riscos altos de inadimplência. Um empréstimo que rende 15%, com uma taxa de perda de 12%, gera apenas 3% líquidos. Você precisa reconhecer quando a ambição se transforma em otimismo imprudente.
Medo
Recessões econômicas ou notícias negativas sobre uma plataforma podem causar medo. Até mesmo uma queda de 2% pode desencadear uma venda em pânico. Você pode acabar saindo com $980 de um investimento de $1.000. Isso significa que você vai fixar as perdas e perder uma possível recuperação para $1.080.
O medo já fez investidores saírem cedo demais e perderem oportunidades de recuperação. Alguns acabam evitando investir completamente.
Viés de Confirmação
Esse viés entra em ação assim que você forma uma crença sobre uma plataforma ou estratégia de P2P. Você começa a procurar evidências que sustentem seu ponto de vista e a ignorar tudo o que o contradiz.
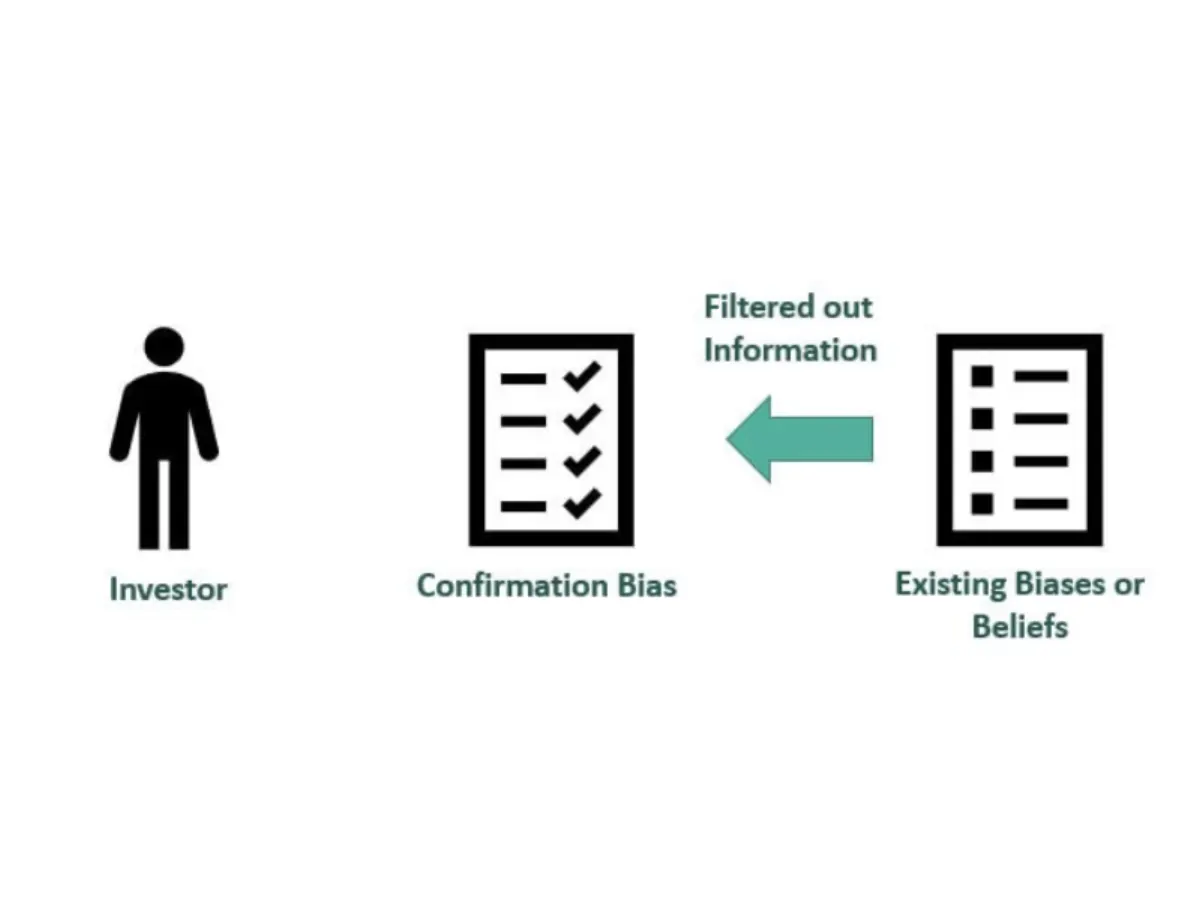
É fácil ignorar sinais de risco do tomador se você acredita que empréstimos de alto rendimento sempre valem a pena. Mantenha-se objetivo e questione suas suposições para tomar decisões de investimento baseadas em dados.
Aversão à Perda
As perdas parecem piores do que os ganhos parecem bons no P2P lending. Esse fenômeno resulta de um viés poderoso que faz você temer as perdas mais do que valoriza os ganhos.
A aversão à perda pode fazer com que os investidores reajam de forma exagerada a pequenos contratempos. Alguns se tornam excessivamente cautelosos depois de uma experiência negativa. Eles acabam investindo pouco e adotando técnicas de diversificação ruins.
Excesso de Confiança
Muitos investidores acreditam que conseguem identificar um empréstimo ruim ou escolher apenas vencedores com base no instinto ou em alguns sucessos passados. Mas a ideia de que você pode ser mais esperto que as plataformas leva a apostas arriscadas.
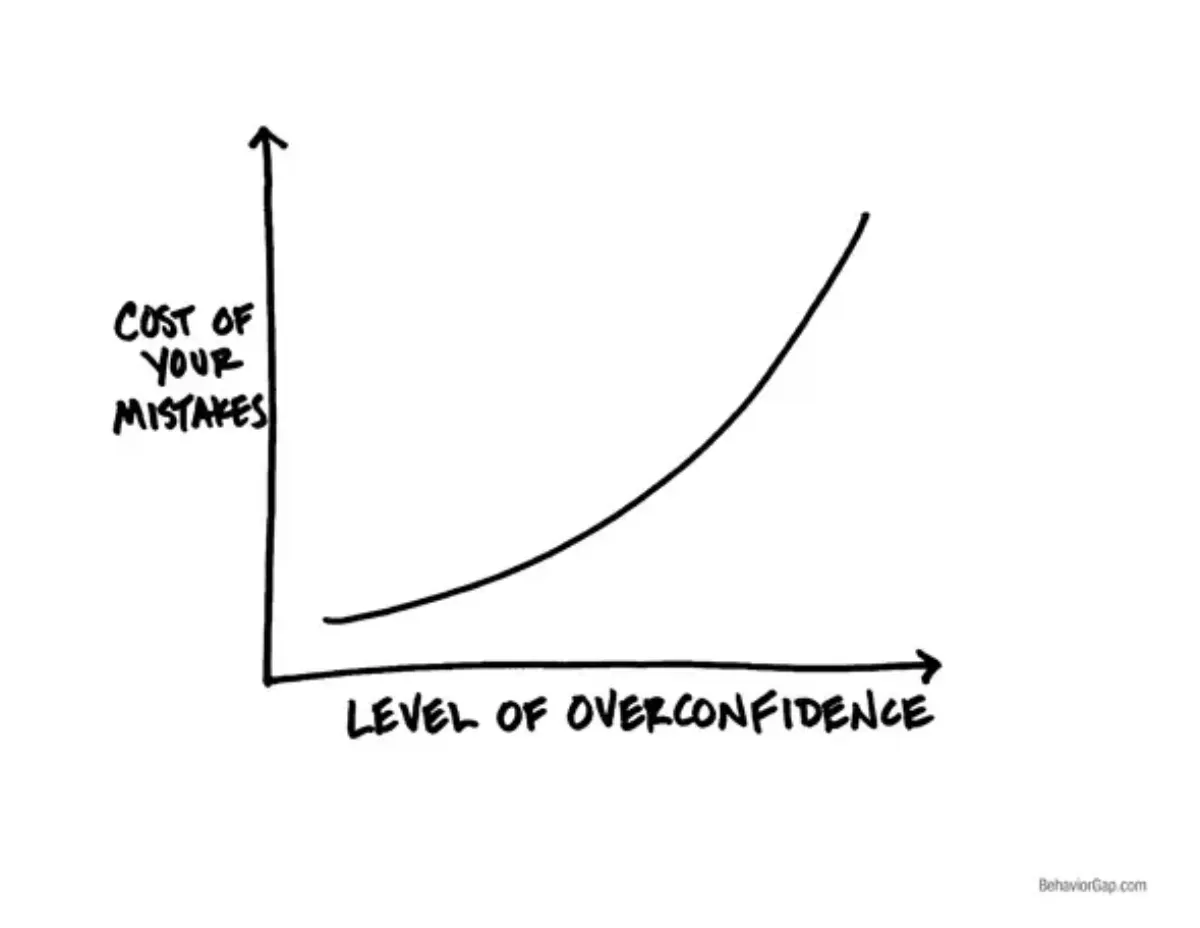
Por exemplo, selecionar cinco empréstimos de alto rendimento e perder dois resulta em uma taxa de inadimplência de 40%. Evite essa ilusão perigosa de controle.
Viés de Recência
Esse viés pode levá-lo a acreditar que um tipo de empréstimo ou plataforma que teve bom desempenho recentemente continuará assim. O pensamento de curto prazo tem levado investidores a correr atrás de vencedores do passado, mas os mercados de P2P são inerentemente voláteis. O que funcionou no mês passado pode não funcionar agora.
Você não quer depender demais do desempenho recente, pois isso pode resultar em entradas mal cronometradas. Em vez disso, dê um passo atrás e avalie as tendências ao longo de períodos mais longos.
É por isso que plataformas inteligentes como a 8lends são construídas para guiar os investidores para além da emoção. A 8lends usa modelos avançados de crédito e análises de desempenho em tempo real, para que você não precise adivinhar nem confiar no instinto. Esteja você preocupado com o comportamento de manada ou com armadilhas de recência, a 8lends ajuda você a tomar decisões mais precisas com base em fatos, não em sentimentos.
Mentalidade de Manada
O Empréstimo D na seção anterior é um exemplo perfeito de mentalidade de manada. O fato de milhares de investidores financiarem um empréstimo de 8% pode convencê-lo, apesar de o projeto de investimento ter uma taxa de inadimplência de 10%. É provável que esse empreendimento entregue um retorno de 2%.
Além disso, seguir a multidão pode levar a empréstimos supervalorizados e a bolhas de plataforma. Você também ficará exposto a riscos não verificados.
Ancoragem
É possível que o primeiro número que você vê fique gravado em sua mente e influencie todas as decisões futuras. Veja o exemplo de um projeto de investimento com retorno esperado de 15%. Suas expectativas permanecem atreladas a esse número inicial, mesmo quando as condições mudam.
Esse viés pode fazer com que você ignore perfis de risco atualizados. Você também pode se recusar a ajustar sua estratégia.
Percepção de Risco vs. Risco Real no P2P Lending
O que você considera uma oportunidade arriscada de P2P lending nem sempre é o que é realmente arriscado. Essa lacuna já custou caro a muitos investidores em P2P.
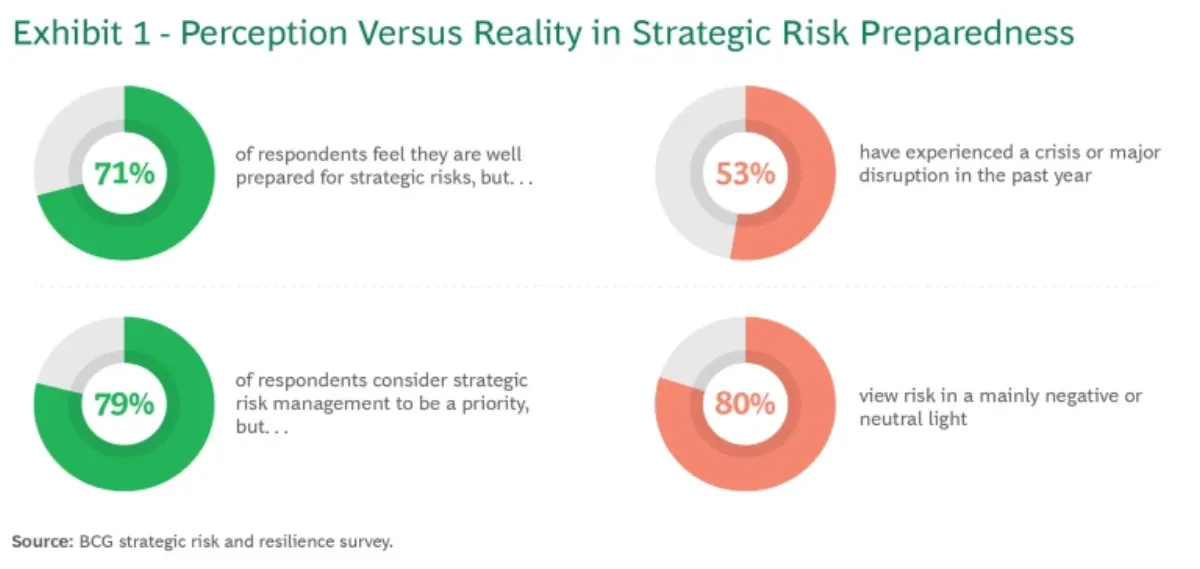
Percepção Versus Realidade na Preparação Estratégica para Riscos. Fonte: pesquisa de risco estratégico e resiliência do BCG
Qualquer investidor consideraria um empréstimo que oferece retornos de 15% uma oportunidade de ouro. Mas você pode estar lidando com um tomador com um histórico de crédito instável. Enquanto isso, um empréstimo de 6% parece sem graça. Mas ele pode oferecer pagamentos confiáveis. O problema é que nossos sentimentos costumam falar mais alto do que os fatos.
Nossos cérebros são programados para reagir a emoções como medo e empolgação. Um pagamento atrasado pode afastá-lo de uma categoria inteira de empréstimos. Algumas vitórias rápidas podem deixá-lo excessivamente confiante. E é fácil esquecer que o que parece uma aposta certa pode ser uma jogada arriscada quando todos os outros parecem estar lucrando.
Investidores que entendem os riscos reais são menos propensos a cair em ilusões. Então, pare de adivinhar e comece a olhar para os números. Quanto mais você se basear em evidências reais, maiores serão suas chances de construir ganhos de longo prazo.
Construindo uma Abordagem Racional para o Investimento em P2P
Você precisa de mais do que apenas o desejo de bons retornos para ter sucesso no P2P lending. Esse investimento exige uma abordagem calma e racional. Decisões emocionais frequentemente levam a maus resultados. Um investidor inteligente aprende a confiar nos dados e seguir um plano. Ele também se mantém firme mesmo quando o mercado muda.
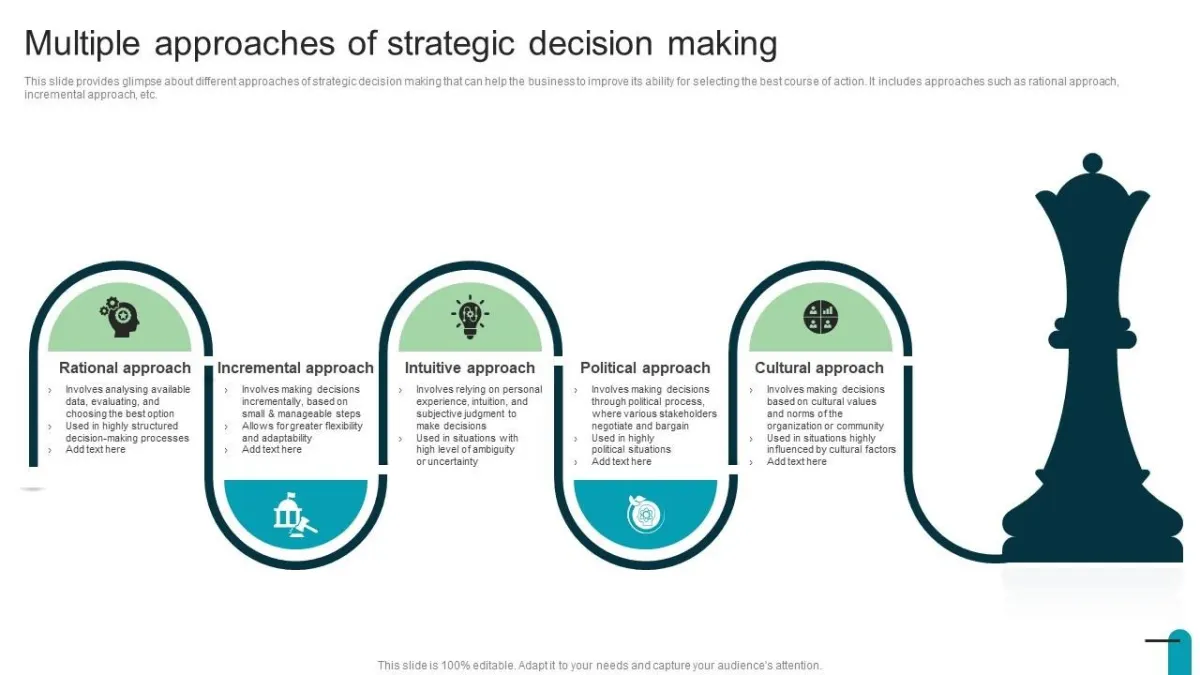
Abordagens para a tomada de decisão estratégica
Você precisa de uma estrutura orientadora, então comece definindo objetivos claros. Você está investindo para obter uma renda mensal estável ou crescimento de longo prazo? Um objetivo claro ajudará você a construir uma estratégia adequada. Use filtros para direcionar empréstimos que combinem com seu nível de risco e diversifique para reduzir o impacto de qualquer inadimplência isolada.
Investidores experientes evitam verificar suas contas com muita frequência. Atualizações frequentes costumam levar a reações emocionais. Isso é particularmente verdadeiro durante quedas de mercado. Em vez disso, defina horários regulares de análise para ajustar ou reequilibrar sua carteira. É essencial acompanhar continuamente suas decisões e resultados. Você quer identificar hábitos emocionais. Quanto mais você aprender com seu comportamento, melhores serão suas decisões futuras.
Uma mentalidade racional não ignora os sentimentos. Ela sabe quando pausar e refletir, e deixa os fatos guiarem o caminho. É assim que você mantém o controle e faz seus investimentos em P2P crescerem.
Como Evitar as Armadilhas Cognitivas
É desafiador evitar vieses emocionais em decisões de peer-to-peer lending em tempo real. Mesmo quem está ciente deles ainda enfrenta dificuldades, já que esses atalhos mentais costumam influenciar nossas escolhas sem que percebamos.
Estas dicas comprovadas podem ajudá-lo a manter a cabeça no lugar para navegar pelas armadilhas cognitivas mais comuns:
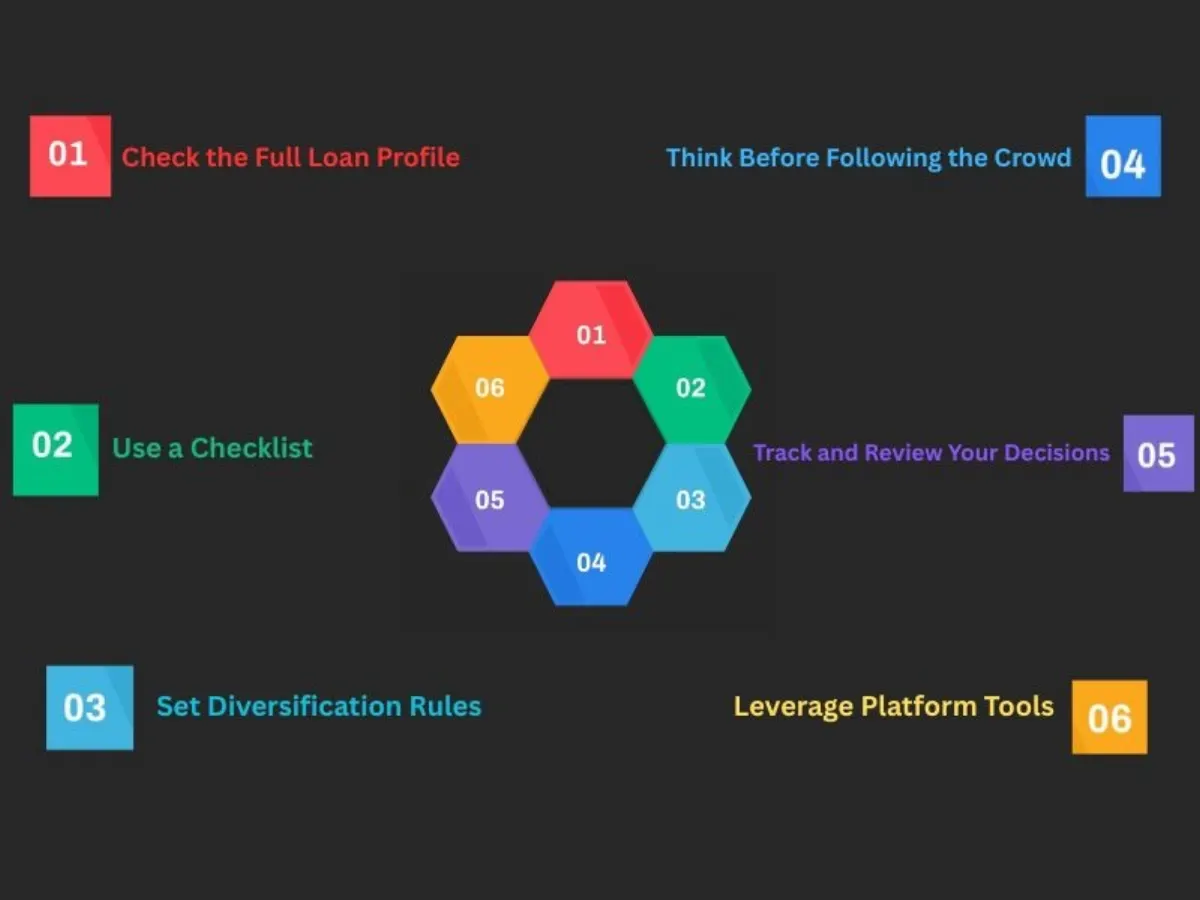
Analise o Perfil Completo do Empréstimo
A taxa de juros é apenas uma parte da equação. Vá além e analise a pontuação de crédito e a situação empregatícia do tomador. Você tomará decisões melhores depois de ter uma visão completa.
Use uma Lista de Verificação Antes de Investir
Uma lista de verificação consistente vai obrigá-lo a avaliar cada empréstimo de forma justa. Ela deve incluir indicadores como termos do empréstimo, classificação de risco e percentual de retorno. Verifique também o histórico do tomador para fundamentar suas decisões.
Estabeleça Regras de Diversificação
Já fomos avisados, ao longo dos anos, sobre não colocar todos os ovos na mesma cesta. Investidores experientes em P2P lending nunca colocam dinheiro demais em um único tipo de empréstimo. Em vez disso, estabelecem limites rígidos por empréstimo e os cumprem.
Pense Antes de Seguir a Multidão
Pare um momento quando um empréstimo é financiado rapidamente. Você está convencido pelos detalhes do empréstimo, ou apenas pela movimentação? Reserve espaço para pensar de forma independente.
Acompanhe e Revise Suas Decisões
Mantenha um registro simples de por que você escolheu cada empréstimo. Com o tempo, você identificará padrões em seu raciocínio.
Equilibrando Emoção e Lógica na Gestão de Carteira
Uma carteira de P2P lending bem gerida vai além dos números. Você precisa saber quando ignorar o coração e ouvir a razão. As emoções podem empurrá-lo em direção a decisões arriscadas ou precipitadas, mas a lógica ajuda você a manter o rumo. No entanto, você não pode ignorar completamente as emoções, pois pode acabar sofrendo esgotamento.
A chave é o equilíbrio. Use a lógica para construir sua estratégia, mas também preste atenção às suas emoções. Faça uma pausa antes de fazer mudanças se estiver se sentindo ansioso, e verifique novamente sua decisão com base nos fatos se estiver excessivamente animado. Siga um cronograma de revisões para reduzir reações impulsivas. Além disso, mantenha anotações sobre suas decisões e seus resultados para aprender com seu comportamento. Com o tempo, você construirá uma carteira inteligente e emocionalmente equilibrada.
Quer uma plataforma que ajude você a investir com clareza – e não com caos? A 8lends é uma plataforma suíça de peer-to-peer lending que combina retornos sólidos com ferramentas transparentes e sensíveis ao comportamento para investir de forma mais inteligente.