Como Avaliar o Anúncio de um Mutuário: Sinais de Alerta e Sinais Positivos
Você está pensando em investir no projeto de um mutuário, em uma casa ou em um empréstimo empresarial? As estatísticas e os retornos podem parecer atraentes à primeira vista. Mas o fato de um anúncio parecer razoável não significa que seja um bom investimento. Para avaliar o anúncio de um mutuário, você precisa ler nas entrelinhas. É possível aprender a identificar sinais de alerta e boas oportunidades se você seguir as regras e tiver paciência. Veja aqui como analisar o anúncio de um mutuário.
Por Que os Anúncios de Mutuários Merecem Toda a Sua Atenção
Você consegue praticamente entender as finanças de uma pessoa ao observar seus anúncios de mutuário. Isso reflete sua intenção e confiabilidade, ajudando você a avaliar o risco em plataformas de peer-to-peer lending, financiamento privado ou crowdfunding.
É fundamental perguntar se o mutuário pode pagar o que pretende. Se o anúncio não deixar isso claro, é hora de olhar com mais atenção. Um único erro pode custar dinheiro, mas uma revisão diligente pode dar origem a uma parceria lucrativa e confiável.
Os 5 Cs do Crédito
Os "5 Cs do Crédito" são um conjunto de critérios que credores profissionais costumam usar para determinar se um mutuário é confiável.
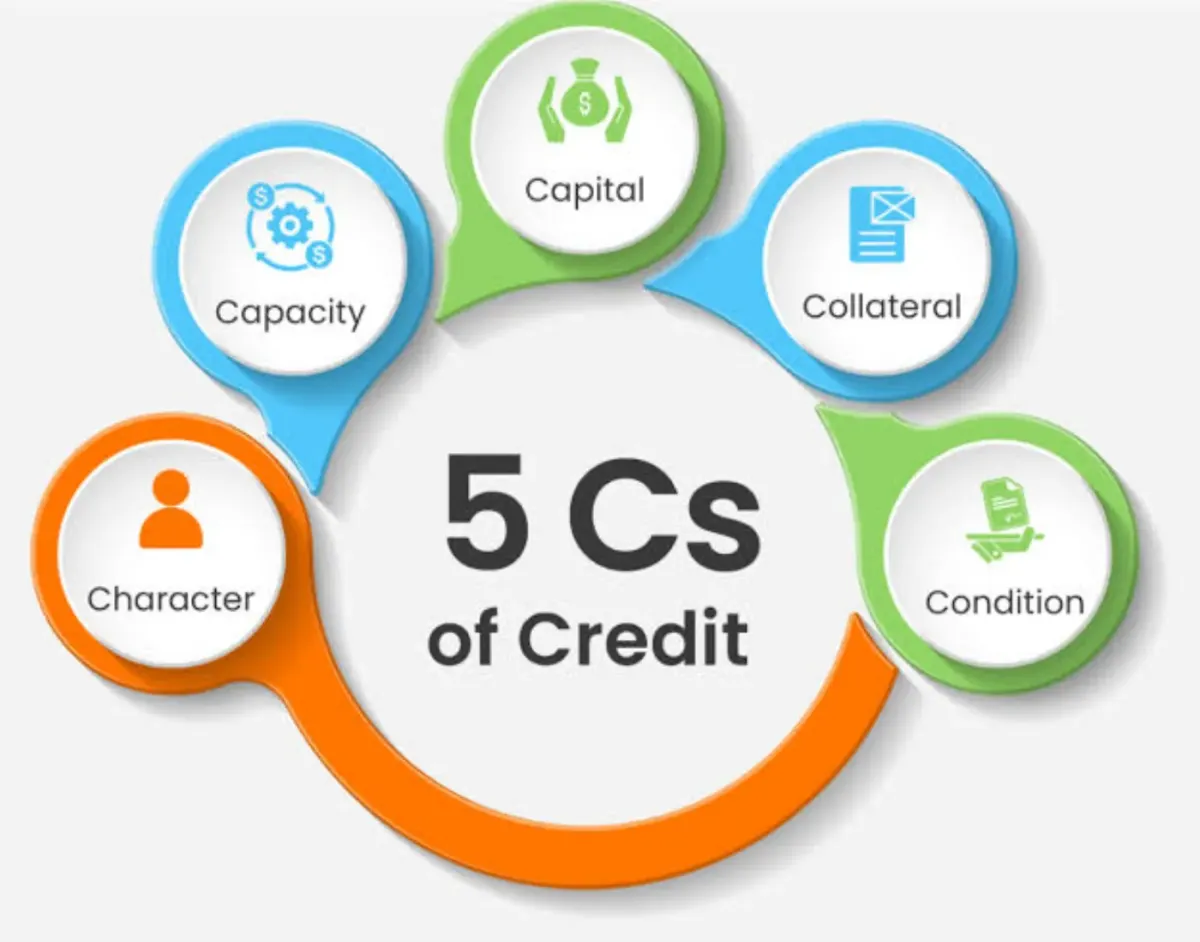
- Caráter: "O mutuário consegue pagar suas dívidas?" Você nem sempre pode conhecê-lo pessoalmente, mas pode analisar seu histórico de crédito, histórico de pagamentos e histórico profissional. Você não deveria confiar seu dinheiro a alguém com histórico de atrasos, problemas legais ou avaliações ruins. Por outro lado, uma pessoa com um histórico limpo parece confiável.
- Capacidade: "Ele tem condições de pagar o empréstimo?" Você precisa conhecer sua receita, dívidas e fluxo de caixa para tomar uma decisão informada. Se alguém está com pouco dinheiro, pode ter dificuldades mesmo com boas intenções.
- Capital: "O que o mutuário já possui?" Isso pode incluir poupança, patrimônio imobiliário ou outros tipos de ativos. Pessoas que tomam dinheiro emprestado para investir em um projeto costumam estar mais comprometidas e preparadas para enfrentar desafios.
- Garantia (colateral): este é o ativo que respalda o empréstimo, como um imóvel ou equipamento. Se algo der errado, a garantia pode ajudar. O investimento costuma ser mais seguro quanto mais forte e fácil de verificar for a garantia.
- Por fim, Condições: os termos do empréstimo e o estado da economia ou do mercado. Até um excelente mutuário pode ter dificuldades em um mercado fraco. Além disso, termos de empréstimo ambíguos ou objetivos pouco claros podem ser sinais de problemas mais graves no futuro.
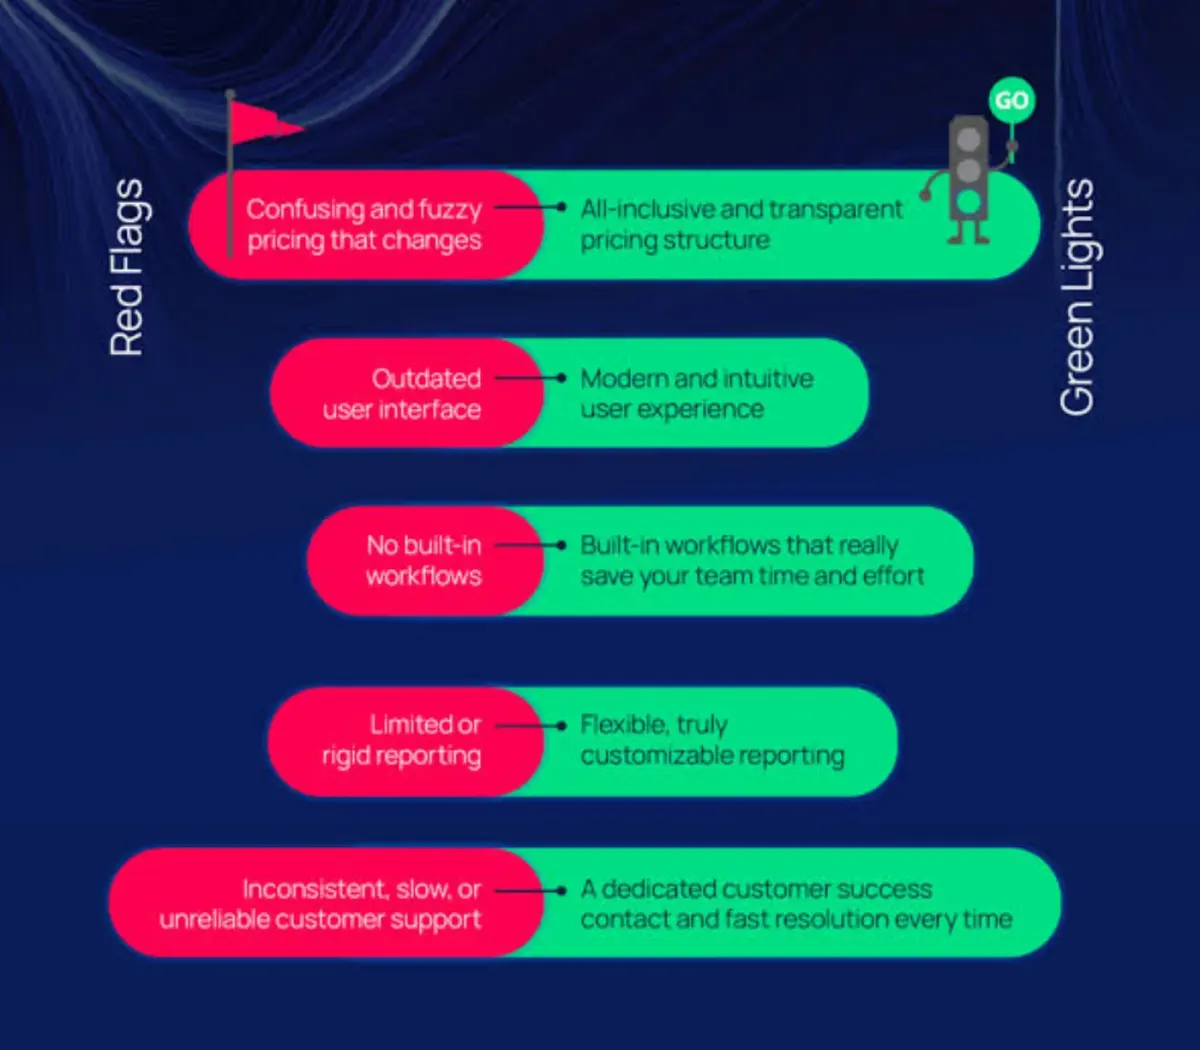
Identificando Sinais de Alerta Antes que Custem Caro
Os anúncios de mutuários às vezes trazem sinais de alerta que nem sempre são óbvios, mas geralmente são suficientes para evitar negócios ruins. Um dos principais sintomas de problema é ter registros financeiros desorganizados ou inadequados. Se os números não fecham ou faltam documentos essenciais, o mutuário pode estar desorganizado ou escondendo algo.
Se uma empresa ou pessoa está ganhando menos dinheiro, é razoável descobrir por quê e se essa tendência vai continuar. Também pode ser um problema se um mutuário depende demais de um único cliente ou fonte de renda. Se essa única conexão se romper, ele pode não conseguir pagar o que deve.
Projeções Irrealistas
Se um anúncio promete grandes lucros sem nenhum risco ou mostra um futuro que parece bom demais para ser verdade, confie no seu instinto. Quando se trata de seus planos, mutuários confiáveis costumam ser honestos sobre os problemas que podem enfrentar.
Atividade Suspeita
Preste atenção aos sinais de como as pessoas agem. Se um mutuário parece estar com pressa para fechar um contrato, não responde às perguntas com clareza ou demora demais para entregar documentos importantes, ele pode estar tentando evitar um exame mais profundo. Se um mutuário nunca trabalhou na área para a qual está pegando o empréstimo, como um investidor imobiliário de primeira viagem iniciando um grande projeto de reforma e revenda, isso também merece atenção.
Outro conjunto de sinais de alerta envolve problemas legais e de funcionamento. Processos pendentes, licenças vencidas ou práticas comerciais estranhas podem indicar que uma empresa é instável ou terá problemas no futuro. E, ao analisar anúncios imobiliários, fique atento a informações de propriedade pouco claras, conflitos de zoneamento ou casas com problemas estruturais não resolvidos.
Em alguns casos extremos, os anúncios podem ser falsos. Alguns sinais de fraude são preços de imóveis exageradamente altos, documentação inconsistente ou históricos profissionais duvidosos. Se o mutuário não confirmar informações básicas ou fornecer identificação, desista, não importa quão boa a transação pareça.
Como Reagir
Plataformas como a 8lends tiram muitos desses riscos das suas costas, avaliando mutuários por meio de métodos rigorosos e baseados em dados. De negócios garantidos por colateral a documentação transparente e entrevistas com mutuários, a 8lends facilita identificar tanto sinais de alerta quanto oportunidades promissoras – sem que você precise ser um perito contábil. Essa é uma das razões pelas quais os investidores confiam na plataforma para entregar opções de empréstimo consistentes e de alto rendimento, sem taxas de plataforma.
Reconhecendo os Sinais Positivos de um Bom Anúncio
Por outro lado, nem todo anúncio é uma má notícia. Alguns mutuários são idôneos, mas é preciso um pouco de esforço para avaliá-los. Como é o anúncio de um bom mutuário? Primeiro, os números fecham. Um anúncio sólido terá documentos financeiros organizados, renda estável e margem suficiente para pagar as parcelas do empréstimo com folga. As empresas devem ter receita consistente ou crescente, e o mutuário deve ter acesso a poupança ou outras fontes de dinheiro.
O comportamento do mutuário também é crucial. Ele responde rapidamente? Está disposto a responder perguntas e fornecer mais informações? Para criar confiança, é essencial ser aberto e profissional. Um candidato bem preparado também terá uma justificativa razoável para o empréstimo. O objetivo deve ser justo, bem pensado e baseado em fatos, seja para expandir um negócio, comprar uma casa ou quitar dívidas. Você deve conseguir ver como o empréstimo se encaixa no plano geral dele e como ele pretende pagá-lo.
Além disso, verifique se o entorno dele é estável. Ele está fazendo negócios em um mercado saudável? Tem uma boa equipe trabalhando para ele? Seus ativos estão segurados, documentados e avaliados corretamente? Todos esses fatores aumentam a probabilidade de que seu investimento permaneça nos trilhos.
Como Fazer a Devida Diligência Corretamente
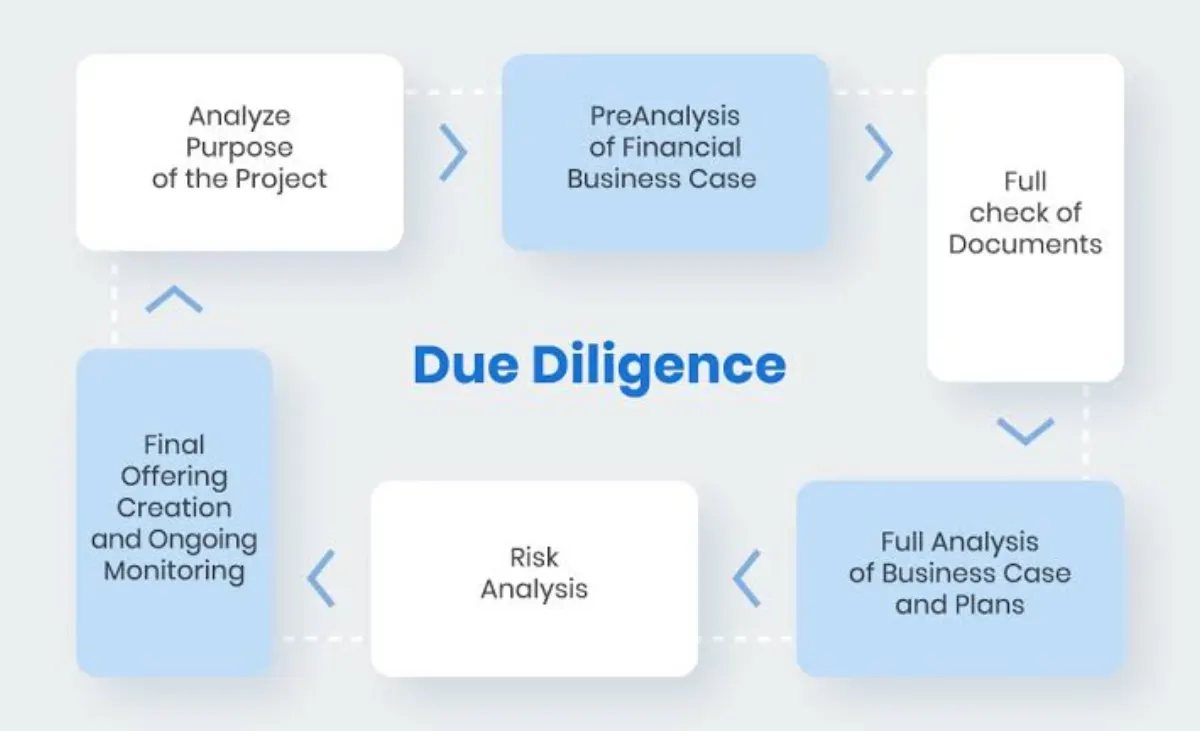
Chegou a hora de colocar em prática tudo o que você aprendeu, agora que já sabe o que procurar e o que evitar. O que diferencia investidores sensatos dos apenas sortudos é que eles fazem sua própria pesquisa.
Para começar, analise cuidadosamente os documentos financeiros do mutuário. Verifique seus registros fiscais, relatórios de renda, extratos bancários e quaisquer orçamentos ou estimativas de projeto que ele fornecer. Não tenha medo de fazer mais perguntas se algo não fizer sentido. Você também deve checar o histórico de crédito dele, inclusive de empréstimos pessoais. Muitas vezes é possível verificar o crédito de uma empresa por meio de fornecedores, distribuidores ou serviços de relatório de crédito.
Também é essencial verificar a renda de alguém. Procure holerites, contratos assinados ou provas concretas que sustentem suas alegações. Se houver garantia envolvida, peça a um terceiro confiável para avaliá-la. Não acredite apenas no que o mutuário diz; certifique-se de que o ativo é real, justificado e legal.
Também pode ser útil fazer uma vistoria do imóvel ou projeto. Uma visita ao local pode revelar muito mais do que imagens ou anúncios, caso você esteja financiando uma compra imobiliária.
Por fim, analise o histórico do mutuário. Verifique avaliações, peça referências e pesquise bancos de dados jurídicos em busca de litígios em andamento ou problemas anteriores.
Conclusão
Todo anúncio traz algum risco. Mas você pode lidar com o risco usando as ferramentas, perguntas e atitude corretas. Você não precisa apostar às cegas; pode aprender com as situações de forma clara, confiante e tranquila.
Quer uma plataforma de empréstimos que respeite sua diligência e a recompense? A 8lends dá a você acesso a empréstimos empresariais totalmente avaliados e de alto rendimento, sem taxas ocultas, promessas infladas ou documentação vaga.