
Co się dzieje, gdy pożyczkobiorca przestaje płacić? Proces odzyskiwania środków w pożyczkach P2P
16 września 20255 min czytania
Wyobraź sobie, że Twoja znajoma wpada w tarapaty i pilnie potrzebuje pożyczki, ale zamiast iść do banku, przychodzi po pieniądze do Ciebie i obiecuje oddać je w ustalonym terminie z niewielką nadwyżką — czymś w rodzaju odsetek. Zapisujesz to sobie, żeby dopilnować sprawy później. To w zasadzie układ korzystny dla obu stron: wierzyciel może dobrze ulokować pieniądze w zamian za wyższy zwrot niż na zwykłym koncie oszczędnościowym, a osoba pożyczająca zyskuje bardziej elastyczne warunki i potencjalnie łagodniejsze oprocentowanie.
Zwrot akcji: znajoma znika bez śladu i nie oddaje pieniędzy.
Pożyczki P2P rosną w siłę jako ciekawy konkurent dla dawnego systemu bankowego, bo łączą strony bezpośrednio, zwykle przez platformę internetową. Gdy jednak pożyczkobiorca nie wywiązuje się z umowy, uruchamia to łańcuch działań windykacyjnych. Przyjrzymy się tu temu, co dzieje się, gdy ktoś przestaje płacić w takim scenariuszu, czego mogą spodziewać się pożyczkodawcy i jak platforma zwykle prowadzi odzyskiwanie środków.
Niewypłacalność w pożyczkach P2P
Niewypłacalność oznacza, że pożyczkobiorca P2P nie zapłacił rat albo w ogóle nie był w stanie spłacić pożyczki. Każda platforma inaczej definiuje moment, w którym pożyczka wchodzi w stan niewypłacalności.
- Opóźniona płatność: 1–30 dni po terminie
- Zaległość: 30–60 dni po terminie
- Niewypłacalność: progi różnią się w zależności od platformy — niektóre czekają 90 dni lub dłużej, natomiast w 8lends pożyczkę uznaje się za niespłacaną po 60 dniach zaległości w płatnościach, i wtedy odzyskiwanie środków przechodzi do niezależnego Collateral Agenta.
Reagowanie na wczesne sygnały ostrzegawcze
Zanim pożyczka trafi do etapu niewypłacalności, większość platform podejmuje działania wyprzedzające, takie jak:
- Przypomnienia o płatności: po pierwszej nieopłaconej racie pożyczkobiorcy dostają automatyczne i ręczne przypomnienia — e-maile, SMS-y albo powiadomienia w aplikacji.
- Okresy karencji: wiele platform daje okres karencji, w którym pożyczkobiorca może zapłacić bez kary.
- Próby renegocjacji: część platform kontaktuje się, żeby omówić restrukturyzację albo plan spłat, zwłaszcza gdy pożyczkobiorca ma za sobą dobrą historię.
W tym czasie pożyczkobiorca ma szansę się zrehabilitować i zaproponować alternatywne rozwiązania.
Jak działa odzyskiwanie środków
Gdy w aplikacji pojawia się informacja o niewypłacalności, uruchamia to procedurę odzyskiwania, która zwykle wygląda tak.
A. Windykacja
Gdy pożyczkobiorca nie odpowiada ani nie reguluje zaległości, platforma uruchamia własne działania windykacyjne albo przekazuje sprawę zewnętrznej firmie windykacyjnej — niczym ogar tropiący dłużnika.
Windykatorzy odpowiadają za:
- Kontakt z pożyczkobiorcą.
- Próbę wynegocjowania ugody lub planu spłat.
- Przekazywanie informacji do biur informacji gospodarczej.
Czasem pożyczkobiorcy odzywają się właśnie na tym etapie i zaczynają spłacać zadłużenie w części lub w całości.
B. Postępowanie sądowe
Jeśli windykacja nie przynosi rezultatów, platforma może rozważyć drogę sądową, co zdarza się najczęściej przy dużych kwotach pożyczek albo u wielokrotnych dłużników. Postępowanie może obejmować uzyskanie wyroku pozwalającego zająć wynagrodzenie albo majątek, a także dochodzenie spłaty z zabezpieczenia, jeśli takie było.
Jest to proces czasochłonny i kosztowny, dlatego wiele platform wybiera tę ścieżkę tylko przy niewypłacalności na duże kwoty.
Nie taki zwrot, na jaki liczyłeś
Gdy trwają działania odzyskujące i wszyscy liczą na dobry finał, pojawia się pytanie, z czym mierzy się wierzyciel i jak taka niewypłacalność go dotyka. Oto co niewypłacalność w P2P oznacza dla wierzycieli.
Koniec regularnych zwrotów
Miesięczne wpłaty od pożyczkobiorcy ustają — to oczywiste — a razem z nimi znikają spodziewane odsetki. Uderza to w przepływy pieniężne i w prognozowane zwroty z inwestycji.
Aktualizacje od platformy
Choć cała sytuacja bywa nieprzyjemna, jest w niej jeden jasny punkt: pożyczkodawca nie zostaje w niewiedzy, zastanawiając się, jak odzyska pieniądze. Platformy zwykle udostępniają panel albo podgląd statusu pożyczki z aktualizacjami takimi jak:
- Opóźniona płatność
- W windykacji
- Częściowy odzysk
- Odpisanie
Możliwy odzysk
Sytuacja nie jest całkiem beznadziejna, bo część pieniędzy wciąż może wrócić. Zależy to jednak od wielu czynników, a przede wszystkim od procedur odzyskiwania wdrożonych przez platformę. Wiele aplikacji raportuje wskaźniki odzysku w przedziale 20–80%, w zależności od rodzaju pożyczki i procedury odzyskiwania.
Nie wszystkie platformy podchodzą do ryzyka tak samo. 8lends jest prowadzona przez Alpha Systems LLC (Saint Vincent i Grenadyny), dostawcę usług w zakresie aktywów wirtualnych nadzorowanego przez FSA SVG, natomiast zabezpieczenia przechowuje niezależny Collateral Agent, Maclear AG (Bazylea, Szwajcaria), nadzorowany przez PolyReg SRO. Platforma łączy ocenę pożyczkobiorcy według ponad 40 kryteriów, pożyczki zabezpieczone majątkiem oraz jasno określoną procedurę odzyskiwania środków, która rusza po 60 dniach zaległości w płatnościach. 8lends nie pobiera od inwestorów prowizji i zabezpiecza każdą pożyczkę realnym majątkiem, ale nie ubezpiecza kapitału i nie gwarantuje zwrotów: odzysk zależy od wartości, jaką uda się uzyskać z zabezpieczenia.
Koniec drogi
Gdy jednak wszystkie działania zawiodą i pieniędzy nie da się odzyskać, aplikacje ostatecznie odpisują je jako pożyczkę straconą. Innymi słowy, oficjalnie uznają ją za nieściągalną. Dla wierzycieli oznacza to stratę. W praktyce pieniądze znikają z Twojego konta i zostają oznaczone jako strata kapitałowa.
W niektórych krajach straty na pożyczkach można rozliczyć podatkowo jako straty kapitałowe albo wierzytelności nieściągalne. Aplikacje często wystawiają na koniec roku zestawienia podatkowe wskazujące, które pożyczki zostały odpisane. Odpisanie to najgorszy możliwy scenariusz i choć boli, takie ryzyko jest częścią gry przy tego typu inwestycjach.
Przewodnik pożyczkodawcy po zarządzaniu ryzykiem
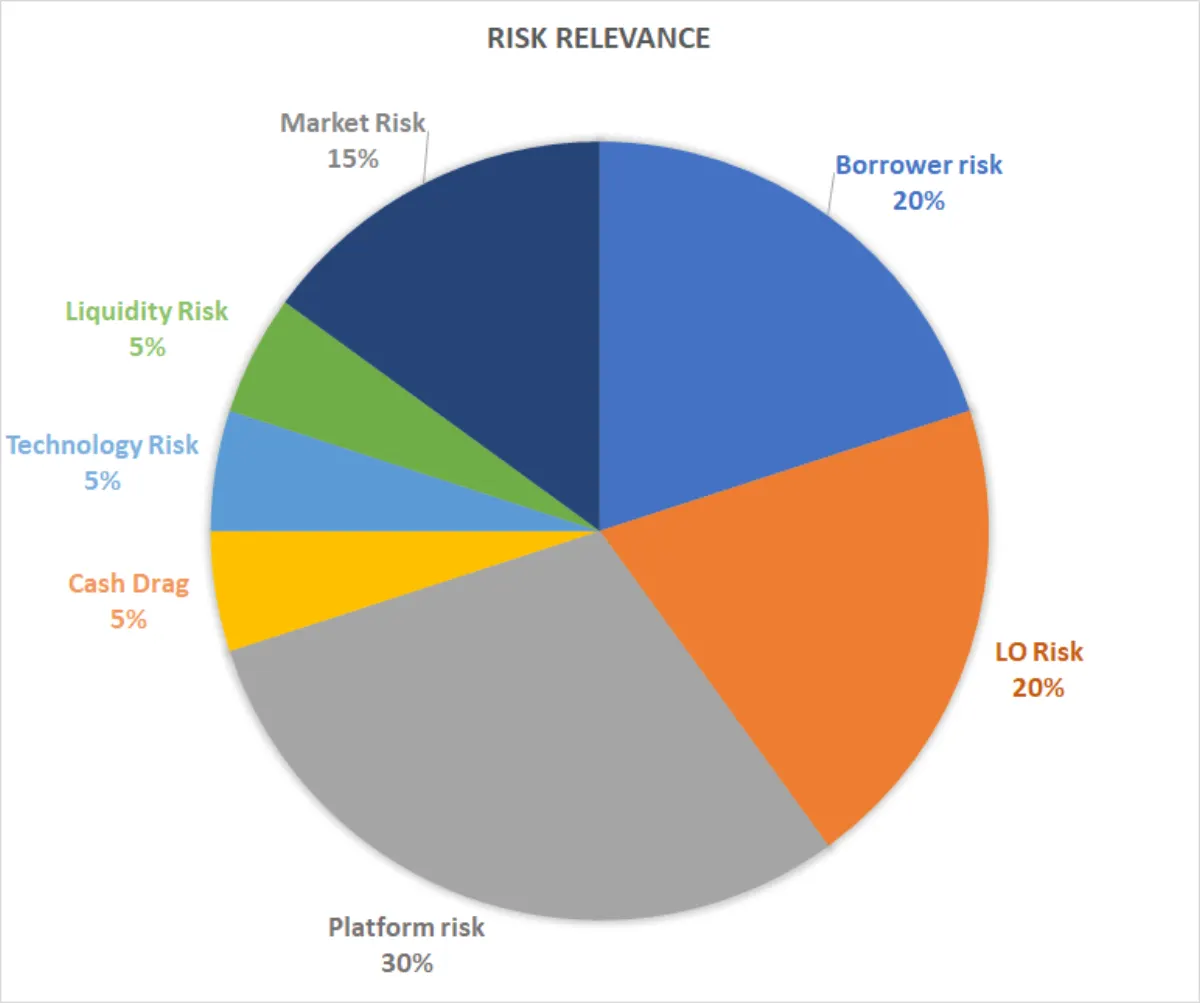
Po przeanalizowaniu tych wszystkich okoliczności — jeśli chodzi o udzielanie pożyczek P2P — oto kilka sprawdzonych strategii ograniczania strat i ryzyka niewypłacalności, czyli pewnych sposobów na zabezpieczenie pieniędzy.
- Rozkładaj pieniądze na różne rodzaje pożyczek i pożyczkobiorców. Klasycznie: nie wkładaj wszystkich jajek do jednego koszyka.
- Sprawdzaj historię pożyczkobiorców, ich ratingi i wcześniejsze transakcje, zanim udzielisz pożyczki.
- Wybieraj aplikacje z aktywną polityką windykacyjną i przejrzystym raportowaniem. Przeanalizujemy to jeszcze nieco dalej.
- Nie inwestuj więcej, niż możesz stracić.
- Reinwestuj zyski w mieszankę pożyczek o niskim i średnim ryzyku.
Liczby nie kłamią
Zanim wybierzesz platformę, sprawdź jej dotychczasowe wyniki.
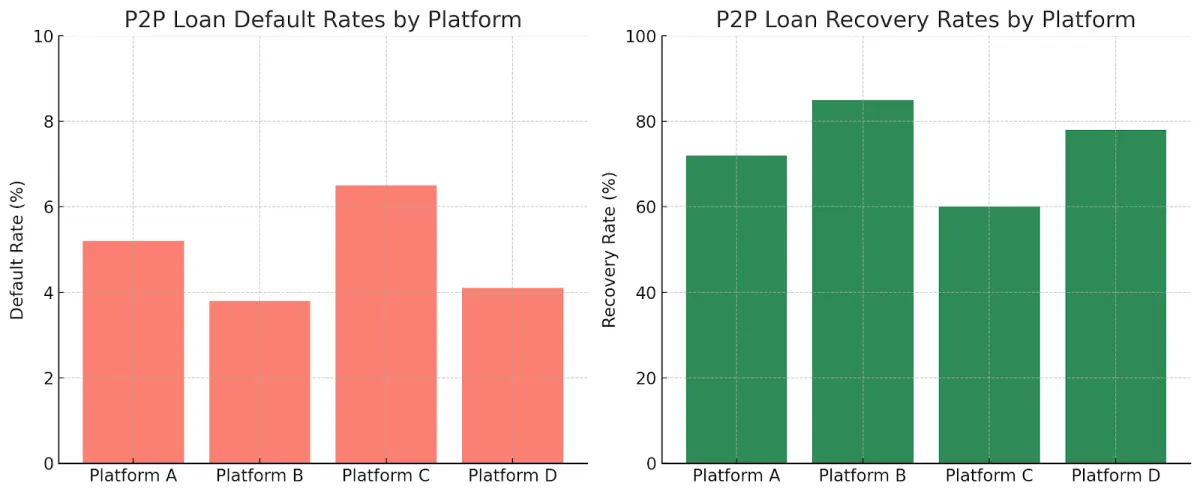
Publikowane szacunki branżowe umieszczają wskaźniki niewypłacalności w P2P mniej więcej między 3,8% a 6,5%, zależnie od tego, jak wygląda weryfikacja pożyczkobiorców i konstrukcja pożyczki. Z jaśniejszej strony wskaźniki odzysku mogą sięgać nawet 85%, choć niektóre podmioty odzyskują marne 60%, zwłaszcza przy pożyczkach niezabezpieczonych.
Platforma B ma niski wskaźnik niewypłacalności (3,8%) i wysoki wskaźnik odzysku (85%), co wskazuje na solidną weryfikację pożyczkobiorców i zdecydowane działania windykacyjne. Z kolei platforma C notuje częstsze przypadki niewypłacalności i słabszą windykację, często z powodu braku zabezpieczenia albo pobłażliwych procedur windykacyjnych.
Uzbrojeni w tę wiedzę wierzyciele mogą podejmować sprytniejsze decyzje.
Jak platformy ograniczają niewypłacalność
Częste wpadki tego rodzaju podkopują zaufanie pożyczkodawców, dlatego platforma z odpowiednimi zabezpieczeniami i wyprzedzającymi procedurami to najlepszy sposób, żeby wszyscy uczestnicy wyszli na swoje. Robią to tak:
Weryfikacja
Wnioskodawcy są zwykle sprawdzani przez weryfikację kredytową, rachunki zysków i strat, analizę relacji długu do dochodu oraz przegląd rachunku bankowego. Zatwierdzani są tylko ci pożyczkobiorcy, którzy spełniają określone kryteria.
Oprocentowanie zależne od ryzyka
Ci bardziej ryzykowni muszą zapłacić premię.
Narzędzia do dywersyfikacji pożyczek
Większość platform zachęca pożyczkodawców, żeby rozkładali środki na wiele pożyczek (na przykład 5 000 N na 100 pożyczkobiorców zamiast 500 000 N dla jednego). Amortyzuje to sytuację, gdy któryś pożyczkobiorca nie spłaci długu.
Zabezpieczeniem mogą być aktywa fizyczne, takie jak samochody czy domy, albo nawet oszczędności i inwestycje.
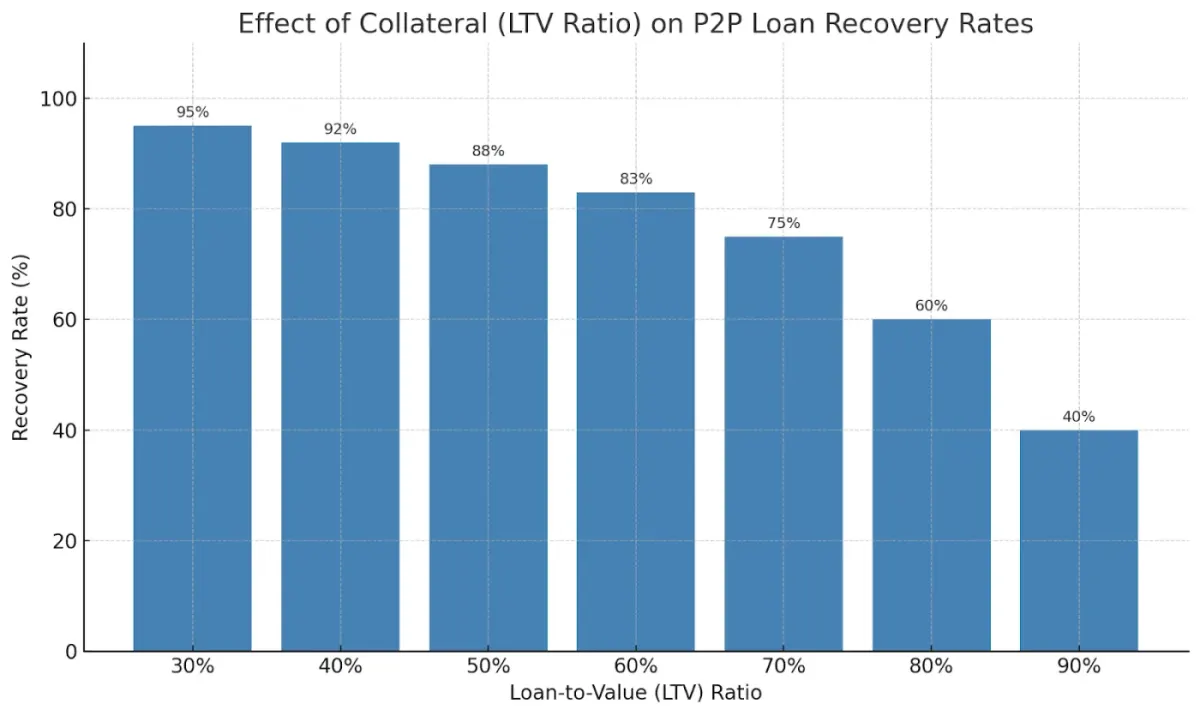
Ten wykres pokazuje, jak zabezpieczenie poprawia odzysk pożyczek P2P.
Gdy pożyczka jest zabezpieczona realnym majątkiem, platforma może zgodnie z prawem przejąć i spieniężyć zabezpieczenie w razie niewypłacalności. Wskaźniki LTV zwykle oscylują wokół 60%, chroniąc pożyczkodawców nawet przy umiarkowanych wahaniach rynku. Wykres pokazuje, że prawdopodobieństwo odzysku pozostaje wysokie, dopóki wartość aktywów nie spadnie poniżej bufora wyznaczonego przez LTV.
Zarządzanie ryzykiem, maksymalizacja zwrotu
Niewypłacalność w pożyczkach P2P jest nieunikniona, dlatego warto rozumieć proces odzyskiwania środków. Odzysk nie jest gwarantowany, ale często bywa możliwy — zwłaszcza na platformach dobrze uregulowanych i działających wyprzedzająco.
Dla pożyczkobiorców zaprzestanie płatności może oznaczać zniszczoną historię kredytową, uporczywe działania windykacyjne i kłopoty prawne. Dla pożyczkodawców oznacza to ponowną ocenę strategii, zaufanie do systemu odzyskiwania stosowanego przez platformę i cierpliwość w trakcie całego procesu. Ostatecznie pożyczki P2P to nie tylko wysokie zwroty; to równoważenie szansy i ryzyka oraz przygotowanie na każdy możliwy scenariusz.
Przeczytaj dalej na 8lends
Jeśli szukasz platformy crowdlendingowej, która poważnie traktuje ryzyko i dba o Twój kapitał tak, jak na to zasługuje, sprawdź 8lends. Dołączysz do społeczności rozsądnych inwestorów finansujących realne firmy, z solidnymi zabezpieczeniami i mocnymi zwrotami.
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu