
Jak ocenić ofertę pożyczkobiorcy: sygnały ostrzegawcze i zielone światła
2 października 20255 min czytania
Rozważasz zainwestowanie w projekt pożyczkobiorcy, w dom albo w pożyczkę dla firmy? Statystyki i zwroty mogą na pierwszy rzut oka wyglądać zachęcająco. To, że oferta wydaje się rozsądna, nie znaczy jednak, że jest dobrą inwestycją. Żeby ocenić ofertę pożyczkobiorcy, trzeba czytać między wierszami. Jeśli będziesz trzymać się zasad i nie spieszyć się, nauczysz się dostrzegać zarówno sygnały ostrzegawcze, jak i dobre okazje. Oto jak analizować ofertę pożyczkobiorcy.
Dlaczego oferty pożyczkobiorców zasługują na pełną uwagę
Po ofercie pożyczkobiorcy można w praktyce poznać jego finanse. Odzwierciedla ona jego intencje i wiarygodność, a dzięki temu pomaga ocenić ryzyko na platformach pożyczek peer-to-peer, w finansowaniu prywatnym czy w crowdfundingu.
Kluczowe pytanie brzmi: czy pożyczkobiorca jest w stanie spłacić to, o co wnioskuje. Jeśli oferta tego jasno nie pokazuje, czas przyjrzeć się jej bliżej. Pojedynczy błąd może kosztować Cię pieniądze, ale rzetelna analiza może dać początek zyskownej i godnej zaufania współpracy.
5 C kredytu
„5 C kredytu” to zestaw kryteriów, których profesjonalni pożyczkodawcy zwykle używają, żeby ustalić, czy pożyczkobiorca jest wiarygodny.
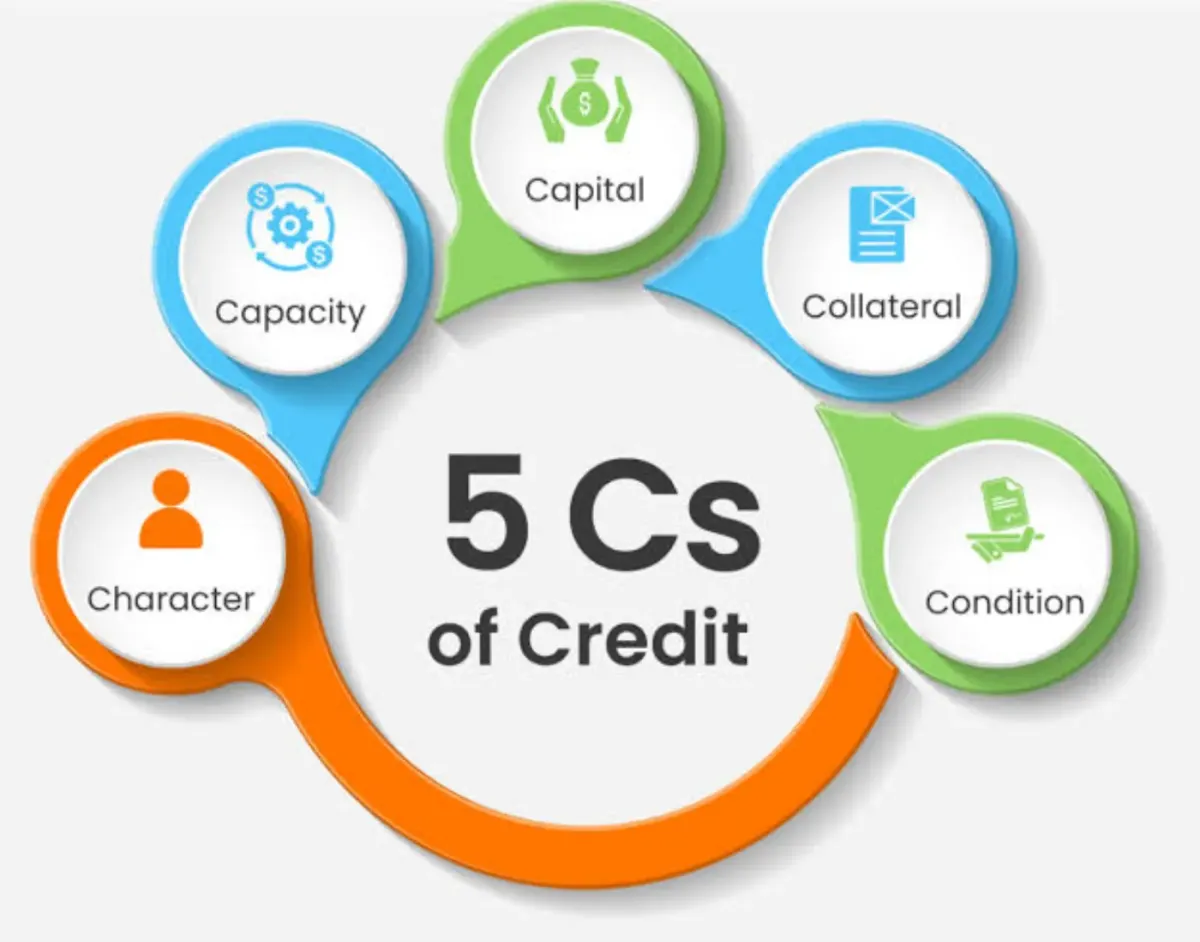
- Character (charakter): „Czy pożyczkobiorca spłaca długi?”. Nie zawsze możesz spotkać się z nim osobiście, ale możesz sprawdzić jego historię kredytową, historię płatności i przebieg pracy zawodowej. Nie powinieneś powierzać pieniędzy komuś, kto ma za sobą opóźnione płatności, problemy prawne albo złe opinie. Z kolei osoba z czystą historią wygląda wiarygodnie.
- Capacity (zdolność): „Czy stać go na spłatę pożyczki?”. Aby podjąć świadomą decyzję, musisz znać jego przychody, zadłużenie i przepływy pieniężne. Jeśli komuś brakuje pieniędzy, może mieć kłopoty nawet przy najlepszych intencjach.
- Capital (kapitał): „Co pożyczkobiorca już posiada?”. Mogą to być oszczędności, udział własny w nieruchomości albo inne rodzaje aktywów. Osoby, które inwestują w projekt również własne środki, są zwykle bardziej zaangażowane i lepiej przygotowane na trudności.
- Collateral (zabezpieczenie): to majątek stanowiący zabezpieczenie pożyczki, na przykład nieruchomość albo sprzęt. Jeśli coś pójdzie nie tak, zabezpieczenie może pomóc. Inwestycja jest zwykle bezpieczniejsza, gdy zabezpieczenie jest mocniejsze i łatwiejsze do zweryfikowania.
- I wreszcie Conditions (warunki): warunki pożyczki oraz stan gospodarki lub rynku. Nawet znakomity pożyczkobiorca może mieć kłopoty na słabym rynku. Także niejasne warunki pożyczki albo nieprecyzyjne cele mogą zapowiadać poważniejsze problemy w przyszłości.
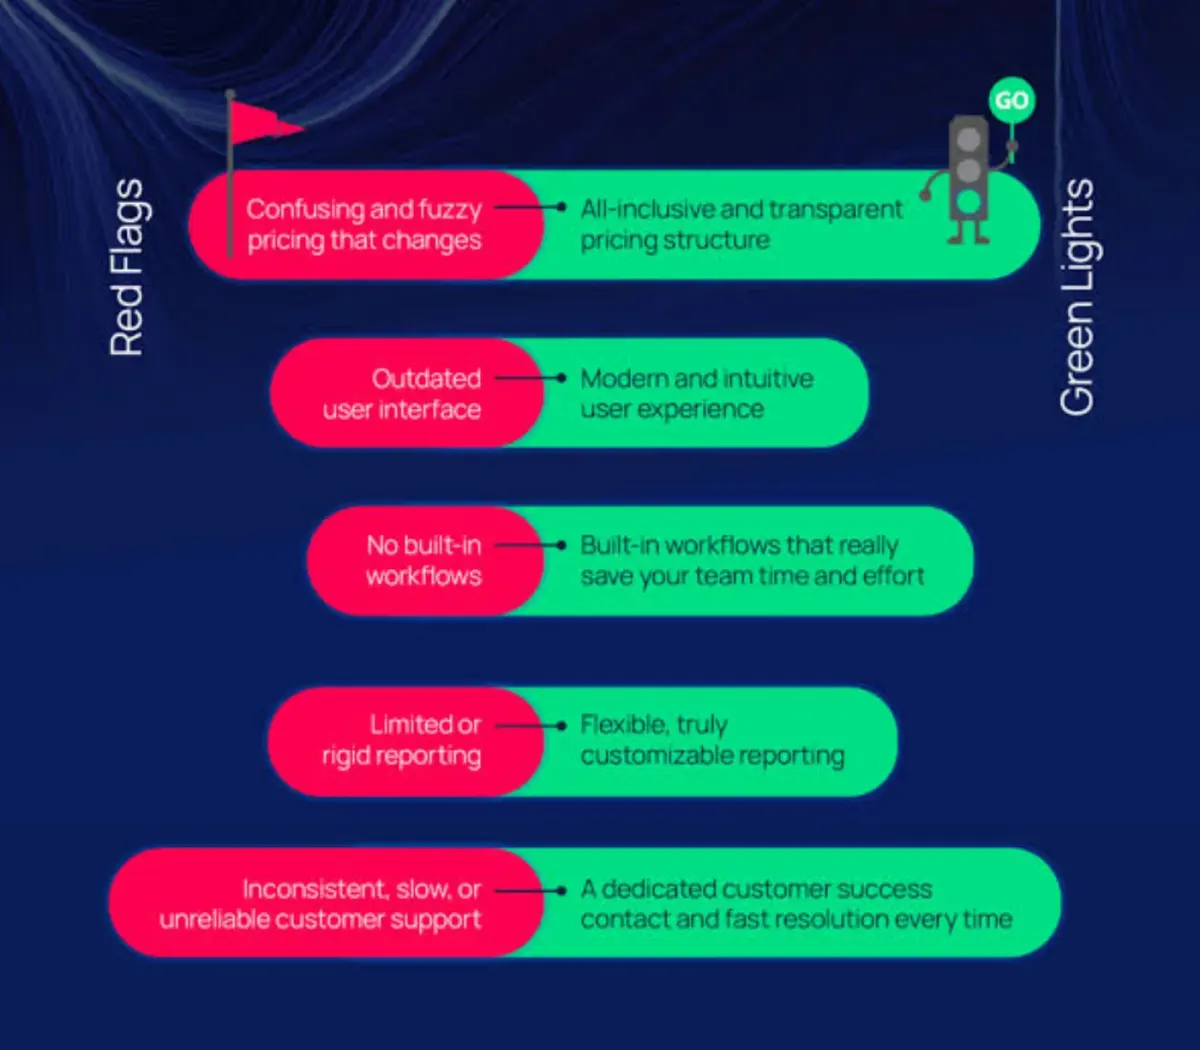
Jak wychwycić sygnały ostrzegawcze, zanim Cię kosztują
Oferty pożyczkobiorców bywają obarczone sygnałami ostrzegawczymi, które nie zawsze są oczywiste, ale zwykle wystarczają, by uniknąć złych transakcji. Jednym z głównych objawów kłopotów są niechlujne lub niepełne dokumenty finansowe. Jeśli liczby się nie zgadzają albo brakuje istotnych dokumentów, pożyczkobiorca może być niezorganizowany lub coś ukrywać.
Jeśli firma lub osoba zarabia mniej, warto ustalić dlaczego i czy ten trend się utrzyma. Problemem może być też zbyt duże uzależnienie pożyczkobiorcy od jednego klienta albo jednego źródła przychodów. Gdy ta jedna relacja się urwie, może zabraknąć środków na spłatę zobowiązania.
Nierealistyczne prognozy
Jeśli oferta obiecuje duże zyski bez ryzyka albo rysuje przyszłość, która wygląda zbyt pięknie, by była prawdziwa, zaufaj intuicji. Wiarygodni pożyczkobiorcy zwykle uczciwie mówią o problemach, które mogą napotkać po drodze.
Podejrzane zachowania
Wyciągaj wnioski z tego, jak ludzie się zachowują. Jeśli pożyczkobiorca wyraźnie spieszy się z domknięciem umowy, nie odpowiada jasno na pytania albo zbyt długo zwleka z dostarczeniem ważnych dokumentów, może próbować uniknąć kontroli. Warto też się zastanowić, gdy pożyczkobiorca nigdy nie pracował w branży, na którą pożycza — na przykład początkujący inwestor w nieruchomości startujący z dużym projektem remontu i odsprzedaży.
Kolejna grupa sygnałów ostrzegawczych to problemy prawne i organizacyjne. Toczące się postępowania sądowe, wygasłe licencje czy dziwne praktyki biznesowe mogą wskazywać, że firma jest niestabilna albo będzie mieć kłopoty w przyszłości. Przy ofertach dotyczących nieruchomości uważaj na niejasne informacje o własności, konflikty dotyczące przeznaczenia terenu oraz budynki z nienaprawionymi wadami konstrukcyjnymi.
W skrajnych przypadkach oferty bywają fałszywe. Sygnałami oszustwa są zawyżone ceny nieruchomości, dokumenty, które do siebie nie pasują, albo podejrzany przebieg pracy zawodowej. Jeśli pożyczkobiorca nie chce potwierdzić podstawowych informacji ani okazać dokumentu tożsamości, odpuść — niezależnie od tego, jak dobrze brzmi transakcja.
Przeciwdziałanie
Platformy takie jak 8lends zdejmują z Ciebie wiele z tych ryzyk, weryfikując pożyczkobiorców rygorystycznymi metodami opartymi na danych. Dzięki transakcjom zabezpieczonym majątkiem, przejrzystej dokumentacji i rozmowom z pożyczkobiorcami 8lends ułatwia dostrzeżenie zarówno sygnałów ostrzegawczych, jak i obiecujących okazji — bez konieczności bycia biegłym księgowym śledczym. To jedna z przyczyn, dla których inwestorzy ufają platformie oferującej stabilne, wysokodochodowe możliwości pożyczkowe bez opłat platformy.
Jak rozpoznać zielone światła mocnej oferty
Z drugiej strony nie każda oferta to zła wiadomość. Część pożyczkobiorców jest w porządku, trzeba tylko włożyć trochę pracy w ich sprawdzenie. Jak wygląda dobra oferta pożyczkobiorcy? Po pierwsze, liczby się zgadzają. Solidna oferta zawiera uporządkowane dokumenty finansowe, stabilne przychody i wystarczający zapas, by bez trudu regulować raty pożyczki. Firmy powinny mieć stałe lub rosnące przychody, a pożyczkobiorca — dostęp do oszczędności lub innych źródeł środków.
Kluczowe jest też zachowanie pożyczkobiorcy. Czy odpowiada szybko? Czy chętnie odpowiada na pytania i przekazuje dodatkowe informacje? Otwartość i profesjonalizm są niezbędne, żeby zbudować zaufanie. Dobrze przygotowany wnioskodawca będzie też mieć rozsądne uzasadnienie pożyczki. Cel powinien być uczciwy, przemyślany i oparty na faktach — niezależnie od tego, czy chodzi o rozwój firmy, zakup domu, czy spłatę zadłużenia. Powinieneś widzieć, jak pożyczka wpisuje się w jego ogólny plan i w jaki sposób zamierza ją spłacić.
Sprawdź również, czy jego otoczenie jest stabilne. Czy działa na zdrowym rynku? Czy ma dobry zespół? Czy jego aktywa są ubezpieczone, udokumentowane i prawidłowo wycenione? Wszystko to zwiększa szansę, że Twoja inwestycja pozostanie na właściwym torze.
Jak przeprowadzić rzetelne due diligence
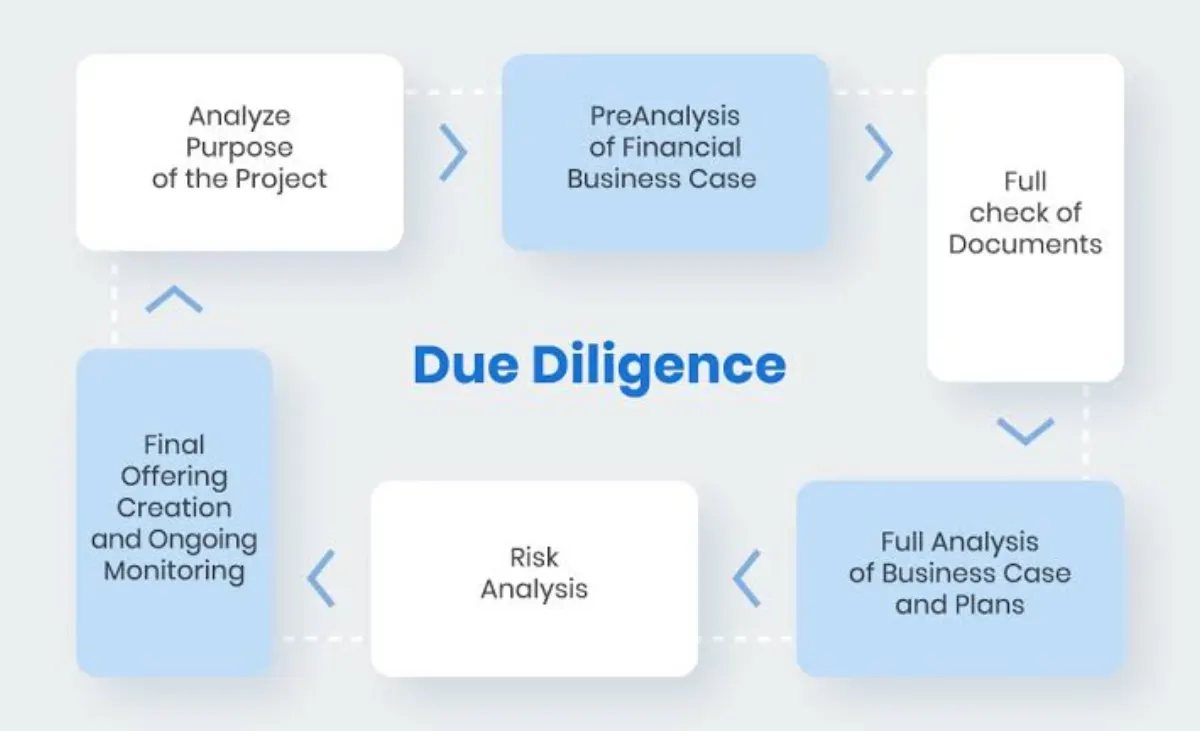
Skoro wiesz już, czego szukać i czego unikać, czas wcielić tę wiedzę w życie. Rozsądnych inwestorów od tych, którzy mają szczęście, odróżnia to, że odrabiają pracę domową.
Na początek dokładnie przejrzyj dokumenty finansowe pożyczkobiorcy. Sprawdź deklaracje podatkowe, raporty o przychodach, wyciągi bankowe oraz wszelkie budżety i kosztorysy projektu, które Ci przekaże. Nie bój się dopytywać, jeśli coś się nie zgadza. Sprawdź też jego historię kredytową, również w zakresie pożyczek prywatnych. Wiarygodność kredytową firmy często można zweryfikować u dostawców, kontrahentów albo w biurach informacji gospodarczej.
Istotne jest również potwierdzenie dochodów. Szukaj pasków wypłat, podpisanych umów albo innych konkretnych dowodów potwierdzających deklaracje. Jeśli pożyczkobiorca przedstawia zabezpieczenie, zleć jego ocenę wiarygodnej, niezależnej stronie. Nie wierz na słowo — upewnij się, że majątek jest realny, uzasadniony i zgodny z prawem.
Pomocna bywa też inspekcja nieruchomości lub projektu. Jeśli finansujesz zakup nieruchomości, wizyta na miejscu może powiedzieć znacznie więcej niż zdjęcia czy opis oferty.
Na koniec przeanalizuj przeszłość pożyczkobiorcy. Sprawdź opinie, poproś o referencje i przeszukaj bazy prawne pod kątem toczących się spraw sądowych oraz wcześniejszych problemów.
Podsumowanie
Każda oferta wiąże się z jakimś ryzykiem. Ale ryzykiem da się zarządzać, jeśli masz właściwe narzędzia, zadajesz właściwe pytania i podchodzisz do sprawy z właściwym nastawieniem. Nie musisz zgadywać w ciemno — możesz oceniać sytuacje jasno, pewnie i spokojnie.
Szukasz platformy pożyczkowej, która docenia Twoją staranność i ją wynagradza? 8lends daje Ci dostęp do w pełni zweryfikowanych, wysokodochodowych pożyczek dla firm — bez ukrytych opłat, bez nadmuchanych obietnic i bez niejasnych dokumentów.
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu