
Najczęstsze mity o ryzyku w pożyczkach P2P
2 września 20253 min czytania
Pożyczki peer-to-peer (P2P) pozwalają ludziom pożyczać pieniądze innym przez serwisy internetowe, z pominięciem banków. Dają pożyczkodawcom wyższe odsetki, a pożyczkobiorcom łatwiejszy dostęp do finansowania. Choć wygląda to prosto i pożytecznie, wiążą się z tym również ryzyka, których ludzie zwykle nie podejrzewają. Rozprawiamy się tu z częstymi nieporozumieniami wokół ryzyka w pożyczkach P2P, korzystając z wielu źródeł, żeby dać Ci pełny obraz.
Czym są pożyczki P2P
Pożyczki peer-to-peer zaczęły się jako nowa alternatywa dla banków — pożyczkodawcy mieli zarabiać więcej, a pożyczkobiorcy szybciej dostawać pieniądze. Ryzyka bywają jednak pomijane. Pożyczkobiorcy mogą przestać płacić, a same platformy mają możliwość upadku. Pożyczki P2P wyrosły z crowdfundingu i rozwinęły się błyskawicznie wraz z rozkwitem fintechu, przyciągając wielu nowych użytkowników. Część wyobrażeń o związanych z nimi zagrożeniach jest jednak chybiona, a to prowadzi do kosztownych decyzji.
Największym problemem są jednak mity, które urosły razem z popularnością pożyczek P2P. Rozprawmy się z ośmioma z nich, opierając się na aktualnych danych i opiniach ekspertów.
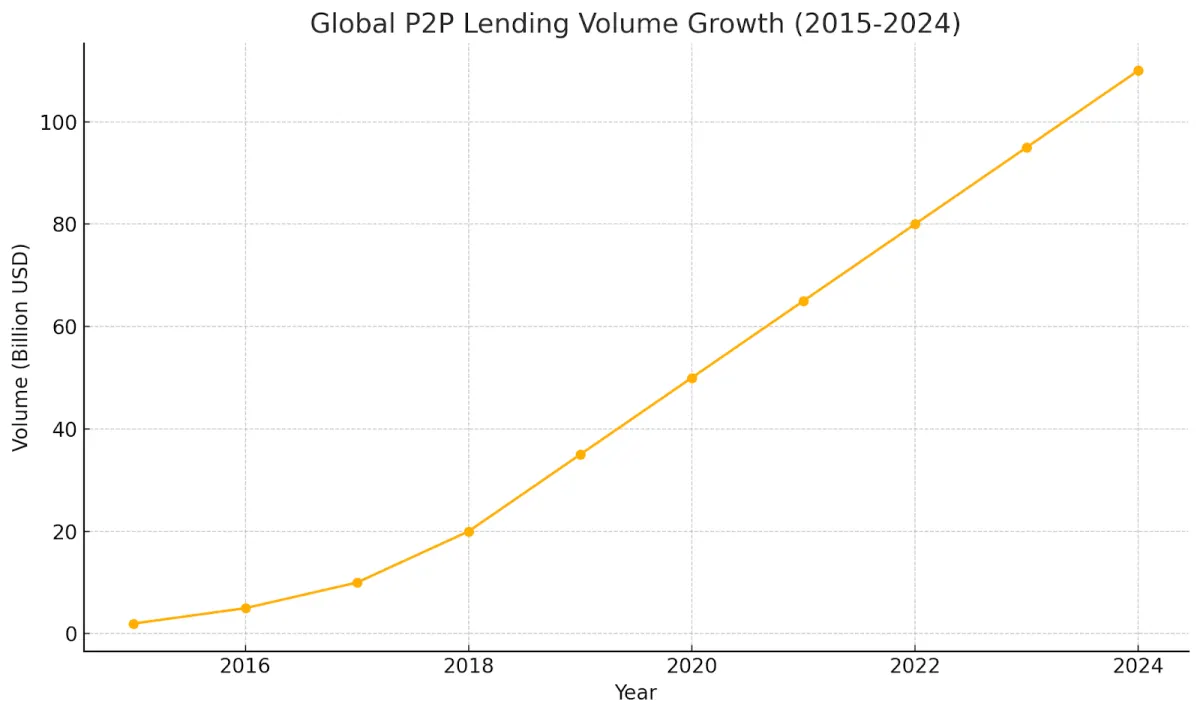
Mity i rzeczywistość po kolei
Wielu inwestorów bierze na wiarę ogólne hasła o pożyczkach peer-to-peer, nie czytając drobnego druku. Wejście w realne przepisy, narzędzia i zabezpieczenia daje jaśniejszy obraz tego, co przed nimi. Jedne opowieści malują pożyczki P2P jako wolną amerykankę. Inne każą wierzyć, że są bezpieczniejsze, niż są w rzeczywistości.
Przebijemy się przez szum i pokażemy rozwiązania oraz praktyki, które kształtują realne wyniki. To bliskie spojrzenie wyjaśnia, jak regulacje, ocena kredytowa, obsługa niewypłacalności i zmiany rynkowe działają razem, dzięki czemu Twoje decyzje opierają się na twardym gruncie. Skoro to ustaliliśmy, weźmy się za pierwszy duży mit.
Mit nr 1: pożyczki P2P są nieuregulowane i niebezpieczne
Mit: wielu inwestorów sądzi, że pożyczki P2P działają bez reguł, jak Dziki Zachód, i są bardzo ryzykowne.
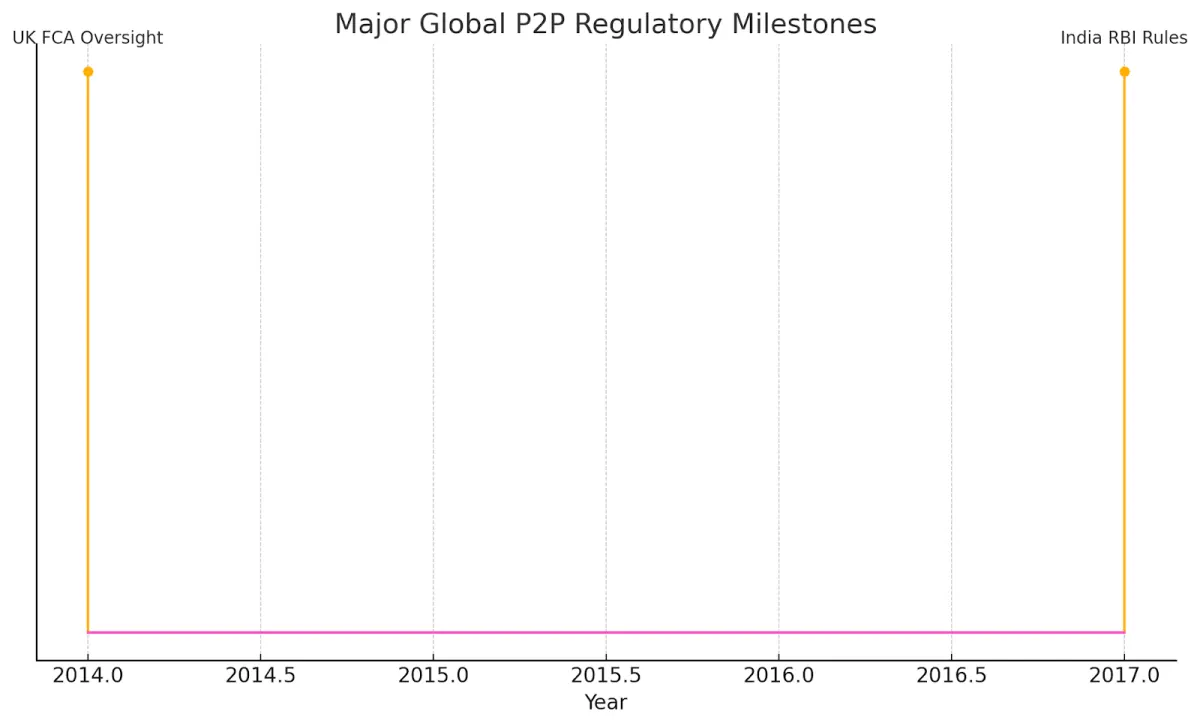
Rzeczywistość: pożyczki P2P podlegają przepisom w wielu krajach. W Wielkiej Brytanii Financial Conduct Authority (FCA) nadzoruje je od 2014 roku, dzięki czemu platformy trzymają się jasnych standardów i chronią użytkowników. W Indiach Reserve Bank of India (RBI) ustanowił w 2017 roku zasady wymagające jasnych ujawnień, rachunków powierniczych i ostrzeżeń o ryzyku. Przepisy ograniczają część ryzyka, ale niewypłacalność i upadki platform wciąż się zdarzają, więc inwestorzy muszą zachować czujność.
Mit nr 2: wszyscy pożyczkobiorcy na platformach P2P są wysoce ryzykowni
Mit: ludzie zakładają, że P2P obsługuje tylko tych, których banki odrzuciły.
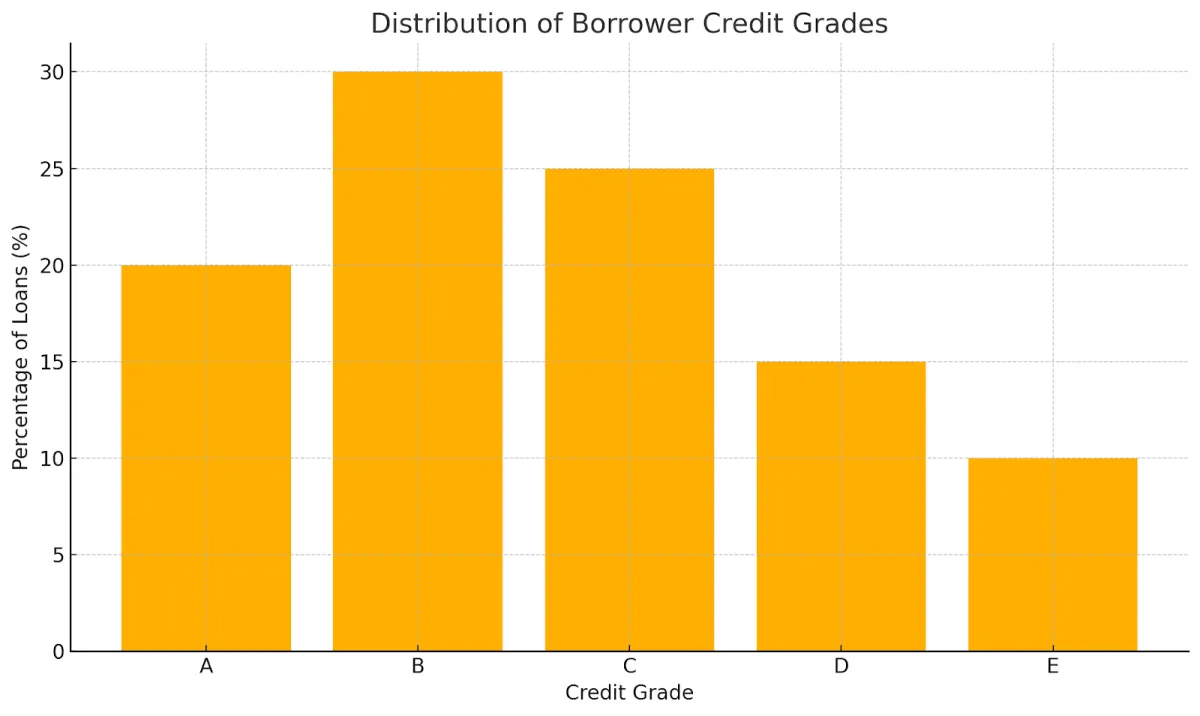
Rzeczywistość: platformy korzystają z narzędzi i danych do weryfikacji kredytowej. 8lends, na przykład, pokazuje szczegółowe dane o pożyczkobiorcach, więc pożyczkodawcy mogą sami ocenić ryzyko. W Szwajcarii przepisy nakazują platformom łączyć pożyczkodawców z mieszanką ocen kredytowych, od najwyższych po niższe. Inwestorzy wybierają pożyczki według ratingu, co podważa przekonanie, że wszyscy pożyczkobiorcy są ryzykowni.
Mit nr 3: platformy pożyczek P2P gwarantują pożyczki
Mit: niektórzy wierzą, że platformy ubezpieczają pożyczki tak, jak banki ubezpieczają depozyty.
Rzeczywistość: większość serwisów P2P jedynie łączy pożyczkodawców z pożyczkobiorcami. Całe ryzyko kredytowe ponosi pożyczkodawca, jeśli pożyczkobiorca nie spłaci. Investopedia przestrzega, że pożyczkodawcy muszą liczyć się z niewypłacalnością. Przepisy RBI w Indiach zabraniają platformom obiecywania wsparcia w spłacie. Część platform oferuje „fundusze rezerwowe”, ale różnią się one zakresem i nie gwarantują pełnego zwrotu.
Mit nr 4: dywersyfikacja eliminuje całe ryzyko w pożyczkach P2P
Mit: rozłożenie pieniędzy na wiele pożyczek eliminuje całe ryzyko.
Rzeczywistość: rozłożenie środków na wiele pożyczek zmniejsza cios, gdy jedna zawiedzie, ale nie usuwa pozostałych ryzyk. Eksperci wskazują na zagrożenia takie jak zbyt duża ekspozycja na jedną platformę albo szeroka dekoniunktura rynkowa. Badanie pokazuje, że pożyczanie zbyt dużych kwot jednemu pożyczkobiorcy nadal podnosi prawdopodobieństwo niewypłacalności. Dywersyfikacja pomaga, ale nie jest pełną tarczą.
Mit nr 5: pożyczki P2P są tak bezpieczne jak depozyty bankowe
Mit: niektórzy porównują bezpieczeństwo P2P z bankowymi kontami oszczędnościowymi.
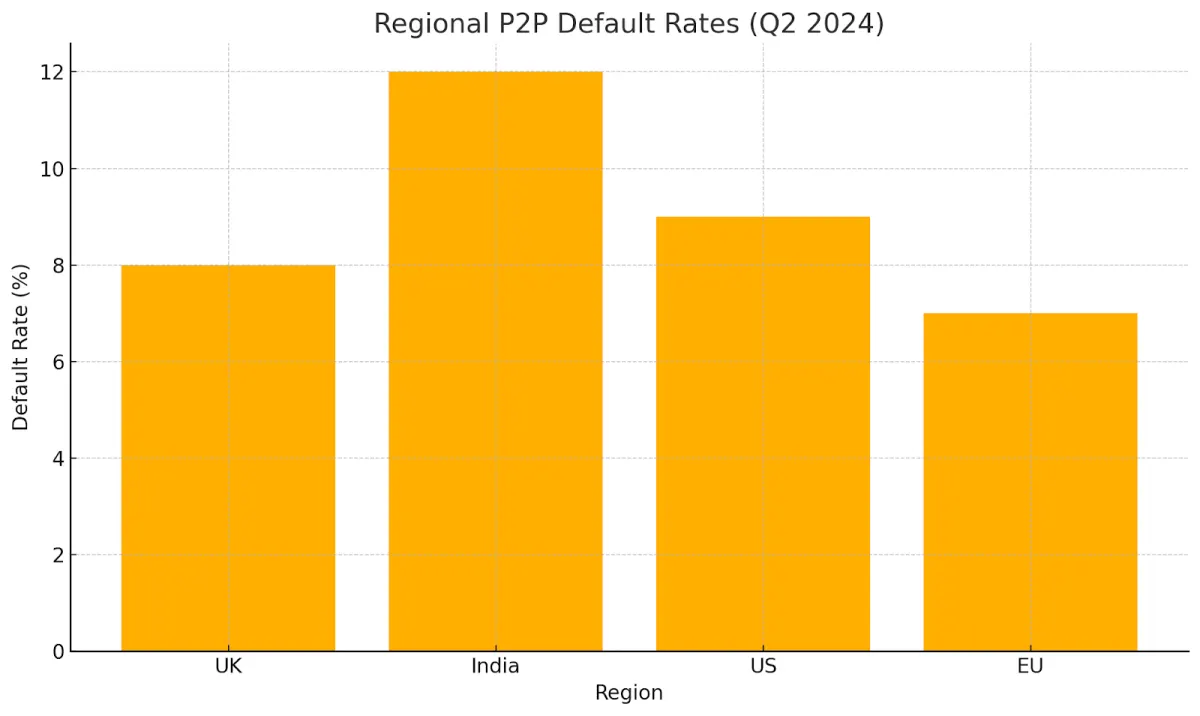
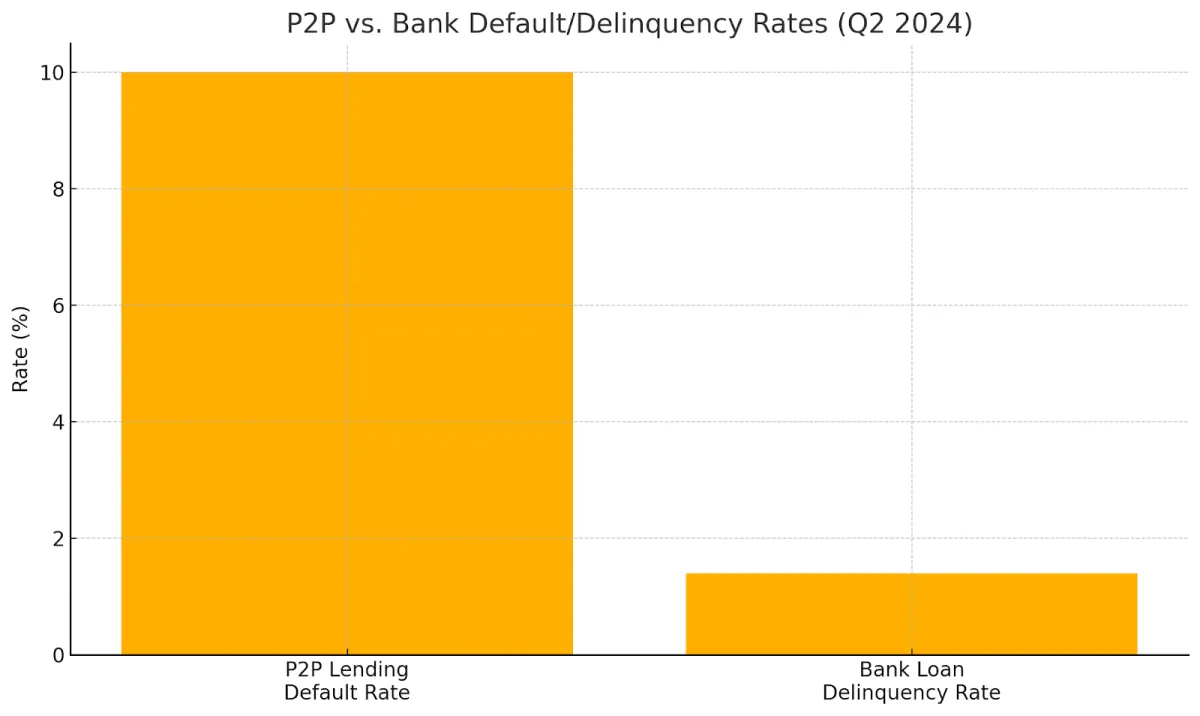
Rzeczywistość: depozyty bankowe często objęte są gwarancjami państwowymi, a pożyczki P2P — nie. Całe ryzyko bierze na siebie inwestor indywidualny. Wskaźniki niewypłacalności w P2P potrafią przekraczać 10%, podczas gdy opóźnienia w bankach utrzymują się w okolicach 1,4% według stanu na II kw. 2024. Wyższe zwroty odzwierciedlają wyższe ryzyko, co sprawia, że P2P bardzo różni się od konta oszczędnościowego.
Mit nr 6: ocena ryzyka w pożyczkach P2P jest niemożliwa
Mit: wielu zakłada, że ocena ryzyka jest zbyt złożona albo że brakuje danych.
Rzeczywistość: platformy dają mnóstwo narzędzi — oceny kredytowe, ratingi pożyczek i wykresy dotychczasowych wyników. Zewnętrzne serwisy, takie jak Orchard czy dv01, dokładają kolejne warstwy analizy ryzyka. Inwestorzy korzystają z tych informacji, żeby dobrać pożyczki do własnego poziomu komfortu.
Mit nr 7: inwestycje w pożyczki P2P są wysoce płynne
Mit: inwestorzy często sądzą, że mogą wycofać pieniądze w dowolnym momencie.
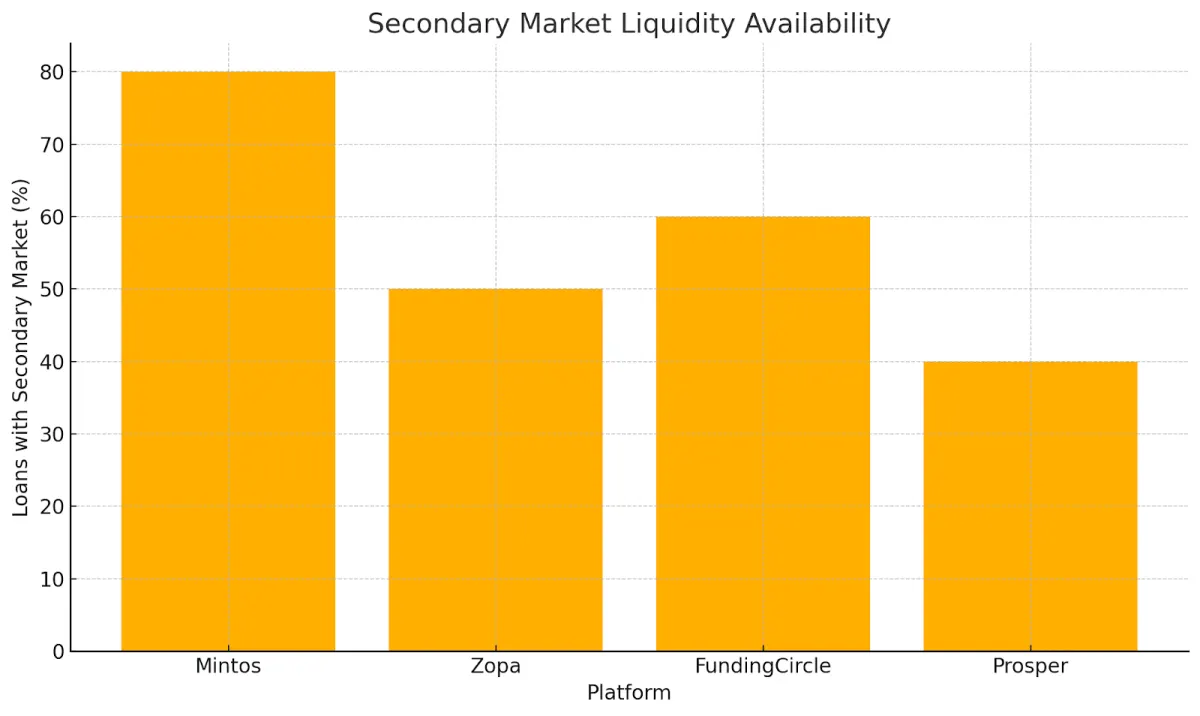
Rzeczywistość: płynność zależy od platformy. Niektóre prowadzą rynek wtórny do sprzedaży pożyczek, ale w trudnych czasach potrafi on wyschnąć. Eksperci ostrzegają, że jeśli pożyczek nie da się sprzedać wcześniej, gotówka pozostaje zamrożona, a Ty możesz przegapić inne okazje. Kluczowe jest planowanie z uwzględnieniem możliwych opóźnień, zwłaszcza bez stabilnego rynku wtórnego.
Mit nr 8: platformy P2P są odporne na ryzyko cybernetyczne i operacyjne
Mit: serwisy P2P nigdy nie padają ofiarą włamań ani awarii. Pożyczkodawcy zakładają, że ich dane i pieniądze są cały czas bezpieczne.
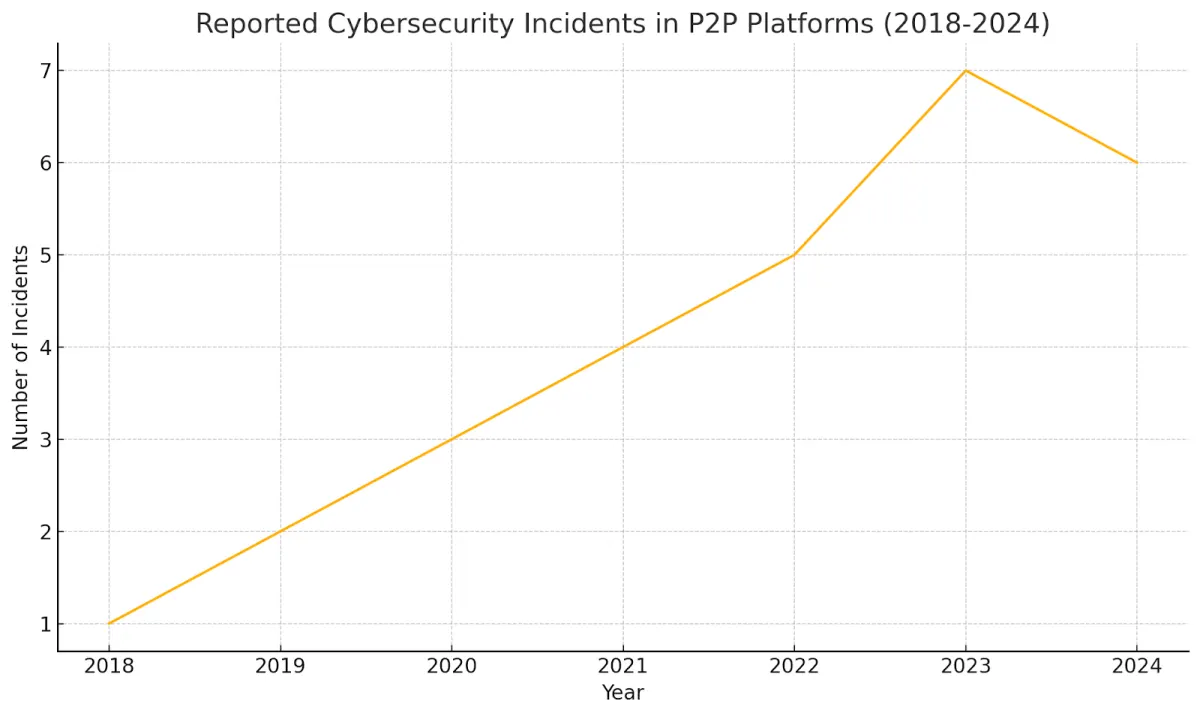
Rzeczywistość: platformy mierzą się z cyberatakami i awariami systemów, które mogą ujawnić dane osobowe albo zablokować środki na czas przestoju. Naruszenia bezpieczeństwa mogą prowadzić do kradzieży tożsamości lub oszustw, a awarie wstrzymują obsługę pożyczek i obrót nimi.
Żeby się przed tym chronić, solidne platformy, takie jak 8lends, stosują szyfrowanie, uwierzytelnianie wieloskładnikowe, regularne audyty bezpieczeństwa, testy penetracyjne i jasne plany reagowania na incydenty. Zanim zaczniesz pożyczać, sprawdź certyfikaty bezpieczeństwa serwisu i opublikowane mechanizmy kontroli ryzyka, żeby wiedzieć, jak radzi sobie z tymi ukrytymi zagrożeniami.
Dla lepszego obrazu poniżej tabela zestawiająca ryzyka z odpowiadającymi im mitami:
| Kategoria ryzyka | Mit | Rzeczywistość |
|---|---|---|
| Ryzyko regulacyjne | Nieuregulowane i niebezpieczne | Uregulowane w wielu krajach, np. przez FCA i RBI, z zasadami ochrony konsumenta |
| Ryzyko kredytowe | Wszyscy pożyczkobiorcy są wysoce ryzykowni | Platformy oceniają zdolność kredytową i oferują zróżnicowane poziomy ryzyka |
| Ryzyko gwarancji | Platformy gwarantują pożyczki | Ryzyko kredytowe ponoszą pożyczkodawcy; gwarancji zwykle się nie udziela |
| Ryzyko dywersyfikacji | Dywersyfikacja eliminuje całe ryzyko | Ogranicza, ale nie usuwa ryzyka platformy ani ryzyka systemowego |
| Ryzyko bezpieczeństwa | Tak bezpieczne jak depozyty bankowe | Bardziej ryzykowne, bez gwarancji państwa, z wyższym poziomem niewypłacalności |
| Ryzyko oceny | Nie da się ocenić ryzyka | Dostępne są narzędzia i dane do oceny ryzyka |
| Ryzyko płynności | Wysoce płynne inwestycje | Bywa różnie, rynki wtórne nie zawsze są dostępne, możliwe opóźnienia |
Pożyczki transgraniczne i rozbieżność przepisów
Transgraniczne pożyczki P2P niosą własny zestaw kłopotów prawnych i regulacyjnych, gdy pieniądze przepływają między krajami. Każde państwo ma swoje zasady ochrony konsumenta, kontrole przepływu środków i przepisy podatkowe, w których mogą kryć się dodatkowe opłaty albo pułapki prawne. Rzetelne rozpoznanie prawne, wybór platform jasno przedstawiających wszystkie zasady oraz poznanie lokalnych regulacji fintechowych to kluczowe kroki do bezpiecznej ekspansji za granicę.
Co to oznacza dla inwestorów
Znajomość tych błędów pomaga lepiej zarządzać ryzykiem. Inwestorzy powinni sprawdzać zasady platformy i analizować profile pożyczkobiorców, żeby rozumieć, kogo finansują. Trzeba przyjąć do wiadomości, że pożyczki bywają niespłacane. Rozkładaj środki, żeby obniżyć ryzyko.
Pamiętaj, że to bardziej ryzykowne niż bank. Korzystaj z narzędzi oceny ryzyka i planuj zapotrzebowanie na gotówkę. Rynek pożyczek peer-to-peer rośnie, a sztuczna inteligencja Jak działa due diligence w 8lends: ponad 40 kryteriów przynosi nowe wsparcie, ale nauka wciąż pozostaje kluczowa.
Podsumowanie
Pożyczki peer-to-peer dają dobre możliwości zarobku. Wymagają jednak jasnego widzenia możliwych minusów, żeby nic Cię nie zaskoczyło i żebyś nie wziął na siebie większego ryzyka, niż chcesz. Odrzucenie fałszywych przekonań pozwala inwestorom podejmować decyzje dopasowane do ich potrzeb i możliwości.
Jak dotąd 8lends nie odnotowała ani jednego przypadku niewypłacalności czy opóźnionej płatności. Ryzyka nigdy nie da się całkowicie wyeliminować, ale można nim zarządzać rozważnie i strategicznie. Pożyczki są zabezpieczone na wypadek, gdyby pożyczkobiorca przestał płacić, a inwestorzy nie płacą żadnej prowizji od swoich zysków.
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu