
Jak dowody społeczne i opinie społeczności wpływają na decyzje pożyczkowe
30 września 20255 min czytania
Oceny w internecie i opinie społeczności kierują dziś naszymi decyzjami finansowymi, gdy chodzi o to, co kupujemy. Dotyczą jednak nie tylko koszyka zakupowego, ale też tego, jak pożyczamy pieniądze od innych — i pomagają nam czuć się pewniej. W tym artykule rozkładamy na czynniki pierwsze to, jak takie opinie kształtują decyzje pożyczkowe na platformach peer-to-peer, opierając się na badaniach, trendach rynkowych i realnych przykładach. Wyjaśniamy też, jak to wszystko działa od środka, dlaczego ma znaczenie i jakie wyzwania mogą się pojawić.
Czym są dowody społeczne i dlaczego mają znaczenie
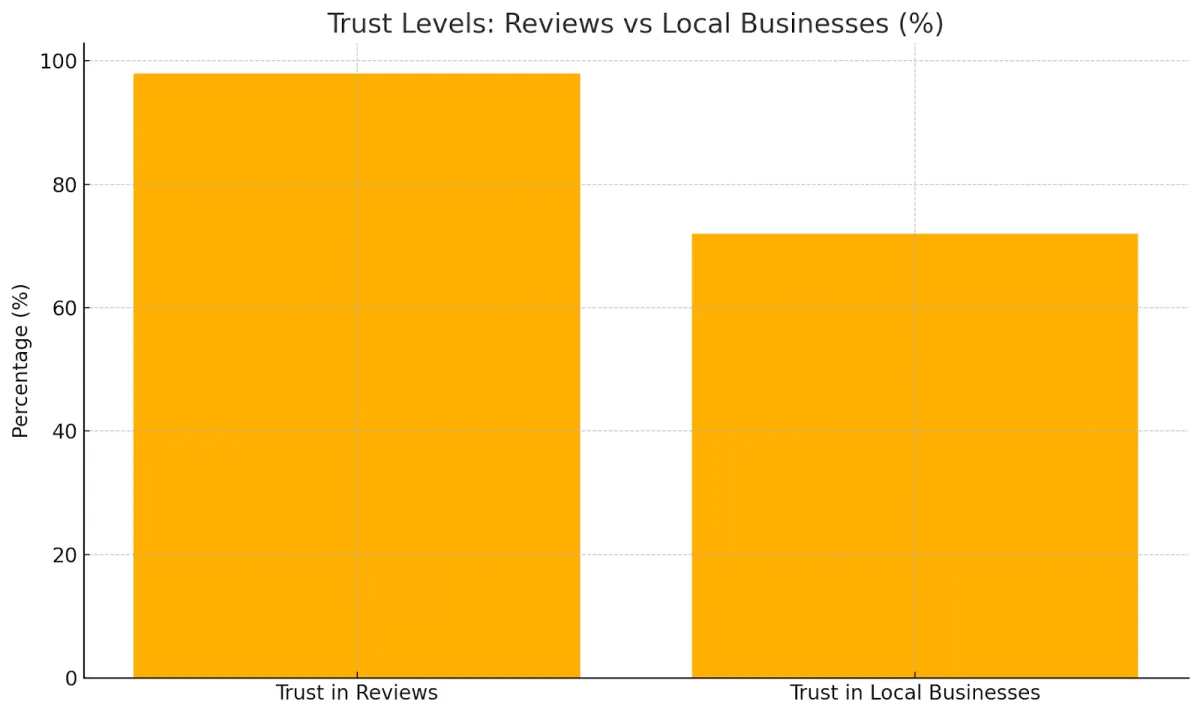
Dowód społeczny dotyczy tego, jak ludzie naśladują innych, gdy nie są pewni, co zrobić. Termin ten jako pierwszy ukuł Robert Cialdini. Ludzie obserwują innych, żeby czuć się bezpieczniej i ograniczyć niepokój. W pożyczkach przejawia się to jako opinie w internecie, rekomendacje w mediach online i powiązania w Twojej sieci kontaktów. Badanie zachowań konsumenckich wykazało, że 98% kupujących uznaje opinie za kluczowe narzędzie, a 72% bardziej ufa lokalnym firmom, jeśli te opinie są dobre.
To samo zaufanie pomaga pożyczkodawcom ocenić, jak prawdopodobna jest spłata pożyczki przez pożyczkobiorcę. Dowody społeczne w pożyczkach mogą obejmować:
- Opinie społeczności: taka informacja zwrotna często przyjmuje formę ocen i rekomendacji. Pożyczkodawcy czytają opinie innych użytkowników, żeby wyrobić sobie zdanie o wiarygodności pożyczkobiorcy.
- Obecność w mediach online: aktywność pożyczkobiorcy w serwisach takich jak LinkedIn czy X może pokazać, jak stabilna jest jego sytuacja i jak solidna jest jego reputacja zawodowa. Taka obecność kształtuje opinię pożyczkodawcy.
- Rekomendacje i powiązania osobiste: w pożyczkach P2P rekomendacje od znajomych, rodziny lub członków tej samej grupy działają jak dowód. Gdy ktoś bliski ręczy za pożyczkobiorcę, inni chętniej finansują taką pożyczkę.
Pod powierzchnią działa kilka prostych mechanizmów psychologicznych. Publiczne potwierdzenie i efekt owczego pędu skłaniają ludzi do podążania za tym, co robią inni. Swoją rolę odgrywa też konformizm. Widok wielu osób finansujących daną pożyczkę zwiększa prawdopodobieństwo, że pożyczkodawca do nich dołączy, żeby wpisać się w to, co wydaje się właściwym wyborem.
Reputacja w pożyczkach peer-to-peer: jak to działa i co widzimy
Część serwisów pożyczek peer-to-peer pozwala ludziom pożyczać pieniądze bezpośrednio od innych. Taki układ eliminuje banki i ich silne przywiązanie do scoringu kredytowego. Zamiast tego platformy takie jak 8lends wykorzystują opinie społeczności i historie pożyczkobiorców, żeby dać pożyczkodawcom pełniejszy obraz. Część informacji pochodzi z wcześniejszych ocen pożyczkobiorcy, część od znajomych lub grup internetowych wspierających dany projekt. Razem te sygnały z przeszłości pomagają uzupełnić wiedzę o tym, kto spłaci swoją pożyczkę.
Publiczne powiązania i rekomendacje
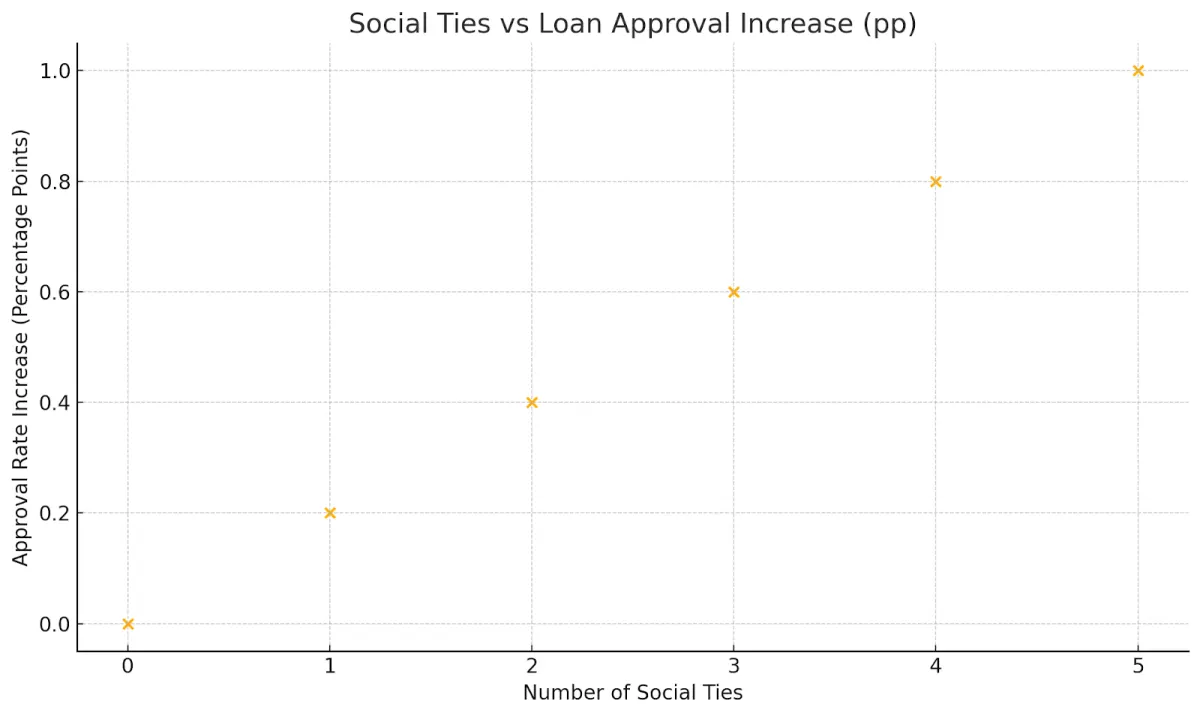
Freedman i Jin ustalili w swoich badaniach, że osoby z powiązaniami społecznymi mają o 0,2 punktu procentowego większą szansę na uzyskanie pożyczki i o 0,4 punktu procentowego niższe oprocentowanie. Pożyczkodawcy traktują takie powiązania jako oznakę większej wiarygodności pożyczkobiorcy.
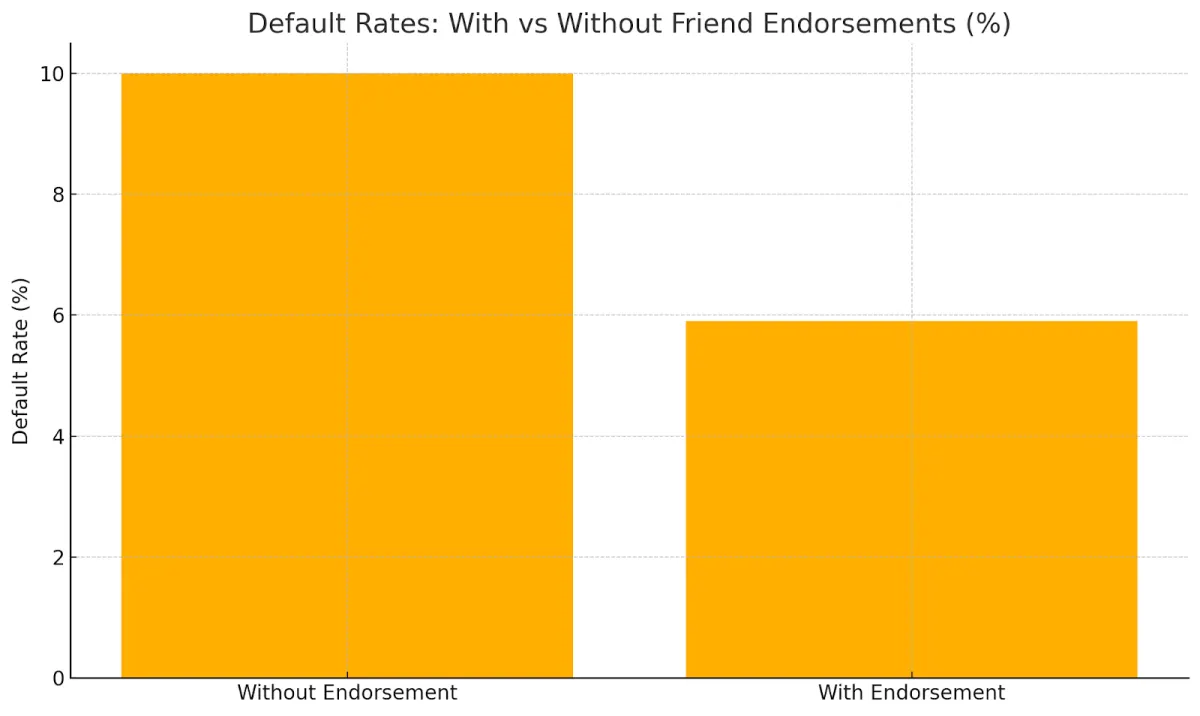
Jest jednak istotna druga strona medalu. Pożyczkobiorcy z powiązaniami społecznymi częściej niż inni płacą z opóźnieniem, a nawet przestają płacić. Okazuje się, że dowód społeczny nie zawsze odpowiada rzeczywistemu ryzyku kredytowemu. Wyraźnym wyjątkiem są rekomendacje od znajomych, którzy sami dokładają się finansowo. Takie pożyczki wykazywały o 4,1 punktu procentowego niższe prawdopodobieństwo niewypłacalności i o 6,0 punktu procentowego wyższy zwrot.
Nauka z opinii społeczności
Pożyczkodawcy na platformach P2P analizują sygnały ze społeczności, na przykład historię spłat pożyczek w swojej sieci kontaktów, żeby zdecydować, co zrobić dalej. Z badania przeprowadzonego przez NBER wynika, że gdy wcześniejsze pożyczki z sieci społecznej są spłacane z opóźnieniem, pożyczkodawcy ograniczają finansowanie o 0,050 do 0,070 i zmieniają kwoty inwestycji o 15,382 – do 82,880.
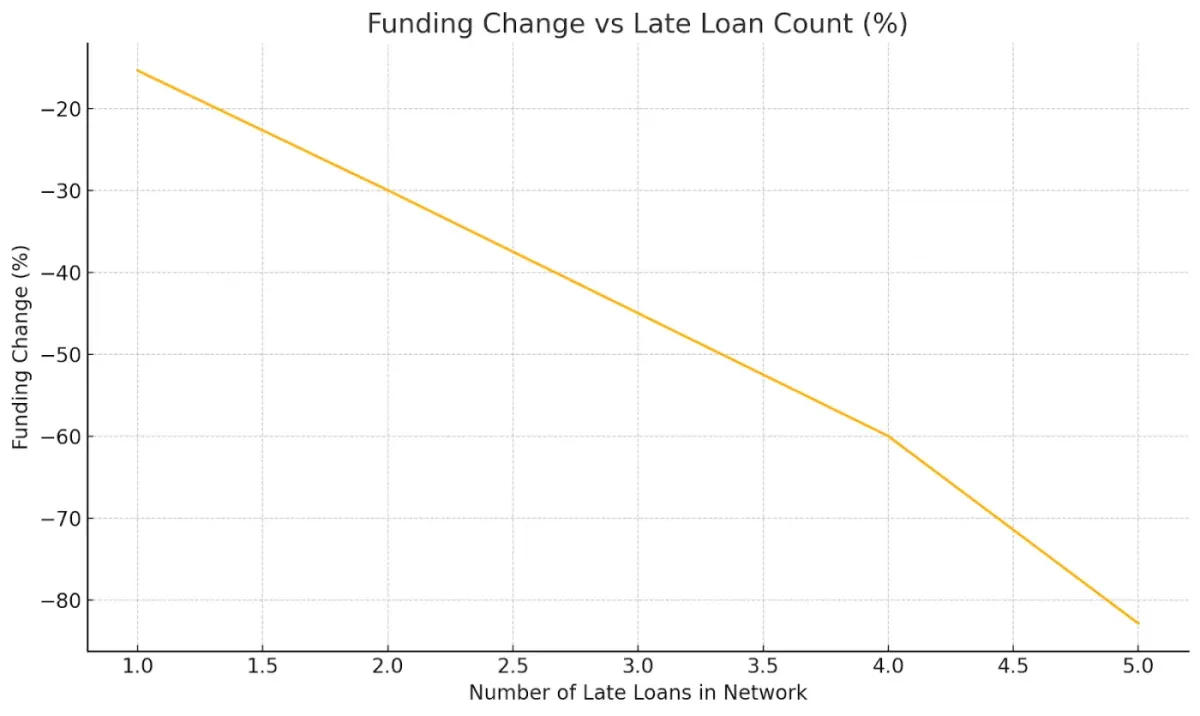
Uczą się na tych doświadczeniach. Wyniki społeczności działają wtedy jak dowód płynący od grupy i z czasem kształtują decyzje pożyczkowe.
Rola opinii społeczności w pożyczkach
Opinie społeczności odgrywają dużą rolę w pożyczkach peer-to-peer. Pożyczkobiorcy otrzymują oceny od pożyczkodawców, a pożyczkodawcy wymieniają się opiniami o sobie nawzajem, budując obraz wiarygodności — na przykład w oparciu o odsetek opóźnionych płatności. Te liczby kierują decyzjami o finansowaniu. W istocie badanie NBER pokazuje, że każdy wzrost odsetka opóźnionych płatności o 1% zmniejsza szansę na finansowanie o 0,182 (p < 0,01). Ten wynik jasno pokazuje, jaką wagę ma opinia społeczności.
W tradycyjnych pożyczkach opinie społeczności mają mniej oczywisty wpływ, ale ich znaczenie rośnie. Pożyczkodawca może sprawdzić profil pożyczkobiorcy na LinkedInie albo zajrzeć na jego aktywność na X jako dodatkowy dowód wiarygodności. Podobną funkcję pełni scoring kredytowy. Działa jak zbiorczy dowód z wcześniejszych relacji, odzwierciedlając werdykt poprzednich pożyczkodawców na podstawie historii spłat.
Platformy cyfrowe jeszcze bardziej wzmacniają siłę opinii społeczności. Z badania Trustpilot wynika, że 82% ludzi deklaruje, iż pozytywne oceny w gwiazdkach i recenzje wpływają na ich decyzje. To badanie objęło 1697 konsumentów w USA, Wielkiej Brytanii, Australii i Europie i pokazuje, jak bardzo potwierdzenie ze strony innych liczy się w transakcjach finansowych. Podkreśla, że świadomość aprobaty innych robi różnicę.
Korzyści z budowania reputacji i opinii społeczności
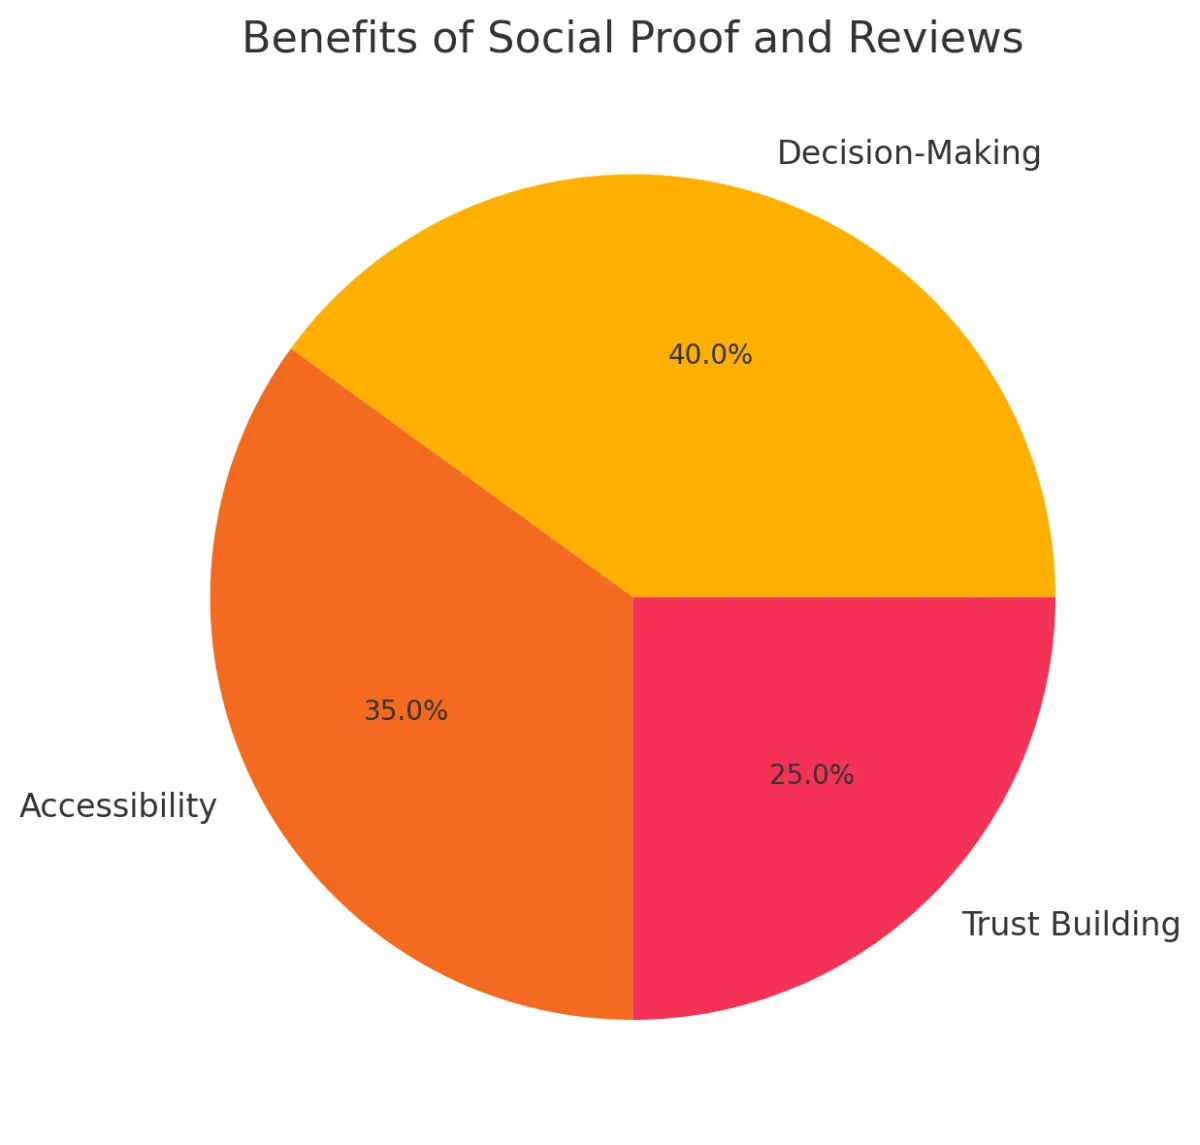
Wykorzystanie publicznych rekomendacji i opinii społeczności w pożyczkach ma swoje zalety, wśród nich:
- Lepsze decyzje: publiczne rekomendacje dostarczają pożyczkodawcom dodatkowych wskazówek. Widzą powiązania społeczne lub opinie obok scoringu kredytowego i historii kredytowej. Ma to duże znaczenie w pożyczkach peer-to-peer, gdzie o rzetelne informacje bywa trudno.
- Większa dostępność: część platform wykorzystuje dowody społeczne, żeby połączyć pożyczkodawców z osobami, które zwykle nie mają dostępu do pożyczek. Takie podejście pomaga większej liczbie ludzi wejść do systemu finansowego bez udziału dużych banków.
- Budowanie zaufania: dobre opinie i rekomendacje sprawiają, że ludzie czują się bezpiecznie, korzystając z serwisu pożyczkowego. Większe zaufanie przekłada się na więcej użytkowników i więcej udzielonych pożyczek.
Ryzyka i wyzwania związane z dowodami społecznymi i opiniami społeczności
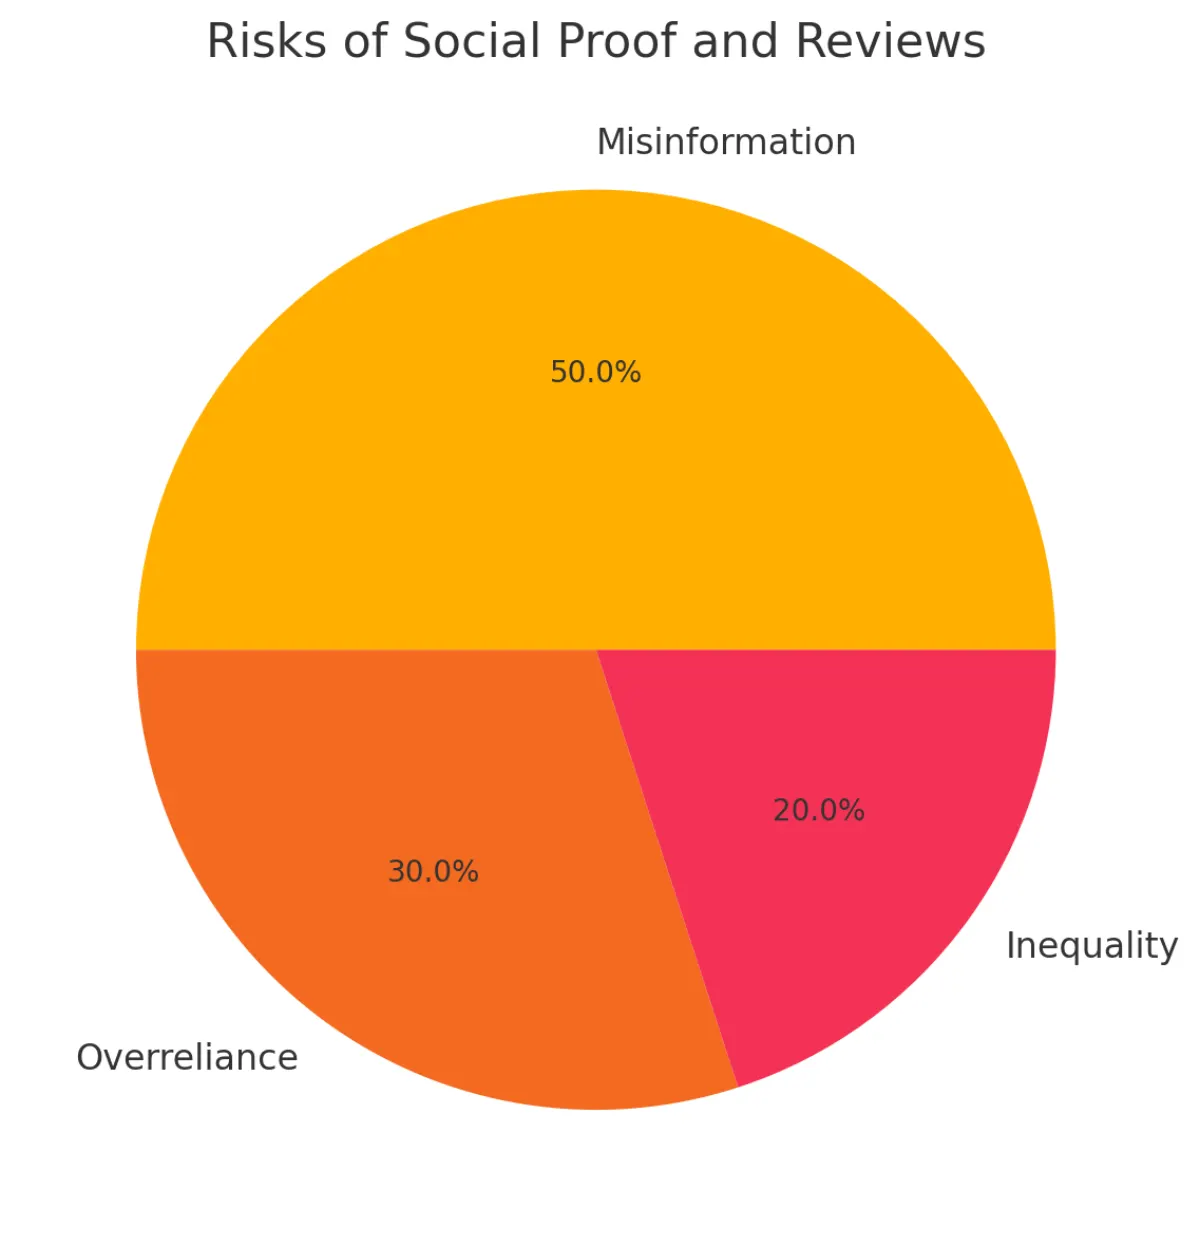
Żaden system nie jest idealny i każdy niesie ze sobą wyzwania oraz ryzyka. W przypadku dowodów społecznych i opinii społeczności są to:
Dezinformacja
Dowody społeczne da się sfałszować. Niektórzy pożyczkobiorcy mogą podbijać swoje profile fałszywymi rekomendacjami albo wyolbrzymianiem swojej sieci kontaktów. To może wprowadzić pożyczkodawców w błąd i sprawić, że uznają kogoś za bardziej wiarygodnego, niż jest w rzeczywistości.
Nadmierne poleganie na sygnałach społecznych
Pożyczkodawcy czasem przypisują dowodom społecznym zbyt dużą wagę. Bliskie powiązania społeczne zwykle wiążą się z wyższym odsetkiem niewypłacalności. Jeśli dowody nie są weryfikowane, mogą prowadzić do złych decyzji pożyczkowych.
Nierówności
Osoby z większą lub silniejszą siecią kontaktów zyskują przewagę, co może pogłębiać różnice finansowe. Rodzi to pytania etyczne, zwłaszcza w świetle przepisów takich jak ogólne rozporządzenie o ochronie danych (RODO) czy kalifornijska ustawa o ochronie prywatności konsumentów (CCPA), które ograniczają wykorzystanie danych społecznościowych w pożyczkach.
Kwestie regulacyjne i etyczne
Dowody społeczne pojawiają się w pożyczkach coraz częściej, a regulatorzy zwracają na to uwagę. Platformy muszą jasno komunikować, jak wykorzystują dowody społeczne, żeby nikt nie był traktowany niesprawiedliwie z powodu kręgu znajomych czy obserwujących. Muszą też przestrzegać przepisów o prywatności, gdy sięgają po dane z mediów społecznościowych — dając pożyczkodawcom potrzebną wiedzę, a jednocześnie chroniąc prawa każdej osoby i bezpieczeństwo jej informacji.
Trendy na przyszłość
Dowody społeczne i opinie społeczności będą odgrywać dużą rolę w decyzjach pożyczkowych, zwłaszcza w pożyczkach P2P. Dostarczają dodatkowej wiedzy i pomagają budować zaufanie. Platformy muszą przestrzegać przepisów oraz działać uczciwie i otwarcie, żeby praktyki pożyczkowe pozostały rzetelne.
Patrząc w przyszłość, badania powinny koncentrować się na lepszym wykorzystaniu dowodów społecznych i testowaniu narzędzi takich jak blockchain do weryfikacji opinii. Powinny też zmierzyć się z kwestiami skalowania i spełniania wymogów regulacyjnych. Zarówno dla pożyczkodawców, jak i pożyczkobiorców zrozumienie, jak te czynniki współdziałają, ma znaczenie. Pomaga wszystkim podejmować jasne i uczciwe decyzje w zmieniającym się świecie finansów.
Jeśli interesują Cię niezwykłe możliwości, jakie pożyczki P2P dają w finansowaniu Twoich potrzeb albo w sięganiu po atrakcyjne zyski o niskim ryzyku z udzielania takiego finansowania, 8lends rozkłada ryzyko na wielu różnych pożyczkodawców, nie pobierając od nich przy tym żadnej prowizji.
Przeczytaj dalej na 8lends
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu