
Pożyczki dla osób prywatnych a pożyczki dla MŚP: porównanie wyników
19 sierpnia 20255 min czytania
Jeśli działasz w branży pożyczkowej, pewnie zastanawiałeś się nad tym setki razy: skupić się na zwykłych ludziach biorących pożyczki osobiste czy celować w właścicieli małych firm, którzy chcą się rozwijać? Na pierwszy rzut oka obie opcje mają swoje zalety. Wiążą się jednak też z ryzykami i wyzwaniami, których trudno nie zauważyć. A gdy do gry wchodzą dane z rzeczywistego rynku, okazuje się, że to, co dobrze wygląda w teorii, nie zawsze sprawdza się w praktyce. Przejdźmy przez kluczowe różnice, statystyki wyników i realia pożyczania osobom prywatnym w porównaniu z MŚP.
Profil ryzyka i zdolność kredytowa
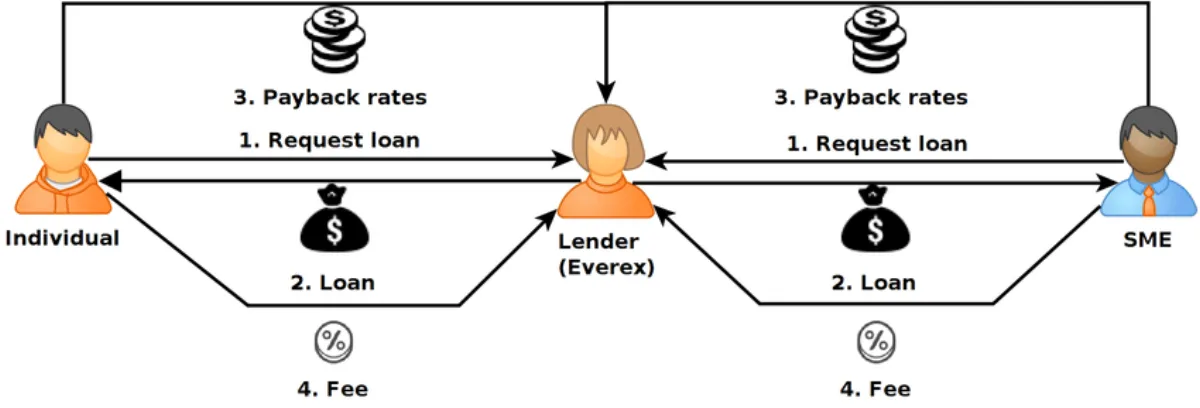
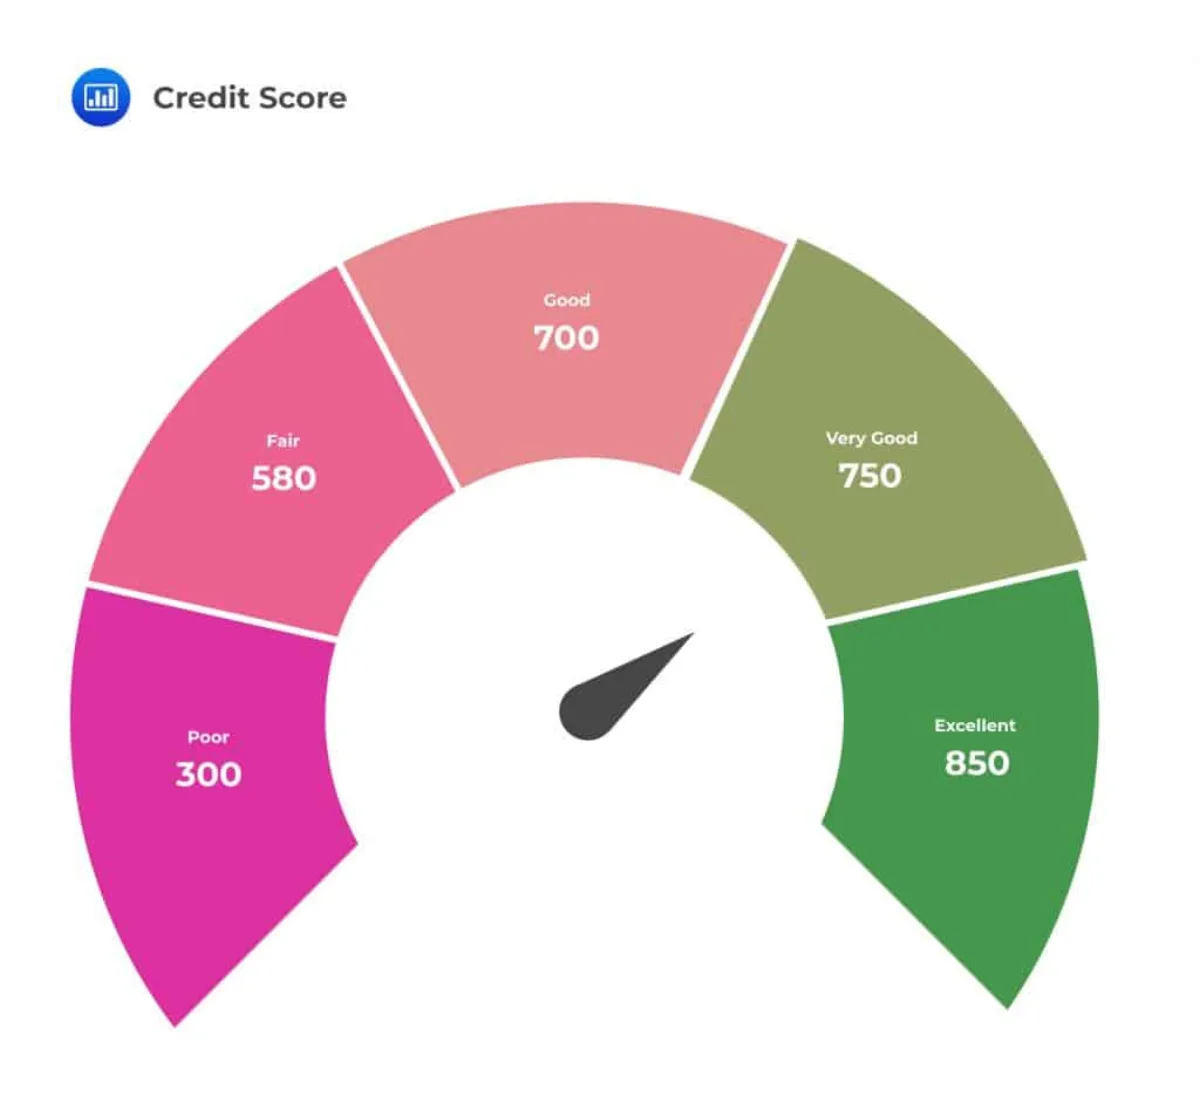
Zacznijmy od ryzyka, bo nikt nie lubi niespodzianek, gdy w grę wchodzą pieniądze. W pożyczkach dla osób prywatnych wszystko jest dość ustandaryzowane. Masz do dyspozycji takie rzeczy jak:
- oceny FICO
- weryfikacja dochodów
- wskaźniki zadłużenia do dochodu
Na tej podstawie łatwo ustalić zdolność kredytową. To trochę jak malowanie po numerach, gdy chcesz wiedzieć, komu można zaufać z pieniędzmi. MŚP to zupełnie inna bajka. Wiele małych firm nie ma uporządkowanych finansów ani ocen kredytowych, na których dałoby się polegać. Niektóre nie prowadzą nawet porządnej księgowości. A gdy uderza coś takiego jak pandemia albo inflacja, MŚP odczuwają to mocno i szybko. Ta nieprzewidywalność dokłada dodatkową warstwę ryzyka.
Jest jednak pewien zwrot akcji: MŚP często mają majątek. Może to być sprzęt, zapasy, a nawet przyszłe należności. To znaczy, że jeśli sprawy się popsują, zwykle jest co odzyskać. A osoby prywatne? Niekoniecznie. Większość z nich nie ma praktycznie żadnego zabezpieczenia, które mogłoby posłużyć za poduszkę bezpieczeństwa.
W ciągu ostatnich dziesięciu lat crowdlending podbił dużą część świata: udostępnia kredyt ludziom, którzy nigdy go nie mieli, a inwestorom, gotowym dołożyć się i dzielić ciężar wielu pożyczek, oferuje zupełnie nowe, dochodowe możliwości. Jednym z takich projektów jest 8lends.
Zwroty i zagadka zysku
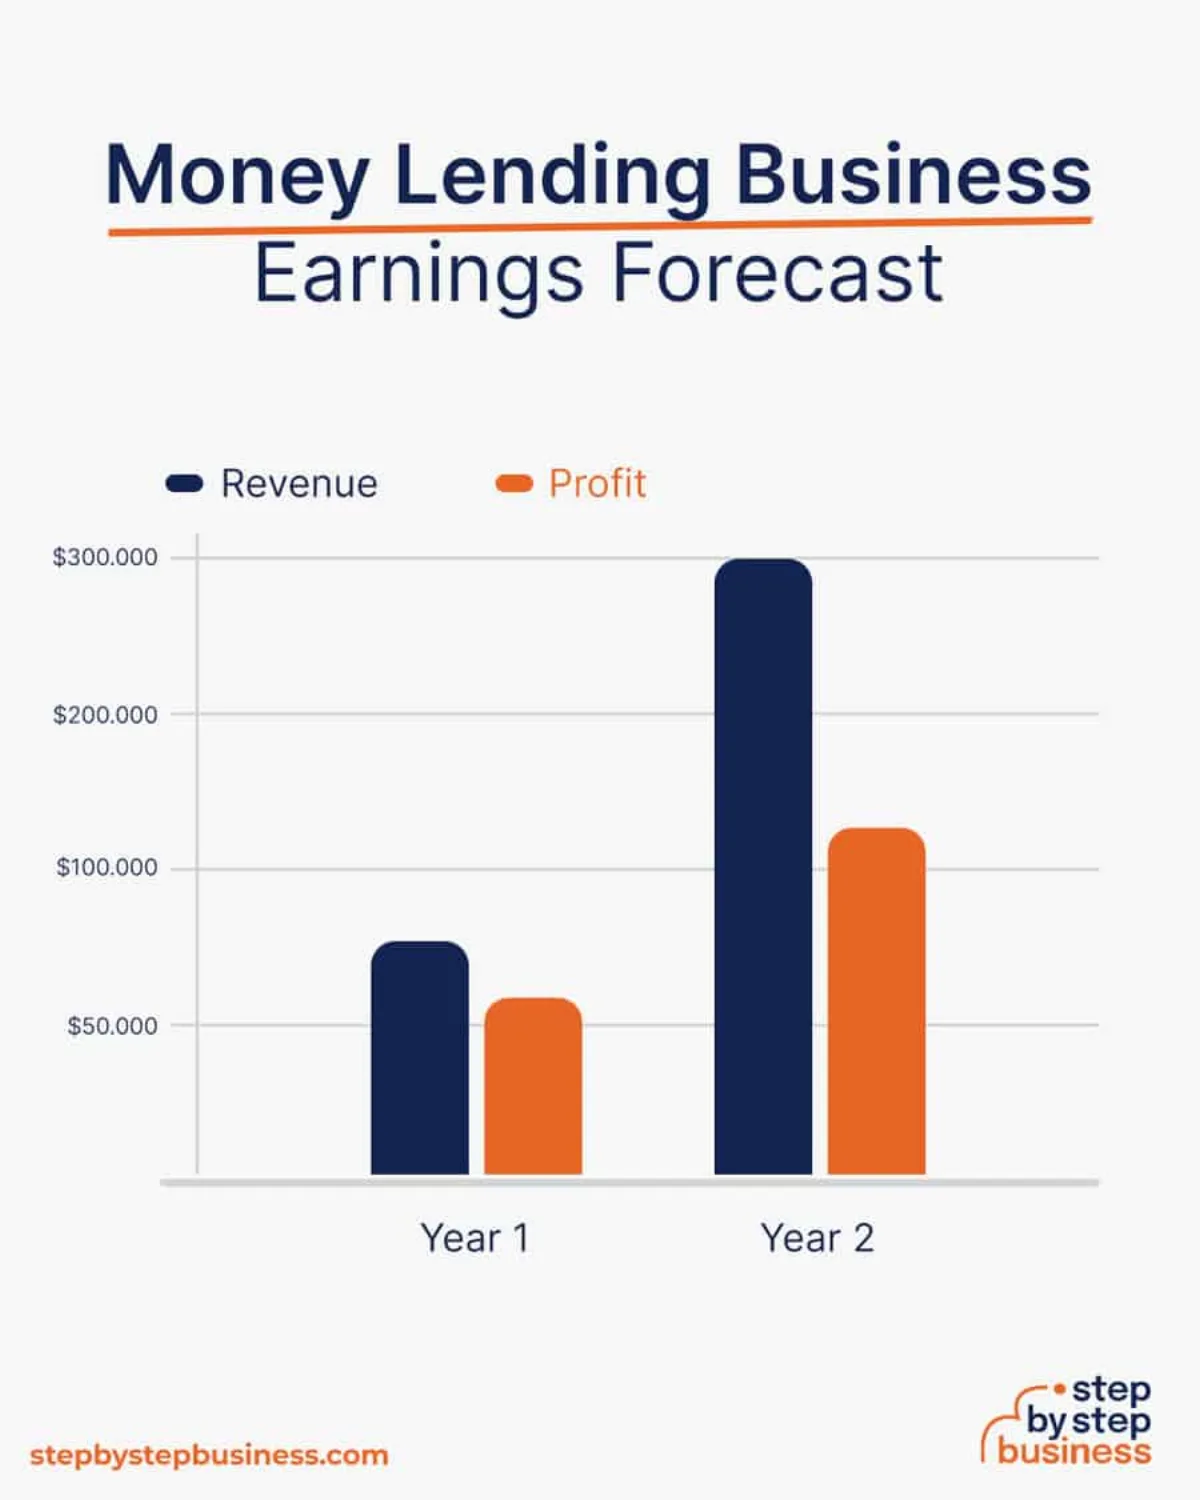
Porozmawiajmy teraz o pieniądzach, bo ostatecznie to właśnie interesuje większość inwestorów. Pożyczki dla MŚP zwykle przynoszą wyższe zwroty. Dlaczego? Bo firmy chętniej płacą więcej, gdy potrzebują finansowania, by rosnąć, przetrwać albo zmienić kierunek.
Niestety, obsługa pożyczek dla MŚP jest kosztowna. Możesz potrzebować ludzi w terenie, szczegółowej dokumentacji i dłuższego czasu rozpatrywania. To żmudny proces. W przeciwieństwie do tego pożyczki konsumenckie są często zautomatyzowane. Wystarczy się zalogować, odpowiedzieć na kilka pytań i przesłać dokumenty. Dostajesz zgodę i dostajesz środki. Wszystko można załatwić online i zajmuje to mniej czasu.
To klasyczny kompromis. Wysokie zwroty przy wyższych kosztach w przypadku MŚP. Niższe marże, ale lepsza skalowalność w przypadku osób prywatnych.
Wskaźniki niewypłacalności i wyniki w praktyce
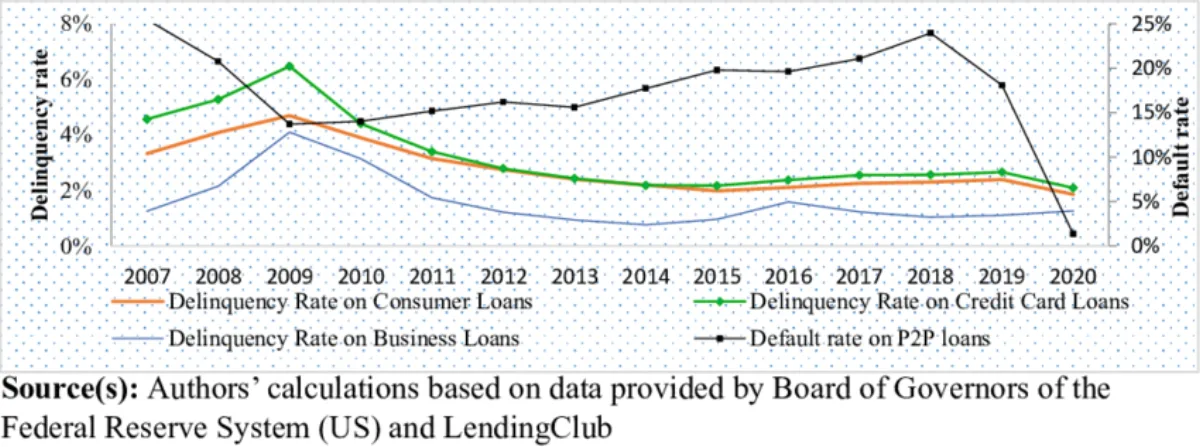
Statystycznie pożyczki dla osób prywatnych mają zwykle niższe wskaźniki niewypłacalności, zwłaszcza tam, gdzie zatrudnienie jest wysokie, a regulacje finansowe solidne. To jednak nie oznacza, że są bezpiecznym pewnikiem. Jeśli ktoś straci pracę albo trafi na nagły wydatek medyczny, łatwo może przestać spłacać pożyczkę niezabezpieczoną.
MŚP z kolei częściej przestają płacić, szczególnie w krajach o chwiejnej gospodarce. Ale chwila — to nie same złe wiadomości. Mają też przewagę: lepsze wskaźniki odzysku. Dlaczego? Bo nawet gdy firma się zamyka, zwykle zostaje coś, co można ściągnąć. Często są to maszyny albo nawet budynki, które da się sprzedać na pokrycie pożyczki.
Raport IFC z 2023 roku wykazał, że odzysk z pożyczek dla MŚP na rynkach wschodzących może przekraczać 60%. Całkiem nieźle. Tymczasem niezabezpieczone pożyczki osobiste często przepadają w całości.
Regulacje: czynnik zbioru zasad
Pożyczanie osobom prywatnym wiąże się z dobrze przetartym zbiorem zasad. Istnieją przepisy o ochronie konsumentów, które jasno mówią, co wolno, a czego nie — od limitów oprocentowania po sposób prowadzenia windykacji. Jest to poukładane, czasem irytująco poukładane, ale daje przewidywalność.
W przypadku MŚP sprawa jest mniej klarowna. W niektórych krajach formalnych zasad pożyczania małym firmom w ogóle brakuje. Ma to swoje plusy i minusy. Plus jest taki, że pożyczkodawcy mają więcej miejsca na elastyczność. Minus — prawne szare strefy potrafią przysporzyć kłopotów, gdy coś pójdzie nie tak.
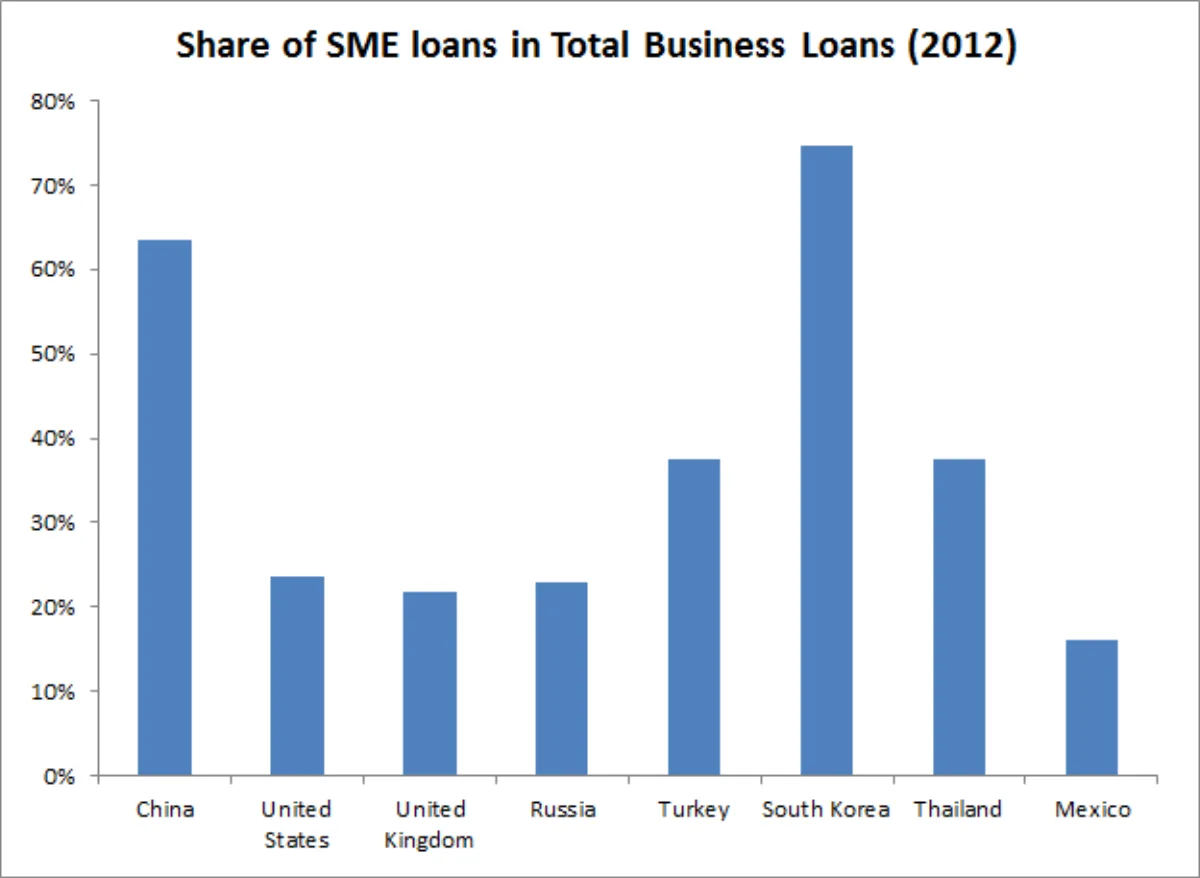
Widać jednak rosnący impet. Rządy i organizacje międzynarodowe dostrzegają, jak ważne są MŚP dla gospodarek. Według OECD w wielu krajach MŚP odpowiadają nawet za 70% zatrudnienia i połowę PKB. To bardzo dużo. I to popycha do tworzenia lepszych ram prawnych oraz szerszego dostępu do kapitału.
Popyt i trendy rynkowe
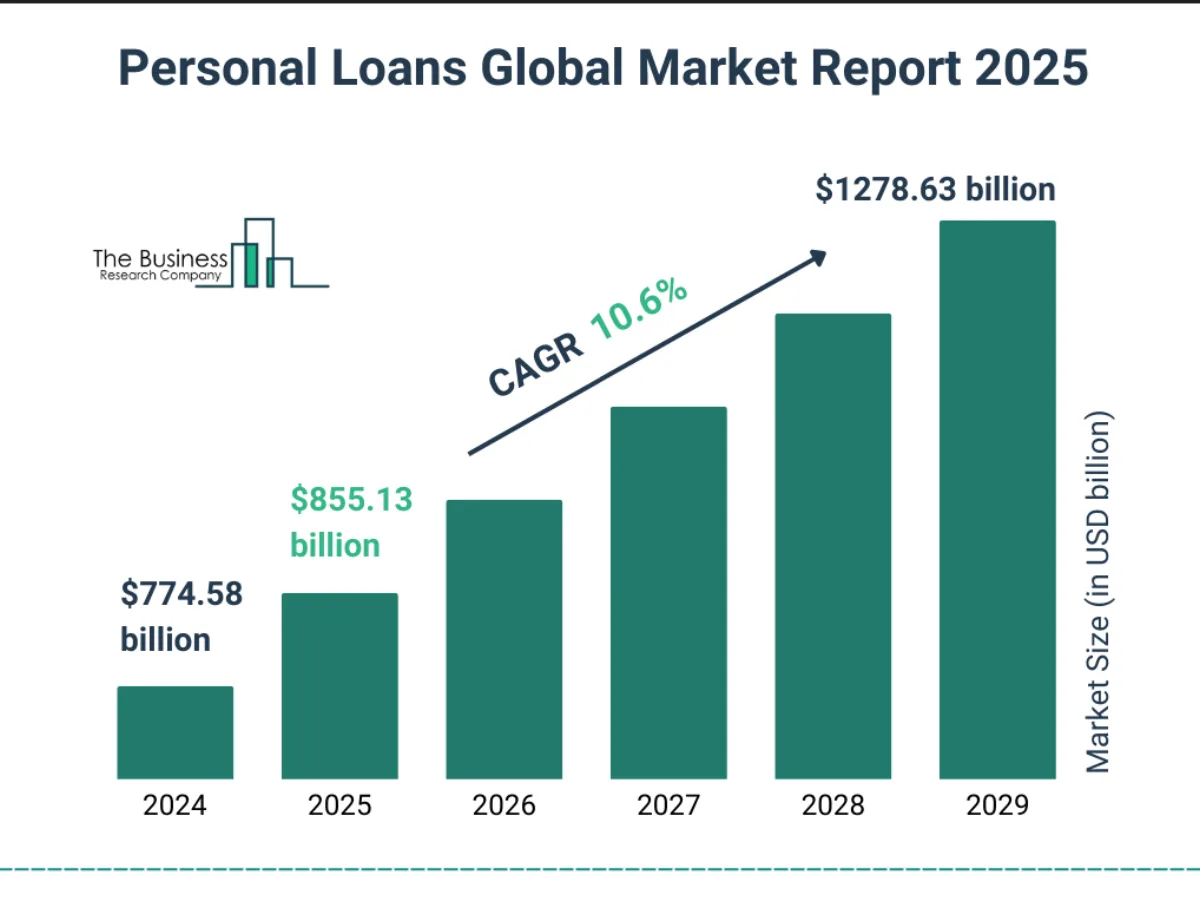
Popyt na kredyt konsumencki jest ogromny. Ludzie chcą pożyczek na wszystko — od smartfonów po studia. Firmy fintechowe zarabiają na tym, przenosząc cały proces do sieci i robiąc go błyskawicznym.
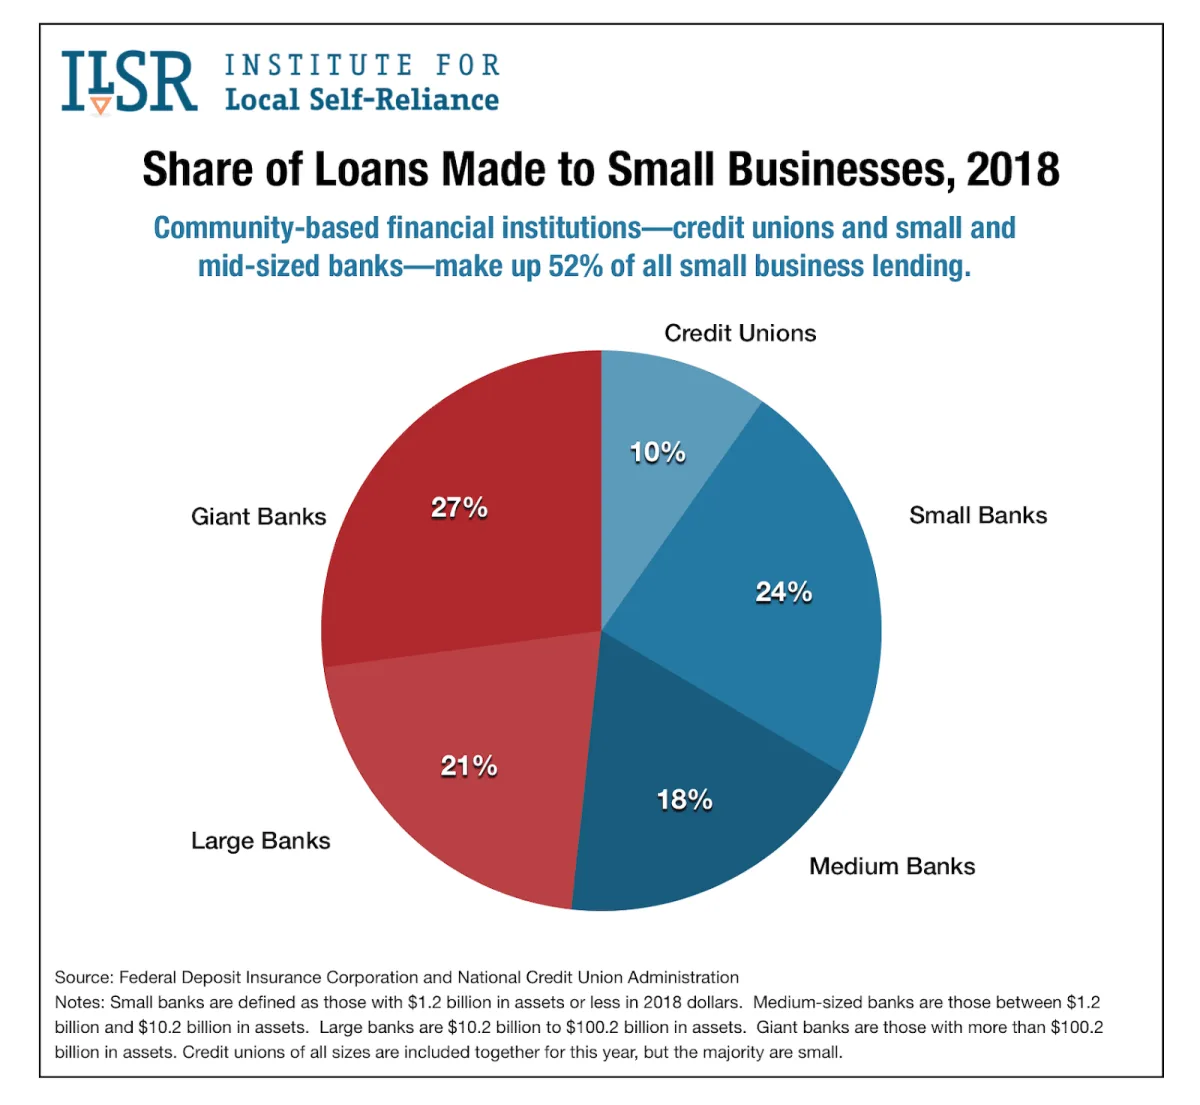
A strona MŚP? Wciąż jest niedoobsłużona. Wiele banków w ogóle nie chce zajmować się małymi firmami, bo te nie mieszczą się w równych szufladkach. I tu wkraczają alternatywni pożyczkodawcy, platformy P2P oraz instytucje mikrofinansowe.
Bank Światowy podaje, że MŚP na rynkach wschodzących mierzą się z luką kredytową rzędu 5 bln $. To nie tylko popyt — to otwarte drzwi.
Tymczasem rynek pożyczek osobistych stał się zatłoczony, a wszyscy walczą o tych samych pożyczkobiorców. To w finansowaniu MŚP kryje się prawdziwa biała plama dla pożyczkodawców gotowych myśleć inaczej. A jeśli dobrze rozegrają partię, skorzystają na pożyczaniu tym małym firmom przy minimalnym ryzyku.
Jaką rolę odgrywa makroekonomia
Nie łudźmy się — nic z tego nie dzieje się w próżni. Gdy gospodarka się zmienia, odczuwają to i osoby prywatne, i firmy. Gdy uderza wysoka inflacja i rosnące stopy procentowe, ludzie mocno to odczuwają, a starannie ułożone plany finansowe się sypią. Wtedy spłata pożyczek przestaje być łatwa.
Osoby prywatne mogą zacząć przestawać spłacać pożyczki osobiste, bo muszą opłacić rachunki i kupić jedzenie. A MŚP? To zależy od branży. Firma logistyczna może kwitnąć, podczas gdy butik odzieżowy ledwo zipie.
Dywersyfikacja między typami pożyczkobiorców bywa dobrym sposobem na zabezpieczenie się przed takimi zmianami. To, co mocno uderza w jedną grupę, drugą może zostawić względnie nietkniętą.
Czynnik technologiczny
Technologia zmienia reguły gry po obu stronach. W pożyczkach osobistych widzieliśmy ogromne skoki. Wspomnieliśmy już, jak cyfryzacja uprościła składanie wniosków i przyznawanie środków. W ostatnim czasie mamy aplikacje przyznające pożyczkę w kilka minut, scoring kredytowy w czasie rzeczywistym, a nawet modele ryzyka oparte na AI.
W segmencie MŚP technologia nadrabia zaległości. Pożyczkodawcy korzystają dziś z danych alternatywnych, takich jak transakcje w terminalach POS, aktywność w mediach społecznościowych czy historia współpracy z dostawcami, by uzyskać jaśniejszy obraz kondycji finansowej firmy. Produkty takie jak finansowanie faktur czy pożyczki oparte na przychodach też pomagają dopasować rozwiązania do tego, jak MŚP naprawdę działają.
Oczywiście nie jest to idealne. Sama technologia nie zastąpi zdrowego osądu, a w obu segmentach nadmierne poleganie na algorytmach doprowadziło do kilku głośnych wpadek. Mimo to innowacje poprawiły zdolność do skalowania akcji pożyczkowej przy jednoczesnym pilnowaniu ryzyka.
Werdykt: kto zatem wygrywa
Czy stawiać na pożyczki dla osób prywatnych, czy dla MŚP?
To zależy. Pożyczki konsumenckie świetnie nadają się do szybkiego skalowania przy przewidywalnych procesach. Pożyczki dla MŚP mogą dać wyższe zwroty, ale wymagają więcej pracy, więcej analizy i więcej cierpliwości.
Część najbystrzejszych pożyczkodawców robi jedno i drugie. Łączą strategie, by wyważyć ryzyko, zysk i odporność.
Ostatecznie nie chodzi tylko o liczby. Pożyczanie ma moc zmieniania życia. Czy chodzi o pomoc w opłaceniu studiów, czy o zastrzyk, dzięki któremu rodzinny sklepik utrzyma się na powierzchni — to ma znaczenie. I może właśnie to jest najlepszy zwrot z inwestycji, jaki istnieje.
Dlatego niełatwo będzie rozstrzygnąć. Jeśli chcesz spróbować swoich sił w pożyczaniu osobom prywatnym lub firmom dzięki przełomowej technologii Czym są pożyczki zabezpieczone RWA? Realne zabezpieczenie wyjaśnione, 8lends daje Ci taką możliwość — z pożyczkami zabezpieczonymi majątkiem pożyczkobiorcy Czym są pożyczki zabezpieczone RWA? Realne zabezpieczenie wyjaśnione i bez prowizji pobieranych od pożyczkodawców.
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu