
28 sierpnia 20253 min czytania
Mówi się o tym za rzadko: pożyczkobiorca, który wie, co robi, to spełnienie marzeń każdej platformy pożyczkowej. Niezależnie od tego, czy prowadzisz serwis pożyczek peer-to-peer, aplikację mikrofinansową, czy pełnoprawny bank cyfrowy, dobrze poinformowani pożyczkobiorcy są jak ziarno zasiane pod przyszły sukces. A mimo to wiele platform wciąż poświęca temu za mało uwagi.Zmieńmy to. W tym artykule zagłębiamy się w to, dlaczego edukacja pożyczkobiorców ma sens. Nie dlatego, że „ładnie brzmi”, ale dlatego, że realnie wpływa na Twoje wyniki, Twoją reputację i życie Twoich pożyczkobiorców.
Co rozumiemy przez „edukację pożyczkobiorców”
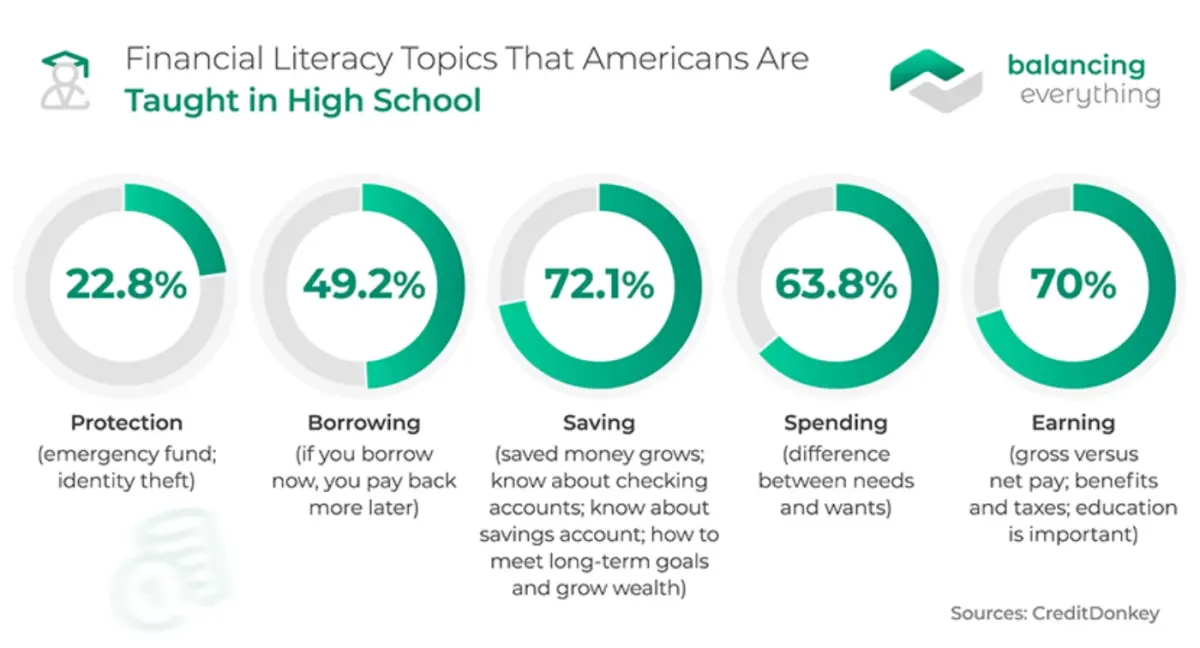
Nie chodzi o zmuszanie ludzi do wysłuchiwania nudnych wykładów ani zdawania egzaminów. Edukacja pożyczkobiorcy może być tak prosta jak pomoc w zrozumieniu, jak działają odsetki, co się stanie po przegapieniu raty albo jak rozpoznać pożyczkowy przekręt. Chodzi o danie ludziom wiedzy i narzędzi do odpowiedzialnego pożyczania.
Pomyśl o edukacji finansowej, tyle że z akcentem na pożyczki. Może przybierać formę wpisów blogowych, objaśnień w aplikacji, interaktywnych poradników, krótkich filmów — czego tylko chcesz. Nie chodzi o to, żeby zrobić z pożyczkobiorców ekspertów od finansów. Chodzi o to, żeby wiedzieli dość, aby podejmować dobre decyzje i nie wpaść w tarapaty.
Problem z niedoinformowanym pożyczkobiorcą
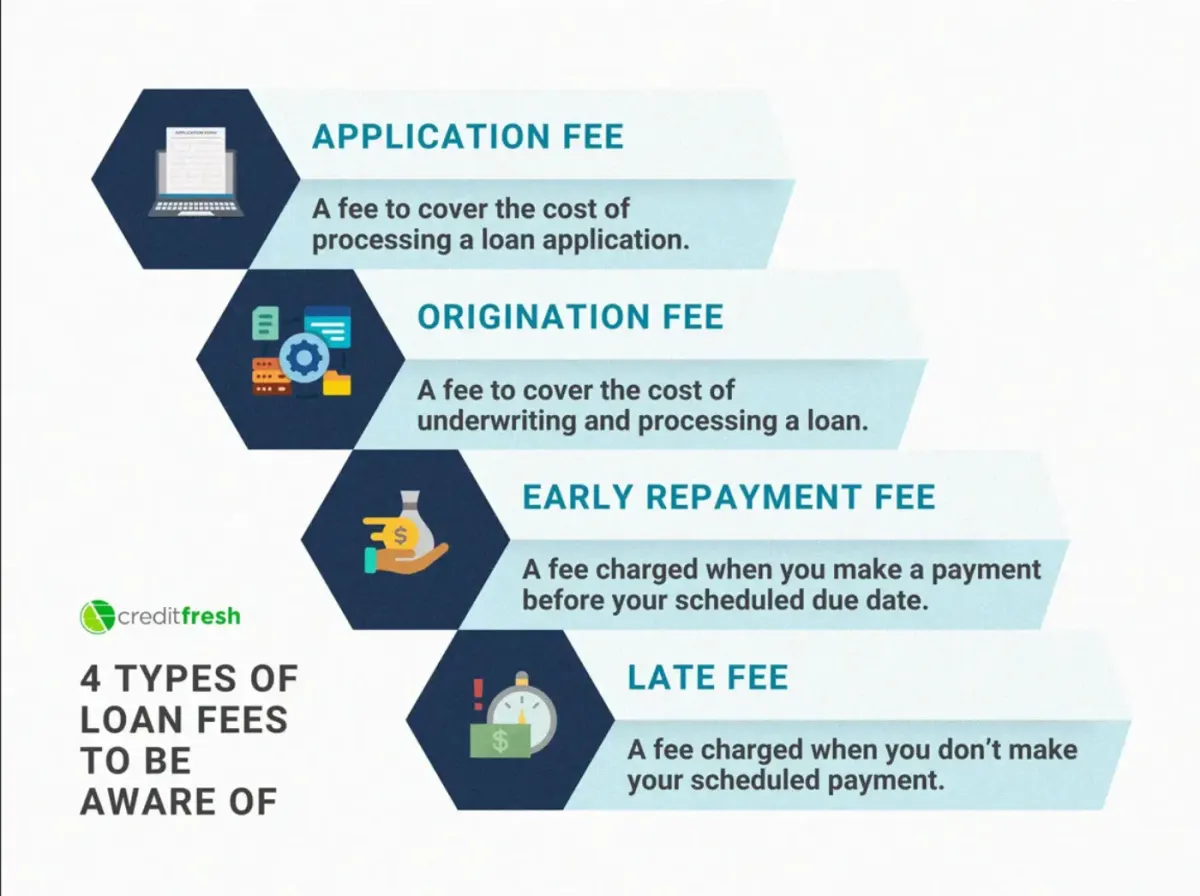
Kiedy ludzie nie do końca rozumieją, na co się piszą, sprawy zwykle idą źle. I dzieje się to szybko. Bez wystarczającej wiedzy o pożyczkach niektórzy biorą zobowiązania, na które realnie ich nie stać. Bywa też, że przegapiają raty, bo nie zrozumieli terminów płatności, a potem dostają opłaty i kary, o których istnieniu nawet nie wiedzieli.
Część z nich niestety psuje sobie historię kredytową, nie zdając sobie sprawy, jak długo trwa jej odbudowa. A gdy tak się dzieje, cierpi nie tylko pożyczkobiorca. Platforma też obrywa. Rośnie liczba niespłaconych pożyczek. Odzyskiwanie środków się komplikuje. Linie obsługi klienta się zapychają. A najgorsze: zaufanie do platformy leci na łeb. Wcześniejsza edukacja mogłaby temu zapobiec.
Istnieją dziś platformy, na których ludzie mają więcej niż kiedykolwiek możliwości udowodnienia swojej wiarygodności kredytowej — zwłaszcza nowoczesne platformy crowdlendingowe, gdzie osoby, które wcześniej nigdy nie dostałyby pożyczki, dostają swoją szansę. Jedną z takich platform jest 8lends.
Edukacja buduje zaufanie
Oto prawda prosto z mostu: większość ludzi jest z natury nieufna wobec pożyczania pieniędzy przez internet. I trudno się dziwić. Między podejrzanymi pożyczkodawcami, ukrytymi opłatami a koszmarami drobnego druku przeciętna osoba ma pełne prawo do ostrożności.
Jeśli więc platforma faktycznie poświęca czas na edukowanie użytkowników, to się wyróżnia. Mówi pożyczkobiorcom: „Nie jesteśmy tu tylko po szybki zarobek. Naprawdę chcemy, żeby Ci się udało”. To sprawia, że użytkownicy chętniej wracają. Zamienia ich nawet w ambasadorów, którzy polecają platformę znajomym. Zaufania nie da się zhakować. Trzeba na nie zapracować. A edukacja pożyczkobiorców jest jednym z najlepszych sposobów, żeby to zrobić.
Lepsza edukacja to mniej niespłaconych pożyczek
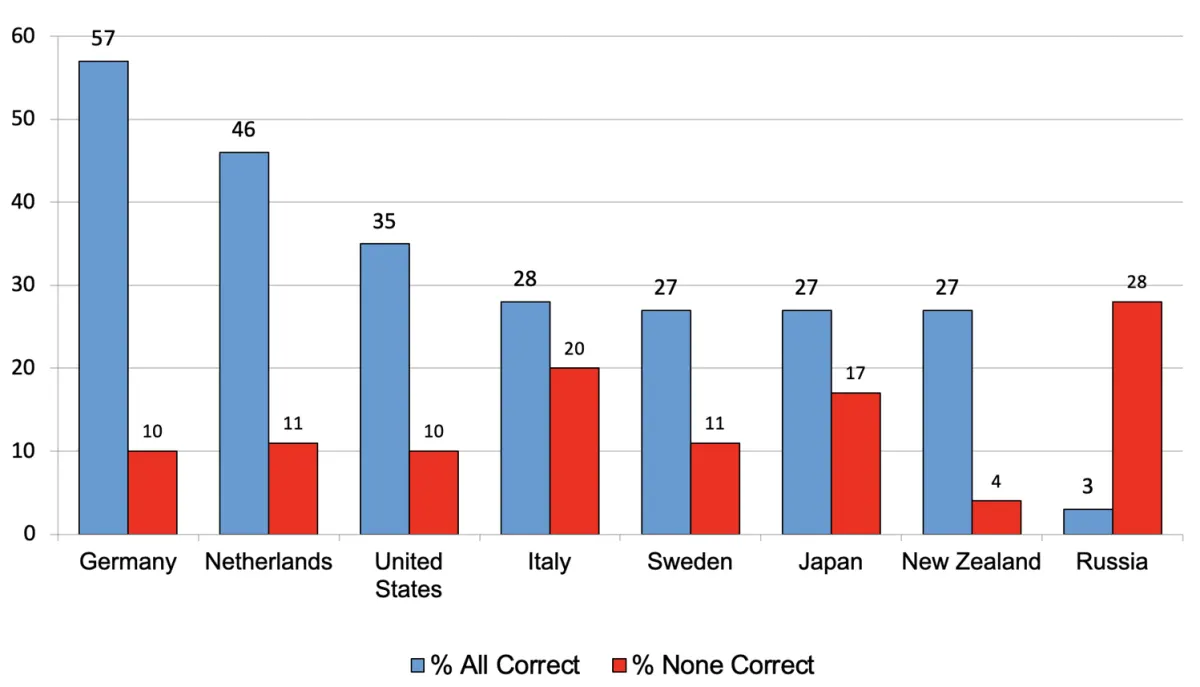
Pomówmy chwilę o stronie finansowej. Poziom niewypłacalności jest jak ciśnienie krwi każdej platformy pożyczkowej. Jeśli jest za wysokie, coś jest nie tak. I wiesz co? Wyedukowani pożyczkobiorcy rzadziej przestają płacić. Dlaczego? Bo rozumieją, na co się zgadzają, i potrafią lepiej zaplanować spłaty. Potrafią też nie pożyczać więcej, niż potrzebują.
Większość z nich ma też skłonność, by w razie kłopotów poprosić o pomoc, zamiast znikać pożyczkodawcy z oczu. Platformy, które inwestują w edukację pożyczkobiorców, obserwują zwykle stabilniejsze zachowania spłatowe. To oznacza niższe ryzyko dla inwestorów albo osób zarządzających bilansem i lepszą długoterminową rentowność. Są na to zresztą dane. Bank Światowy wskazywał, że programy edukacji finansowej w środowisku pożyczkowym prowadzą do lepszej spłacalności i niższego poziomu opóźnień.
Zgodność z regulacjami
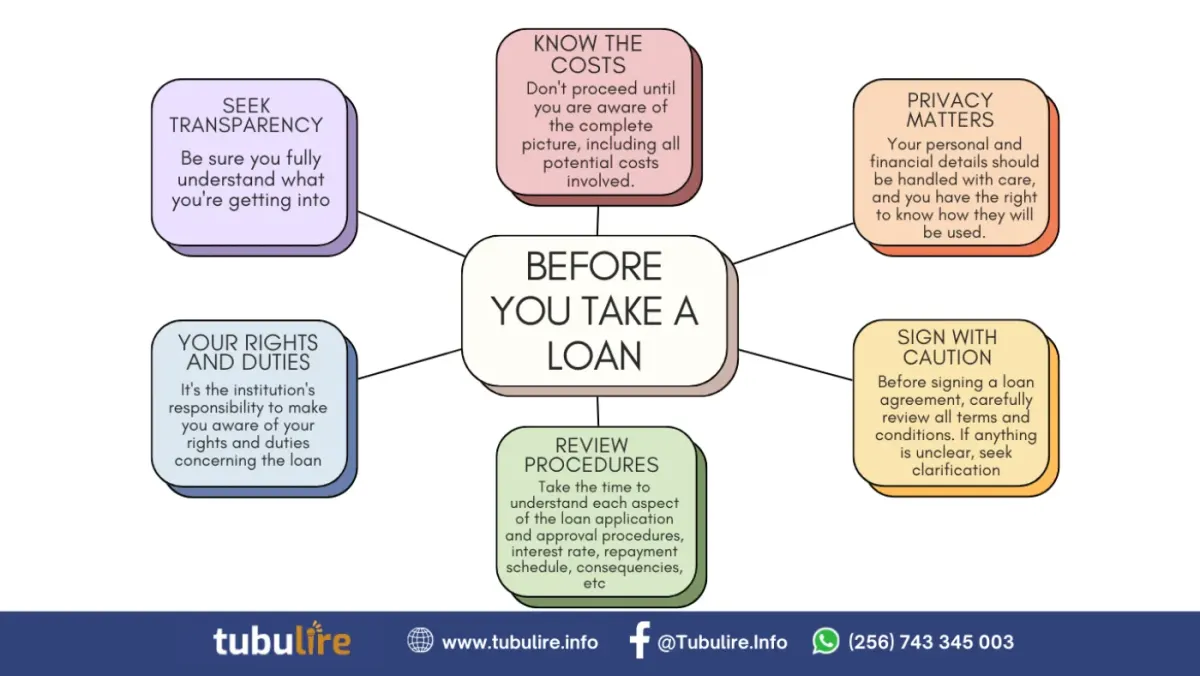
W zależności od tego, gdzie działa Twoja platforma, mogą obowiązywać wymogi ujawniania określonych informacji: oprocentowania, całkowitego kosztu pożyczki, ostrzeżeń o ryzyku i tym podobnych. Ale wyjście poza absolutne minimum? Właśnie tam mądre platformy się wyróżniają. Oferując solidną edukację pożyczkobiorców, rzadziej wpadasz w prawne szarości. Masz też lepszą pozycję obronną, gdyby pożyczkobiorca złożył skargę albo zakwestionował uczciwość warunków swojej pożyczki.
W niektórych regionach regulatorzy zaczynają wręcz wymagać edukacji pożyczkobiorców przy określonych rodzajach produktów. Wyprzedzenie tego trendu jest nie tylko mądre — może Ci oszczędzić mnóstwa kłopotów w przyszłości.
Z czasem pożyczkobiorcy stają się mądrzejszymi użytkownikami
Wyobraź sobie: na Twoją platformę trafia pożyczkobiorca po raz pierwszy. Może jest zdenerwowany. Może nawet nie wie, czym jest APR. Ale czyta Twoje objaśnienie, ogląda krótki film i rozumie. Następnym razem podejmie mądrzejsze decyzje. Pożyczy dokładnie tyle, ile potrzebuje. Wybierze lepsze warunki. Spłaci w terminie.
Z czasem może nawet zacząć inwestować na Twojej platformie. Tak właśnie edukacja tworzy zaawansowanych użytkowników — ludzi, którzy zostają z Twoim produktem i korzystają z niego odpowiedzialniej. Jeśli chcesz mieć lojalną bazę klientów, zacznij od nauczenia ich, jak dobrze używać Twojego produktu.
To wcale nie musi być skomplikowane ani nudne
Gdy mówimy o edukacji, ludziom przychodzą do głowy szkolne wykłady i długie bloki tekstu. Ale nie o to nam tutaj chodzi.
Nowoczesna edukacja pożyczkobiorców może być ciekawa, szybka i wizualna:
- używaj krótkich filmów wyjaśniających kluczowe pojęcia w mniej niż 2 minuty
- tłumacz rzeczy prostą grafiką i przykładami
- dodaj w aplikacji dymki, które pojawiają się po najechaniu na niezrozumiałe pojęcia
- wysyłaj pomocne przypomnienia przed terminem płatności
Odrobina kreatywności daje bardzo dużo. Nie trzeba doktoratu, żeby pomóc ludziom zrozumieć pożyczki. Wystarczy mówić ich językiem.
Edukacja pożyczkobiorców przekłada się na lepszą reputację platformy
Czytałeś kiedyś internetowe recenzje platform pożyczkowych? Potrafią być bezlitosne. Ale kiedy pożyczkobiorcy czują się poinformowani i szanowani, chętniej zostawiają dobre opinie. To buduje reputację i obniża koszt pozyskania klienta. Praktycznie darmowy marketing. Dobrze wyedukowany pożyczkobiorca rzadziej nazwie Twoją platformę „przekrętem” w mediach społecznościowych. A w dzisiejszych czasach to bezcenne.
Co powinna obejmować dobra edukacja pożyczkobiorców
Zastanawiasz się, na jakich tematach się skupić? Oto krótka lista tego, co uwzględniają platformy:
- wzrost odsetek
- APR a stawki ryczałtowe
- przegapione płatności
- limity pożyczkowe
- warunki i koszt pożyczki
- fałszywe oferty pożyczek i oszustwa
Jeśli potrafisz wyłożyć to prosto i przystępnie, jesteś już o kilometry przed wieloma platformami na rynku.
Ludzka strona pożyczek
Często o tym zapominamy: o pożyczki wnioskują prawdziwi ludzie, z bardzo różnych środowisk — ktoś próbuje naprawić samochód, żeby dalej pracować, rodzic płaci za szkołę dziecka, a młody człowiek goni za marzeniem. Jeśli traktujemy pożyczkobiorców jak liczby w arkuszu, mijamy się z sednem. Edukacja pożyczkobiorców to jeden ze sposobów okazania szacunku i troski, a przy okazji zatrzymania ich na dłużej.
Na koniec
Edukacja pożyczkobiorców to nie jest „miły dodatek”. To konieczność. Sprawia, że pożyczanie staje się bezpieczniejsze, mądrzejsze i bardziej zrównoważone dla wszystkich stron.Platformy, które inwestują w edukowanie użytkowników, nie tylko robią coś dobrego — budują lepszy biznes. Mniej niespłaconych pożyczek. Lepsze opinie. Wyższe zaufanie. To wszystko się sumuje.
Jeśli działasz na platformach pożyczkowych albo myślisz o zbudowaniu własnej, postaw edukację pożyczkobiorców na pierwszym miejscu — ucz ludzi i dawaj im sprawczość. A jako wnioskodawca zawsze ucz się dalej. Nawet jeśli pierwszym krokiem będzie tylko nieco lepsze zrozumienie swojej kolejnej pożyczki, to i tak wygrana.
Jeśli chcesz się dokształcić w najświeższych możliwościach, jakie daje dzisiejszy rynek, albo skorzystać z atrakcyjnych odsetek, 8lends wkłada dużo wysiłku w edukowanie użytkowników we wszystkich podstawach swojej platformy crowdlendingowej.
FAQ Czym dokładnie jest edukacja pożyczkobiorców i dlaczego ma znaczenie? Edukacja pożyczkobiorców polega na pomaganiu ludziom w zrozumieniu podstaw pożyczania — jak działają odsetki, co się dzieje po przegapieniu raty i jak rozpoznać pożyczkowe oszustwo. Prowadzi się ją przez wpisy blogowe, interaktywne poradniki, filmy i objaśnienia w aplikacji. Celem jest dać pożyczkobiorcom wiedzę do podejmowania mądrych decyzji i unikania kłopotów finansowych. Jak edukacja pożyczkobiorców pomaga budować zaufanie do platform pożyczkowych? Większość ludzi jest z natury nieufna wobec pożyczania pieniędzy przez internet z powodu podejrzanych pożyczkodawców i ukrytych opłat. Kiedy platforma poświęca czas na edukowanie użytkowników, pokazuje, że zależy jej na ich sukcesie, a nie tylko na szybkim zysku. To buduje zaufanie, zwiększa lojalność i zamienia klientów w ambasadorów, którzy polecają platformę innym. Czy edukacja pożyczkobiorców rzeczywiście obniża poziom niewypłacalności? Tak. Wyedukowani pożyczkobiorcy rzadziej przestają płacić, bo lepiej rozumieją warunki pożyczki i potrafią zaplanować spłaty. Nie pożyczają więcej, niż potrzebują, a w razie trudności proszą o pomoc, zamiast znikać. Bank Światowy wykazał, że programy edukacji finansowej w obszarze pożyczek prowadzą do lepszej spłacalności i niższego poziomu opóźnień. Jakie tematy powinna obejmować dobra edukacja pożyczkobiorców? Do podstawowych tematów należą oprocentowanie, APR a stawki ryczałtowe, konsekwencje przegapionych płatności, limity pożyczkowe, warunki i koszty pożyczki oraz rozpoznawanie fałszywych ofert i oszustw. Wszystko to powinno być tłumaczone prosto i przystępnie, językiem pożyczkobiorcy, a nie skomplikowanym żargonem finansowym. Jak platformy pożyczkowe mogą uczynić edukację pożyczkobiorców angażującą i skuteczną? Nowoczesna edukacja pożyczkobiorców nie musi oznaczać nudnych wykładów. Platformy mogą korzystać z krótkich filmów poniżej 2 minut, prostej grafiki i przykładów, dymków pojawiających się przy niezrozumiałych pojęciach oraz pomocnych przypomnień o płatnościach. Klucz to kreatywność i mówienie językiem użytkownika, zamiast wymagania od niego dyplomu z finansów. Jakie są długoterminowe korzyści z inwestowania w edukację pożyczkobiorców? Edukacja pożyczkobiorców tworzy mądrzejszych i bardziej lojalnych użytkowników, którzy z czasem podejmują lepsze decyzje pożyczkowe. Prowadzi do mniejszej liczby niespłaconych pożyczek, lepszych opinii w sieci, wyższej reputacji platformy, zgodności z regulacjami i tańszego pozyskiwania klientów. Wyedukowani pożyczkobiorcy chętniej zostają też zaawansowanymi użytkownikami, a bywa, że zaczynają inwestować na platformie.
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu