
Waarom educatie van kredietnemers cruciaal is voor het succes van een platform op lange termijn
28 augustus 20253 min lezen
Iets wat niet vaak genoeg gezegd wordt: een kredietnemer die weet wat hij doet, is eigenlijk een droom voor elk leenplatform. Of je nu een peer-to-peer-leenplatform, een microfinancieringsapp of een volwaardige digitale bank runt: goed geïnformeerde kredietnemers zijn als zaadjes voor toekomstig succes. Toch besteden veel platforms er nog steeds te weinig aandacht aan. Daar gaan we verandering in brengen. In dit artikel duiken we in het waarom achter educatie van kredietnemers. Niet omdat het „leuk klinkt”, maar omdat het echt verschil maakt voor je cijfers, je reputatie en het leven van je kredietnemers.
Wat we bedoelen met „educatie van kredietnemers”
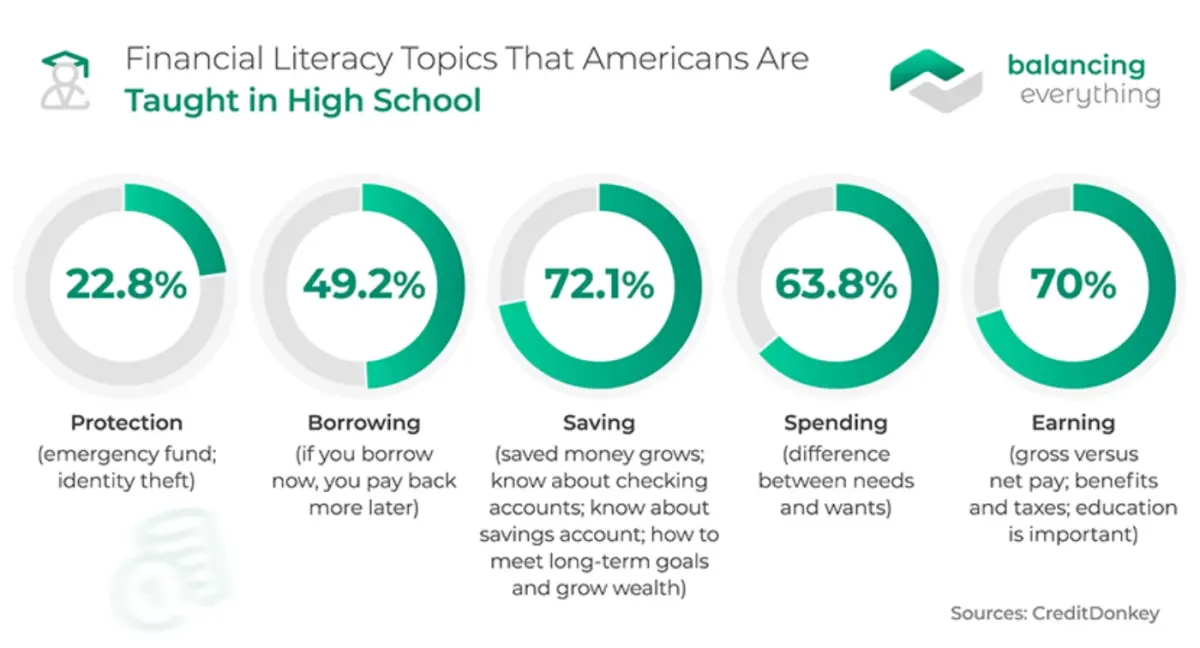
We hebben het niet over mensen door saaie colleges of examens slepen. Educatie van kredietnemers kan zo simpel zijn als iemand helpen begrijpen hoe rente werkt, wat er gebeurt als je een betaling mist of hoe je oplichting met leningen herkent. Het gaat erom mensen de tools en kennis te geven om verantwoord te lenen.
Denk aan financiële geletterdheid, maar dan toegespitst op lenen. Dat kan via blogposts, uitleg in de app, interactieve gidsen, korte video's, noem maar op. Het doel is niet om van kredietnemers financiële experts te maken, maar om te zorgen dat ze genoeg weten om goede keuzes te maken en niet in de problemen te komen.
Het probleem met slecht geïnformeerde kredietnemers
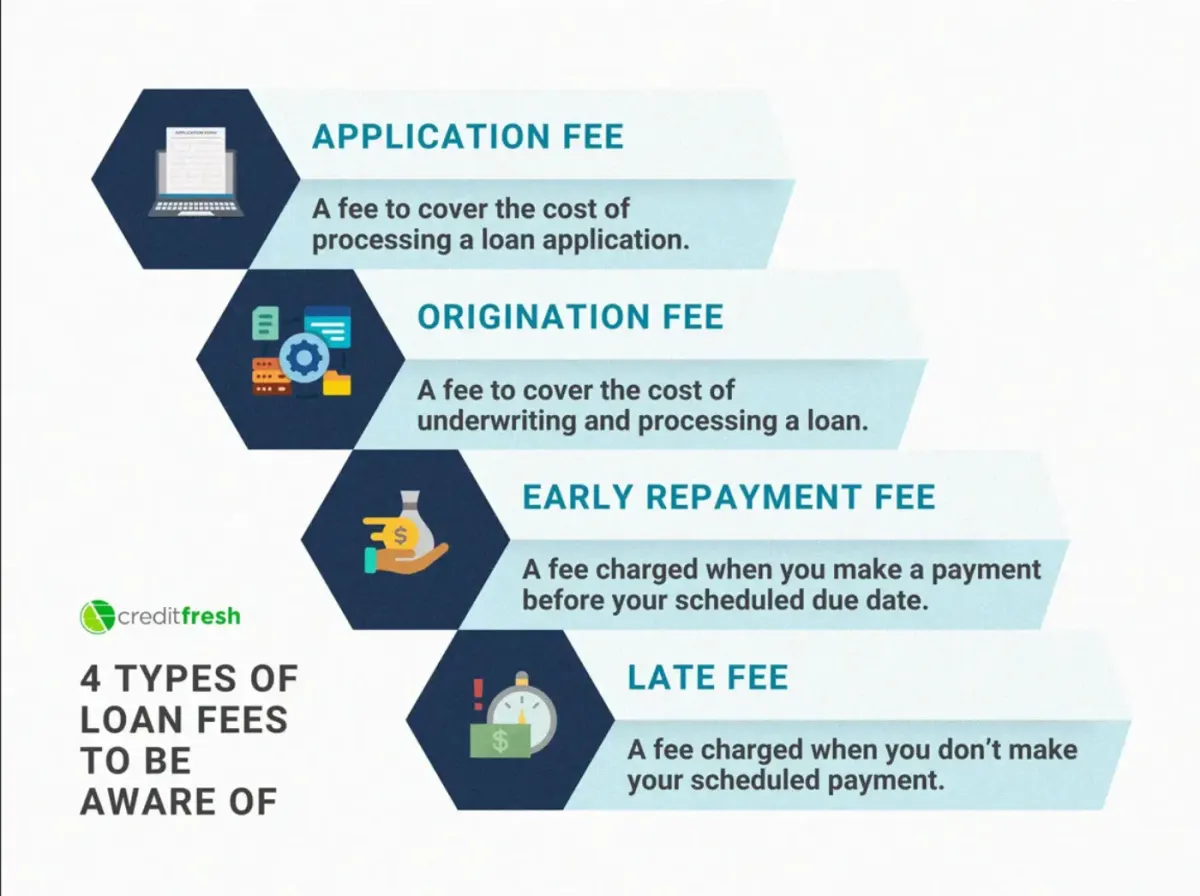
Als mensen niet goed begrijpen waar ze voor tekenen, gaat het vaak mis, en dat gaat snel. Kredietnemers zonder voldoende kennis over leningen sluiten soms leningen af die ze eigenlijk niet kunnen betalen. Ze missen misschien betalingen omdat ze de vervaldata niet begrepen, en krijgen dan te maken met kosten en boetes waarvan ze niet eens wisten dat ze bestonden.
Helaas beschadigen sommigen hun kredietwaardigheid zonder te beseffen hoe lang het duurt om die weer op te bouwen. En als dat gebeurt, lijdt niet alleen de kredietnemer eronder. Ook het platform krijgt een klap. Wanbetalingen nemen toe. Herstel wordt rommeliger. De klantenservice wordt overspoeld. En het ergste: het vertrouwen in het platform keldert. Educatie vooraf had dat kunnen voorkomen.
Er zijn tegenwoordig platforms waar mensen meer kansen dan ooit hebben om te laten zien dat ze kredietwaardig zijn, vooral moderne crowdlendingplatforms, waar mensen die vroeger nooit een lening hadden kunnen krijgen nu wel kansen krijgen. Een van die platforms is 8lends.
Educatie bouwt vertrouwen op
Even een harde waarheid: de meeste mensen zijn van nature wantrouwig als het gaat om online geld lenen. En kun je ze dat kwalijk nemen? Tussen dubieuze kredietverstrekkers, verborgen kostenen nachtmerries in de kleine lettertjes is de gemiddelde persoon terecht voorzichtig.
Als een platform dan echt de tijd neemt om zijn gebruikers voor te lichten, valt dat op. Het vertelt kredietnemers: „Hé, we zijn hier niet alleen om snel geld te verdienen. We willen echt dat het je lukt.” Gebruikers komen daardoor eerder terug. En het maakt ze zelfs tot ambassadeurs die je platform aanbevelen aan vrienden. Vertrouwen kun je niet hacken. Dat verdien je. En educatie van kredietnemers is een van de beste manieren om dat te doen.
Betere educatie betekent minder wanbetalingen
Laten we het even over de financiële kant hebben. Wanbetalingspercentages zijn als de bloeddruk van een leenplatform. Zijn ze te hoog, dan klopt er iets niet. En raad eens? Goed geïnformeerde kredietnemers blijven minder vaak in gebreke. Waarom? Omdat ze begrijpen waarmee ze akkoord gaan en hun aflossingen beter kunnen plannen. Ze lenen ook niet meer dan ze nodig hebben.
De meesten trekken bovendien aan de bel als ze in de problemen komen, in plaats van spoorloos te verdwijnen. Platforms die investeren in educatie van kredietnemers zien vaak een stabieler aflossingsgedrag. Dat betekent minder risico voor investeerders of balansbeheerders en een betere levensvatbaarheid op lange termijn. Er is ook data die dit onderbouwt. De Wereldbank benadrukt dat programma's voor financiële educatie in een leenomgeving leiden tot betere aflossingspercentages en minder betalingsachterstanden.
Naleving van regelgeving
Afhankelijk van waar je platform actief is, kunnen er regels gelden over wat je moet vermelden: rentetarieven, totale kosten van de lening, risicowaarschuwingen en dergelijke. Maar verder gaan dan het absolute minimum? Daar onderscheiden slimme platforms zich. Met goede educatie voor kredietnemers kom je minder snel in juridische grijze zones terecht. En je staat sterker als een kredietnemer ooit klaagt of de redelijkheid van zijn leenvoorwaarden aanvecht.
In sommige regio's beginnen toezichthouders zelfs educatie van kredietnemers te eisen voor bepaalde producten. Daarop vooruitlopen is niet alleen slim, het kan je later ook een hoop gedoe besparen.
Kredietnemers worden na verloop van tijd slimmere gebruikers
Stel je voor: iemand komt voor het eerst lenen op je platform. Misschien is hij zenuwachtig. Misschien weet hij niet eens wat APR is. Maar hij leest je uitleg, kijkt een korte video en snapt het. De volgende keer dat hij leent, maakt hij slimmere keuzes. Hij leent alleen wat hij nodig heeft, kiest betere voorwaarden en betaalt op tijd terug.
Uiteindelijk gaat hij misschien zelfs op je platform investeren. Zo creëert educatie power users: mensen die je product trouw blijven en het verantwoordelijker gebruiken. Wil je een loyale klantenkring? Begin dan met mensen te leren hoe ze je product goed gebruiken.
Het hoeft niet ingewikkeld of saai te zijn
Bij educatie denken mensen aan colleges zoals op school en lange lappen tekst. Maar daar gaat het hier niet om.
Moderne educatie voor kredietnemers kan leuk, snel en visueel zijn:
- Gebruik korte video's die belangrijke begrippen in minder dan 2 minuten uitleggen
- Leg dingen uit met eenvoudige afbeeldingen en voorbeelden
- Voeg tooltips toe aan je app die verschijnen als gebruikers over verwarrende termen hoveren
- Stuur handige herinneringen voordat betalingen vervallen
Met een beetje creativiteit kom je al een heel eind. Je hebt geen doctorstitel nodig om mensen leningen te laten begrijpen. Je moet alleen hun taal spreken.
Educatie van kredietnemers zorgt voor een betere reputatie van het platform
Wel eens online reviews van leenplatforms gelezen? Die kunnen meedogenloos zijn. Maar als kredietnemers zich goed geïnformeerd en gerespecteerd voelen, laten ze eerder een goede review achter. Dat bouwt je reputatie op en maakt klantenwerving goedkoper. Het is eigenlijk gratis marketing. Een goed geïnformeerde kredietnemer zal je platform minder snel „oplichterij” noemen op social media. En dat is tegenwoordig onbetaalbaar.
Dit kan goede educatie voor kredietnemers behandelen
Vraag je je af op welke onderwerpen je je moet richten? Hier een kort lijstje dat platforms opnemen:
- Rentestijgingen
- APR versus vaste rente
- Gemiste betalingen
- Leenlimieten
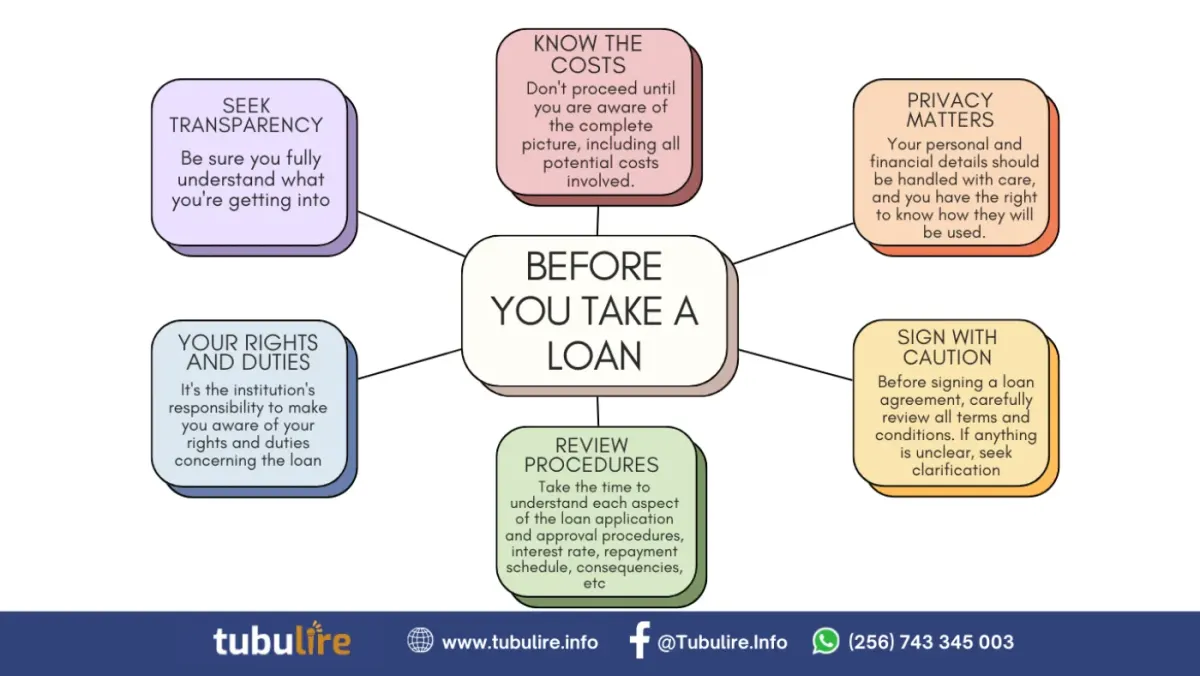
- Leenvoorwaarden en kosten
- Nepleningaanbiedingen of oplichting
Als je deze onderwerpen op een eenvoudige, herkenbare manier kunt uitleggen, ben je veel platforms al mijlenver vooruit.
De menselijke kant van lenen
Wat mensen vaak vergeten: leningen worden aangevraagd door echte mensen uit alle lagen van de bevolking. Iemand die zijn auto moet laten repareren om te kunnen blijven werken, een ouder die schoolgeld betaalt of een jonge man die een droom najaagt. Als we kredietnemers behandelen als getallen in een spreadsheet, missen we de essentie. Educatie van kredietnemers is een manier om respect en zorg te tonen en kredietnemers langer aan je te binden.
Tot slot
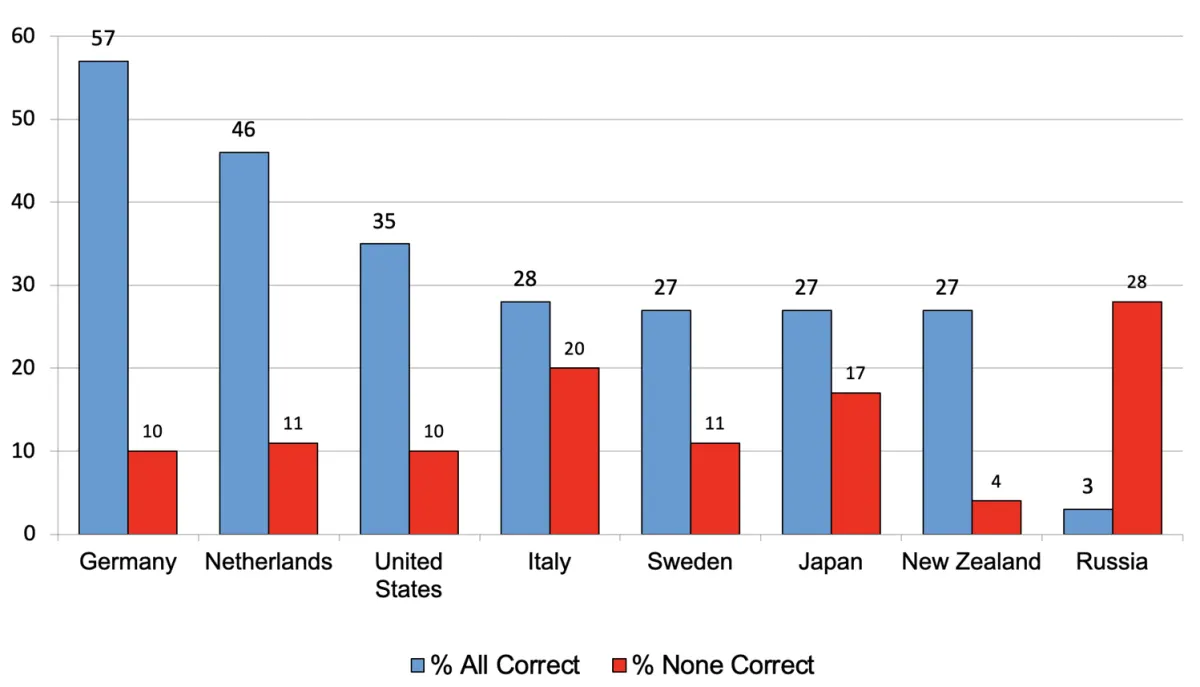
Educatie van kredietnemers is geen „nice to have”. Het is een must. Het maakt lenen veiliger, slimmer en duurzamer voor alle betrokkenen. Platforms die investeren in het voorlichten van hun gebruikers, doen niet alleen iets goeds: ze bouwen betere bedrijven. Minder wanbetalingen. Betere reviews. Meer vertrouwen. Het telt allemaal op.
Neem je deel aan leenplatforms of denk je erover er een te bouwen? Zet educatie van kredietnemers dan centraal: leer mensen en geef ze de middelen om sterker te staan. Als aanvrager: blijf altijd leren. Ook als de eerste stap alleen is dat je je volgende lening iets beter begrijpt, is dat al winst.
Wil je jezelf verdiepen in de nieuwste kansen van deze tijd, of wil je profiteren van een aantrekkelijke rente? 8lends doet er alles aan om gebruikers alle essentiële kennis over zijn crowdlendingplatform bij te brengen.
FAQ Wat is educatie van kredietnemers precies en waarom is het belangrijk? Educatie van kredietnemers helpt mensen de basis van lenen te begrijpen: hoe rente werkt, wat er gebeurt als ze betalingen missen en hoe ze oplichting met leningen herkennen. Dat gebeurt via blogposts, interactieve gidsen, video's en uitleg in de app. Het doel is kredietnemers de kennis te geven om slimme leenbeslissingen te nemen en financiële problemen te voorkomen. Hoe helpt educatie van kredietnemers om vertrouwen in leenplatforms op te bouwen? De meeste mensen zijn van nature wantrouwig over online geld lenen, door dubieuze kredietverstrekkers en verborgen kosten. Als een platform de tijd neemt om gebruikers voor te lichten, laat het zien dat het om het succes van kredietnemers geeft en niet alleen om snelle winst. Dat bouwt vertrouwen op, vergroot de loyaliteit van gebruikers en maakt klanten tot ambassadeurs die het platform aanbevelen. Kan educatie van kredietnemers wanbetalingen echt verminderen? Ja, goed geïnformeerde kredietnemers blijven minder vaak in gebreke, omdat ze de leenvoorwaarden beter begrijpen en hun aflossingen kunnen plannen. Ze lenen niet meer dan nodig en vragen om hulp als ze in de problemen komen, in plaats van te verdwijnen. De Wereldbank heeft aangetoond dat programma's voor financiële educatie bij het lenen leiden tot betere aflossingspercentages en minder betalingsachterstanden. Welke onderwerpen hoort goede educatie voor kredietnemers te behandelen? Belangrijke onderwerpen zijn rentetarieven, APR versus vaste rente, de gevolgen van gemiste betalingen, leenlimieten, leenvoorwaarden en kosten, en hoe je nepleningaanbiedingen of oplichting herkent. Leg ze uit op een eenvoudige, herkenbare manier in de taal van de kredietnemer, zonder ingewikkeld financieel jargon. Hoe maken leenplatforms educatie voor kredietnemers boeiend en effectief? Moderne educatie voor kredietnemers hoeft geen saai college te zijn. Platforms kunnen korte video's van minder dan 2 minuten gebruiken, eenvoudige afbeeldingen en voorbeelden, tooltips die verschijnen bij verwarrende termen en handige betalingsherinneringen. Het draait om creativiteit en de taal van de gebruiker spreken, zodat je geen financiële opleiding nodig hebt om het te begrijpen. Wat zijn de voordelen op lange termijn van investeren in educatie van kredietnemers? Educatie van kredietnemers zorgt voor slimmere, loyalere gebruikers die na verloop van tijd betere leenbeslissingen nemen. Het leidt tot minder wanbetalingen, betere online reviews, een betere reputatie van het platform, naleving van regelgeving en goedkopere klantenwerving. Goed geïnformeerde kredietnemers worden ook vaker power users en gaan misschien zelfs op het platform investeren.
Lees ook
Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres