
Soorten kredietnemers bij P2P-leningen: particulier, zakelijk en meer
9 september 20255 min lezen
Kapitaal vinden om een bedrijf te starten of geld voor een persoonlijke investering is voor veel mensen al hun hele leven een uitdaging, en vaak lastig te krijgen. Veel mensen zijn daardoor aangewezen op een lening bij een gewone bank, waar de strenge criteria anderen ontevreden achterlaten. Peer-to-peer-lenen heeft echter voor iedereen een eindeloze reeks mogelijkheden geopend om financiële kansen te benutten: de traditionele bank valt weg en investeerders en kredietnemers worden rechtstreeks aan elkaar gekoppeld. Wat ooit vooral diende om schulden samen te voegen of grote aankopen te financieren, is uitgegroeid tot een volwaardig financieel ecosysteem dat kredietnemers uit alle hoeken aantrekt. In dit artikel bespreken we de verschillende soorten kredietnemers in de P2P-wereld, namelijk particulieren, bedrijven en meer specifieke groepen, met aandacht voor hun behoeften, hun profiel en wat ze investeerders te bieden hebben.
Particuliere kredietnemers: dagelijkse behoeften en schuldconsolidatie
Dit zijn particulieren die geld zoeken voor persoonlijke uitgaven. Dat loopt van medische rekeningen en autoreparaties tot bruiloften en verbouwingen. Veel particuliere kredietnemers gebruiken P2P-platforms als alternatief voor creditcards of traditionele bankleningen. Een van de meest voorkomende redenen is schuldconsolidatie: meerdere schulden met hoge rente samenvoegen tot één lening met betere voorwaarden.
De meeste particuliere kredietnemers zijn mensen in loondienst. Ze hebben meestal een gemiddelde tot goede kredietscore en lenen tussen €2.000 en €25.000. Persoonlijke leningen zijn doorgaans ook zonder onderpand. Dat kan het risico verhogen, maar veel platforms beperken dat met strenge kredietbeoordeling en een rente die is afgestemd op het risico.
Zakelijke kredietnemers: brandstof voor groei en uitbreiding
Kredietnemers in deze categorie zijn onder meer kleine en middelgrote ondernemingen (mkb), startups en soms zelfs gevestigde bedrijven die alternatieve financiering zoeken.
Bedrijven lenen om allerlei redenen, waaronder:
- Inkoop van voorraad
- Vernieuwing van apparatuur
- Marketingcampagnes
- Kortlopende cashflowbehoeften
Veel bedrijven kiezen voor P2P-lenen omdat traditionele banken vaak strikte eisen stellen waar jongere of kleinere bedrijven moeilijk aan kunnen voldoen. Het gaat om bedrijven die net een jaar bestaan tot bedrijven die al bijna 10 jaar actief zijn. Ze kunnen onderpand en/of persoonlijke garanties bieden en lenen tussen €5.000 en €500.000.
Zulke leningen leveren doorgaans een hoger rendement op, maar brengen ook meer risico mee. Om investeerders te laten weten waar ze aan beginnen, bieden P2P-platforms soms zakelijke kredietscores, jaarrekeningen of omzetprognoses.
Wat risico en verwacht rendement betreft, scoren zakelijke kredietnemers een prima wanbetalingspercentage. Onderzoek van de Europese Investeringsbank toonde aan dat particuliere kredietnemers een wanbetalingspercentage van 3,56% hadden, tegenover 2,59% bij zakelijke kredietnemers. Dat is te verklaren door verschillende factoren, waaronder het type lening, het leenbedrag, de aflossingsvoorwaarden en de economische omstandigheden.
Vastgoedkredietnemers: een brug tussen vastgoed en kapitaal
Hieronder vallen vastgoedontwikkelaars, renovatiebedrijven en verhuurders die nieuwbouw, renovaties of vastgoedaankopen willen financieren. Anders dan grote vastgoedbedrijven hebben kleinere spelers vaak niet het kapitaal of de kredietgeschiedenis voor grote bankleningen. P2P-platforms helpen dat gat te vullen.
Vastgoedkredietnemers stellen hun vastgoed doorgaans als onderpand en lenen tussen €50.000 en meer dan €1 miljoen. Ze hebben meestal een vaste looptijd en een duidelijke exitstrategie (bijv. verkoop of herfinanciering van het pand). Leningen met vastgoed als onderpand behoren tot de populairste op P2P-platforms. Door het onderpand is het risico lager, maar ze zijn ook minder liquide door de langere looptijd.
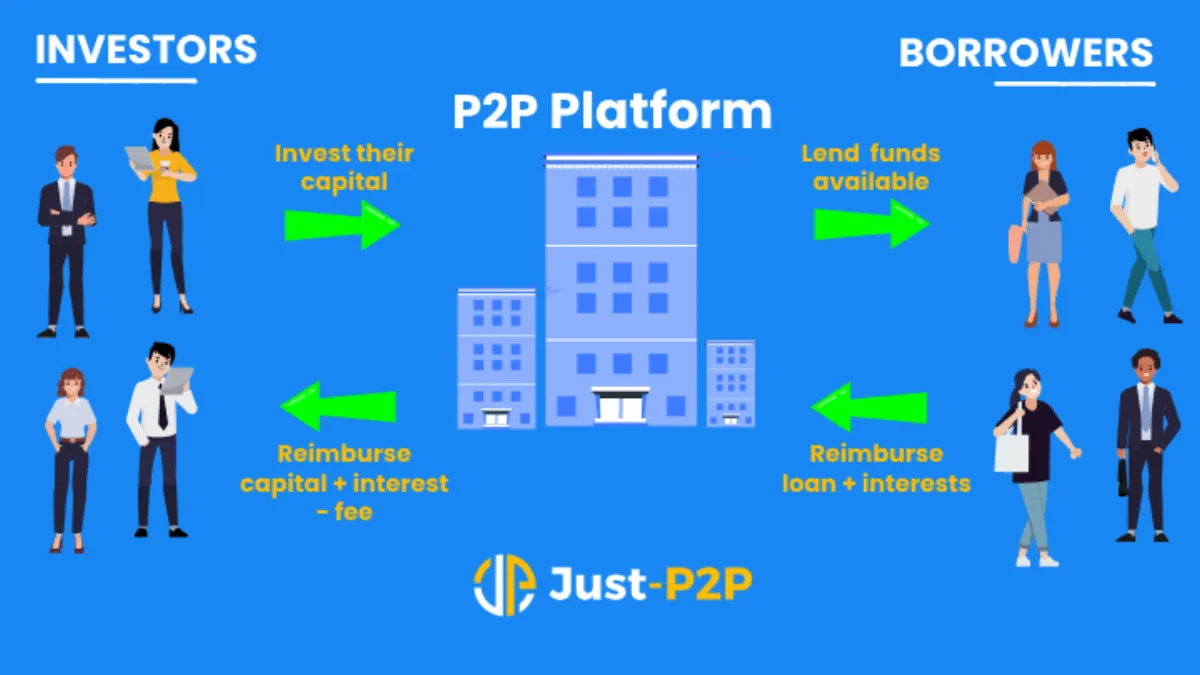
Of het nu gaat om particuliere, zakelijke of vastgoedleningen: het succes van een P2P-platform staat of valt met een slimme selectie van kredietnemers en efficiënte risicodeling. Daarom valt een platform als 8lends op. Dit Zwitserse crowdlendingplatform gebruikt geavanceerde kredietbeoordeling om van lokale bedrijven tot duurzame woonprojecten te ondersteunen. Investeerders krijgen zo een sterk rendement, terwijl het risico wordt gespreid over uiteenlopende kredietnemers uit de echte economie.
Studenten en kredietnemers voor opleidingen
De reden voor studieleningen ligt voor de hand. Collegegeld kan erg duur en voor veel mensen onbetaalbaar zijn, waardoor aankomende studenten weinig andere opties hebben dan een studielening. Traditionele studieleningen zijn echter niet altijd beschikbaar of betaalbaar, zeker niet voor beroepsopleidingen of studeren in het buitenland. Gelukkig is P2P-lenen flexibel.
Kredietnemers in deze groep zijn meestal jongvolwassenen, vaak met weinig kredietgeschiedenis. Ze rekenen op hun verwachte toekomstige inkomen en vragen doorgaans €1.000–€20.000.
Over het rendement van deze leningen hebben investeerders gemengde gevoelens. Het zijn kleinere leningen die een portfolio kunnen spreiden, maar de aflossing hangt af van toekomstige inkomsten, wat ze riskanter maakt. Alle partijen moeten hopen dat de kredietnemers later succesvol worden met een goedbetaalde baan om deze leningen terug te betalen. Ondanks die zorg heeft P2P-lenen voor opleidingen de afgelopen jaren geen terugslag gekend. Investeerders en kredietnemers hebben misschien toch een mooi verhaal te vertellen.
Kredietnemers met een groene en duurzame focus
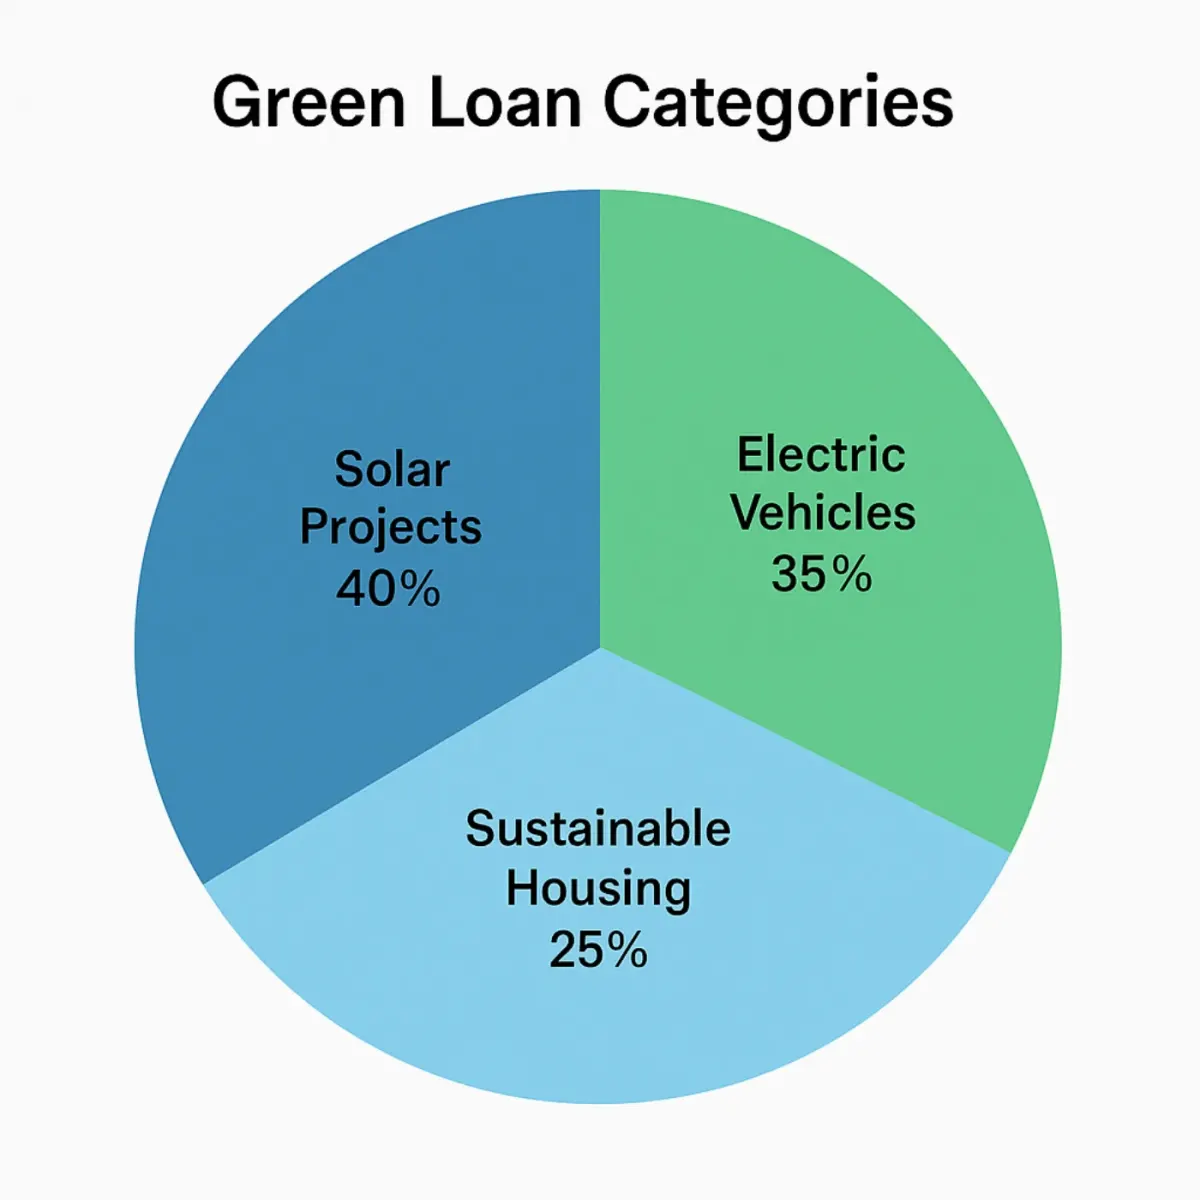
Kredietnemers met een groene en duurzame focus zijn een ander interessant type. Het gaat om particulieren of bedrijven die lenen voor milieuvriendelijke initiatieven, zoals zonnepanelen, elektrische auto's of duurzame landbouw.
Nu het bewustzijn rond duurzaamheid groeit, bieden P2P-platforms „groene leningen” aan om klimaatbewuste projecten te ondersteunen.
Het profiel van deze kredietnemers verschilt enigszins van de eerder besproken groepen. Ze variëren van huiseigenaren tot agritech-startups. Ze komen ook vaak in aanmerking voor een lagere rente of krijgen extra voordelen van het platform, en lenen tussen €5.000 en €100.000.
Zowel investeerders als kredietnemers halen voldoening uit deze niche, omdat die meer belooft dan alleen financieel voordeel. Veel investeerders kiezen voor deze leningen niet alleen vanwege het rendement, maar ook vanwege de impact. P2P-platforms tonen vaak milieucijfers naast financiële cijfers.
Kredietnemers voor medische kosten en noodgevallen
Dit zijn mensen die dringend geld nodig hebben voor medische behandelingen, operaties of noodgevallen in de familie. Het belang hiervan kan niet genoeg worden benadrukt. Als een verzekering niet toereikend of niet beschikbaar is, kan P2P-lenen met snellere goedkeuring een reddingslijn zijn.
Voor kredietnemers in deze categorie geldt geen leeftijdsgrens. Hun inkomens lopen uiteen en de leenbedragen variëren van slechts €500 tot wel €50.000. Dit type lening moet vaak snel worden uitbetaald, vanwege de urgentie die er meestal mee gepaard gaat.
Hoewel ze emotioneel gedreven zijn, kunnen deze leningen een hoog risico hebben. Sommige platforms bieden echter garanties of gezamenlijke risicodeling om de blootstelling te beperken.
Niche- en opkomende kredietnemers
In deze groep zit een grote verscheidenheid aan mensen die meestal geen traditionele lening kunnen krijgen: freelancers, gigwerkers, expats en kleine coöperaties. Hun financiële behoeften passen niet in het traditionele kader, waardoor lenen bij een gewone bank lastig of zelfs onmogelijk kan zijn.
Voor wie zo'n krediet aanvraagt, lijkt P2P-lenen een flexibelere en meer persoonlijke oplossing. Hun leenbehoefte hangt meestal af van de situatie: geld om een klein bedrijf te starten, professionele apparatuur te kopen of zelfs te verhuizen voor betere kansen. De leenbedragen zijn vaak klein en het inkomen kan van een niet-traditioneel type zijn, zoals werk op afstand of geld dat vanuit het buitenland wordt overgemaakt.
Voor investeerders is dit zowel een uitdaging als een kans. Deze kredietnemers kunnen als riskanter worden aangemerkt, omdat hun financiële situatie niet met de gangbare maatstaven te beoordelen is. Tegelijk vormen ze een groeiende groep mensen met beperkte toegang tot bankdiensten die een vast onderdeel van de digitale economie zijn geworden. Met voldoende voorzorgsmaatregelen kan dit soort leningen toegang geven tot opkomende markten.
| Kenmerk van de lening | Medische leningen | Andere persoonlijke leningen |
|---|---|---|
| Doel van de lening | Dringende zorgkosten dekken | Algemene persoonlijke behoeften financieren |
| Leenbedrag | €500 tot €50.000 | €1.000 tot €25.000 |
| Rente | Lager | Hoger |
| Looptijd | Korter (1-3 jaar) | Langer (1-5 jaar) |
Tot slot: wat dit betekent voor investeerders
Elke P2P-investeerder doet er goed aan inzicht te krijgen in de diversiteit van kredietnemers. Elke categorie brengt andere risico's mee, en ook een ander rendement en andere ethische aspecten. Of het je nu gaat om spreiding, sociale impact of een stabiel inkomen om je portfoliodoel te halen: er is waarschijnlijk een groep kredietnemers die bij je doel past.
Door de data van het platform, de profielen van kredietnemers en de risicobeoordelingen te begrijpen, nemen investeerders beter geïnformeerde beslissingen en steunen ze mensen met echte projecten.
Klaar om echte mensen met echte projecten te steunen en tegelijk een stabiel rendement te verdienen? 8lends verbindt je met een zorgvuldig gescreende selectie kredietnemers, van klimaatinnovators tot lokale ondernemers. Met slimme tools voor spreiding en toonaangevende herstelprotocollen is dit P2P-lenen zoals het hoort.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres