
De opkomst van niche-crowdlendinggemeenschappen per sector of doel
18 september 20254 min lezen
In de begintijd van crowdfunding draaide het vooral om een betere rente dan bij de bank of om iemand te helpen schulden samen te voegen. Dat is nog steeds nuttig, maar er is iets veranderd. Crowdlending is van een financieel instrument uitgegroeid tot een beweging, aangevoerd door nichegemeenschappen die om meer geven dan alleen winst. Of het nu gaat om biologische boeren, startups in duurzame energie, bedrijven onder leiding van vrouwen of indie-gameontwikkelaars: mensen lenen en lenen uit binnen hechte groepen die een gedeeld doel verbindt. Dit is niet langer alleen peer-to-peer-lenen. Het is passion-to-passion-lenen.
Wat is niche-crowdlending precies?
Bij crowdlending, of peer-to-peer-lenen (P2P), lenen particulieren via online platforms geld rechtstreeks uit aan andere particulieren of kleine bedrijven, zonder tussenpersoon zoals een bank. Traditioneel werpen platforms een breed net uit en koppelen ze duizenden willekeurige kredietnemers en investeerders aan elkaar.
Niche-crowdlending, aangeboden door bedrijven als 8lends , legt de focus juist smaller. Deze platforms zijn opgebouwd rond specifieke sectoren, interesses of doelen. Denk aan cleantech en verder niets. Of alleen leningen aan vrouwelijke ondernemers. Of veteranen helpen een bedrijf te starten.
Het idee? Mensen verbinden die om dezelfde dingen geven en willen dat hun geld naar iets zinvols gaat. Investeerders hoeven zo geen tijd te steken in het zoeken naar passieprojecten om in te investeren. Ze loggen gewoon in op zo'n nicheplatform en lenen uit.
Waarom slaat deze trend aan?
Laten we eerlijk zijn: we zijn allemaal een beetje klaar met anonieme financiën. Tussen bankschandalen, beurscrashes en het algemene gevoel dat je geld ergens ligt te verdienen voor iemand anders, willen mensen meer controle, meer transparantie en het gevoel dat ze impact maken.
Daarom groeit niche-crowdlending zo hard:
- Gedeelde waarden wekken vertrouwen: als je uitleent aan iemand die je passie deelt, bijvoorbeeld duurzame landbouw, gaat het niet alleen om ROI. Het gaat erom dat je diegene helpt slagen. Die emotionele band zorgt voor vertrouwen en loyaliteit die traditionele financiering niet kan evenaren.
- Investeerders willen portfolio's met een doel: impactinvesteren is in opkomst. Mensen willen niet meer alleen rendement, ze willen dat hun geld ertoe doet. Door uit te lenen aan specifieke doelen stemmen ze hun investeringen af op hun waarden.
- Kredietnemers voelen zich gezien: voor kredietnemers, vooral in ondervertegenwoordigde of nichesectoren, zijn traditionele financieringsroutes vaak moeilijk toegankelijk. Deze platforms zetten hen in de spotlight en geven ze een directe lijn naar mensen die echt snappen wat ze proberen te doen.
- Gemeenschap betekent veerkracht: gemeenschappen houden mensen betrokken en zorgen dat gebruikers blijven. Kredietnemers lossen eerder af als ze een persoonlijke band met hun investeerders voelen. Investeerders zijn geduldiger als ze in de missie geloven. Zo ontstaat een kringloop van goodwill en verantwoordelijkheid.
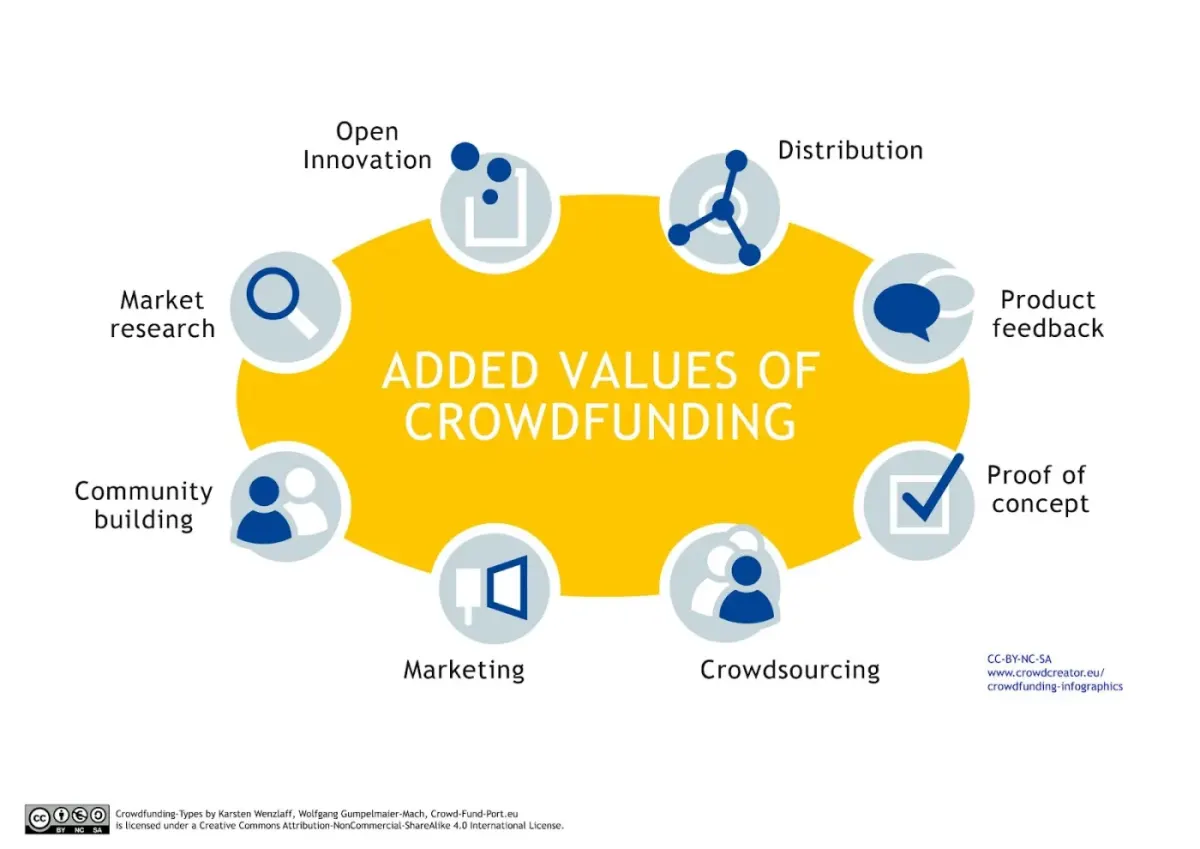
Voorbeelden van niche-crowdlending uit de praktijk
Laten we een paar projecten bekijken die het goed doen.
Persoonlijke consumptieve leningen in Bulgarije
Dit project speelt in op een markt met groeiende vraag naar oplossingen voor persoonlijke financiën en versterkt een veelbelovende markt. Het project mikt op €50.000 en heeft een korte looptijd van 8 maanden. Investeerders profiteren via Maclear van een snelle omloop van hun kapitaal en een stevig rendement van 15%.
Groene energie in Italië
Dit project draait om schone zonne-energie en helpt de afhankelijkheid te verminderen van fossiele brandstoffen en andere traditionele energiebronnen die schadelijke gassen uitstoten en het milieu vervuilen. En dat met een bron die nooit opraakt.
eStocks-projecten
De eStock-projecten zijn een aantrekkelijke kortlopende investering voor wie een hoog rendement zoekt met beheerst risico in een gevestigde markt. Deze investeringskans in Oostenrijk biedt een hoog rendement met een stevig fundament in de groothandel en dienstverlening. De lening heeft een looptijd van 14 maanden en een aantrekkelijke jaarlijkse rente van 14,9%.
Wine Way Stage 4
Dit volledig gefinancierde project ging op 21.02.2024 van start met een doelbedrag van €125.000. De lening met een looptijd van 9 maanden bood investeerders een concurrerende rente van 13,9%, maandelijks uitbetaald. Investeerders ontvangen de hoofdsom volledig aan het einde van de looptijd.
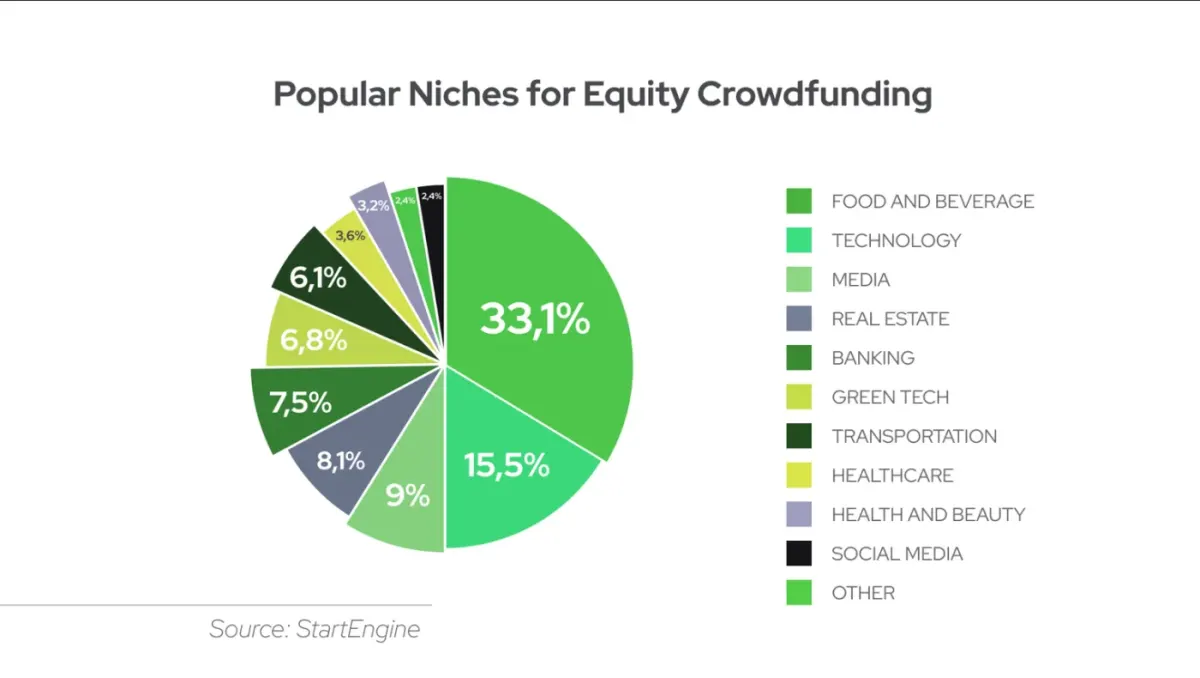
Wie sluiten zich aan bij deze gemeenschappen?
Iedereen. Maar als we het iets verder uitsplitsen, zijn dit de typische profielen:
- Millennials en Gen Z-investeerders die net zoveel waarde hechten aan een doel als aan winst.
- Filantropen met een missie die nieuwe manieren zoeken om gemeenschappen te steunen.
- Insiders uit een sector (zoals boeren of kunstenaars) die anderen in hun vakgebied willen helpen.
- Kredietnemers die bij traditionele financiers buiten de boot vallen door hun kredietscore of een gebrek aan onderpand.
En hoewel de groepen niche zijn, is de mogelijke impact enorm.
De rol van technologie en platforms
Een van de redenen dat deze trend nu explodeert (en niet tien jaar geleden) is dat de technologie het eindelijk mogelijk maakt. Dankzij flinke vooruitgang kunnen moderne platforms worden afgestemd op specifieke sectoren of doelgroepen en mensen precies laten zien waar het geld naartoe gaat.
Deze moderne platforms zijn ook makkelijk bereikbaar op mobiel en hebben functies die gemeenschapsvorming stimuleren, zoals forums, sociale feeds en updates van kredietnemers. We zien een verschuiving van steriele, transactionele sites naar levendige digitale gemeenschappen. Sommige van deze platforms voelen eerder als een sociaal netwerk dan als een bank, en dat is precies de bedoeling.
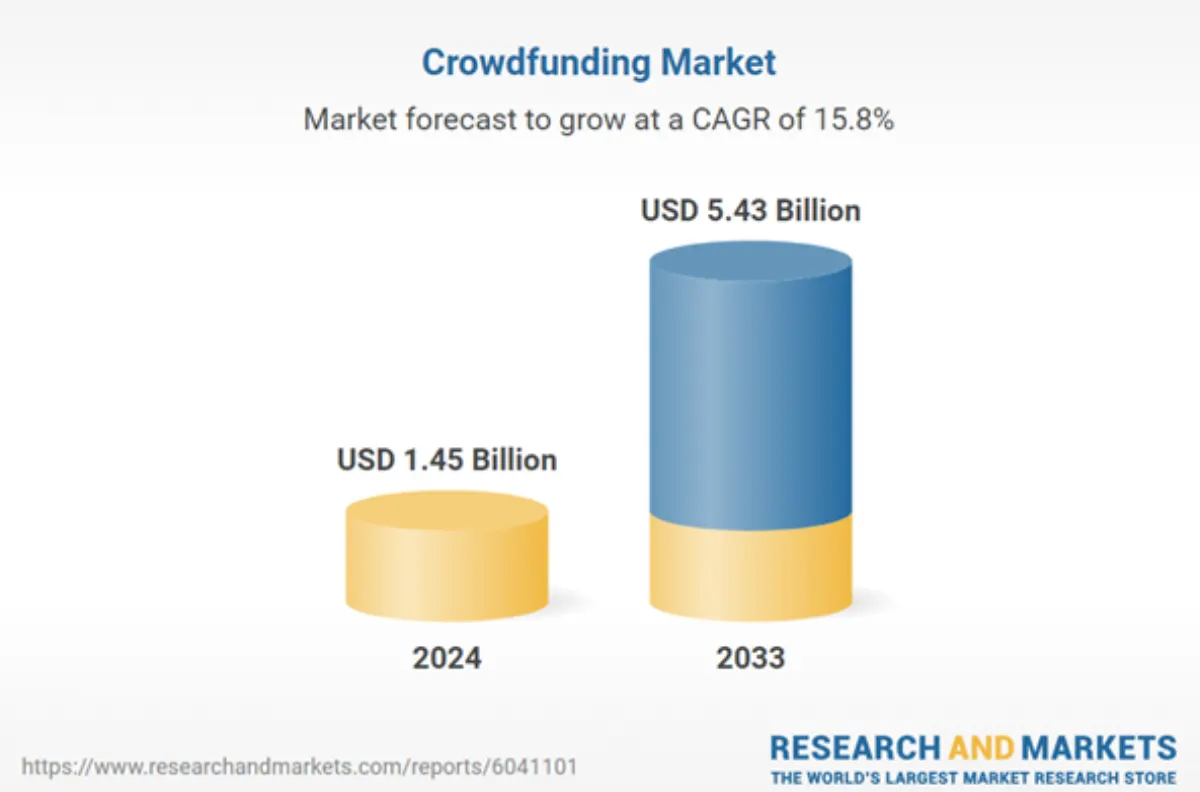
De risico's zijn er nog steeds
We gaan het niet mooier maken dan het is: er zijn nog steeds risico's. Kredietnemers kunnen in gebreke blijven. Het rendement kan lager uitvallen dan beloofd. En omdat het om nichegroepen gaat, is er vaak minder spreiding. Zit je hele portfolio bijvoorbeeld in eco-startups, dan kan een marktverschuiving je hard raken.
Bovendien is regelgeving in sommige landen een grijs gebied. Platforms verschillen in hoe ze kredietnemers screenen en wanbetalingen afhandelen. Doe dus altijd je huiswerk voordat je investeert.
Maar ja, elke investering brengt risico mee. Op deze manier help je in elk geval iemand paddenstoelen kweken of zonnepanelen bouwen.
Wat staat er te gebeuren?
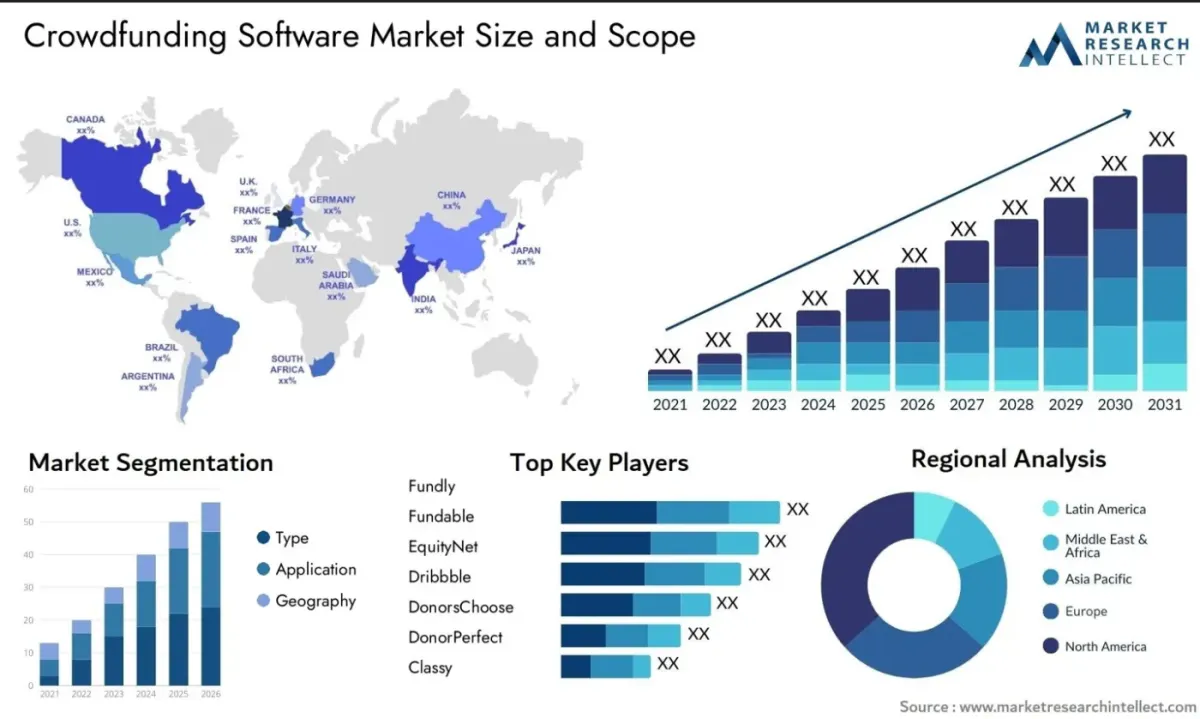
Crowdlendinggemeenschappen zijn nog maar net begonnen. Nu steeds meer mensen het vertrouwen in traditionele banken en financiële instellingen verliezen, zullen er nog veel meer nicheplatforms opduiken. Sectoren en niches waarvoor de komende jaren snelle groei wordt voorspeld, zijn onder meer bedrijven in handen van inheemse ondernemers, startups in mentale gezondheid, climate tech en lokale leennetwerken per stad.
Misschien zien we ook digitaal uitgegeven leningen, waarbij blockchain alles veiliger en beter traceerbaar maakt. Stel je voor dat je uitleent aan een schoonwaterproject in Afrika, realtime updates krijgt en de aflossingen in je digitale wallet ontvangt. De combinatie van technologie, transparantie en menselijk contact is krachtig.
Tot slot
In een wereld waarin geld vaak onpersoonlijk aanvoelt, brengt niche-crowdlending het terug naar menselijke maat. Je zet je geld in op een manier die bij je passies past. En of je nu uitleent aan een imker op het Spaanse platteland of een duurzaam modemerk in New York steunt: het is bijzonder voldoening gevend om precies te weten wie je helpt.
Het is financiering met een gezicht, en daar kunnen we allemaal wel wat meer van gebruiken. Wil je een eerste stap zetten in niche-crowdlending? Kies een platform dat bij je waarden past, stel een budget vast waarmee je wilt experimenteren en leer de gemeenschap kennen. Je zult versteld staan hoe verslavend (in de goede zin) het wordt.
8lends groeit razendsnel in het samenbrengen van gemeenschappen rond specifieke doelen, zoals het milieu, consumentenbereik, kleine bedrijven die van de grond moeten komen en online aandelen.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres