
Lenen aan particulieren versus mkb: een vergelijking van prestaties
19 augustus 20255 min lezen
Als je in de kredietverlening zit, heb je hier waarschijnlijk al honderd keer over gediscussieerd: richten we ons op gewone mensen die een persoonlijke lening afsluiten, of op kleine ondernemers die willen groeien? Op het eerste gezicht hebben beide opties hun voordelen. Maar ze brengen ook risico's en uitdagingen met zich mee die je niet kunt negeren. En zodra je naar echte data kijkt, zie je dat wat in theorie goed klinkt in de praktijk niet altijd standhoudt. We lopen de belangrijkste verschillen, prestatiecijfers en de realiteit van lenen aan particulieren versus het mkb met je door.
Risicoprofiel en kredietwaardigheid
We beginnen met de risico's, want niemand houdt van verrassingen als er geld op het spel staat. Bij lenen aan particulieren is alles vrij gestandaardiseerd. Je hebt zaken als:
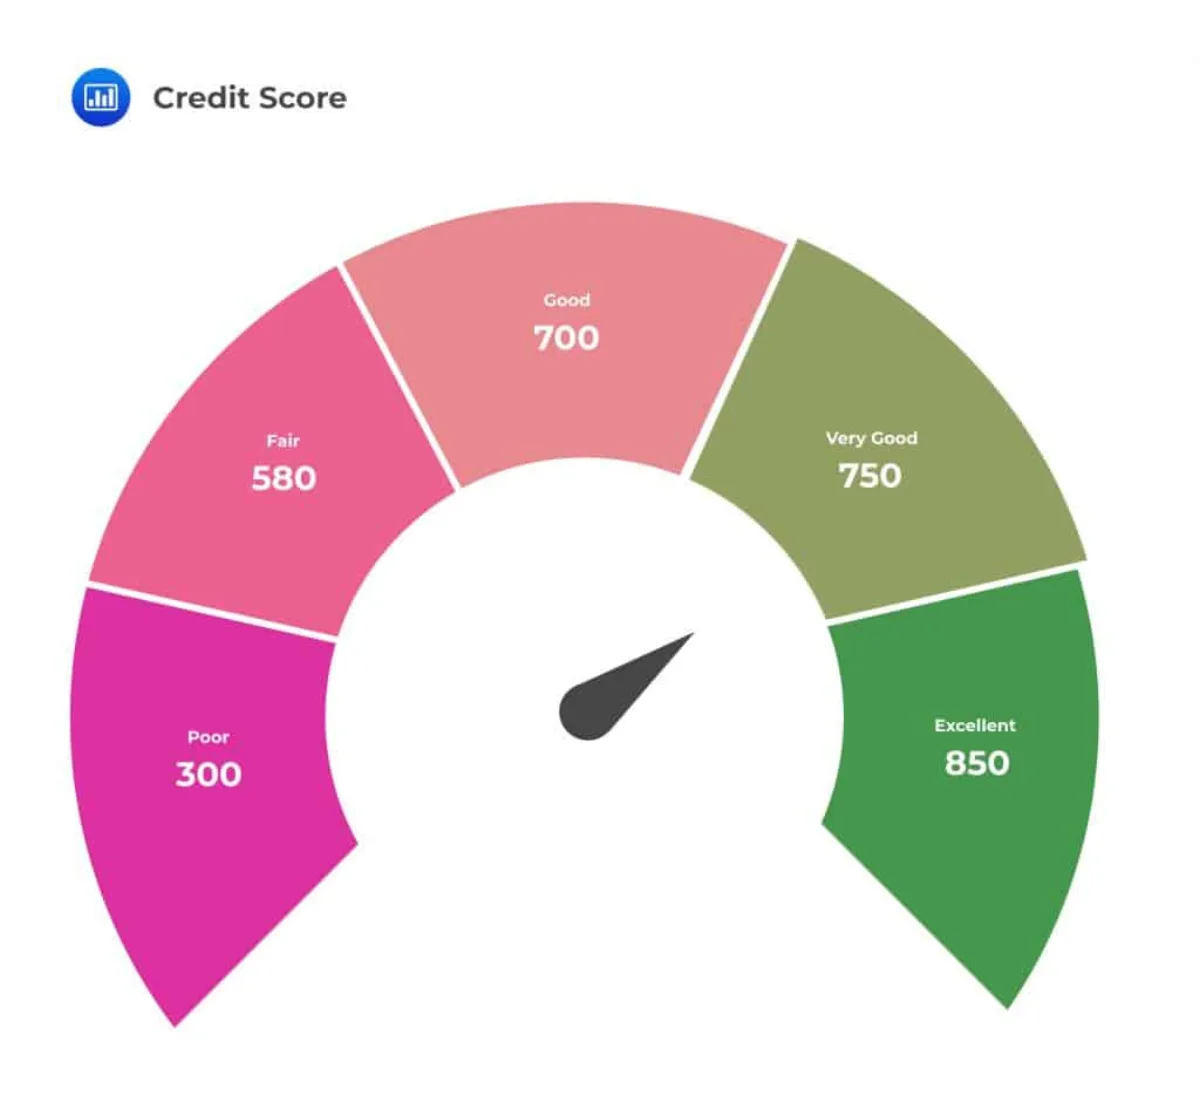
- FICO-scores
- inkomensverificatie
- schuld-inkomenratio's
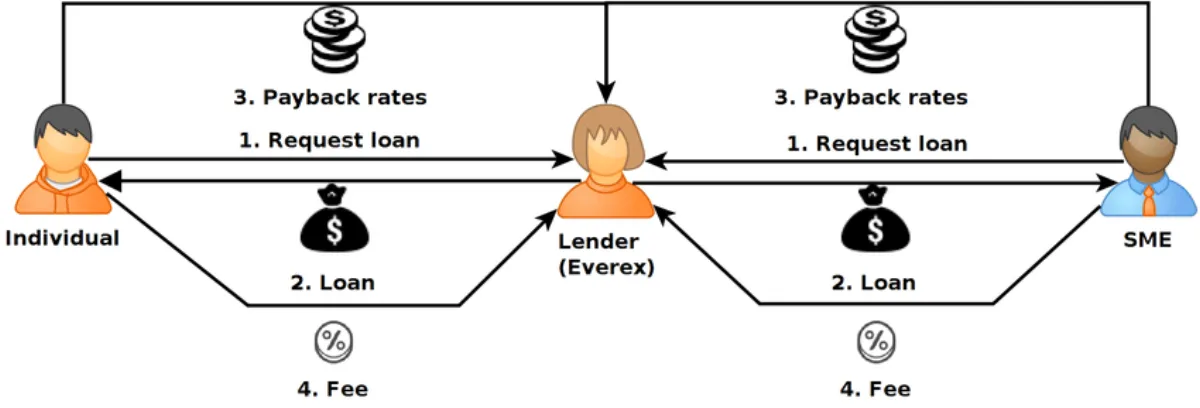
Hiermee is kredietwaardigheid makkelijk te bepalen. Het is een soort kleuren-op-nummer om uit te zoeken wie het geld waard is. Het mkb is een heel ander verhaal. Veel kleine bedrijven hebben geen nette financiële overzichten of kredietscores waarop je kunt bouwen. Sommige hebben niet eens een fatsoenlijke boekhouding. En als er iets als een pandemie of inflatie toeslaat, voelt het mkb dat hard en snel. Die onvoorspelbaarheid voegt een extra risicolaag toe.
Maar er zit een twist aan: mkb-bedrijven hebben vaak bezittingen. Machines, voorraad of zelfs toekomstige vorderingen. Als het misgaat, valt er dus misschien iets terug te halen. Particulieren? Niet echt. De meesten hebben nauwelijks onderpand als vangnet.
In de afgelopen tien jaar heeft crowdlending grote delen van de wereld veroverd. Het geeft krediet aan mensen die daar nooit toegang toe hadden en biedt investeerders gloednieuwe, lucratieve inkomstenkansen: ze kunnen bijdragen en de last van meerdere leningen delen. Een van die projecten is 8lends.
Rendement en de winstpuzzel
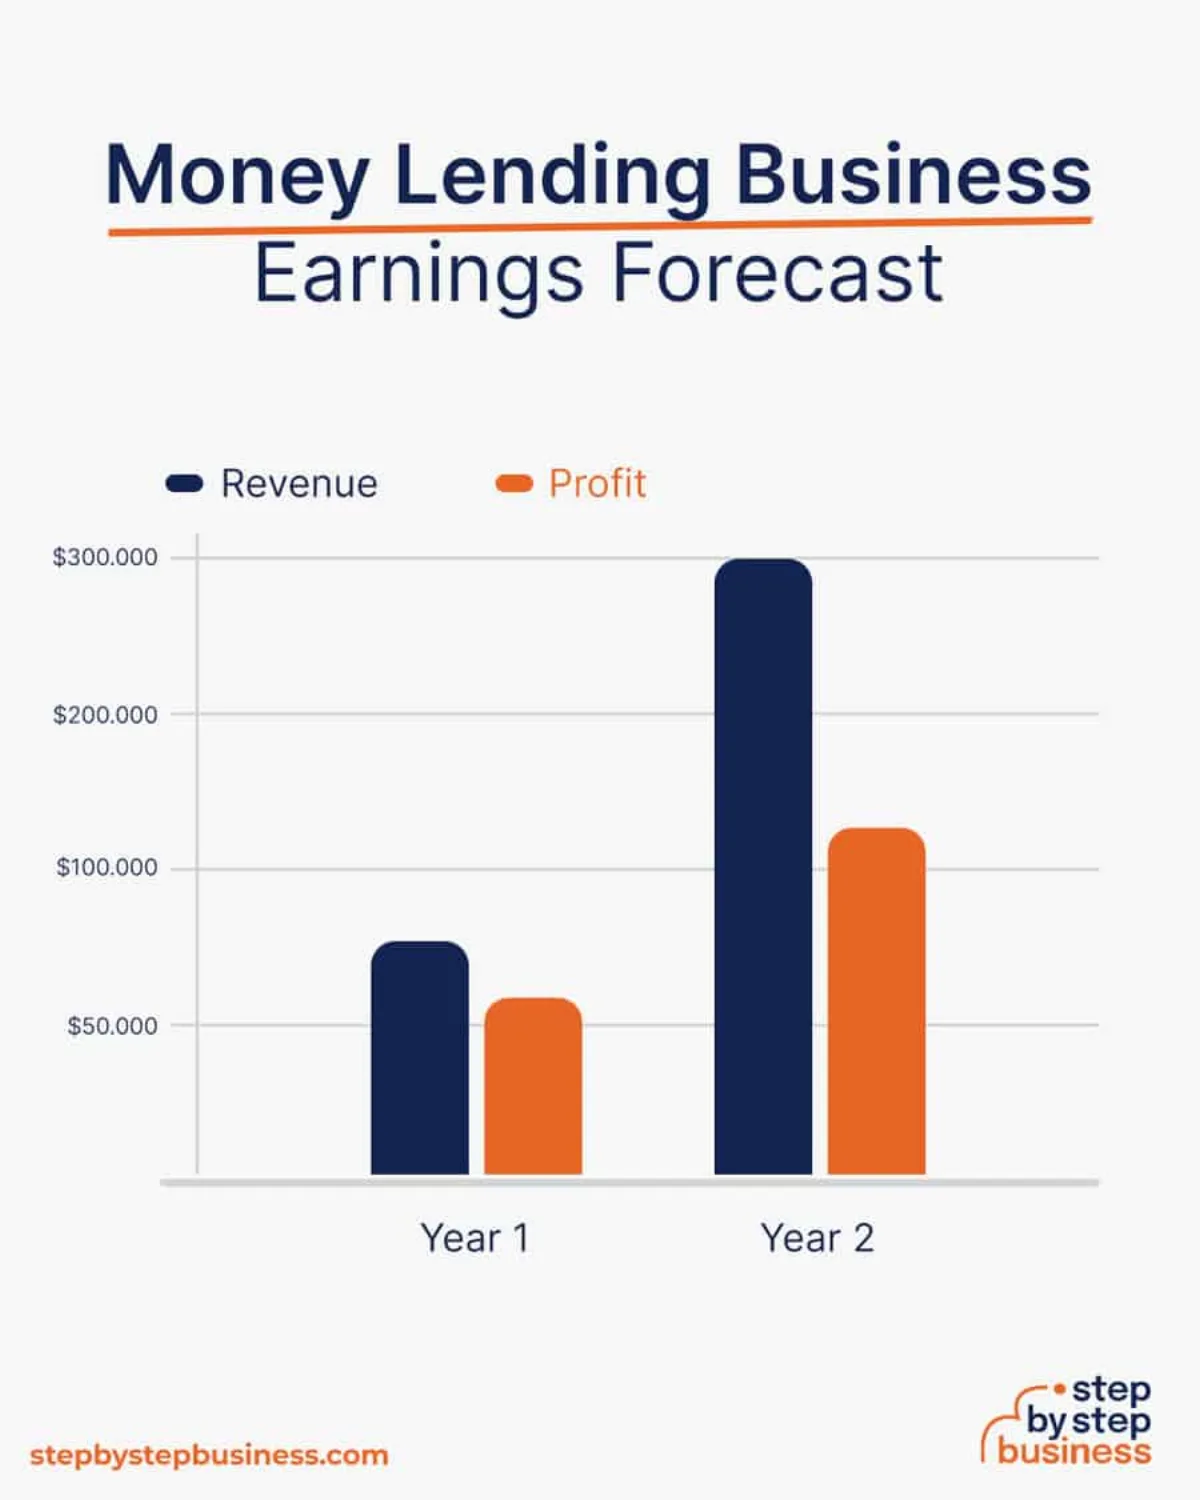
Nu over geld, want daar draait het voor de meeste investeerders uiteindelijk om. Mkb-leningen leveren meestal een hoger rendement op. Waarom? Omdat bedrijven eerder bereid zijn een premie te betalen als ze financiering nodig hebben om te groeien, te overleven of van koers te veranderen.
Helaas is het beheer van mkb-leningen duur. Je hebt misschien mensen in het veld nodig, uitgebreide documentatie en langere doorlooptijden. Het is een moeizaam proces. Consumentenleningen zijn daarentegen vaak geautomatiseerd. Je logt in, beantwoordt wat vragen en uploadt wat documenten. Je wordt goedgekeurd en krijgt je geld. Alles gaat online en het kost minder tijd.
Het is dus een klassieke afweging. Hoog rendement met hogere kosten bij het mkb. Lagere marges maar betere schaalbaarheid bij particulieren.
Wanbetalingen en prestaties in de praktijk
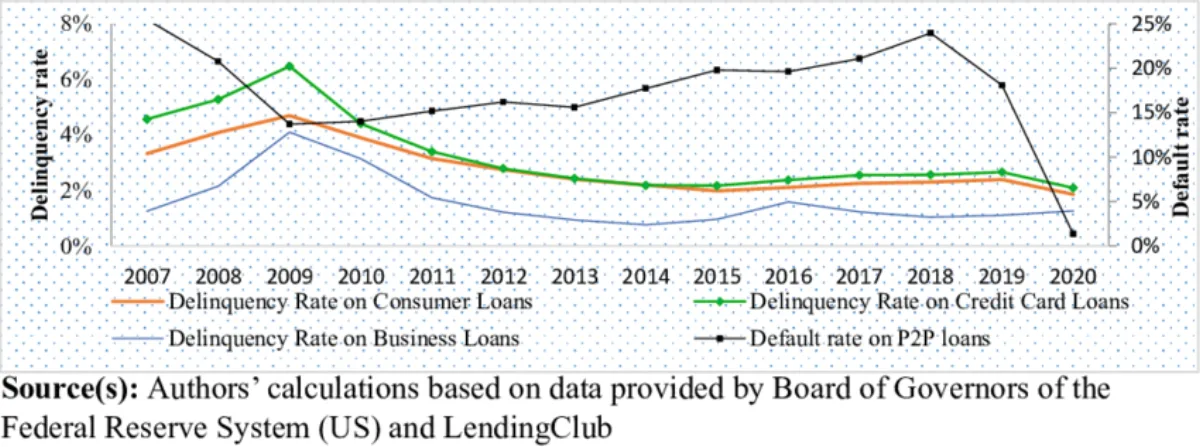
Statistisch gezien hebben leningen aan particulieren meestal een lager percentage wanbetalingen, vooral in landen met een sterke arbeidsmarkt en goede financiële regelgeving. Maar dat betekent niet dat ze zonder risico zijn. Als iemand zijn baan verliest of met een medisch noodgeval te maken krijgt, kan hij makkelijk in gebreke blijven bij een lening zonder onderpand.
Mkb-bedrijven gaan juist vaker in default, vooral in landen waar de economie wat wankel is. Maar wacht, het is niet alleen slecht nieuws. Ze hebben ook een voordeel: een hoger herstelpercentage. Waarom? Omdat er zelfs als een bedrijf sluit, vaak nog iets te innen valt. Er zijn vaak machines of zelfs gebouwen die verkocht kunnen worden om de lening te dekken.
Volgens een rapport van de IFC uit 2023 kan het herstelpercentage van mkb-leningen in opkomende markten boven de 60% uitkomen. Niet slecht. Ondertussen gaan persoonlijke leningen zonder onderpand vaak volledig verloren.
Regelgeving: de factor van het spelregelboek
Voor lenen aan particulieren bestaat een uitgebreid regelboek. Er zijn wetten voor consumentenbescherming die precies bepalen wat wel en niet mag, van renteplafonds tot de manier waarop je schulden int. Het is gestructureerd, soms irritant, maar het zorgt voor voorspelbaarheid.
Bij het mkb is het vager. In sommige landen ontbreken formele regels voor kredietverlening aan kleine bedrijven volledig. Dat heeft voor- en nadelen. Het voordeel is dat kredietverstrekkers meer ruimte hebben om flexibel te zijn. Het nadeel is dat juridische grijze zones tot kopzorgen kunnen leiden als het misgaat.
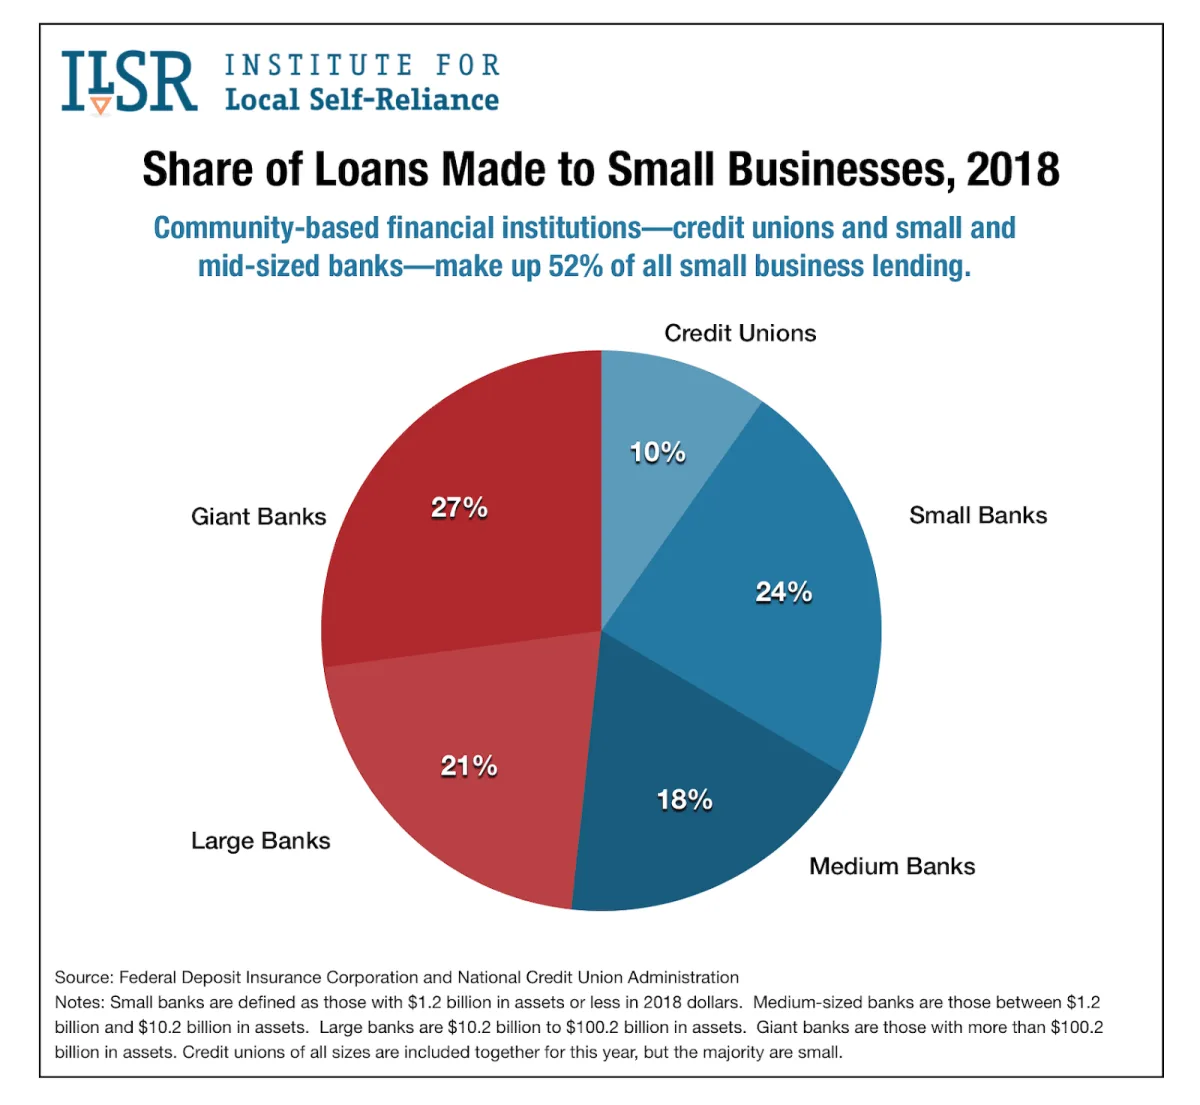
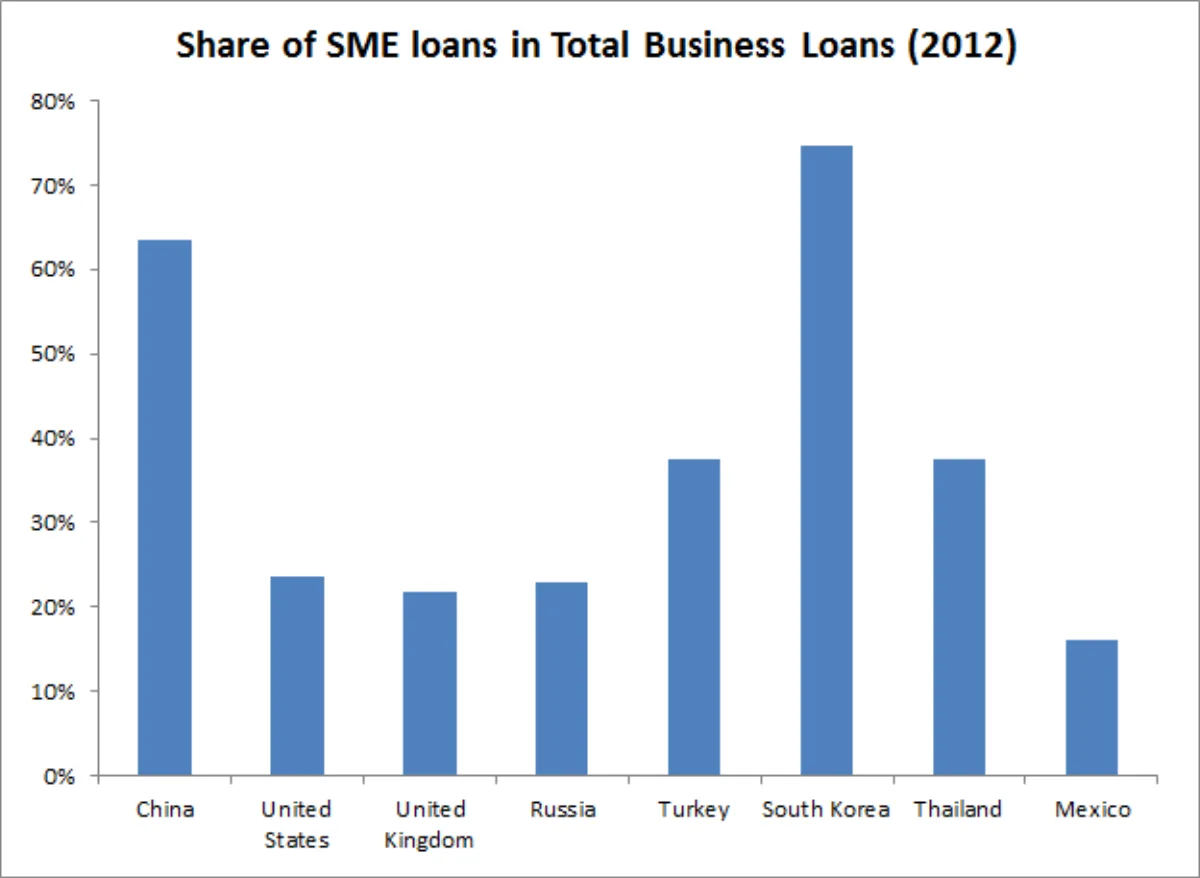
Toch komt er beweging in. Overheden en internationale organisaties zien steeds beter hoe belangrijk het mkb is voor economieën. Volgens de OESO is het mkb in veel landen goed voor tot 70% van de werkgelegenheid en de helft van het bbp. Dat is heel wat. En het zorgt voor druk richting betere kaders en toegang tot kapitaal.
Vraag en markttrends
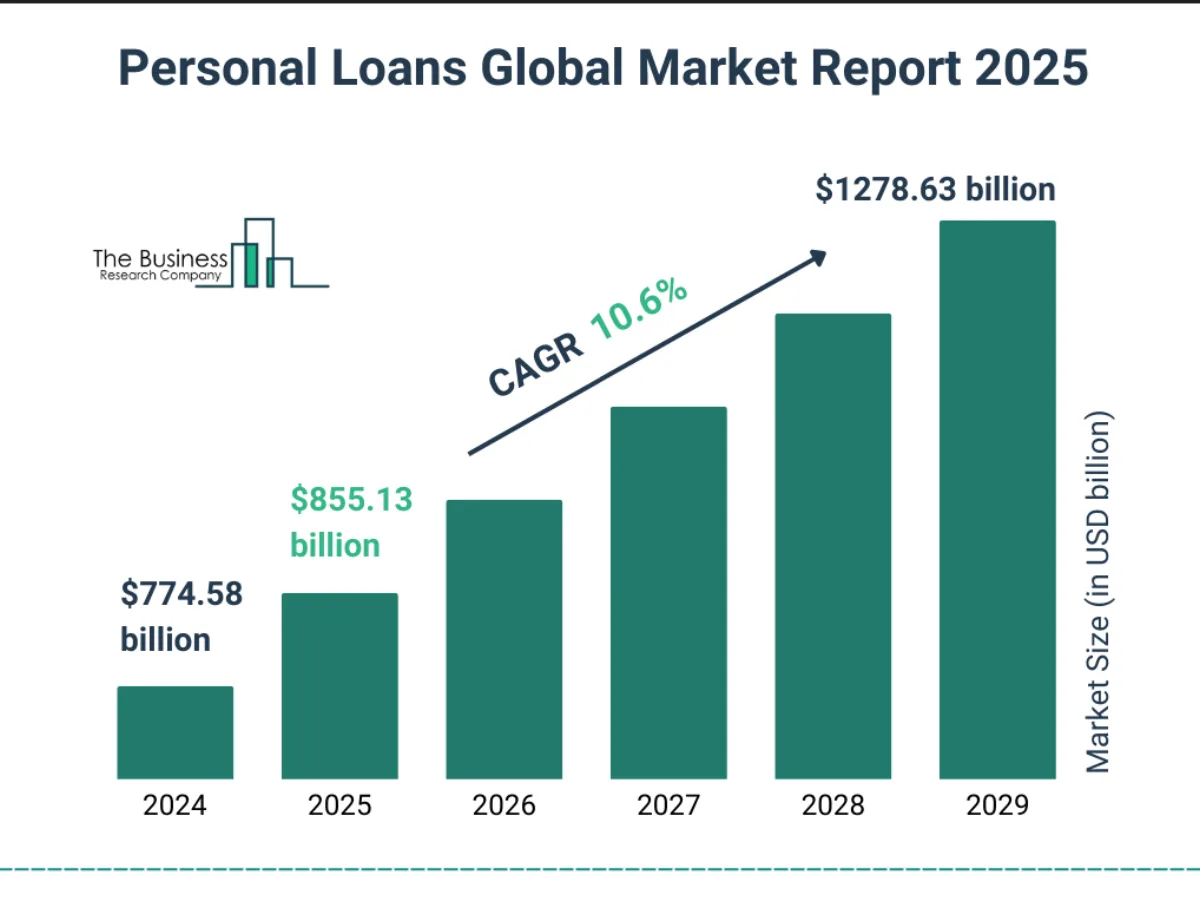
De vraag naar persoonlijk krediet is enorm. Mensen willen leningen voor van alles, van smartphones tot studies. Fintechbedrijven spelen daarop in door alles digitaal en razendsnel te maken.
Maar het mkb? Dat wordt nog steeds onvoldoende bediend. Veel banken blijven weg bij kleine bedrijven omdat die niet in hun hokjes passen. Daar stappen alternatieve kredietverstrekkers, P2P-platformsen microfinancieringspartijen in.
Volgens de Wereldbank kampt het mkb in opkomende markten met een kredietkloof van maar liefst $5 biljoen. Dat is niet zomaar vraag, dat is een openstaande deur.
Ondertussen is de markt voor persoonlijke leningen overvol geraakt en vecht iedereen om dezelfde kredietnemers. Mkb-financiering is waar de echte ruimte ligt voor kredietverstrekkers die anders durven te denken. En als ze het spel goed spelen, plukken ze de vruchten van lenen aan kleine bedrijven met minimale risico's.
De rol van de macro-economie
Laten we duidelijk zijn: niets hiervan gebeurt in een vacuüm. Als de economie verschuift, voelen zowel particulieren als bedrijven dat. Bij hoge inflatie en stijgende rentes worden mensen hard geraakt en vallen zorgvuldig opgezette financiële plannen in duigen. Dan is een lening terugbetalen niet meer zo eenvoudig.
Particulieren kunnen hun persoonlijke leningen niet meer aflossen, omdat ze de energierekening en boodschappen moeten blijven betalen. Het mkb? Dat hangt af van de sector. Een logistiek bedrijf kan floreren terwijl een kledingboetiek het moeilijk heeft.
Spreiden over verschillende soorten kredietnemers kan een goede manier zijn om je tegen deze verschuivingen in te dekken. Wat de ene groep hard raakt, laat de andere misschien vrijwel ongemoeid.
De techfactor
Technologie is in beide kampen een gamechanger. Bij persoonlijke leningen hebben we enorme sprongen gezien. We noemden al hoe digitalisering aanvragen en goedkeuringen eenvoudig heeft gemaakt. De laatste tijd zien we apps die je binnen enkele minuten goedkeuren, realtime kredietscores en zelfs risicomodellen op basis van AI.
Het mkb haalt die achterstand in. Kredietverstrekkers gebruiken nu alternatieve data zoals kassatransacties, betrokkenheid op social media en de geschiedenis met leveranciers om een duidelijker beeld te krijgen van de financiële gezondheid van een bedrijf. Producten als factuurfinanciering en omzetgebaseerde leningen helpen ook om oplossingen af te stemmen op hoe het mkb echt werkt.
Perfect is het natuurlijk niet. Technologie alleen kan gezond verstand niet vervangen, en in beide segmenten heeft te veel vertrouwen op algoritmes tot opvallende missers geleid. Toch heeft innovatie het makkelijker gemaakt om kredietverlening op te schalen en tegelijk het risico in de gaten te houden.
Eindoordeel: wie wint er?
Moet je voorrang geven aan lenen aan particulieren of aan het mkb?
Dat hangt ervan af. Consumentenleningen zijn ideaal om snel op te schalen met voorspelbare processen. Mkb-leningen kunnen een hoger rendement opleveren, maar vragen meer werk, meer analyse en meer geduld.
Sommige van de slimste kredietverstrekkers doen allebei. Ze combineren strategieën om risico, rendement en veerkracht in balans te brengen.
Uiteindelijk gaat het niet alleen om cijfers. Lenen kan levens veranderen. Of je nu iemand helpt een studie te betalen of een familiezaak het duwtje geeft om overeind te blijven: het doet ertoe. En dat is misschien wel het beste rendement dat er bestaat.
Het is dus niet makkelijk om te kiezen. Wil je zelf eens lenen aan particulieren of bedrijven via de baanbrekende technologie van Wat is RWA-backed lending? Onderpand uit de echte wereld uitgelegd? Dan biedt 8lends je die kans, met leningen die gedekt zijn door Wat is RWA-backed lending? Onderpand uit de echte wereld uitgelegd van de kredietnemer en zonder commissie voor de kredietverstrekkers.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres