
Beleggerspsychologie bij P2P-leningen: hebzucht, angst en denkfouten bij beslissingen
21 oktober 20255 min lezen
Uiteindelijk wil elke investeerder een sterk rendement met zo min mogelijk risico. Bij peer-to-peer-leningen kan dat verlangen extra sterk zijn. Platforms beloven aantrekkelijke rentes en makkelijke toegang tot gespreide leningportefeuilles. Maar achter elke investeringsbeslissing zit menselijke psychologie. Emoties en mentale kortere wegen sturen P2P-investeerders vaak meer dan feiten en cijfers. Deze onzichtbare invloeden kunnen je oordeel vertroebelen en zelfs ervaren investeerders op het verkeerde pad brengen.Vandaag zetten we de belangrijkste psychologische valkuilen bij P2P-leningen op een rij. Je leest ook waarom inzicht in je eigen denken misschien wel je slimste investering ooit is.
Hoe emoties je keuze voor leningen beïnvloeden
Je denkt al snel dat je logisch nadenkt als je kiest in welke leningen je investeert. Maar meestal sturen emoties stilletjes de beslissing. Het verhaal of zelfs de foto van een kredietnemer kan een vertrouwen op basis van sympathie wekken waardoor je echte risico's over het hoofd ziet. Zo kun je je ook verbonden voelen met iemand die verantwoordelijk klinkt, terwijl zijn kredietscore iets anders zegt.
Een voorbeeld. Lening A biedt 16% rendement, maar heeft een risico op wanbetaling van 30%. Lening B biedt 8% rendement met slechts 2% kans op wanbetaling. Welke kies jij?
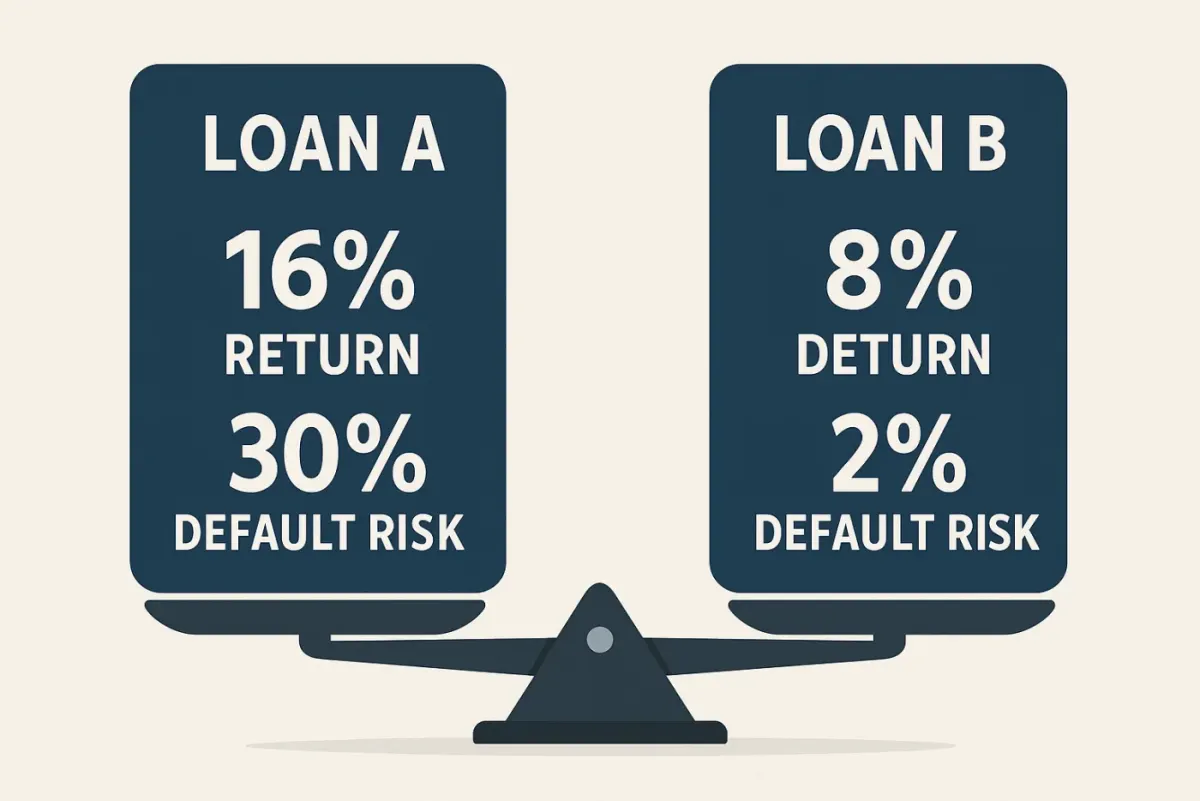
Veel investeerders kiezen voor de eerste vanwege het hoge rendement. Ze negeren dat het risico veel groter is. Hebzucht vertroebelt de cijfers. Stel dat je in het verleden een slechte ervaring hebt gehad met een vergelijkbare lening. Dan ga je lening C met een solide aflossingsgeschiedenis misschien uit de weg, omdat die je aan dat verlies herinnert. Door je angst zie je deze optie over het hoofd, ondanks een aflossingsgraad van 90%.
Omdat honderden mensen lening D financieren, heb je het gevoel dat het wel een goede keuze moet zijn, ondanks de zwakke financiële positie van de kredietnemer. Dat is emotie.
De emotionele achtbaan van P2P-investeren
Bij een investering in peer-to-peer-leningen (P2P) moet je verder kijken dan de cijfers om met de pieken en dalen van menselijke emoties om te gaan. De belofte van hoge rendementen kan opwindend zijn, maar dat geldt ook voor de angst om je kapitaal kwijt te raken. Zulke emotionele schommelingen zijn normaal.
Succesvolle P2P-investeerders herkennen de innerlijke krachten die meespelen. Deze belangrijke emoties bepalen je beleggingsgedrag:
Hebzucht
De verleiding van hoge rendementen sluipt erin zodra je op een P2P-platform een rendement van dubbele cijfers ziet. Je wilt hogere opbrengsten najagen en negeert daarbij mogelijk waarschuwingssignalen.
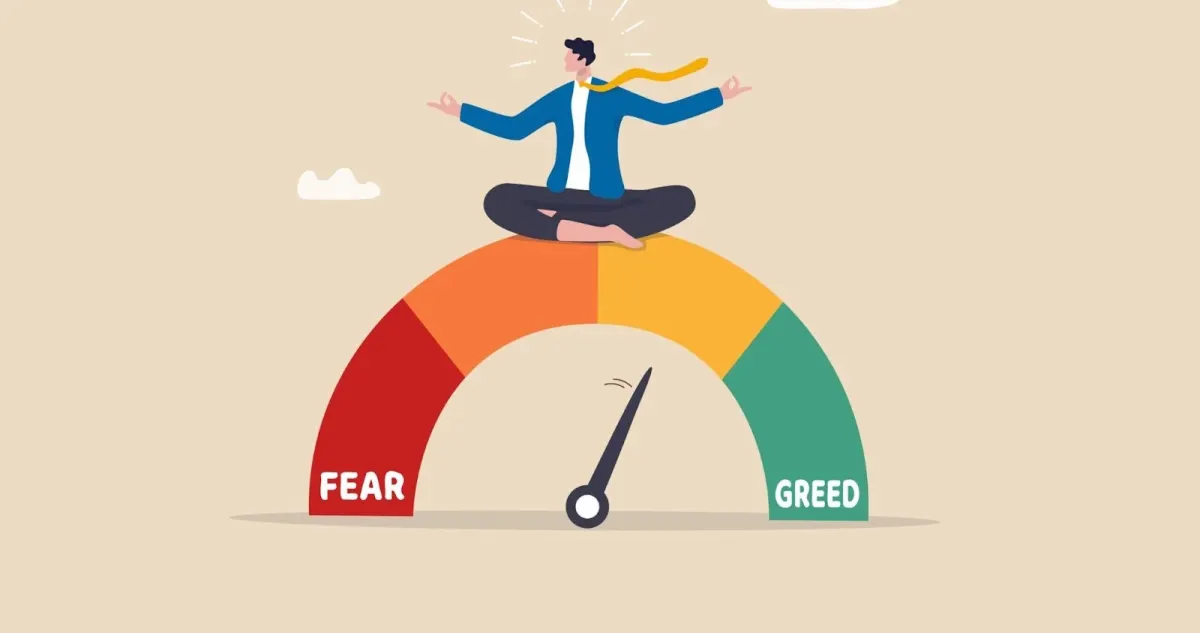
De belofte van 15% rendement kan je bijvoorbeeld blind maken voor hoge risico's op wanbetaling. Een lening met 15% rendement en 12% verlies levert netto maar 3% op. Je moet herkennen wanneer ambitie omslaat in roekeloos optimisme.
Angst
Een economische neergang of negatief nieuws over een platform kan angst oproepen. Zelfs een daling van 2% kan paniekverkopen uitlokken. Zo stap je misschien uit op $980 van een investering van $1.000. Daarmee leg je je verlies vast en mis je een mogelijk herstel naar $1.080.
Door angst hebben investeerders zich te vroeg teruggetrokken en kansen op herstel gemist. Sommigen zien er uiteindelijk zelfs helemaal van af om te investeren.
Bevestigingsbias
Deze bias treedt op zodra je een overtuiging hebt gevormd over een P2P-platform of strategie. Je gaat zoeken naar bewijs dat je standpunt ondersteunt en negeert alles wat ertegenin gaat.
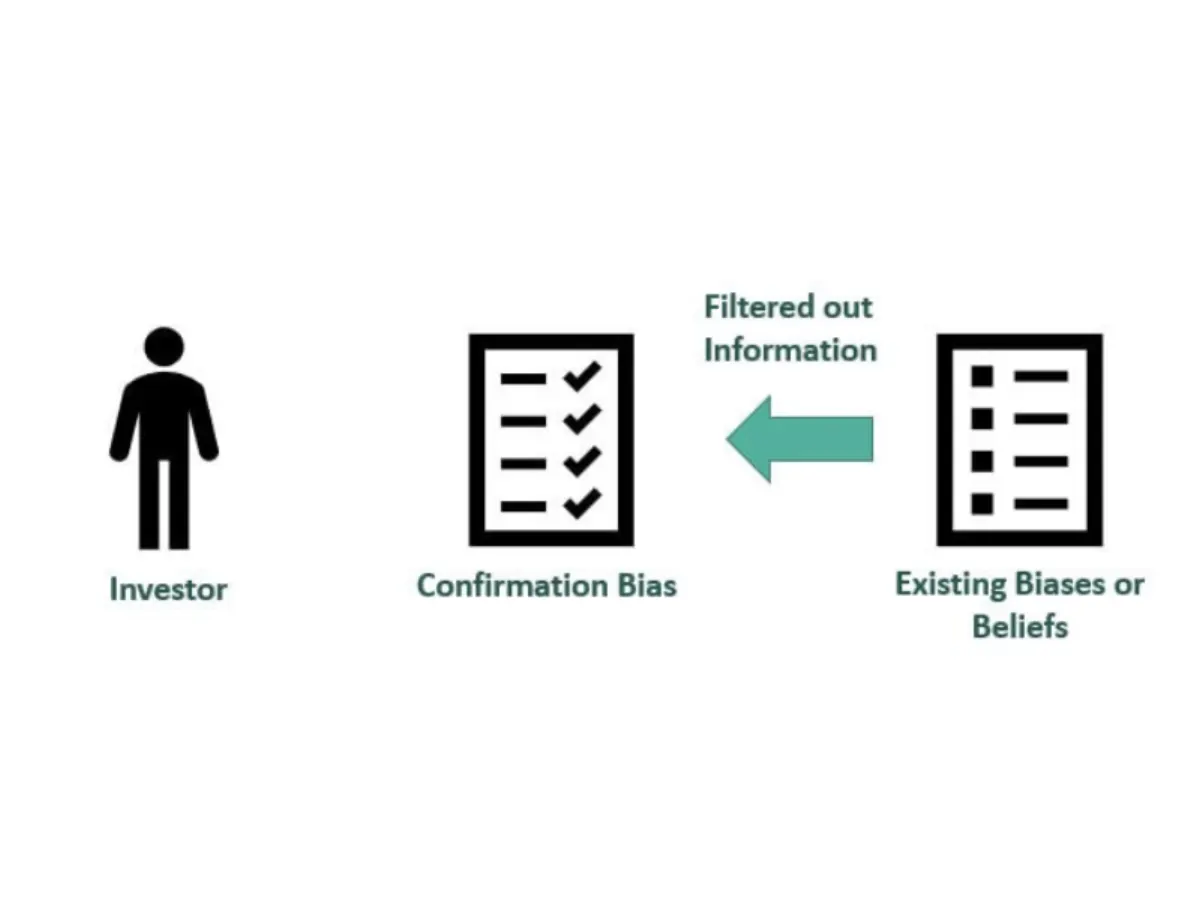
Als je gelooft dat leningen met een hoog rendement altijd de moeite waard zijn, zie je signalen van risico bij kredietnemers gemakkelijk over het hoofd. Blijf objectief en stel je aannames ter discussie om investeringsbeslissingen op basis van data te nemen.
Verliesaversie
Bij P2P-leningen voelen verliezen erger dan winsten goed voelen. Dat komt door de sterke bias waardoor je verliezen meer vreest dan je winsten waardeert.
Verliesaversie kan ervoor zorgen dat investeerders overdreven reageren op kleine tegenvallers. Sommigen worden na een negatieve ervaring overdreven voorzichtig. Ze investeren dan te weinig en spreiden slecht.
Overmoed
Veel investeerders denken dat ze op gevoel of op basis van een paar eerdere successen een slechte lening kunnen herkennen of alleen winnaars kunnen kiezen. Maar het idee dat je platforms te slim af kunt zijn, leidt tot risicovolle gokken.
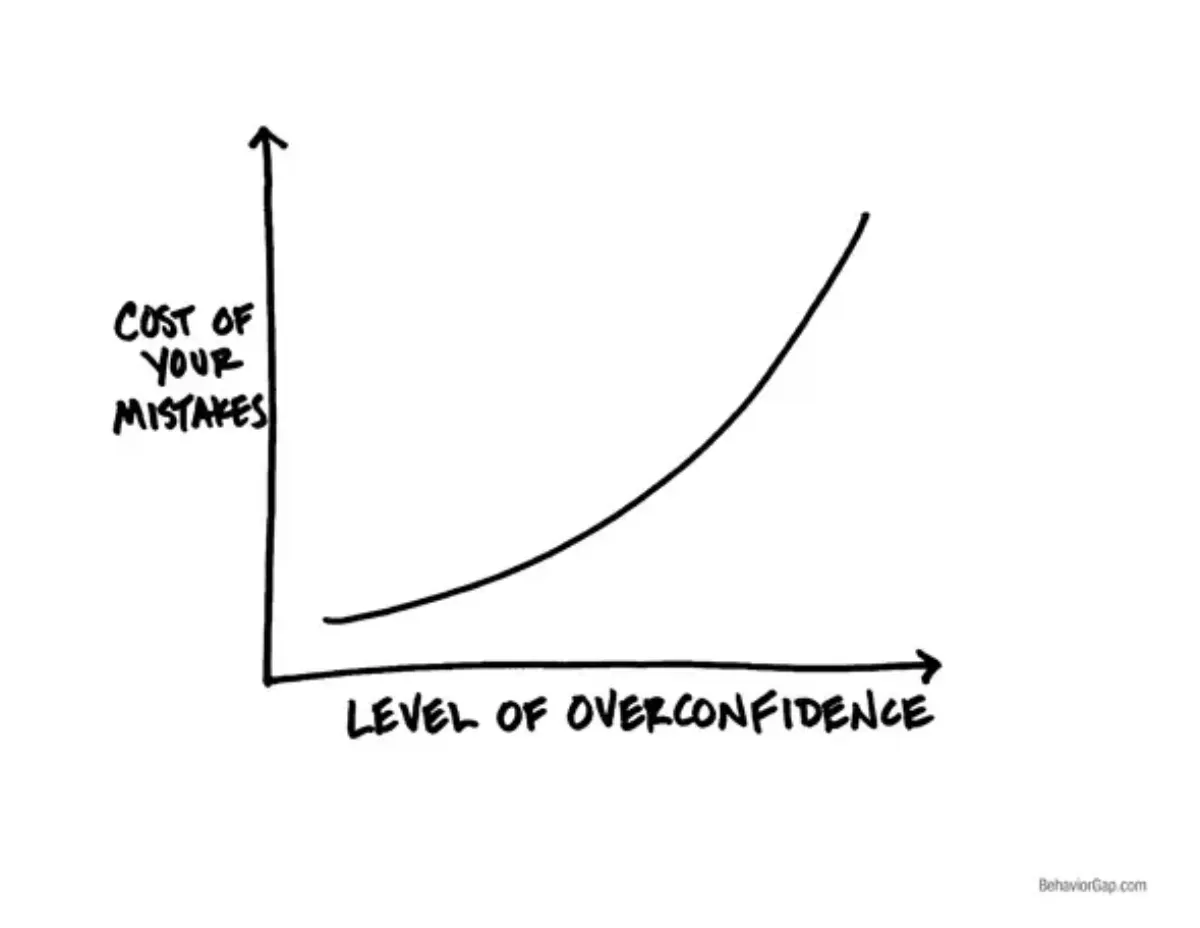
Kies je bijvoorbeeld vijf leningen met een hoog rendement en gaan er twee mis, dan heb je een wanbetalingspercentage van 40%. Trap niet in deze gevaarlijke illusie van controle.
Recentheidsbias
Door deze bias ga je ervan uit dat een soort lening of platform dat het onlangs goed deed, dat zal blijven doen. Kortetermijndenken heeft investeerders ertoe gebracht eerdere winnaars na te jagen, maar P2P-markten zijn van nature volatiel. Wat vorige maand werkte, werkt nu misschien niet.
Je wilt niet te zwaar leunen op recente prestaties, want dat kan leiden tot instappen op het verkeerde moment. Zoom liever uit en beoordeel trends over langere periodes.
Daarom zijn slimme platforms zoals 8lends gebouwd om investeerders verder te laten kijken dan hun emoties. 8lends gebruikt geavanceerde kredietmodellen en realtime prestatieanalyses, zodat je niet hoeft te gokken of op je gevoel hoeft te vertrouwen. Of je je nu zorgen maakt over kuddegedrag of de recentheidsvalkuil: 8lends helpt je scherpere beslissingen te nemen op basis van feiten, niet gevoelens.
Kuddegedrag
Lening D in de vorige paragraaf is een schoolvoorbeeld van kuddegedrag. De wetenschap dat duizenden investeerders een lening van 8% financieren, kan je overtuigen, ook al heeft het project een wanbetalingspercentage van 10%. Deze investering levert waarschijnlijk 2% rendement op.
Bovendien kan het volgen van de massa leiden tot overgewaardeerde leningen en bubbels op platforms. Je loopt ook risico's die niet zijn geverifieerd.
Anchoring
Het kan gebeuren dat het eerste getal dat je ziet in je hoofd blijft hangen en al je volgende beslissingen beïnvloedt. Neem een investeringsproject met een verwacht rendement van 15%. Je verwachtingen blijven aan dat eerste getal vastzitten, ook als de omstandigheden veranderen.
Door deze bias kun je bijgewerkte risicoprofielen over het hoofd zien. Misschien weiger je ook je strategie aan te passen.
Waargenomen risico versus werkelijk risico bij P2P-leningen
Wat jij als een riskante P2P-kans ziet, is niet altijd wat echt riskant is. Die kloof heeft veel P2P-investeerders geld gekost.
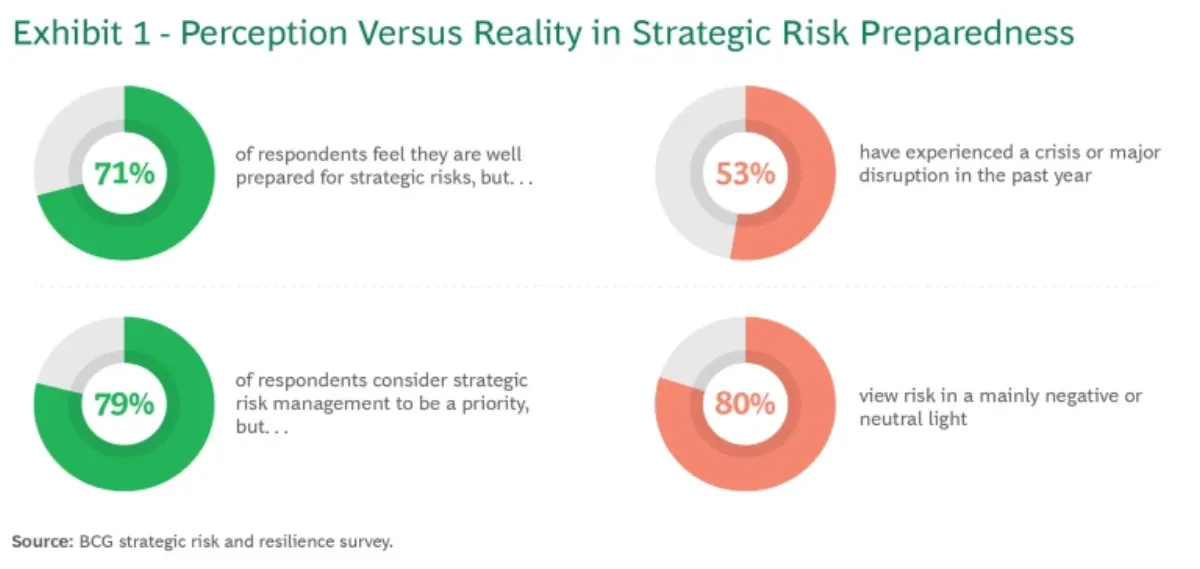
Perceptie versus realiteit bij strategische risicovoorbereiding. Bron: BCG-onderzoek naar strategisch risico en veerkracht
Elke investeerder zou een lening met 15% rendement als een gouden kans zien. Maar misschien heb je te maken met een kredietnemer met een wankele kredietgeschiedenis. Een lening van 6% ziet er daarentegen saai uit, maar kan betrouwbare betalingen opleveren. Het probleem is dat onze gevoelens vaak harder spreken dan de feiten.
Onze hersenen zijn ingesteld om te reageren op emoties als angst en opwinding. Eén late betaling kan je afschrikken van een hele categorie leningen. Een paar snelle successen kunnen je overmoedig maken. En je vergeet makkelijk dat wat een zekere gok lijkt, een riskante gok kan zijn als iedereen om je heen lijkt te verdienen.
Investeerders die de echte risico's begrijpen, trappen minder snel in illusies. Stop dus met gokken en kijk naar de cijfers. Hoe meer je vertrouwt op echt bewijs, hoe groter je kans op winst op de lange termijn.
Een rationele aanpak van P2P-investeren opbouwen
Om succesvol te zijn met P2P-leningen heb je meer nodig dan alleen de wens om goed rendement te maken. Deze investering vraagt om een kalme, rationele aanpak. Emotionele beslissingen leiden vaak tot slechte resultaten. Een slimme investeerder leert data te vertrouwen en een plan te volgen. Hij blijft ook stabiel als de markt verschuift.
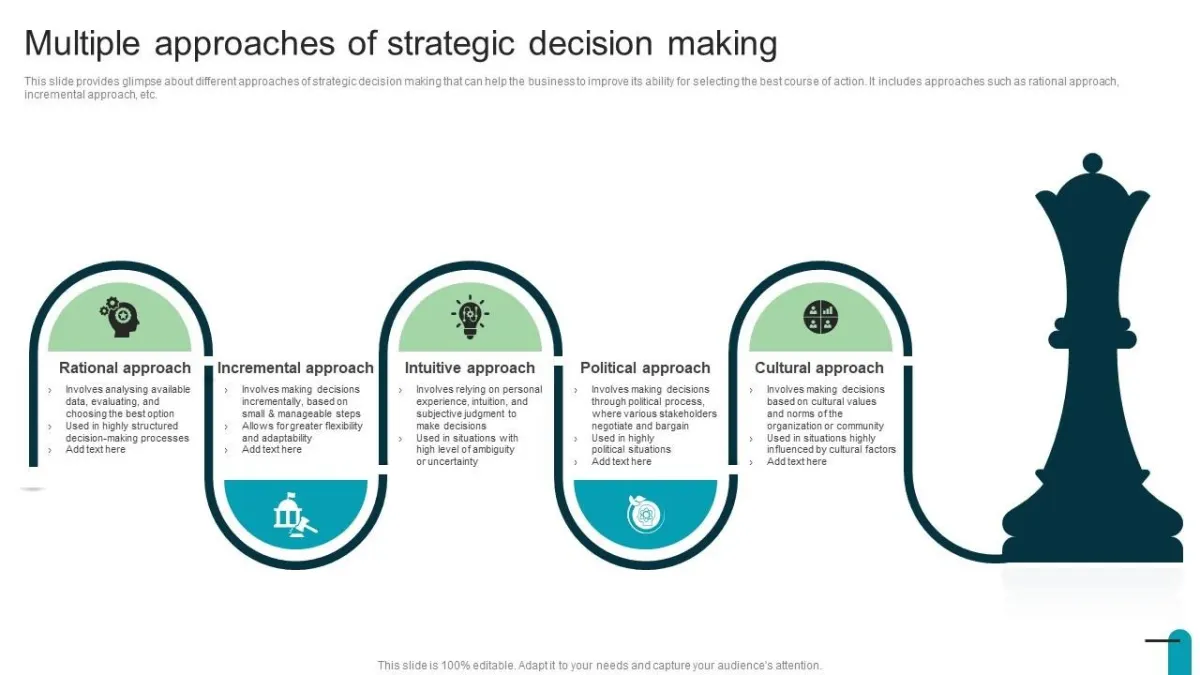
Benaderingen van strategische besluitvorming
Je hebt een houvast nodig, dus begin met het stellen van duidelijke doelen. Investeer je voor een stabiel maandelijks inkomen of voor groei op de lange termijn? Een helder doel helpt je een passende strategie op te bouwen. Gebruik filters om leningen te kiezen die bij je risiconiveau passen en spreid om de impact van één wanbetaling te beperken.
Slimme investeerders kijken niet te vaak naar hun account. Frequente updates leiden vaak tot emotionele reacties, zeker in slechte tijden. Plan liever vaste momenten om je portefeuille te evalueren, bij te stellen of te herbalanceren. Het is essentieel om je beslissingen en de uitkomsten continu bij te houden, zodat je emotionele gewoontes ontdekt. Hoe meer je van je eigen gedrag leert, hoe beter je toekomstige beslissingen worden.
Een rationele mindset negeert gevoelens niet. Ze weet wanneer je even moet pauzeren en nadenken, en laat de feiten de weg wijzen. Zo houd je de controle en laat je je P2P-investeringen groeien.
Zo vermijd je de cognitieve valkuilen
Het is lastig om emotionele bias te vermijden bij realtime beslissingen over peer-to-peer-leningen. Zelfs wie zich ervan bewust is, heeft er moeite mee, omdat deze mentale kortere wegen onze keuzes vaak beïnvloeden zonder dat we het merken.
Met deze beproefde tips houd je het hoofd koel en omzeil je de bekende cognitieve valkuilen:
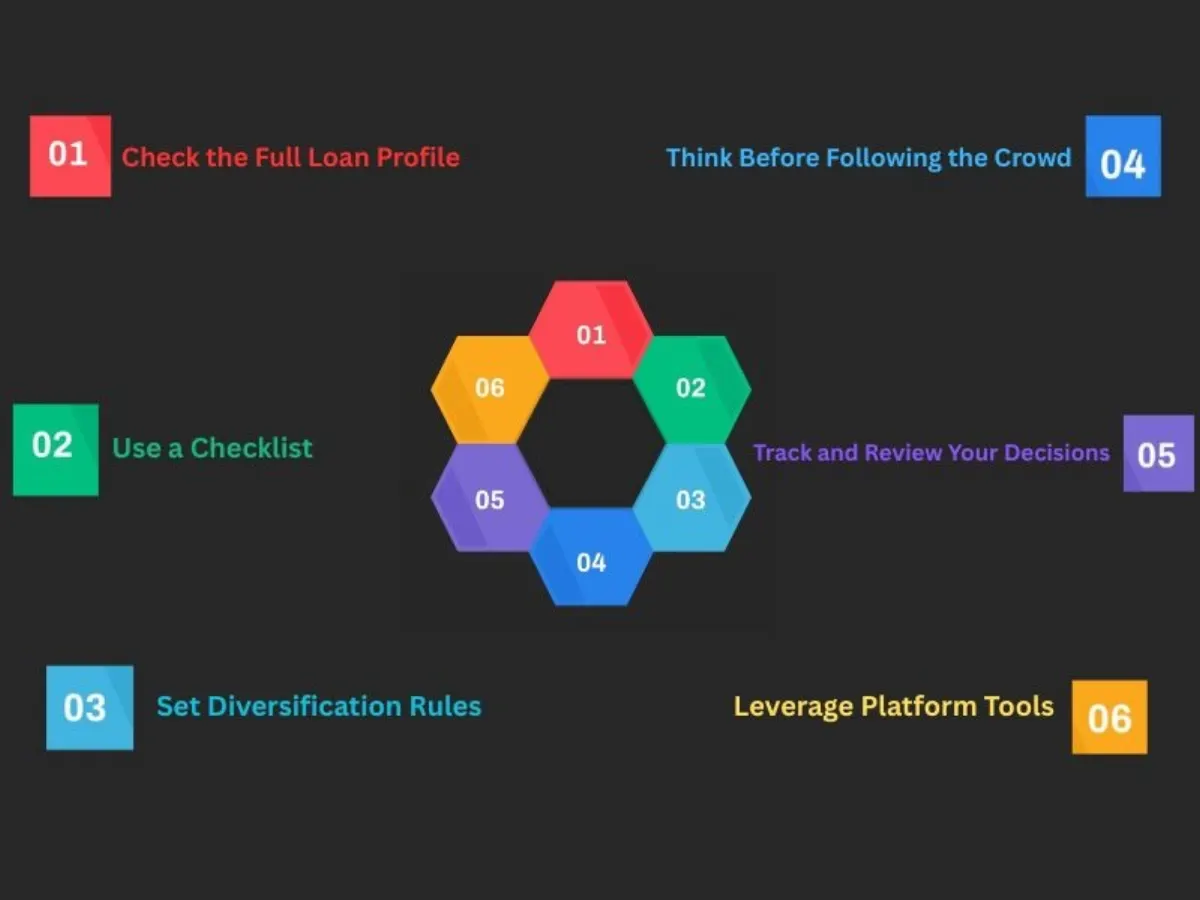
Bekijk het volledige leningprofiel
De rente is maar één deel van het verhaal. Ga verder en bekijk de kredietscore en arbeidssituatie van de kredietnemer. Met een volledig beeld neem je betere beslissingen.
Gebruik een checklist voordat je investeert
Een vaste checklist dwingt je om elke lening eerlijk te beoordelen. Neem indicatoren op zoals de leningsvoorwaarden, risicoklasse en het rendementspercentage. Controleer ook de achtergrond van de kredietnemer, zodat je beslissingen goed onderbouwd zijn.
Stel spreidingsregels op
We worden al jaren gewaarschuwd om niet al onze eieren in één mand te leggen. Slimme P2P-investeerders steken nooit te veel geld in één soort lening. Ze stellen strikte limieten per lening en houden zich daaraan.
Denk na voordat je de massa volgt
Neem even de tijd als een lening snel wordt gefinancierd. Overtuigen de details van de lening je, of alleen de activiteit? Maak ruimte om zelfstandig na te denken.
Houd je beslissingen bij en evalueer ze
Noteer kort waarom je voor elke lening hebt gekozen. Na verloop van tijd ontdek je patronen in je denken.
Emotie en logica in balans bij portefeuillebeheer
Een goed beheerde P2P-portefeuille draait om meer dan cijfers. Je moet weten wanneer je je hart moet negeren en naar je hoofd moet luisteren. Emoties kunnen je richting riskante of overhaaste beslissingen duwen, maar logica helpt je op koers te blijven. Toch kun je emoties niet helemaal negeren, want dan loop je het risico op een burn-out.
Balans is de sleutel. Gebruik logica om je strategie op te bouwen, maar sta ook stil bij je emoties. Neem even pauze voordat je iets verandert als je je onrustig voelt, en toets je beslissing aan de feiten als je overdreven enthousiast bent. Houd je aan een vast schema voor evaluaties om impulsieve reacties te beperken. Houd ook aantekeningen bij van je beslissingen en de uitkomsten, zodat je van je eigen gedrag leert. Zo bouw je na verloop van tijd een slimme, emotioneel evenwichtige portefeuille op.
Zoek je een platform waarmee je met overzicht investeert in plaats van in chaos? 8lends is een Zwitsers peer-to-peer-leenplatform dat sterke rendementen combineert met transparante tools die rekening houden met gedrag, voor slimmer investeren.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres