
Cloudinfrastructuur en P2P-leningen: veilig en efficiënt opschalen
14 oktober 20255 min lezen
Heb je je weleens afgevraagd hoe online financiële diensten tegenwoordig pieken in activiteit opvangen en tegelijk uiterst gevoelige financiële gegevens beschermen? In de nieuwe online kredietmarktplaatsen vormen geavanceerde virtuele infrastructuren de basis voor snelle verwerking, schaalbaarheid, sterke beveiliging en eenvoudige integratie.Hier beschrijven we hoe virtuele systemen inspelen op de specifieke eisen van peer-to-peer-leningen en online kredietmarktplaatsen wendbaar, veilig en kostenefficiënt maken. Bedenk tijdens het lezen hoe vergelijkbare technologische innovatie jouw bedrijfsprocessen kan stroomlijnen.
De evolutie van directe kredietverlening: van traditionele banken naar virtuele oplossingen
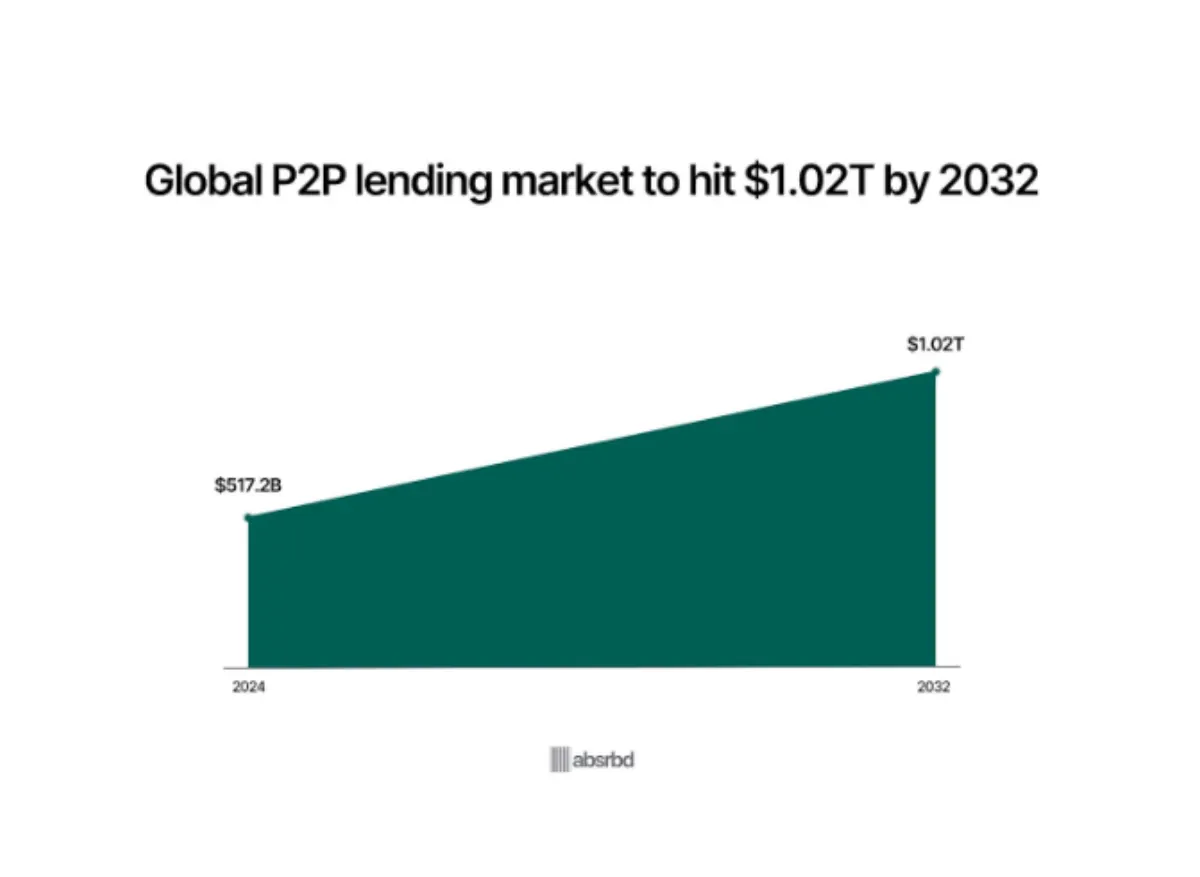
De financiële wereld is de afgelopen jaren veranderd. Kredietnemers en kredietverstrekkers handelen nu rechtstreeks met elkaar via nieuwe websites. Wat zou er met jouw bedrijf gebeuren als leningstransacties efficiënter en vrijer via internet zouden verlopen?
Recent wetenschappelijk onderzoek benadrukt dat gedistribueerde computeromgevingen zulke online marktplaatsen de wendbaarheid geven om piekbelastingen op te vangen zonder zwaar te investeren in fysieke infrastructuur. Deze „elastische” capaciteit laat systemen zich dynamisch aanpassen bij een plotselinge piek in kredietaanvragen, zodat de bedrijfsvoering dag en nacht doorloopt.
De digitale ruggengraat: virtuele infrastructuur opnieuw gedefinieerd
Stel je voor dat er duizenden leningaanvragen tegelijk binnenkomen, zoals het verkeer tijdens een flash sale op een webwinkel. Met eersteklas virtuele omgevingen kunnen peer‑to‑peer-kredietverstrekkers hun rekenkracht op- of afschalen, precies in de pas met veranderingen in volume.
Wat zou meer schaalbaarheid betekenen voor de productiviteit van je bedrijf in de drukste periodes? Door fysieke, statische hardware in te ruilen voor gehoste omgevingen krijgen deze marktplaatsen een flexibiliteit die niet alleen op de vraag inspeelt, maar ook de operationele kosten rechtvaardigt.
Kostenefficiëntie en wendbaar investeren
De meeste innovatieve kredietdiensten zien af van een eigen datacenter. In plaats daarvan huren ze gevirtualiseerde omgevingen op aanvraag. Dat maakt de kosten niet alleen beter beheersbaar, maar maakt ook kapitaal vrij om te investeren in vernieuwing van de gebruikersinterface, cybersecurityoplossingen of nieuwe financiële producten. Vraag jezelf af: zou het verschuiven van investeringen van fysieke infrastructuur naar geavanceerde digitale diensten je concurrentiepositie versterken?
Snelheid en flexibiliteit
Het tempo waarin nieuwe functies op de markt komen – van mobiele toegang en veilige API-koppelingen met apps van derden tot interactieve dashboards – is het kenmerk van moderne digitale bedrijfsvoering. Dankzij deze wendbaarheid kunnen kredietdiensten snel reageren op de behoeften van klanten en marktomstandigheden met kortere doorlooptijden en een snellere time-to-market voor nieuwe producten. Hoe snel ontwikkelt jouw systeem zich mee met nieuwe technologieën en leert het van de markt?
Het systeem beveiligen
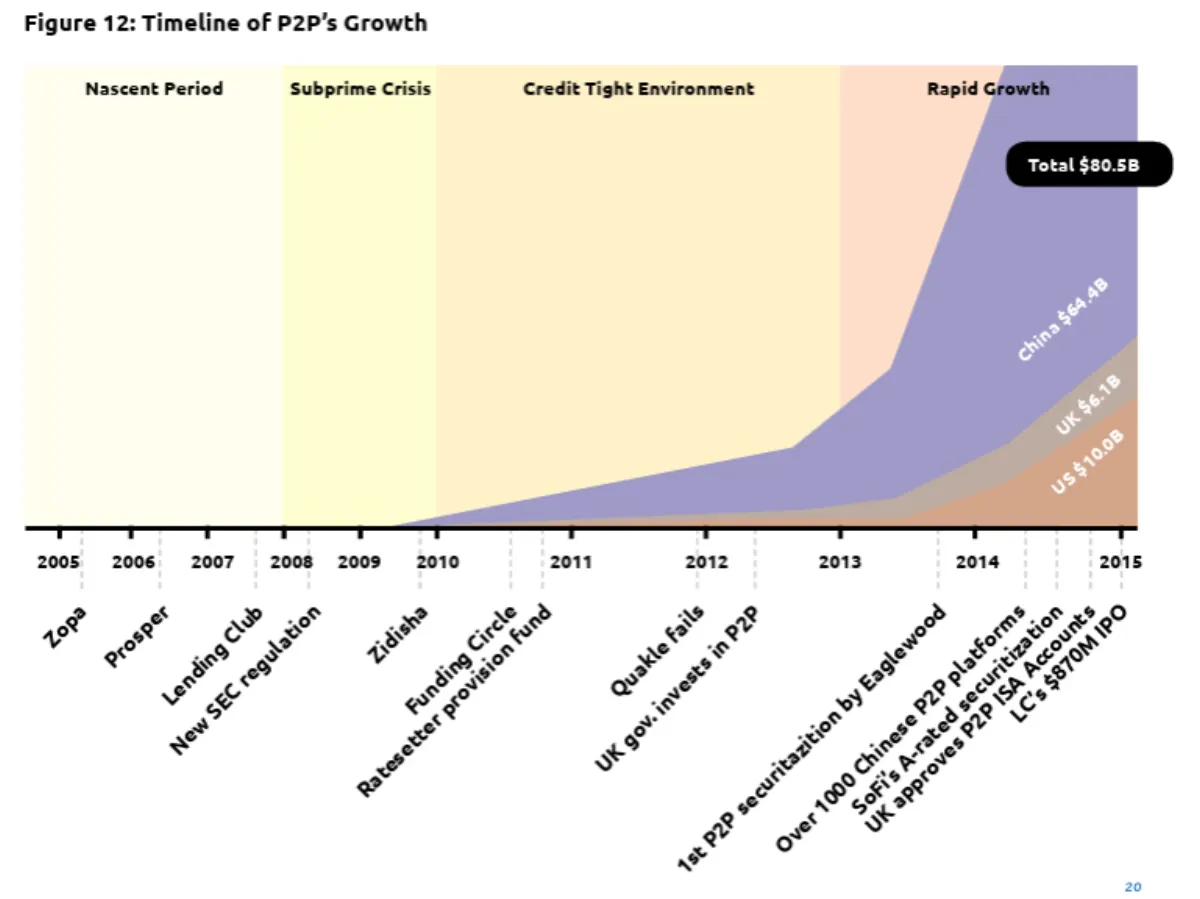
Vertrouwelijke financiële documenten veilig houden heeft de hoogste prioriteit. Hoe beschermen zulke systemen de gegevens van leningaanvragers en andere vertrouwelijke documenten in dit tijdperk van elektronische data?
End-to-end-versleuteling en veilige opslag
Sterke versleutelingstechnologieën beschermen alle persoonlijke en financiële gegevens, zowel tijdens het transport van node naar node als in opslag. Extra beveiligingsmaatregelen, zoals datasegmentatie, meerstapsverificatie en toegang op basis van rechten, zorgen ervoor dat gevoelige informatie alleen met bevoegde medewerkers wordt gedeeld. Zijn je huidige beveiligingsmaatregelen sterk genoeg tegen nieuwe dreigingen? Naleving van wetgeving voor gegevensbescherming, zoals de AVG in Europa, is nodig om het vertrouwen van zowel kredietzoekers als investeerders te winnen.
Continue compliance en automatische updates
Anders dan oudere legacysystemen die achterlopen op veranderende normen, worden nieuwere gevirtualiseerde omgevingen regelmatig bijgewerkt met beveiligingspatches. Geautomatiseerde compliancescans en realtime patching beperken kwetsbaarheden zonder handmatige tussenkomst, waardoor de kans op datalekken sterk afneemt. Zou een geautomatiseerd updateproces je algehele beveiliging verbeteren?
Realtime dreigingsdetectie en krachtige respons
Geavanceerde online marktplaatsen gebruiken machine learning en kunstmatige intelligentie om netwerkactiviteit te volgen. Met deze technologieën wordt verdachte activiteit in realtime gedetecteerd en afgehandeld. In combinatie met uitgebreide systemen voor eventmanagement houdt dit mechanisme mogelijke verliezen in toom en waarborgt het de integriteit van het systeem. Hoe zouden oplossingen voor vroege detectie de manier veranderen waarop je je digitale activa beschermt?
Weerbaarheid tegen cyberaanvallen
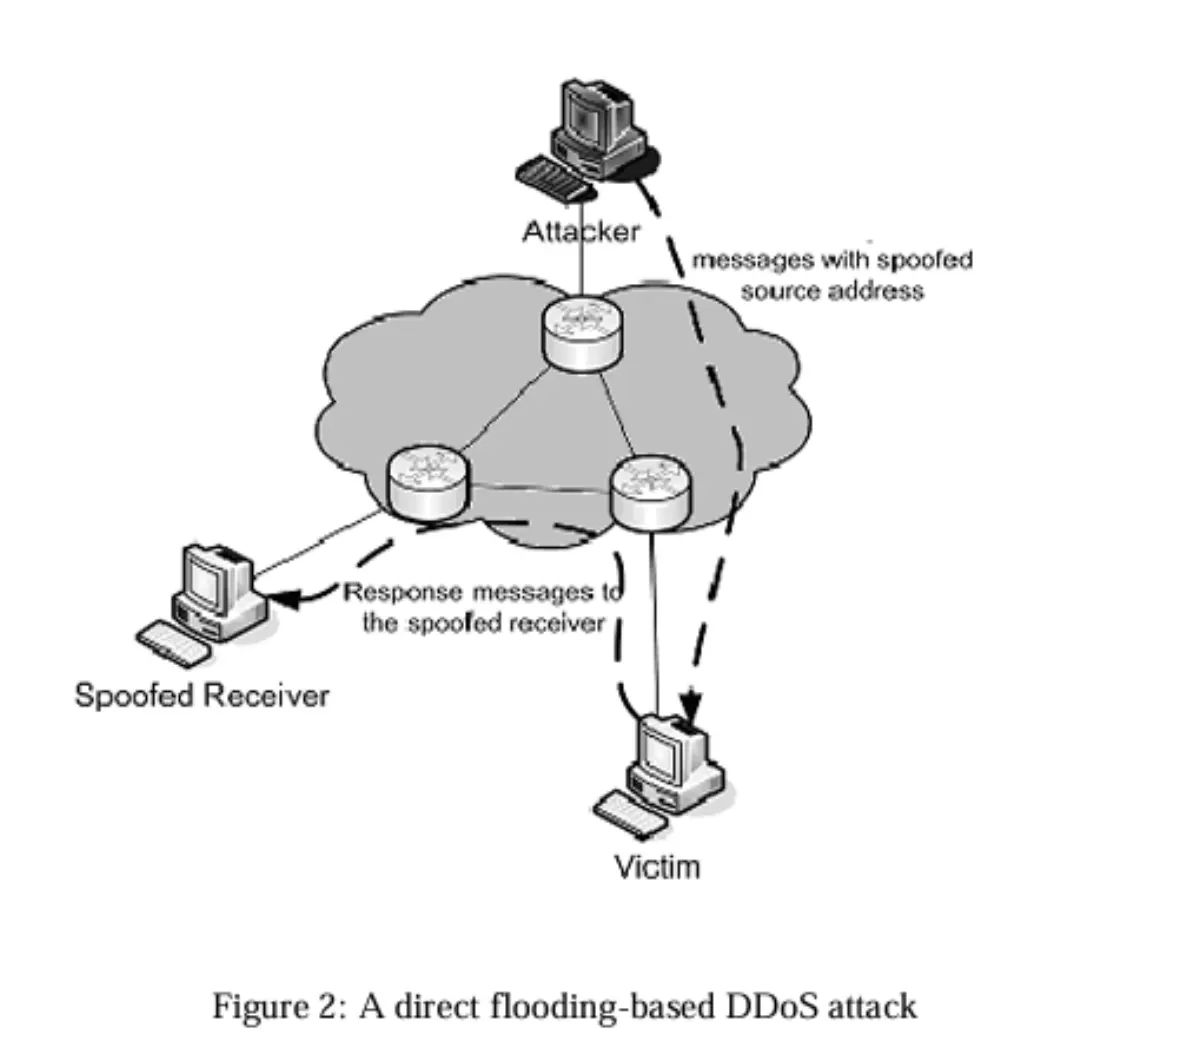
Distributed denial-of-service-aanvallen (DDoS) vormen een enorme bedreiging voor elke webdienst. Doordat de activiteiten over een reeks wereldwijde servers zijn verdeeld, zijn gehoste omgevingen tegenwoordig fouttolerant ontworpen. Ook als één server overbelast raakt door kwaadwillend verkeer, blijft het hele systeem beschikbaar. Wat zou een ononderbroken beschikbaarheid betekenen voor de reputatie van je bedrijf en de loyaliteit van je klanten?
Operationele voordelen: digitale kredietdiensten stroomlijnen
Virtuele platforms bieden operationele voordelen die verder gaan dan schaalbaarheid en beveiliging. Ze vereenvoudigen ook veel backendprocessen en maken die sneller, wat zorgt voor een nog soepelere ervaring.
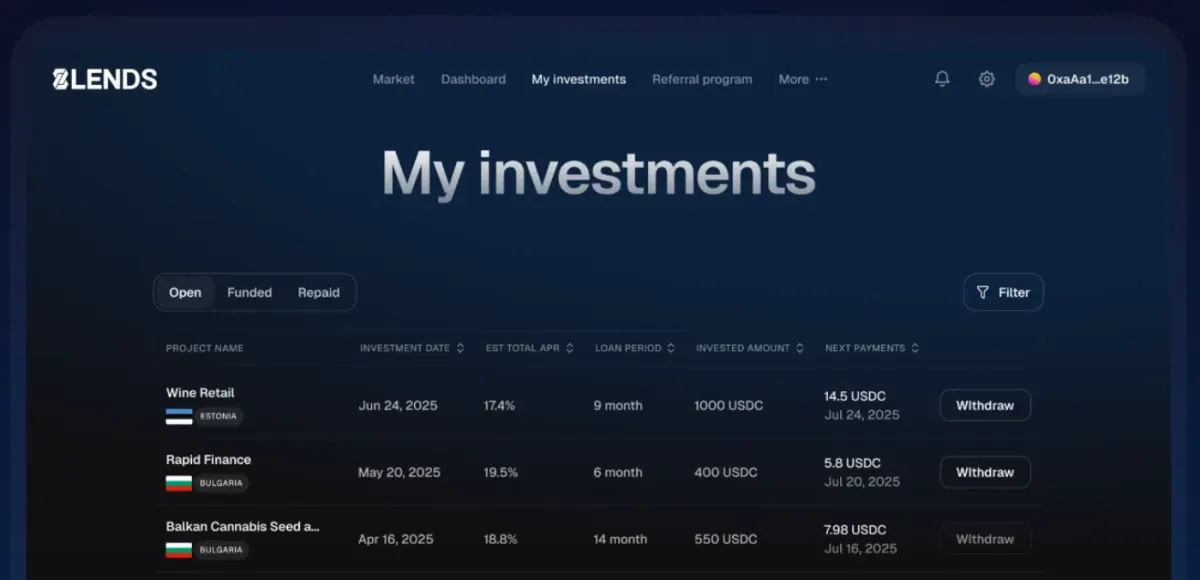
Een van de mooiste voorbeelden is crowdlending, waarmee mensen krediet kunnen aanvragen om hun bedrijf te laten groeien, terwijl ze daar eerder nooit de kans toe hadden. Dat kan dankzij normen die tegen de stroom ingaan en rekening houden met meer veelzeggende factoren. Een voorbeeld daarvan is 8lends, waar mensen geld kunnen uitlenen met onderpand als zekerheid, en dat tot nu toe nog geen enkele late betaling of wanbetaling heeft gehad.
Integratie met API's van derden en modulaire oplossingen
In de huidige digitale economie hangen soepele processen af van de koppeling met oplossingen van derden, zoals online kredietbureaus, online identiteitsverificatie en online betaalverwerkers. Moderne systemen maken deze uitwisseling mogelijk via gestandaardiseerde API-koppelingen, die zowel de efficiëntie als de kwaliteit van financiële analyses waarborgen. Is jouw systeem flexibel genoeg om nieuwe technologieën eenvoudig te integreren?
Automatisering: efficiëntere processen en minder menselijke fouten
Het automatiseren van routineprocessen, zoals de uitbetaling van leningen, documentverificatie of afstemmingen, betekent minder menselijke fouten en lagere operationele kosten. Doordat medewerkers niet langer vastzitten aan tijdrovend handwerk, kunnen bedrijven meer middelen steken in strategische zaken zoals productontwikkeling en klantcontact. Hoeveel effectiever zou jouw bedrijf zijn met geautomatiseerde processen?
Krachtige data-inzichten
Het meest baanbrekende voordeel is de mogelijkheid om data diepgaand te analyseren. Geavanceerde digitale infrastructuur maakt een directe analyse mogelijk van kredietgedrag en risicopatronen, zodat instellingen hun risicobeoordelingsmodellen kunnen verfijnen en financiële producten kunnen afstemmen op unieke gebruikersprofielen. Het resultaat zijn flexibelere prijsmodellen die rentes en kosten dynamisch aanpassen aan de marktomstandigheden. Zou realtime data-analyse jouw beslissingen verbeteren?
Migratie-uitdagingen overwinnen: de weg naar modernisering
De overstap van legacysystemen naar een moderne cloudomgeving zit vol uitdagingen. Datamigratie, integratie van meerdere leveranciers en het omgaan met toegenomen operationele complexiteit behoren tot de belangrijkste.
Datamigratie en hybride oplossingen
Grote hoeveelheden legacydata worden meestal in fases naar een externe serveromgeving gemigreerd. Door eerst voor een hybride model te kiezen, kunnen organisaties zonder onderbreking van hun dienstverlening blijven werken tot de overstap is afgerond. Ben jij klaar voor een gefaseerde migratie met minimale downtime?
Afhankelijkheid van één leverancier vermijden
Te sterk leunen op één leverancier kan grote risico's met zich meebrengen. Een strategie met meerdere leveranciers benut de sterke punten van verschillende aanbieders en zorgt voor redundantie en meer flexibiliteit in de toekomst. Zouden meerdere digitale partners je bedrijfsvoering beschermen tegen mogelijke problemen bij een leverancier?
Omgaan met groeiende complexiteit
Als het aantal gebruikers en de kredietdiensten groeien, wordt het lastig om gedistribueerde systemen te beheren. Het loont om te investeren in hoogwaardige monitoringsoftware en ervaren IT-architecten, zodat het systeem ook bij intensief gebruik goed presteert. Hoe zouden professionele planning en beheer jouw online activiteiten robuuster maken?
Conclusie
Online financiering zet de manier waarop krediet wordt verkregen op zijn kop. Geavanceerde virtuele infrastructuren bieden de schaalbaarheid, beveiliging en flexibiliteit om innovatie in peer-to-peer-kredietmarkten aan te jagen. Met mogelijkheden van naadloze integratie met derden tot realtime data-analyse laten deze platforms organisaties tijdig inspelen op markttrends en beschermen ze tegelijk gevoelige financiële informatie.
Hoe ga jij je strategie dus veranderen? Of je nu een geavanceerder prijsmodel wilt ontwikkelen, wilt investeren in de nieuwste technologie of je dagelijkse bedrijfsvoering wilt optimaliseren: een open, digital-first aanpak is de manier om concurrerend te blijven in de huidige financiële wereld. We dagen je uit om jezelf af te vragen: hoe zouden deze innovatieve oplossingen jouw eigen bedrijfsmodel veranderen en duurzame groei stimuleren? Deel je gedachten met ons, dan verkennen we samen de mooie toekomst van digitale financiën.
Wil je profiteren van lenen op afstand, deelnemen aan leningen waarbij het risico over veel mensen wordt gespreid, of zelf zo'n lening aanvragen? Dan biedt 8lends een unieke kans om boeiende projecten te financieren die positieve maatschappelijke verandering brengen en tegelijk een hoog rendement opleveren.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres