
Automatisch investeren in P2P-leningen: hoe het werkt en wanneer je het inzet
25 september 20254 min lezen
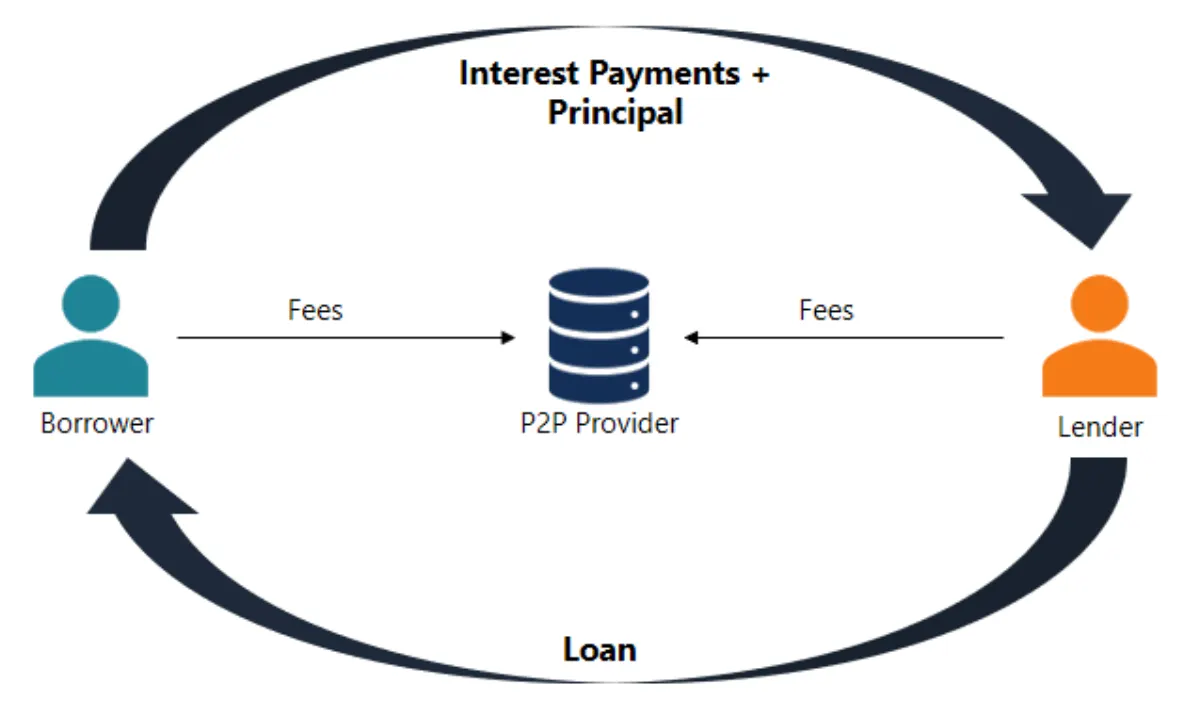
Wil je ook geld verdienen terwijl je slaapt? De meeste mensen wel. Alleen levert een gewone spaarrekening weinig rente op en lijkt de beurs ingewikkeld. Automatisch investeren in peer-to-peer-leningen is daarom een interessante optie. Heb je het eenmaal ingesteld, dan leen je geld uit aan particulieren of bedrijven en ontvang je rente. In deze gids lees je hoe het werkt, met de voordelen en de risico's.
Automatisch investeren in P2P
Stel je een portfolio voor dat grotendeels zichzelf beheert, terwijl je je geld slim inzet. Met automatisch P2P-investeren laat je het zware werk met een gerust hart over aan geavanceerde technologie, en kun je toch meedoen in dynamische leningmarkten.
Automatisch P2P-investeren kan je flink wat opleveren, omdat het rendement hoger ligt dan op een gewone spaarrekening: afhankelijk van het platform en het risicoprofiel 5–10% per jaar. In de praktijk scheelt het je enorm veel tijd, want je hoeft niet meer talloze leningaanbiedingen en profielen van kredietnemers door te nemen en dagelijks investeringskeuzes te maken. Ideaal voor drukke professionals, ouders en iedereen die zijn vrije tijd waardeert.
Weten dat je geld voor je aan het werk is, geeft voldoening en rust. Als passieve inkomstenbron vraagt het weinig doorlopende aandacht. Bovendien zijn automatische methoden sterk in spreiding, omdat ze je geld snel over meerdere leningen en kredietnemers verdelen.
Zo begin je met automatisch P2P-investeren
Beginnen met automatisch P2P-lenen is eenvoudig, ook als alternatieve investeringen nieuw voor je zijn.
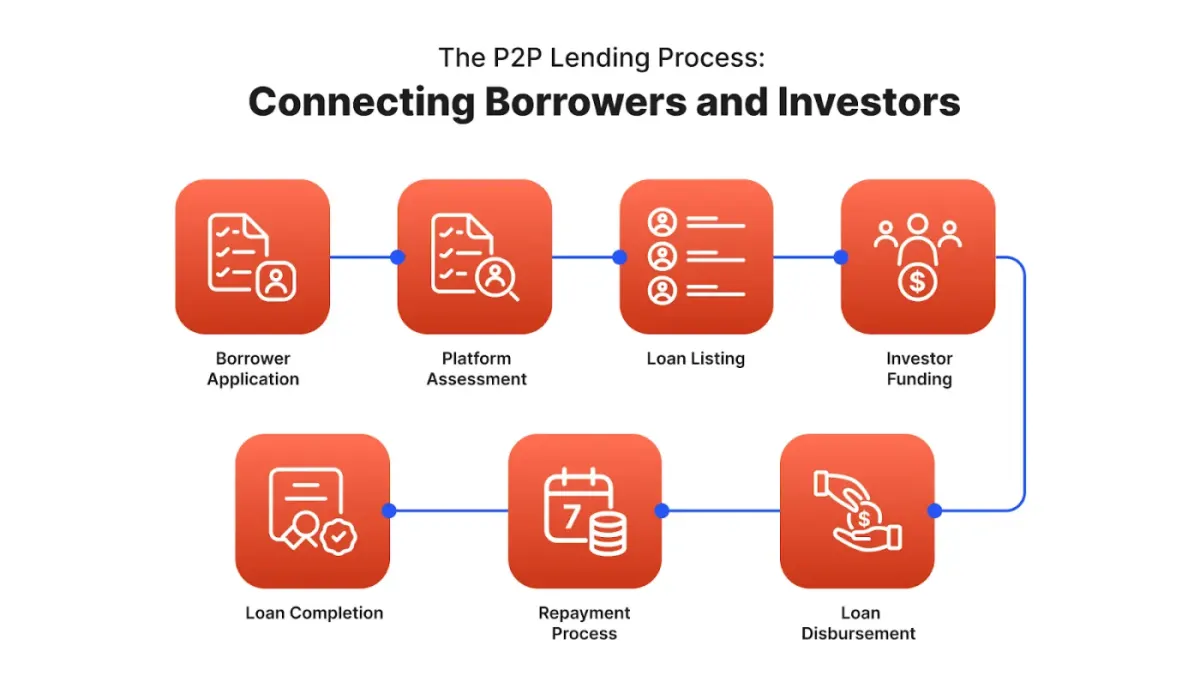
- Kies een betrouwbaar P2P-leenplatform met goede auto-invest-functies. Er zijn veel platforms op de markt, elk gericht op een ander type lening (consumptieve leningen, zakelijke leningen, vastgoedleningen of facturen) en actief in verschillende regio's wereldwijd.
- Bekijk bijvoorbeeld platforms zoals 8lends. Verdiep je in hun geschiedenis, hoe goed ze zich aan de regels houden, hoe ze werken en vooral hoe betrouwbaar hun loan originators zijn. Onafhankelijke reviews lezen en meedoen in investeerdersfora levert vaak waardevolle informatie op.
- Laat het geavanceerde algoritme van het platform het overnemen: het scant direct alle beschikbare leningen die precies aan jouw criteria voldoen. Bij de juiste leningen wordt je geld meteen geïnvesteerd, zodat je kapitaal altijd aan het werk is. Zo wordt investeren makkelijker, toegankelijker en zelfs motiverend.
Beheer en onderhoud
Heb je automatisch P2P-investeren eenmaal ingesteld, dan hoef je weinig te doen om het draaiende te houden. Zo krijg je de passieve inkomstenbron die je zoekt. Toch helpen een beetje toezicht en regelmatige controles om het meeste uit je investeringen te halen en te zorgen dat je aanpak bij je doelen blijft passen.
Houd altijd in de gaten hoe je portfolio presteert. Dat hoeft niet dagelijks: eens per maand, per kwartaal of zelfs twee keer per jaar kan ook, afhankelijk van hoeveel je investeert en hoe betrokken je wilt zijn. De meeste betrouwbare platforms hebben een overzichtelijk investeerdersdashboard waar je het volgende ziet:
- je totale rendement
- de status van elke lening
- je cashflow
- eventuele achterstallige betalingen of wanbetalingen
Bedenk hoe belangrijk het is om je plan in de loop van de tijd bij te stellen. De wereld van peer-to-peer-leningen verandert voortdurend. Misschien wil je je Auto Invest-instellingen aanpassen als de markt verandert of als je eigen financiële doelen veranderen. Denk aan meer risico nemen voor hogere winst als de economie goed draait, of juist selectiever zijn als de situatie onzeker is.
Neem het automatische systeem van crowdlendingplatform 8lends : dat is ontworpen om je volledige controle te geven, zonder dat je er dagelijks mee bezig hoeft te zijn. Met geavanceerde filters en zonder platformkosten investeer je bij 8lends in vooraf gescreende leningen met een hoog rendement, gedekt door echte bedrijven. Of je nu mikt op passief inkomen of op vermogensopbouw voor de lange termijn: je krijgt automatisch investeren dat intuïtief en transparant is en gebouwd voor serieuze prestaties.
Risico's en waar je op moet letten
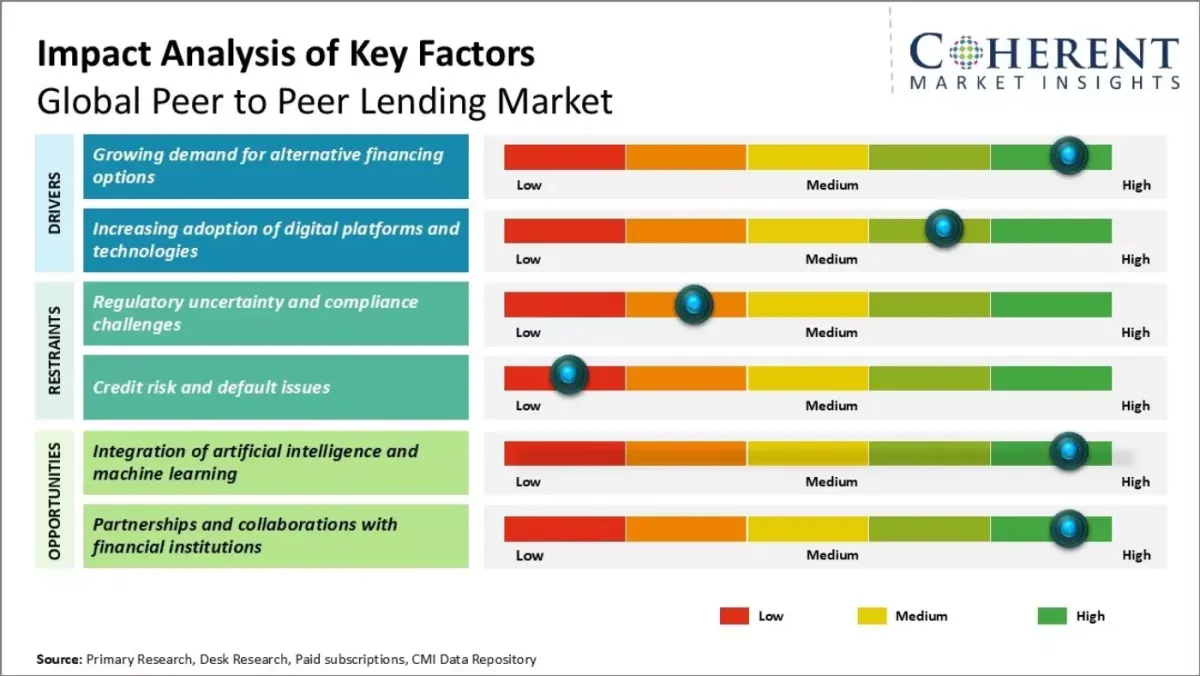
Automatisch P2P-investeren is erg handig en veelbelovend. Toch is het belangrijk om je bewust te zijn van de risico's die erbij horen. Zoals elke investeringsstrategie brengt P2P-lenen risico's met zich mee. De grootste zorg is dat de kredietnemer de lening niet of maar gedeeltelijk terugbetaalt. Automatische spreiding verdeelt dit risico over veel leningen, maar neemt het niet weg. Als een groep kredietnemers in gebreke blijft, kan dat nog steeds de prestaties van je hele portfolio raken.
Solvabiliteit
Er is altijd een kans dat een platform ermee stopt of met beveiligingsproblemen te maken krijgt. Toezichthouders kijken steeds kritischer naar deze platforms. Toch kun je dit risico het best beperken door te kiezen voor een platform dat bekend, financieel stabiel en open over zijn bedrijfsvoering is.
Liquiditeit
Mensen gaan er meestal van uit dat P2P-investeringen niet liquide zijn. Anders dan bij aandelen of obligaties kan het inderdaad lastig zijn om je leningdelen snel te verkopen voordat de looptijd afloopt, zeker als het platform geen sterke en actieve secundaire markt heeft. Het kan dus zijn dat je niet direct bij je geïnvesteerde geld kunt als je het dringend nodig hebt.
Vervroegde aflossing
Kredietnemers kunnen hun lening eerder aflossen dan verwacht, waardoor je de verwachte rente-inkomsten misloopt. Je krijgt je geld wel eerder terug en kunt het opnieuw investeren, maar het kan je beoogde opbrengst veranderen. Houd tot slot ook rekening met het risico van stijgende rente en een krimpende economie.
Wat er in 2025 nieuw is of verandert
De wereld van P2P-leningen en geautomatiseerd investeren verandert snel en wordt voor investeerders in veel gevallen makkelijker, nauwkeuriger en veiliger. In 2025 zien we een aantal belangrijke trends:
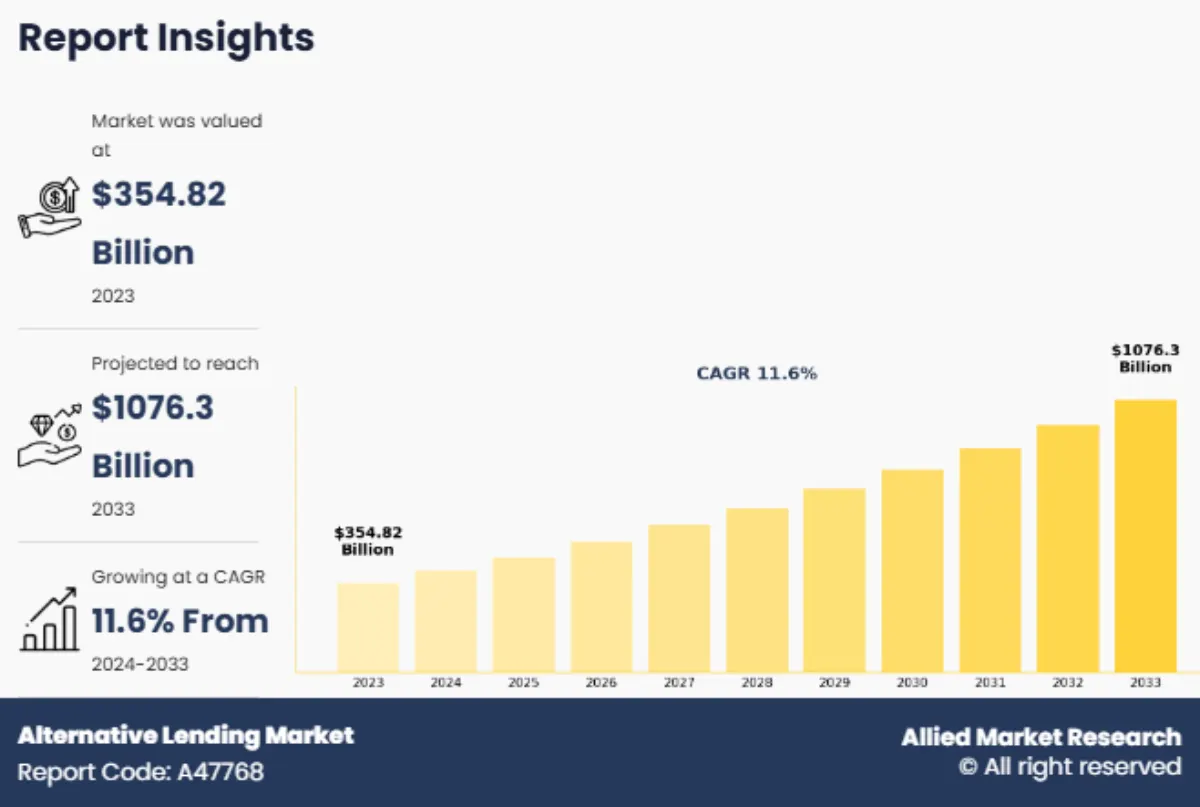
- Er is een duidelijke beweging naar strenger toezicht: op veel plekken, vooral in het Verenigd Koninkrijk en de EU, worden nieuwe vergunningen en strengere regels voor bedrijfsvoering ingevoerd. Die veranderingen beschermen investeerders beter, versterken het vertrouwen in P2P-netwerken en zorgen voor grondiger risicobeheer. Platforms die onder deze nieuwe regels werken, zijn doorgaans transparanter en verantwoordelijker.
- Innovatieve tools en algoritmes: maken de Auto Invest-functies nog slimmer en geavanceerder. Voorspellende analyses op basis van AI helpen beter in te schatten hoe groot de kans is dat een lening goed afloopt, wat je meer controle geeft. Investeerders kunnen nu specifieke parameters instellen voor een risicogecorrigeerd rendement dat beter bij hun wensen past. Sommige systemen gebruiken zelfs machine learning om automatisch de beste spreiding te vinden.
- Sommige P2P-platforms zijn begonnen leningen als digitale assets uit te geven: dat maakt verhandelen makkelijker en verhoogt de liquiditeit. Protocolgebaseerde P2P-hybrides winnen geleidelijk terrein.
- Platforms besteden meer aandacht aan de kwaliteit van hun rapportages en de openheid van hun data: investeerders vragen om meer informatie over loan originators, hun financiële gezondheid en de assets die de leningen dekken.
Conclusie
Automatisch investeren in peer-to-peer-leningen (P2P) is een uitstekende manier om je geld voor je te laten werken en met minimale moeite passief inkomen op te bouwen. Met innovatieve technologie spreid je flink over meerdere leningen en blijft je kapitaal aan het werk. Dat kan een beter rendement opleveren dan traditionele investeringen. Wil je je portfolio breder spreiden dan aandelen en obligaties en het meeste halen uit geld dat stilstaat, dan is dit een haalbare en zeer winstgevende aanpak.
Klaar om je geld voor je te laten werken, zonder dat jij ervoor hoeft te werken? Met 8lends investeer je volledig automatisch in zakelijke leningen met grote impact, ondersteund door slimme kredietanalyse en een model voor risicodeling dat je rendement beschermt.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres