まさかの展開。友人が返済もせずに、忽然と姿を消してしまう。
P2P(個人間)レンディングは、通常オンラインプラットフォームを通じて個人同士を直接結びつけることで、旧来の銀行システムに対抗する有力な選択肢として台頭している。しかし、借り手が合意どおりに返済を履行できない場合、一連の回収プロセスが発動する。本稿では、借り手がこのような状況でデフォルト(債務不履行)に陥った場合に何が起こるのか、貸し手は何を予想すべきか、そしてプラットフォームが通常どのように回収を進めるのかを解説する。
P2Pレンディングにおけるデフォルト
デフォルトとは、P2Pの借り手が返済を怠った、あるいは全く返済できなかった状態を指す。デフォルトの定義は、プラットフォームごとに異なる。
- 延滞(Late payment):支払期日から1〜30日経過
- 滞納(Delinquent):支払期日から30〜60日経過
- デフォルト(Default):しきい値はプラットフォームによって異なり、90日以上待つところもあるが、8lendsでは支払いが滞ってから60日が経過した時点でその融資はデフォルトとみなされ、その時点で回収は独立したCollateral Agent(担保管理者)に引き継がれる。
早期警告サインへの対応
融資がデフォルト段階に至る前に、多くのプラットフォームは次のような予防的な措置を講じる。
- 支払いリマインダー:支払いが滞ると、借り手には自動および手動によるリマインダー、メール、テキストメッセージ、アプリ通知などが送られる。
- 猶予期間:多くのプラットフォームでは、ペナルティなしで支払いができる猶予期間を設けている。
- 再交渉の試み:一部のプラットフォームは、特に借り手がこれまで良好な取引実績を築いている場合、返済条件の見直しや返済計画について話し合うために連絡を取ることがある。
この期間中、借り手には名誉挽回のチャンスがあり、代替の返済方法を提案する機会も与えられる。
回収の仕組み
アプリ上でデフォルトの認定が公表されると、回収プロトコルが発動する。その流れは通常、次のとおりである。
A. 債権回収プロセス
借り手が応答しない、あるいは滞納を解消できない場合、アプリは自社での回収措置を開始するか、まるで嗅覚の鋭い猟犬のように滞納者を追跡する外部の債権回収会社に案件を引き継ぐ。
回収担当者の役割は次のとおりである。
- 当事者への連絡。
- 和解案や返済計画の交渉の試み。
- 信用情報機関への報告の送付。
この段階で借り手が応答するようになり、一部または全額の返済を開始するケースもある。
B. 法的措置
債権回収プロセスで成果が得られない場合、アプリは法的手続きを検討することがある。これは主に、融資額が大きい場合や常習的な滞納者の場合に多く見られる。訴訟では、賃金の差し押さえや資産の押収の判決を得ること、また担保があればそれを通じた回収を求めることが含まれる場合がある。
このプロセスは時間もコストもかかるため、多くのプラットフォームは高額なデフォルトに限ってこの手段を取る。
期待していたリターンではない
回収の取り組みが進み、良い結果への期待が持たれる一方で、当然の疑問として、こうしたデフォルトが貸し手にどのような影響を与えるのかという点が浮かび上がる。ここでは、P2PにおけるデフォルトがP2Pにおける貸し手にとって何を意味するのかを説明する。
定期的なリターンの停止
借り手からの月々の支払いが止まる、これは当然のことであり、それに伴って予定されていた利息収入も途絶える。これはキャッシュフローや見込んでいた投資リターンに影響を及ぼす。
プラットフォームからの情報提供
状況全体は不快なものかもしれないが、一つの救いは、貸し手が資金の行方について何も知らされないまま放置されることはない、という点である。プラットフォームは通常、次のような更新情報を示すダッシュボードやローンステータスのトラッカーを提供している。
- 延滞
- 回収手続き中
- 一部回収済み
- 貸倒処理(ライトオフ)
回収の可能性
状況は完全に絶望的というわけではなく、資金の一部が回収される可能性は残っている。ただし、これは多くの不確定要素、なかでもアプリが講じる回収措置に大きく左右される。多くのアプリでは、融資の種類や回収手続きに応じて20〜80%程度の回収率が報告されている。
リスクへの対応という点で、すべてのプラットフォームが同等というわけではない。8lendsは、FSA SVGの監督下にあるバーチャルアセットサービスプロバイダー(VASP)であるAlpha Systems LLC(セントビンセントおよびグレナディーン諸島)によって運営されており、担保はPolyReg SROの監督下にある独立したCollateral Agent、Maclear AG(スイス・バーゼル)が管理している。同プラットフォームは、40項目以上に及ぶ借り手審査基準、担保付き融資、そして支払いが滞ってから60日後に開始される明確な回収手続きを組み合わせている。8lendsは投資家に手数料を一切課さず、すべての融資に実物資産の担保を設定しているが、元本を保証するものでも、リターンを保証するものでもない。回収額は担保が実際に換価された価値に左右される。
最終局面
あらゆる手段を尽くしても資金が回収できない場合、アプリは最終的にそれを不良債権として貸倒処理 する。つまり、公式に回収不能と認定するということである。貸し手にとって、それは損失を意味する。実質的に、その資金は口座から差し引かれ、資本損失として計上される。
国によっては、融資の損失を税務上の資本損失や貸倒損失として申告できる場合がある。アプリは年末に、どの融資が貸倒処理されたかを示す税務関連の明細書を発行することが多い。貸倒処理は最悪の結果であり、痛手ではあるものの、こうしたリスクはこの種の投資に伴う不可避な要素である。
貸し手のためのリスク管理ガイド
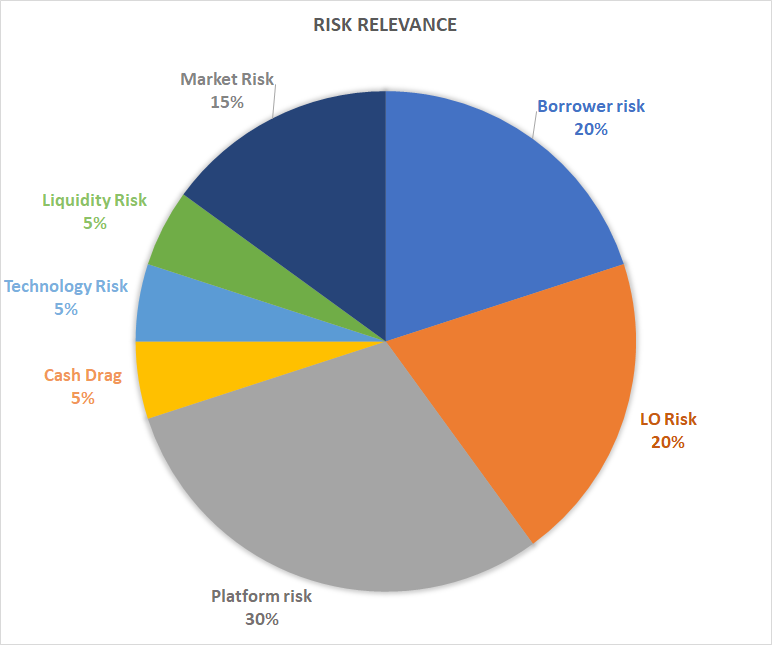
これらの点を踏まえたうえで、P2P融資を行う際に、デフォルトによる損失や可能性を軽減するための実証済みの戦略、資金を守るための確実な方法をいくつか紹介する。
- 資金を融資の種類や借り手のタイプに分散させる。古典的な表現で言えば、卵を一つのカゴに盛らないということである。
- 融資を行う前に、申込者の経歴、評価、過去の取引履歴を調べる。
- 積極的な回収方針と透明性のある報告を行うアプリを選ぶ。これについては後ほどもう少し詳しく分析する。
- 失っても構わない範囲を超えて投資しない。
- 得られたリターンは、低リスクおよび中リスクの融資に組み合わせて再投資する。
数字は嘘をつかない
プラットフォームを選ぶ前に、その実績を確認する。
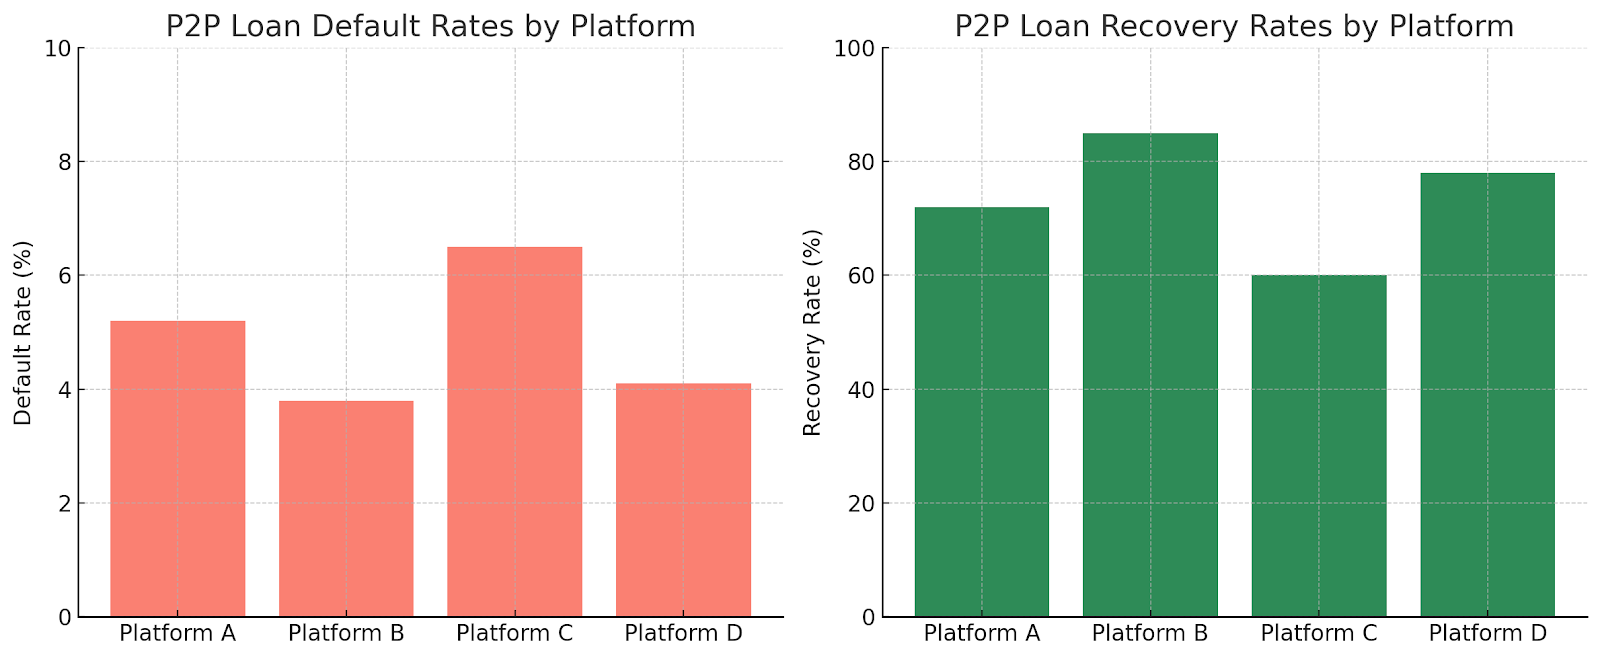
公表されている業界推計によれば、P2Pのデフォルト率はおおむね3.8%から6.5%の範囲とされており、これは借り手の審査プロセスや融資構造によって左右される。より明るい見方をすれば、回収率は最大85%に達することもあるが、一部の業者では特に無担保融資の場合、わずか60%程度しか回収できないこともある。
プラットフォームBはデフォルト率が低く(3.8%)、回収率が高い(85%)ことから、厳格な借り手審査と積極的な追跡対応がうかがえる。対照的に、プラットフォームCではデフォルトがより頻繁に発生し、回収体制も弱く、それはしばしば担保の欠如や回収手続きの甘さに起因する。
こうした知識を踏まえることで、貸し手はより賢明な判断を下せるようになる。
プラットフォームがデフォルトを最小化する方法
こうしたミスが頻発すると、貸し手の信頼は損なわれる。そのため、必要なセキュリティ対策と予防的な手続きを備えたプラットフォームを選ぶことが、関係者全員が納得できる結果につながる最善の方法である。プラットフォームは次のような取り組みを行っている。
審査
申込者は通常、信用調査、収入証明、負債対収入比率の分析、口座履歴の確認などを通じて審査される。一定の基準を満たした借り手のみが承認される。
リスクに応じた金利設定
リスクが高い借り手には、その分上乗せされた金利が課される。
融資分散ツール
多くのプラットフォームは、貸し手に対して資金を多数の融資に分散させることを推奨している(例:50万を1人に貸すのではなく、5,000ずつを100人の借り手に分散する)。これにより、返済不能となる借り手が出た場合の影響を緩和できる。
担保となり得るものには、車や住宅といった実物資産のほか、預金や投資資産も含まれる。
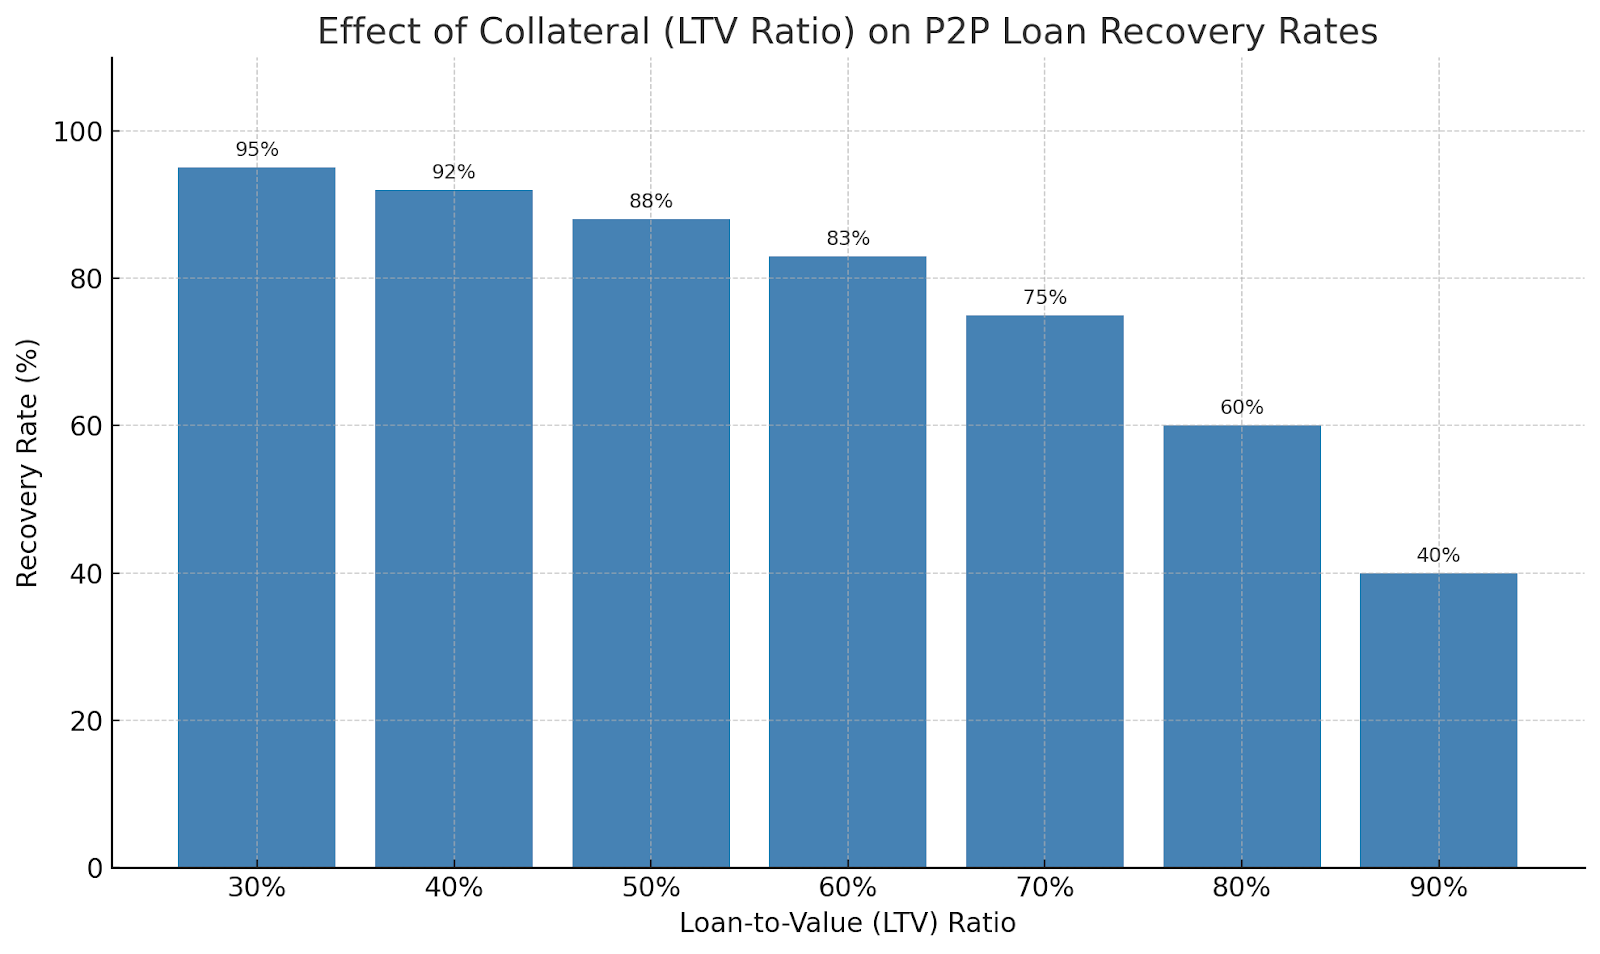
このグラフは、担保がP2P融資の回収をどのように高めるかを示している。
融資が実物資産で担保されている場合、プラットフォームはデフォルト発生時に合法的にその担保を回収・換価することができる。LTV(担保掛目)比率は通常60%前後に維持されており、市場が多少変動した場合でも貸し手を保護する。このグラフは、資産価値がLTVの余裕を超えて下落しない限り、回収の可能性が高いまま維持されることを示している。
リスクを管理し、リターンを最大化する
P2Pレンディングにおいてデフォルトは避けられない現象であり、だからこそ回収プロセスを理解しておくことが重要である。回収は保証されているわけではないが、特に十分な規制のもとで予防的な運営を行っているプラットフォームでは、しばしば実現可能である。
借り手にとってデフォルトは、信用の毀損、継続的な回収対応、法的トラブルを意味しうる。貸し手にとっては、戦略を見直し、プラットフォームの回収体制を信頼し、そのプロセスの間、辛抱強く待つことを意味する。結局のところ、P2Pレンディングは高いリターンだけがすべてではなく、機会とリスクのバランスを取り、あらゆる結果に備えることが重要なのである。
8lendsの関連記事
リスクを真摯に受け止め、大切な資金を丁寧に扱ってくれるクラウドレンディングプラットフォームをお探しなら、8lendsをぜひご検討いただきたい。堅実な保護と力強いリターンを提供する、実世界のビジネスに投資する賢明な投資家コミュニティに参加できる。