
2025年10月2日5 分で読めます
借り手のプロジェクト、住宅、あるいは事業向け融資への投資を検討していますか。統計やリターンは一見魅力的に見えるかもしれません。しかし、リスティングが妥当そうに見えるからといって、それが良い投資であるとは限りません。借り手のリスティングを評価するには、行間を読み取る必要があります。ルールに従い、時間をかければ、警告サインと好機を見分けられるようになります。ここでは、借り手のリスティングを分析する方法を紹介します。
借り手のリスティングが十分な注意に値する理由
借り手のリスティングを見れば、その人の財務状況をほぼ理解できます。これはその人の意欲と信頼性を反映しており、ピアツーピア・レンディング、プライベートファイナンス、クラウドファンディングのプラットフォームにおけるリスクを評価する助けとなります。
借り手が望みどおりに返済できるかどうかを問うことが重要です。リスティングがそれを明確に示していない場合は、より詳しく調べるべきタイミングです。一つの見落としがお金を失う原因になる一方、丁寧な精査は、利益をもたらす信頼できるパートナーシップを生み出すこともあります。
信用の5つのC
「信用の5つのC」とは、プロの貸し手が借り手の信頼性を判断する際に一般的に用いる一連の基準です。
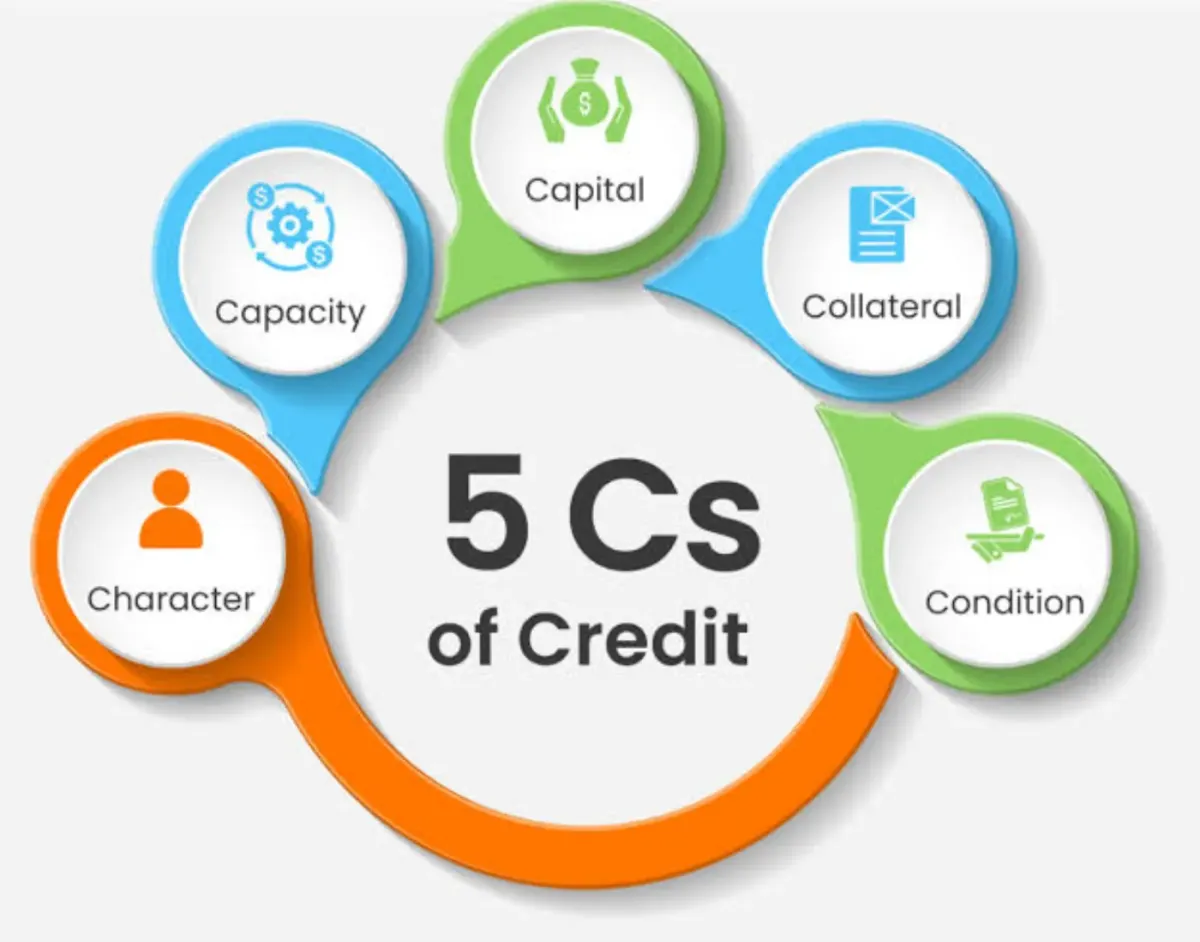
- 人柄(Character):「借り手は債務を返済できるか?」直接会って判断できるとは限りませんが、信用履歴、支払い履歴、職歴を確認することはできます。延滞の履歴、法的トラブル、悪い評判がある相手にお金を託すべきではありません。一方、経歴に問題のない人は信頼できるように見えます。
- 返済能力(Capacity):「融資を返済する余裕があるか?」的確な判断を下すには、その人の収入、負債、キャッシュフローを把握する必要があります。資金が不足している場合、本人にその気があっても返済に苦労する可能性があります。
- 資本(Capital):「借り手はすでに何を持っているか?」これには貯蓄、不動産の持分、その他の資産が含まれます。プロジェクトに投資するために自らも資金を投じる借り手は、通常、より強くコミットしており、困難に立ち向かう備えができています。
- 担保(Collateral):これは融資を裏付ける資産で、不動産や設備などが該当します。何か問題が起きたとき、担保が助けになります。担保が強固で確認しやすいほど、その投資は通常より安全になります。
- 最後に、考慮すべき点(Consider):融資条件や、経済・市場の状況です。優れた借り手であっても、市場が弱ければ苦戦する可能性があります。また、融資条件があいまいであったり、目的が不明確であったりすることは、将来より大きな問題が生じる兆候かもしれません。
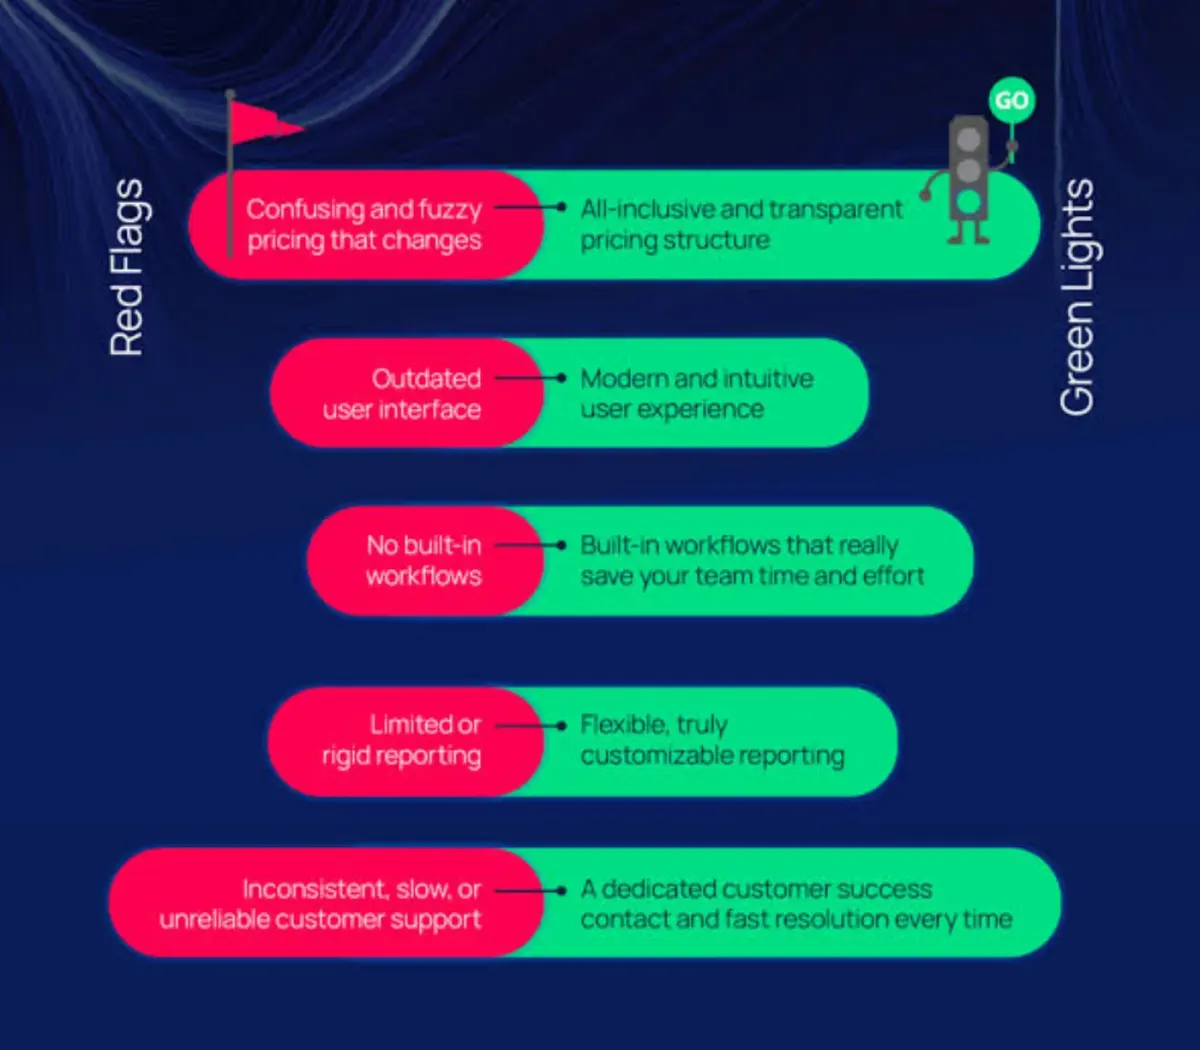
損失を出す前に危険信号を見抜く
借り手の投稿には、必ずしも明白とは限らない危険信号が含まれていることがありますが、それらは通常、不利な取引を避けるには十分な手がかりとなります。トラブルの主な兆候の一つは、財務記録が乱雑または不十分であることです。数字が合わなかったり、重要な書類が欠けていたりする場合、その借り手はずさんであるか、何かを隠している可能性があります。
企業や個人の収入が減少している場合、その理由と、その傾向が続くかどうかを確認するのは妥当なことです。借り手が一つの顧客や収入源に過度に依存していることも問題になり得ます。その一つのつながりが途切れれば、借りたお金を返済できなくなるかもしれません。
非現実的な見通し
リスティングがリスクなしで大きな利益を約束していたり、うますぎる話に見える未来を示していたりする場合は、自分の直感を信じましょう。自らの計画について、信頼できる借り手は通常、直面しうる問題について正直です。
不審な兆候
人々の振る舞いからヒントを読み取りましょう。借り手が契約を急いで終わらせようとしていたり、質問にはっきり答えなかったり、重要な書類の提出を必要以上に引き延ばしたりする場合、精査を避けようとしている可能性があります。借り手がその分野での経験が一度もない場合、たとえば大規模なフィックス・アンド・フリップ事業を始める初めての不動産投資家のようなケースも、考慮すべき点です。
もう一つの警告サイン群は、法律や仕組み上の問題です。係争中の訴訟、失効したライセンス、不可解な事業慣行は、その企業が不安定であるか、将来問題を抱えることを示唆している可能性があります。また、不動産リスティングを見る際は、不明瞭な所有権情報、ゾーニング(用途地域)上の問題、あるいは未修繕の構造上の問題を抱えた物件に注意してください。
一部の深刻なケースでは、リスティング自体が偽物である場合もあります。詐欺の兆候としては、不動産価格が高すぎること、書類の内容が一致しないこと、怪しい職歴などが挙げられます。借り手が基本情報の確認や身分証明の提示を拒む場合は、取引がどれほど魅力的に見えても手を引くべきです。
対応策
プラットフォーム、例えば8lendsは、厳格でデータに基づいた手法で借り手を審査することで、こうしたリスクの多くをあなたに代わって取り除いています。担保付きの取引から透明性のある書類、借り手へのインタビューに至るまで、8lendsは法医学的な会計士でなくても、危険信号と有望な機会の両方を見分けやすくします。それこそが、投資家がプラットフォーム手数料ゼロで安定した高利回りの融資の選択肢を提供してくれると信頼している理由の一つです。
優れたリスティングの好材料を見分ける
逆に、すべてのリスティングが悪材料というわけではありません。まともな借り手も存在しますが、それを見極めるには多少の労力が必要です。良い借り手のリスティングとはどのようなものでしょうか。まず、数字がきちんと合っています。しっかりしたリスティングには、整った財務書類、安定した収入、そして分割返済を無理なく行える十分な余裕があります。企業であれば安定した、あるいは成長している収入があり、借り手は貯蓄やその他の資金源にアクセスできるはずです。
借り手の振る舞いも極めて重要です。返答は迅速でしょうか。質問に答え、さらなる情報を提供する意欲があるでしょうか。信頼を築くには、オープンで誠実な態度が不可欠です。準備の整った申込者であれば、融資の目的についても納得のいく説明ができるはずです。事業の成長、住宅の購入、負債の返済のいずれであっても、その目的は公正で、よく考え抜かれ、事実に基づいたものであるべきです。融資がその人の全体的な計画にどう位置づけられ、どのように返済されるつもりなのかが見えるはずです。
さらに、周辺環境が安定しているかどうかも確認しましょう。健全な市場で事業を行っているでしょうか。優れたチームがそばで働いているでしょうか。資産は正しく保険をかけられ、記録され、適切に鑑定されているでしょうか。これらすべてが揃うほど、あなたの投資が順調に進む可能性が高まります。
適切なデューデリジェンスの行い方
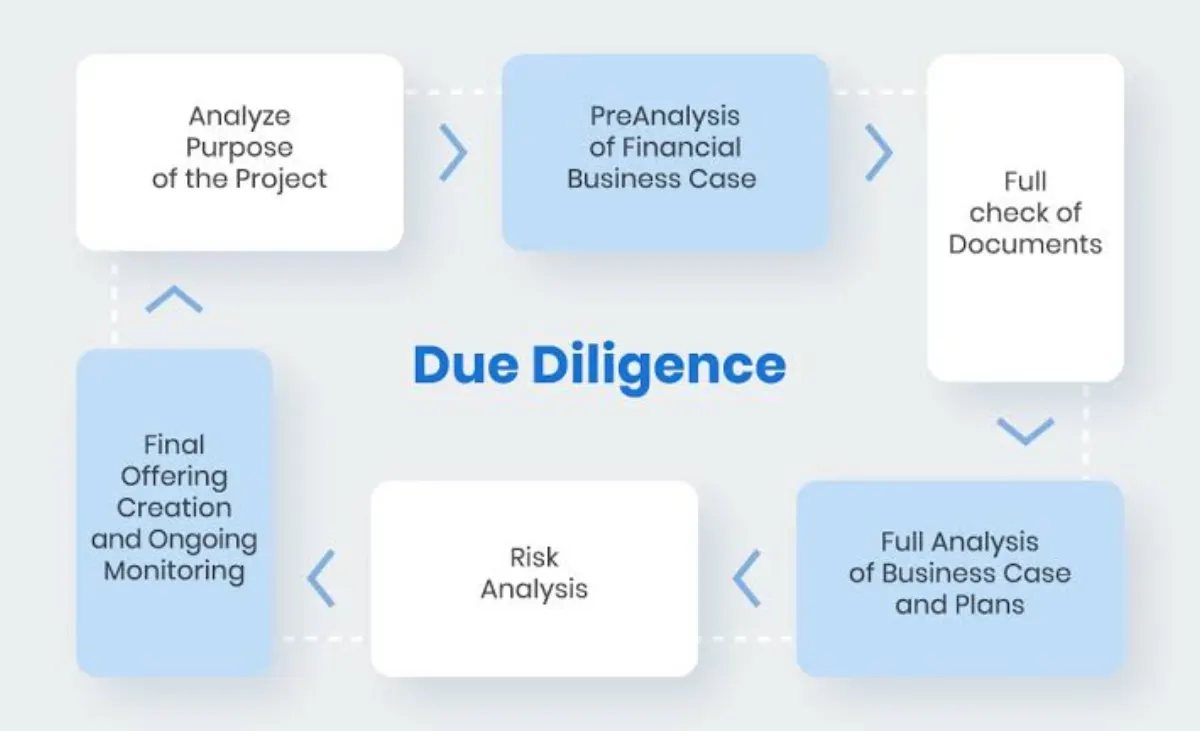
何を探し、何を避けるべきかが分かった今、学んだことすべてを実践に移す時です。賢明な投資家と単に運の良い投資家を分けるのは、きちんと調査を行うかどうかです。
まずは、借り手の財務書類を丹念に確認しましょう。納税記録、収入報告書、銀行取引明細書、そして提示されたプロジェクトの予算や見積もりに目を通してください。何か腑に落ちない点があれば、さらに質問することを恐れないでください。個人向け融資を含め、信用履歴も確認すべきです。企業の信用状況は、取引先や仕入れ先、信用調査サービスを通じて確認できることがよくあります。
収入を確認することも不可欠です。給与明細、署名入りの契約書、あるいは主張を裏付ける具体的な証拠を探しましょう。担保がある場合は、信頼できる第三者に評価してもらいましょう。借り手の言葉をそのまま信じるのではなく、その資産が確かに存在し、正当で、合法であることを確認してください。
物件やプロジェクトの現地検査を行うことも有益です。不動産購入への融資であれば、現地訪問によって、画像やリスティングだけでは分からない多くのことが見えてくるはずです。
最後に、借り手の過去を分析しましょう。レビューを確認し、紹介者を求め、進行中の訴訟や過去の問題がないか法的データベースを検索してください。
結論
どのリスティングにも何らかのリスクが伴います。しかし、適切なツール、質問、そして姿勢があれば、リスクに対処することができます。当てずっぽうに頼る必要はありません。状況から明確に、自信を持って、冷静に学ぶことができます。
あなたの丹念さを尊重し、それに報いてくれる融資プラットフォームをお求めですか。8lendsでは、隠れた手数料も、誇張された約束も、あいまいな書類もない、十分に審査された高利回りの事業向け融資にアクセスできます。
次に読む



ご質問はありますか?
すべての質問プラットフォームはCertiKとCyberscopeの監査を受けており、すべての取引はBase上で公開されています。明確な役割を持つ2社が支えています:CLEARCHAIN CORP(プラットフォームの運営、カナダのFINTRACにMSBとして登録)、Maclear AG(デューデリジェンスと担保)。適切に規制され、透明性と説明責任のある運営です
BuyBack付きの案件なら、60日以上の延滞でパートナーがローンを買い取り、元本の100%を返還します。BuyBackがない場合はMaclear AGが担保の売却を開始し、収益は投資家に比例配分されます。ローンチ以来デフォルトはありません
プラットフォームを運営するのはCLEARCHAIN CORPで、カナダでMoney Services Business(MSB)として登録され、FINTRACのもとで義務的なAML/CFTコンプライアンス要件の対象となっています。決済はUSDで行われます。プラットフォームはCASPではないため、DAC8の要件は適用されません
発展途上地域の中小企業は銀行融資へのアクセスが難しく、EUや米国の企業より高い金利を受け入れています
満期前にセカンダリーマーケットで他の投資家にポジションを売却できます。Fastlendingには固定期間がなく、元本と収益はいつでも引き出せます
最低投資額は100 USDです
企業の不払いリスク、担保価値の変動リスク、セカンダリーマーケットで買い手がいない場合の流動性リスク、スマートコントラクトに関わる技術的リスク
100〜500 USDの投資はKYC不要です。500 USD超は本人確認書類と住所証明による完全な認証が必要です