
Hitelfelvevő-típusok a P2P hitelezésben: magánszemélyek, vállalkozások és mások
2025. szeptember 9.5 perc olvasás
Sokak számára régóta komoly kihívás, hogy tőkét szerezzenek egy induló vállalkozáshoz vagy finanszírozást egy személyes befektetéshez – ezekhez gyakran nagyon nehéz hozzájutni. Ezért rengetegen kényszerülnek arra, hogy hagyományos bankoktól vegyenek fel hitelt, a szigorú feltételek miatt pedig sokan elégedetlenek maradnak.A peer-to-peer (P2P) hitelezés ugyanakkor szinte korlátlan lehetőséget teremtett mindenkinek a pénzügyi lehetőségek kiaknázására: kiiktatja a folyamatból a hagyományos bankokat, és közvetlenül összeköti a hitelezőket és a hitelfelvevőket. Ami egykor az adósságok összevonását vagy nagyobb vásárlások finanszírozását segítette, mára teljes értékű pénzügyi ökoszisztémává fejlődött, amely a legkülönfélébb hitelfelvevőket vonzza.Ebben a cikkben a P2P világ különböző hitelfelvevő-típusait vesszük sorra – a magánszemélyeket, a vállalkozásokat és a specifikusabb szegmenseket –, kitérve arra, milyen igényeik és profiljuk van, és mit kínálhatnak a befektetőknek.
Magánszemély hitelfelvevők: mindennapi igények és adósságkonszolidáció
Ők olyan magánszemélyek, akik személyes kiadásaik fedezésére keresnek forrást – az orvosi számláktól és autójavításoktól kezdve az esküvői költségeken át a lakásfelújításig. Sok magánszemély hitelfelvevő a P2P platformokat a hitelkártyák vagy a hagyományos banki hitelek alternatívájaként használja. Az egyik leggyakoribb ok az adósságkonszolidáció: így több magas kamatozású tartozást vonhatnak össze egyetlen, kedvezőbb feltételű hitelbe.
A magánszemély hitelfelvevők többsége fizetésből élő munkavállaló. Hitelpontszámuk jellemzően átlagos vagy jó, és 2000 és 25 000 euró közötti összeget vesznek fel. A személyi kölcsönök általában fedezetlenek is, nincs mögöttük biztosíték. Ez növelheti a kockázatot, de sok platform szigorú hitelpontozással és kockázatalapú kamatlábakkal mérsékli.
Vállalati hitelfelvevők: a növekedés és a terjeszkedés üzemanyaga
Ebbe a kategóriába a kis- és középvállalkozások (kkv-k), a startupok, sőt néha a már megalapozott, alternatív finanszírozási utakat kereső vállalkozások is beletartoznak.
A vállalkozások különféle okokból vesznek fel hitelt. Ezek közé tartozik:
- Készletbeszerzés
- Eszközök korszerűsítése
- Marketingkampányok
- Rövid távú likviditási igények
Sokan azért fordulnak a P2P hitelezéshez, mert a hagyományos bankok gyakran merev követelményeket támasztanak, amelyeknek a fiatalabb vagy kisebb vállalkozások nehezen felelnek meg. A hitelfelvevők között egyéves, de már közel 10 éve működő vállalkozások is vannak. Fedezetet és/vagy személyes garanciát tudnak nyújtani, és 5000 és 500 000 euró közötti hiteleket vesznek fel.
Az ilyen hitelek jellemzően magasabb hozamot kínálnak, de nagyobb kockázattal is járnak. Hogy a hitelezők tudják, mire vállalkoznak, a P2P platformok vállalati hitelminősítést, pénzügyi kimutatásokat vagy árbevétel-előrejelzéseket bocsáthatnak rendelkezésre.
Ami a kockázati és hozamvárakozásokat illeti, a vállalati hitelfelvevők nemteljesítési aránya figyelemre méltóan kedvező. Az Európai Beruházási Bank kutatása szerint míg a magánszemély hitelfelvevők nemteljesítési aránya 3,56% volt, a vállalati oldalé 2,59%. Ez számos tényezővel magyarázható, többek között a hitel típusával, összegével, a törlesztési feltételekkel és a gazdasági környezettel.
Ingatlanos hitelfelvevők: híd az ingatlan és a tőke között
Ide tartoznak azok az ingatlanfejlesztők, felújítók vagy bérbeadók, akik új építkezést, felújítást vagy ingatlanvásárlást szeretnének finanszírozni. A nagy ingatlancégekkel ellentétben a kisebb szereplőknek gyakran nincs elég tőkéjük vagy hiteltörténetük ahhoz, hogy nagy összegű banki hitelt kapjanak. A P2P platformok ezt a hiányt segítenek betölteni.
Az ingatlanos hitelfelvevők jellemzően az ingatlanjukat ajánlják fel fedezetként, és 50 000 eurótól akár 1 millió euró feletti összegig vesznek fel hitelt. A futamidő általában rögzített, és világos a kilépési stratégia (például az ingatlan eladása vagy refinanszírozás). Az ingatlanfedezetű hitelek a P2P platformok legnépszerűbb hitelei közé tartoznak. A fedezet miatt alacsonyabb a kockázatuk, ugyanakkor a hosszabb tartási idő miatt kevésbé likvidek.
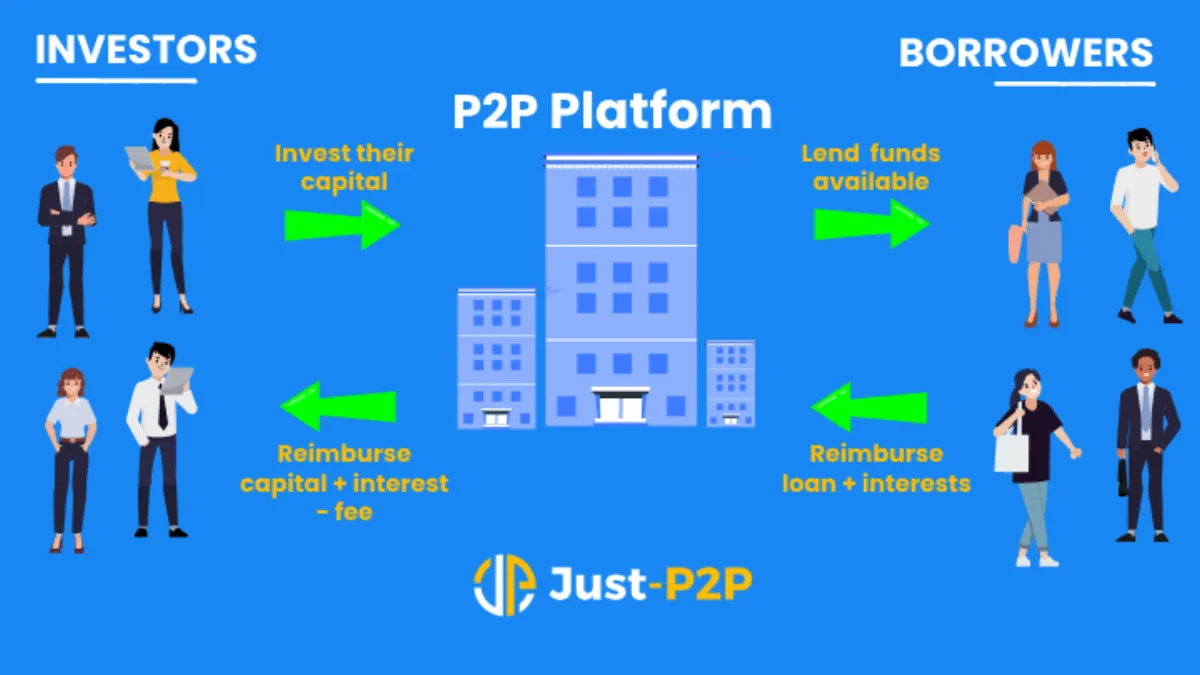
Legyen szó magán-, vállalati vagy ingatlanhitelezésről, egy P2P platform sikere a hitelfelvevők okos kiválasztásán és a hatékony kockázatmegosztáson múlik. Ezért emelkedik ki a többi közül a 8lends platform. Ez a svájci közösségi hitelezési (crowdlending) platform fejlett hitelpontozással támogat mindent a helyi vállalkozásoktól a fenntartható lakásprojektekig, így erős hozamot kínál a befektetőknek, miközben a kockázatot a valós hitelfelvevők széles körén osztja meg.
Diák- és oktatási hitelfelvevők
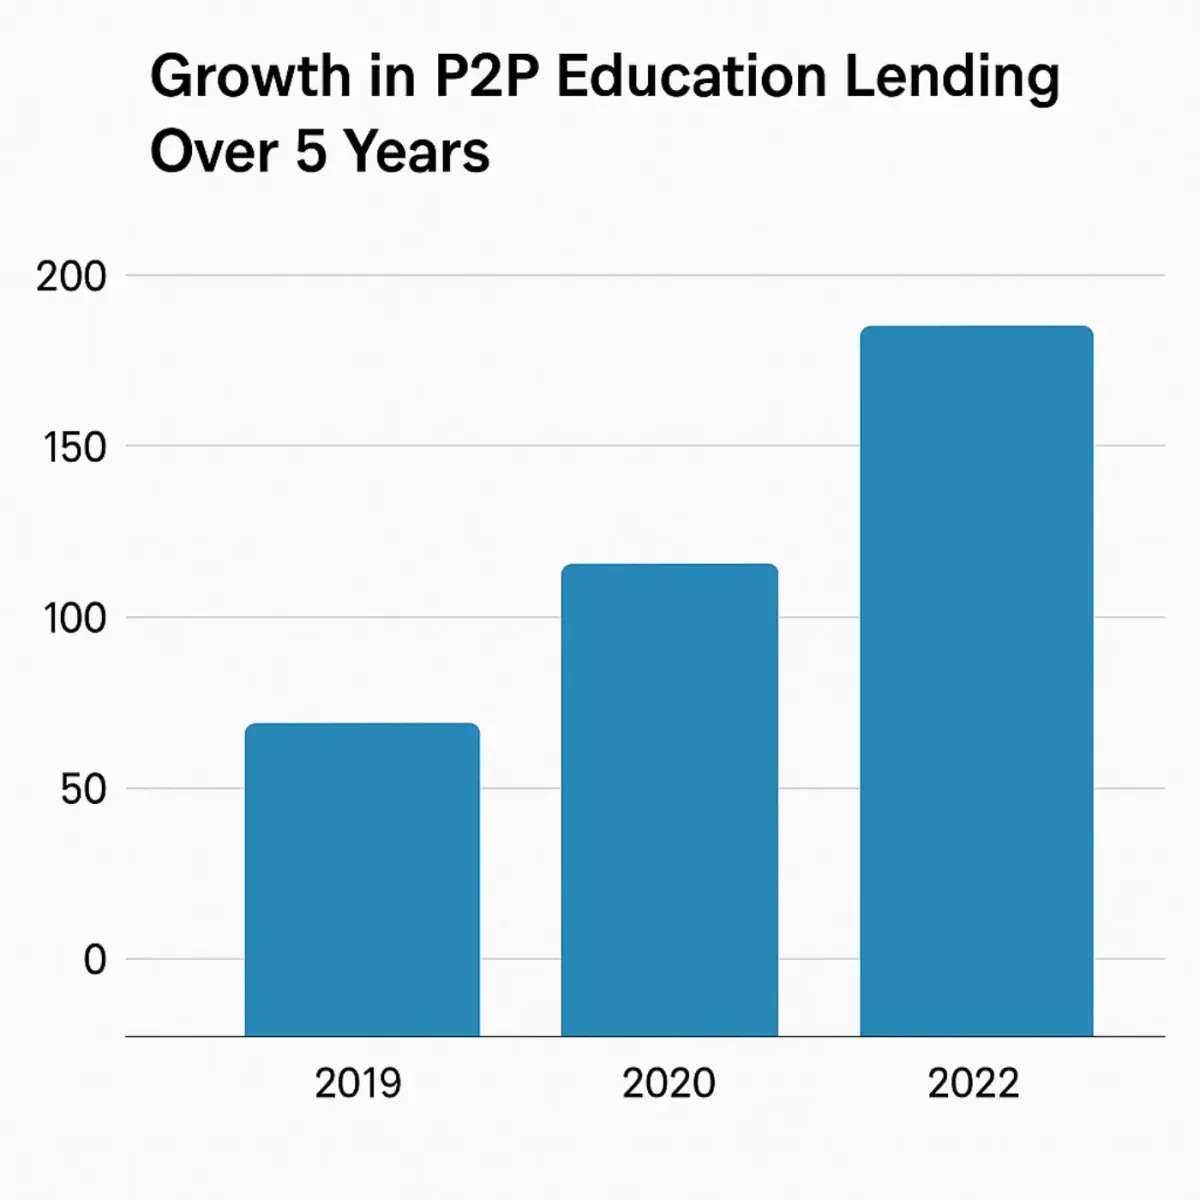
A diákhitelek oka kézenfekvő. A felsőoktatási tandíjak nagyon drágák lehetnek, és sokak számára megfizethetetlenek, így a leendő hallgatóknak gyakran nem sok választásuk marad a diákhitelen kívül. A hagyományos diákhitelek azonban nem mindig elérhetők vagy megfizethetők, különösen szakképzés vagy külföldi tanulmányok esetén. Szerencsére a P2P hitelezés rugalmas.
Ebbe a csoportba általában fiatal felnőttek tartoznak, gyakran csekély hiteltörténettel. A várható jövőbeli jövedelmükre támaszkodnak, és jellemzően 1000–20 000 eurót kérnek.
Ezek a hitelek vegyes érzéseket keltenek a hitelezőkben a hozamot illetően. Kisebb összegűek, és diverzifikálhatják a portfóliót, de a törlesztés a jövőbeli keresettől függ, ami nagyobb kockázatot jelent. Minden érintett félnek abban kell bíznia, hogy a hitelfelvevők a jövőben sikeresek lesznek, és jól fizető munkát találnak, amelyből visszafizethetik a hitelt. E kételyek ellenére az oktatási P2P hitelezés az elmúlt években nem szenvedett visszaesést. Úgy tűnik, a hitelezőknek és a hitelfelvevőknek is lehet sikertörténetük.
Zöld és fenntarthatósági célú hitelfelvevők
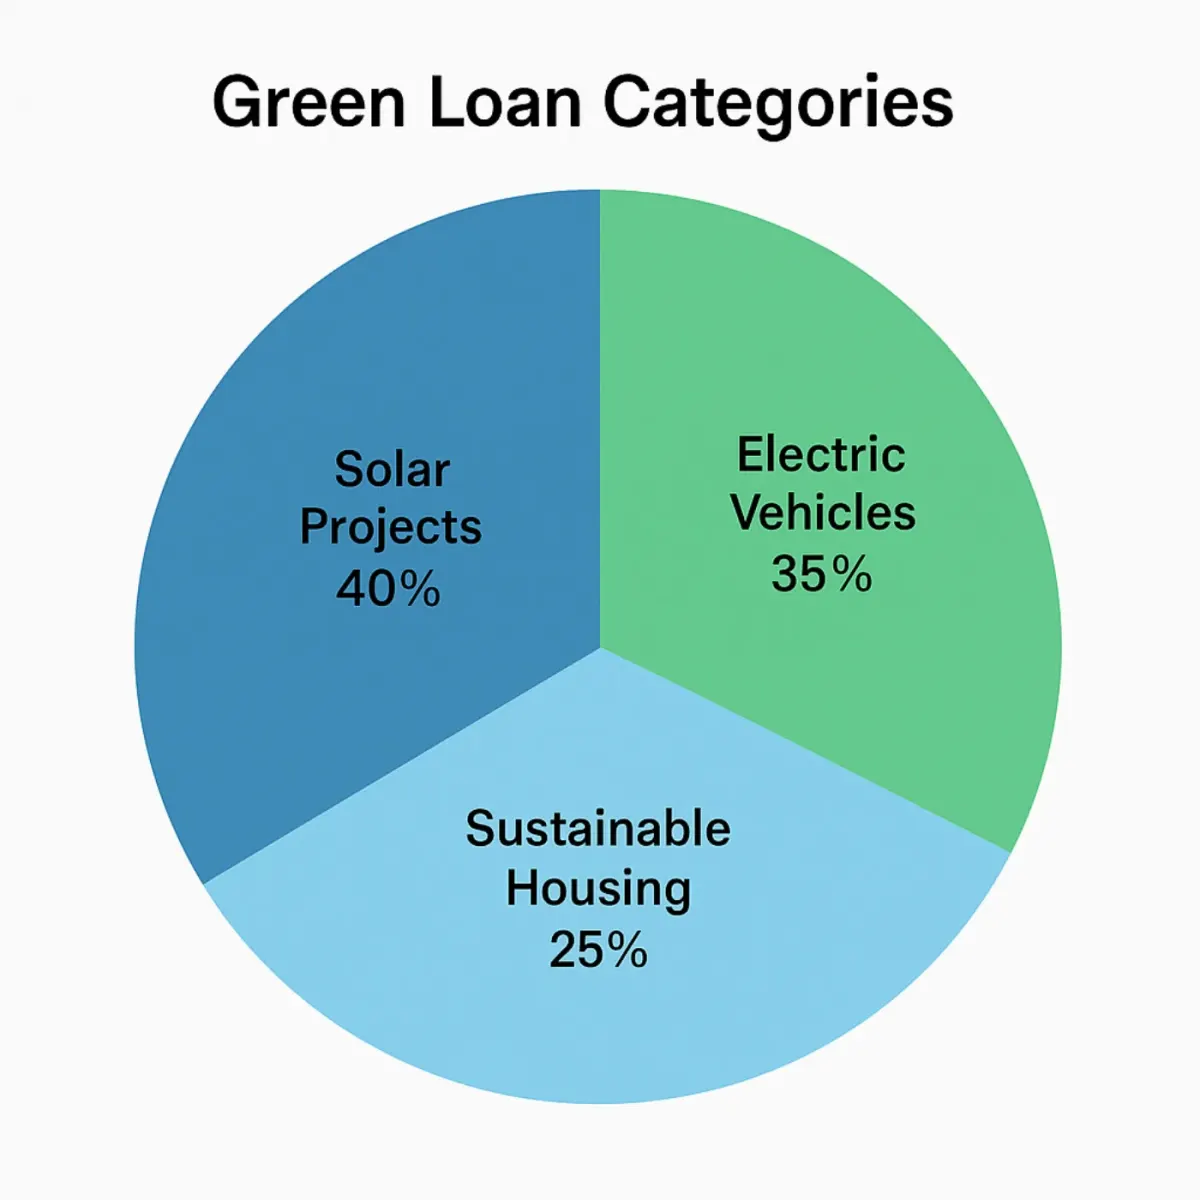
A zöld és fenntarthatósági célú hitelfelvevők egy másik érdekes csoportot alkotnak. Olyan magánszemélyekről vagy vállalkozásokról van szó, akik környezetbarát kezdeményezésekhez vesznek fel hitelt, legyen szó napelemekről, elektromos járművekről, fenntartható gazdálkodásról stb.
A fenntarthatóság iránti tudatosság növekedésével a P2P platformokon már „zöld hitelek” is megjelentek a klímatudatos projektek támogatására.
A zöld és fenntarthatósági célú hitelfelvevők profilja némileg eltér a korábban tárgyalt típusokétól. A lakástulajdonosoktól az agrártechnológiai startupokig terjednek. Gyakran alacsonyabb kamatlábra jogosultak, vagy platformösztönzőket kapnak, a felvett összeg pedig 5000 és 100 000 euró között mozog.
Ezt a szegmenst a hitelezők és a hitelfelvevők egyaránt kedvelik, mert többet ígér a puszta pénzügyi előnyöknél. Sok hitelezőt nemcsak a hozam, hanem a hatás is vonz ezekhez a hitelekhez. A P2P platformok gyakran a pénzügyi mutatók mellett környezeti mutatókat is közölnek.
Egészségügyi és vészhelyzeti hitelfelvevők
Az egészségügyi és vészhelyzeti hitelfelvevők olyan emberek, akiknek sürgősen pénzre van szükségük orvosi kezelésre, műtétre vagy családi vészhelyzetre. Ennek a lehetőségnek a jelentőségét nem lehet eléggé hangsúlyozni. Ha a biztosítás nem elég vagy nem áll rendelkezésre, a P2P hitelezés gyorsabb jóváhagyással mentőövet jelenthet.
Ebben a kategóriában nincs korhatár. A hitelfelvevők jövedelme változó, a felvett összeg pedig akár 500 eurótól 50 000 euróig terjedhet. Az ilyen hiteleket gyakran gyorsan kell folyósítani, mert az igények jellemzően sürgősek.
Bár ezek a hitelek érzelmi indíttatásúak, nagy kockázatúak lehetnek. Egyes platformok azonban garanciákat vagy közös kockázatmegosztást kínálnak a kitettség csökkentésére.
Speciális és feltörekvő hitelfelvevők
Ezen a területen az emberek széles köre jelenik meg, akik hagyományos hitelhez általában nem jutnak hozzá – szabadúszók, platformmunkások, külföldön élők, valamint kisebb szövetkezetek. Pénzügyi igényeik nem illeszkednek a hagyományos keretek közé, ami megnehezítheti, sőt lehetetlenné teheti, hogy hagyományos bankoktól hitelt kapjanak.
Azok szemében, akik gyakran folyamodnak ilyen hitelért, a P2P hitelezés rugalmasabb és személyre szabottabb megoldásnak tűnik. Hiteligényük általában helyzetfüggő: például pénz egy kisvállalkozás indításához, szakmai eszközök vásárlásához vagy akár egy jobb lehetőségeket kínáló helyre való költözéshez. A hitelösszegek jellemzően kicsik, a jövedelem pedig nem hagyományos jellegű lehet, például távmunkából vagy az országba érkező külföldi átutalásokból származhat.
Ez a hitelezők számára egyszerre kihívás és lehetőség. Ezek a hitelfelvevők nagyobb kockázatúnak minősülhetnek, mert pénzügyi helyzetük a szokásos mutatókkal nem mérhető fel. Ugyanakkor a bankszolgáltatásokhoz kevéssé hozzáférő polgárok növekvő csoportját alkotják, akik szerves részévé váltak a digitális gazdaságnak. Megfelelő óvintézkedések mellett az ilyen hitelezés kaput nyithat a feltörekvő piacokra.
| Hiteljellemző | Egészségügyi hitelek | Egyéb személyi kölcsönök |
|---|---|---|
| A hitel célja | Sürgős egészségügyi kiadások fedezése | Általános személyes igények finanszírozása |
| Hitelösszeg | 500–50 000 € | 1000–25 000 € |
| Kamatlábak | Alacsonyabb | Magasabb |
| Futamidő | Rövidebb (1–3 év) | Hosszabb (1–5 év) |
Zárszó: mit jelent ez a befektetők számára
Minden P2P befektetőnek érdemes megismernie a hitelfelvevők sokféleségét. Minden hitelfelvevő-kategória más kockázatokkal jár, így eltérő kockázati jellemzőkkel bír, és a hozamuk, illetve az etikai vonatkozásaik is különböznek. Akár diverzifikációról, akár társadalmi hatásról van szó, ha stabil jövedelmet szeretnél portfóliócélod eléréséhez, valószínűleg lesz olyan hitelfelvevő-csoport, amely megfelel a céljaidnak.
A platformadatok, a hitelfelvevői profilok és a kockázati minősítések megértésével a befektetők megalapozottabb döntéseket hozhatnak, és valódi projekteken dolgozó embereket támogathatnak.
Szeretnél valódi projekteken dolgozó valódi embereket támogatni – miközben stabil hozamot érsz el? A 8lends gondosan átvilágított hitelfelvevők széles köréhez kapcsol téged, a klímainnovátoroktól a helyi közösségek vállalkozóiig. Okos diverzifikációs eszközökkel és piacvezető behajtási protokollokkal – így kell P2P hitelezni.
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás