
A szűk, iparág vagy ügy szerint szerveződő közösségi hitelezési közösségek térnyerése
2025. szeptember 18.4 perc olvasás
A forrásgyűjtés hőskorában leginkább arról szólt a dolog, hogy a bankokénál jobb kamatot találjunk, vagy segítsünk valakinek az adósságai összevonásában. Persze ez ma is hasznos, de valami megváltozott. A közösségi hitelezés (crowdlending) egyszerű pénzügyi eszközből mozgalommá vált. Az élen pedig olyan szűk közösségek járnak, amelyeknek nem csak a végeredmény számít. Legyen szó biogazdákról, megújulóenergia-startupokról, nők által vezetett vállalkozásokról vagy független játékfejlesztőkről, az emberek egy közös cél által összetartott, szoros csoportokon belül adnak és vesznek fel hitelt. Ez már nem csupán peer-to-peer hitelezés. Ez szenvedélyből szenvedélynek nyújtott hitelezés.
Mi is pontosan a niche közösségi hitelezés?
A közösségi hitelezés, más néven peer-to-peer (P2P) hitelezés során magánszemélyek online platformokon keresztül közvetlenül adnak kölcsön más magánszemélyeknek vagy kisvállalkozásoknak, kihagyva a közvetítőt (például a bankot). A platformok hagyományosan széles hálót vetettek ki, és hitelfelvevők és hitelezők ezreit kötötték össze egymással véletlenszerűen.
A niche közösségi hitelezés viszont – amilyet például a 8lends is kínál – szűkebbre veszi a fókuszt. Ezek a platformok konkrét iparágak, érdeklődési körök vagy ügyek köré épülnek. Gondolj például kizárólag cleantech projektekre. Vagy csak női vállalkozóknak nyújtott hitelekre. Vagy veteránok vállalkozásindításának támogatására.
A cél? Összekötni azokat, akiknek ugyanazok a dolgok fontosak, és akik azt szeretnék, hogy a pénzük valami értelmes célt szolgáljon. Így a befektetőknek nem kell időt tölteniük azzal, hogy maguk kutassák fel ezeket a szívügyként kezelt projekteket. Egyszerűen bejelentkeznek ezekre a niche platformokra, és már adhatnak is kölcsön.
Miért terjed ez a trend?
Valljuk be, mindannyian kicsit belefáradtunk az arctalan pénzügyekbe. A banki botrányok, a piaci összeomlások és az az általános érzés, hogy a pénzed csak ül valahol, és másokat gazdagít, mind oda vezettek, hogy az emberek több kontrollt akarnak. Több átláthatóságot. És azt, hogy érezzék a hatását.
Íme, miért virágzik a niche közösségi hitelezés:
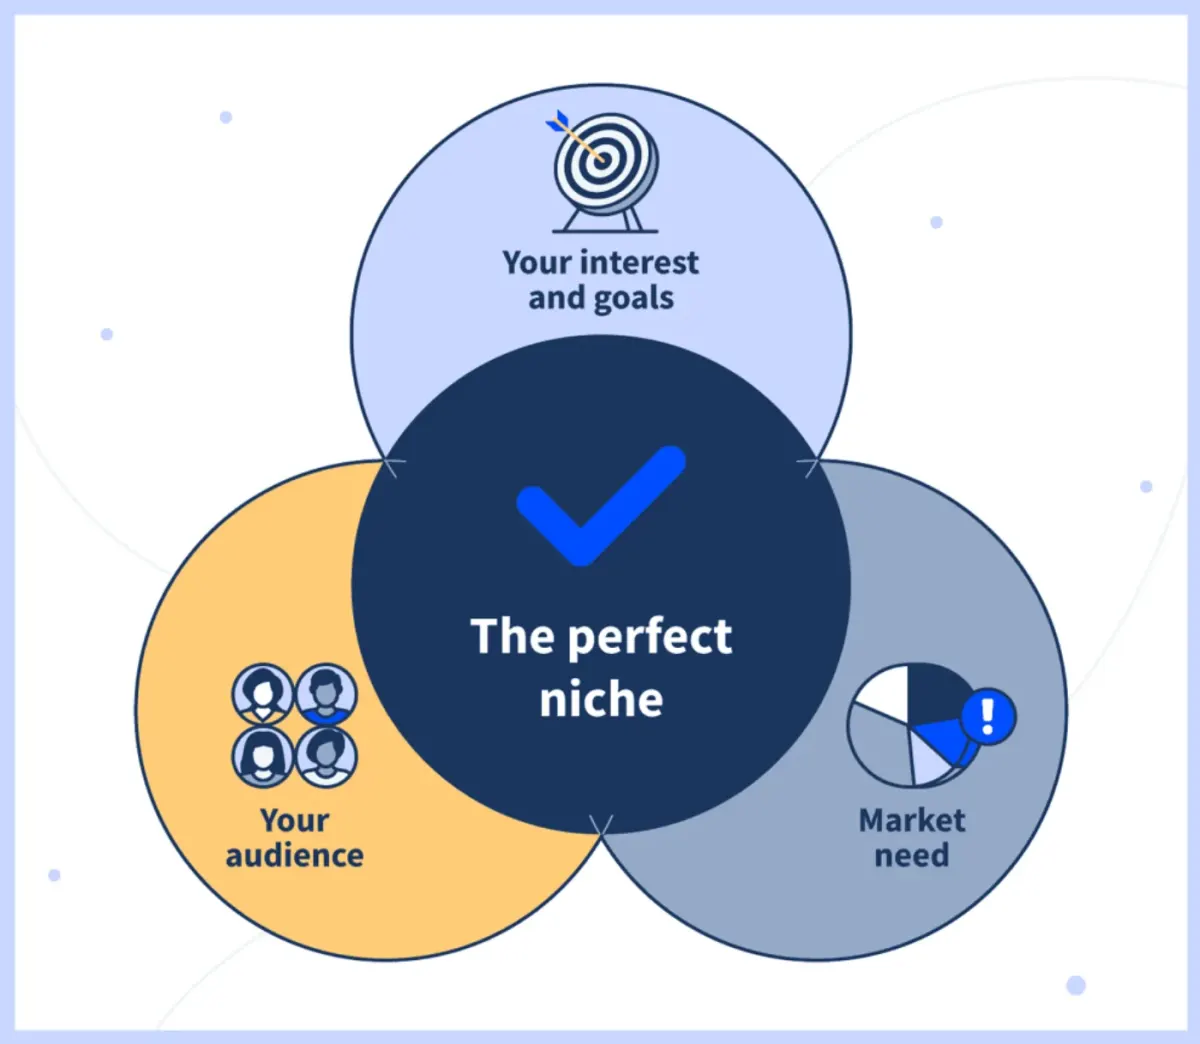
- A közös értékek bizalmat építenek: ha olyasvalakinek adsz kölcsön, aki osztja a szenvedélyedet – például a fenntartható gazdálkodást –, akkor nem csak a megtérülés (ROI) számít. Az is, hogy segíts neki sikerre vinni a vállalkozását. Ez az érzelmi kötődés olyan bizalmat és lojalitást épít, amelyet a hagyományos pénzügyi szektor egyszerűen nem tud utánozni.
- A befektetők céltudatos portfóliót szeretnének: a hatásalapú befektetés egyre népszerűbb. Az emberek már nem csak hozamot akarnak, hanem azt is, hogy a pénzüknek legyen jelentősége. Ha konkrét ügyeket támogatnak hitellel, összhangba hozhatják a befektetéseiket az értékeikkel.
- A hitelfelvevők úgy érzik, észreveszik őket: a hitelfelvevők – különösen az alulreprezentált vagy niche iparágakban működők – számára a hagyományos finanszírozási csatornák nehezen elérhetők. Ezek a platformok reflektorfénybe állítják őket, és közvetlen kapcsolatot teremtenek olyan emberekkel, akik valóban értik, mit próbálnak megvalósítani.
- A közösség ellenállóképességet jelent: a közösségek bevonva tartják az embereket, és magas a felhasználói megtartási arányuk. A hitelfelvevők nagyobb valószínűséggel törlesztenek, ha személyes kapcsolatot éreznek a hitelezőikkel. A hitelezők pedig türelmesebbek, ha hisznek a küldetésben. Így a jóindulat és az elszámoltathatóság egymást erősítő körforgása jön létre.
Valós példák a niche közösségi hitelezésre
Nézzünk meg néhány projektet, amely jól csinálja.
Személyi fogyasztási hitelek Bulgáriában
A projekt egy növekvő keresletű piacra épít, ahol egyre nagyobb az igény a személyes pénzügyi megoldásokra. Egy sokat ígérő piacot erősít. A projekt célösszege 50 000 EUR, a hitel futamideje pedig rövid, mindössze 8 hónap. A befektetők a gyors tőkeforgás mellett a Maclear révén szilárd, 15%-os hozamra számíthatnak.
Zöld energia Olaszországban
Ez a projekt a tiszta napenergiára épül, és segít csökkenteni a fosszilis tüzelőanyagoktól és más hagyományos energiaforrásoktól való függést, amelyek káros gázokat bocsátanak ki és szennyezik a környezetet. Mindezt egy olyan forrással teszi, amely nem fogy el.
eStocks projektek
Az eStock projektek vonzó rövid távú befektetést kínálnak azoknak, akik egy jól megalapozott piacon, kezelt kockázat mellett keresnek magas hozamot. Ez az ausztriai befektetési lehetőség magas hozamot kínál, szilárd alapokkal a nagykereskedelmi és szolgáltatási szektorban. A hitel futamideje 14 hónap, az éves kamatláb pedig vonzó, 14,9%.
Wine Way Stage 4
Ez a teljesen finanszírozott befektetési projekt 2024. február 21-én indult 125 000 EUR célösszeggel. A 9 hónapos hitel versenyképes, 13,9%-os kamatot kínált a befektetőknek, havi kifizetéssel. A befektetők a futamidő végén a teljes tőkeösszeget visszakapják.
Kik csatlakoznak ezekhez a közösségekhez?
Mindenki. De ha kicsit lebontjuk, ezek a jellemző profilok:
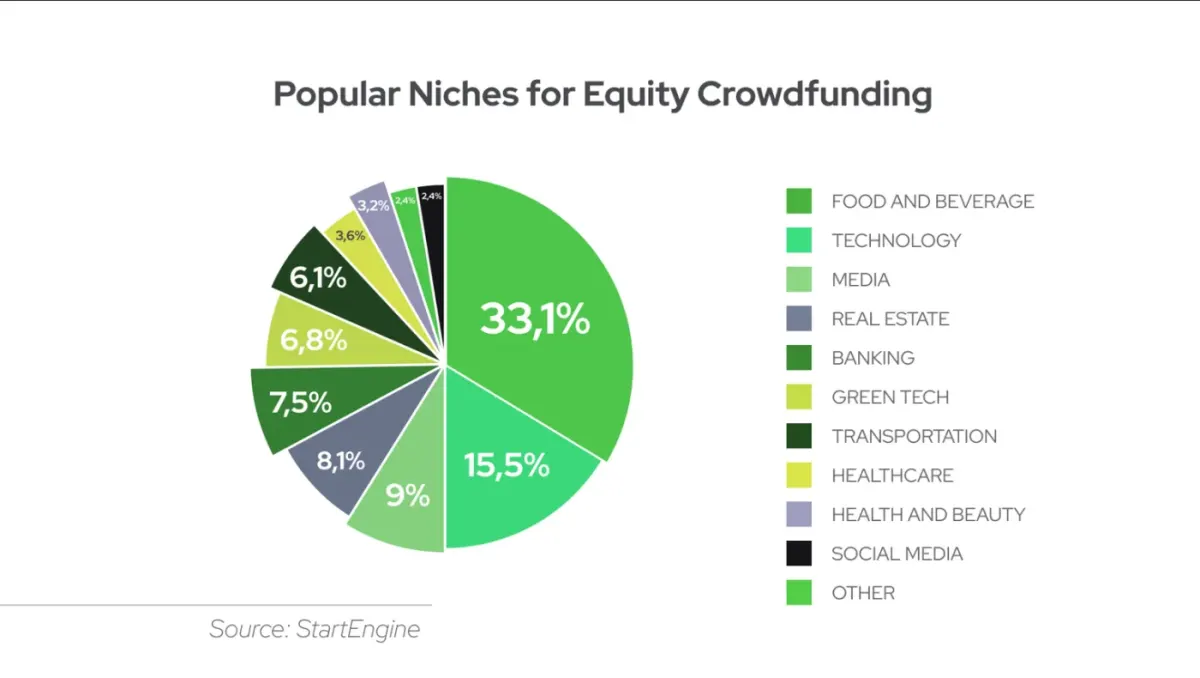
- Millenniumi és Z generációs befektetők, akiknek a cél ugyanolyan fontos, mint a profit.
- Ügyek iránt elkötelezett filantrópok, akik új módokat keresnek a közösségek támogatására.
- Iparági bennfentesek (például gazdálkodók vagy művészek), akik a saját területükön működőknek szeretnének segíteni.
- Hitelfelvevők, akiket a hagyományos pénzügyi szektor kizár a hitelpontszámuk vagy a fedezet hiánya miatt.
És bár a csoportok szűkek lehetnek, a lehetséges hatás óriási.
A technológia és a platformok szerepe
Az egyik oka annak, hogy ez a trend éppen most (és nem egy évtizeddel ezelőtt) robban be, hogy a technológia végre lehetővé teszi. Ma már annyi fejlesztés áll rendelkezésre, hogy a modern platformokat konkrét iparágakra vagy célközönségekre lehet szabni, és pontosan meg lehet mutatni az embereknek, hová kerül a pénzük
Ezek a modern platformok mobileszközökről is könnyen elérhetők, és olyan funkciókat kínálnak, amelyek elősegítik a közösségépítést. Ilyenek például a fórumok, a közösségi hírfolyamok vagy a hitelfelvevők frissítései. Azt látjuk, hogy a steril, tranzakcióközpontú oldalakat élénk digitális közösségek váltják fel. Némelyik platform inkább közösségi hálónak tűnik, mint banknak – és éppen ez a lényeg.
A kockázatok továbbra is megvannak
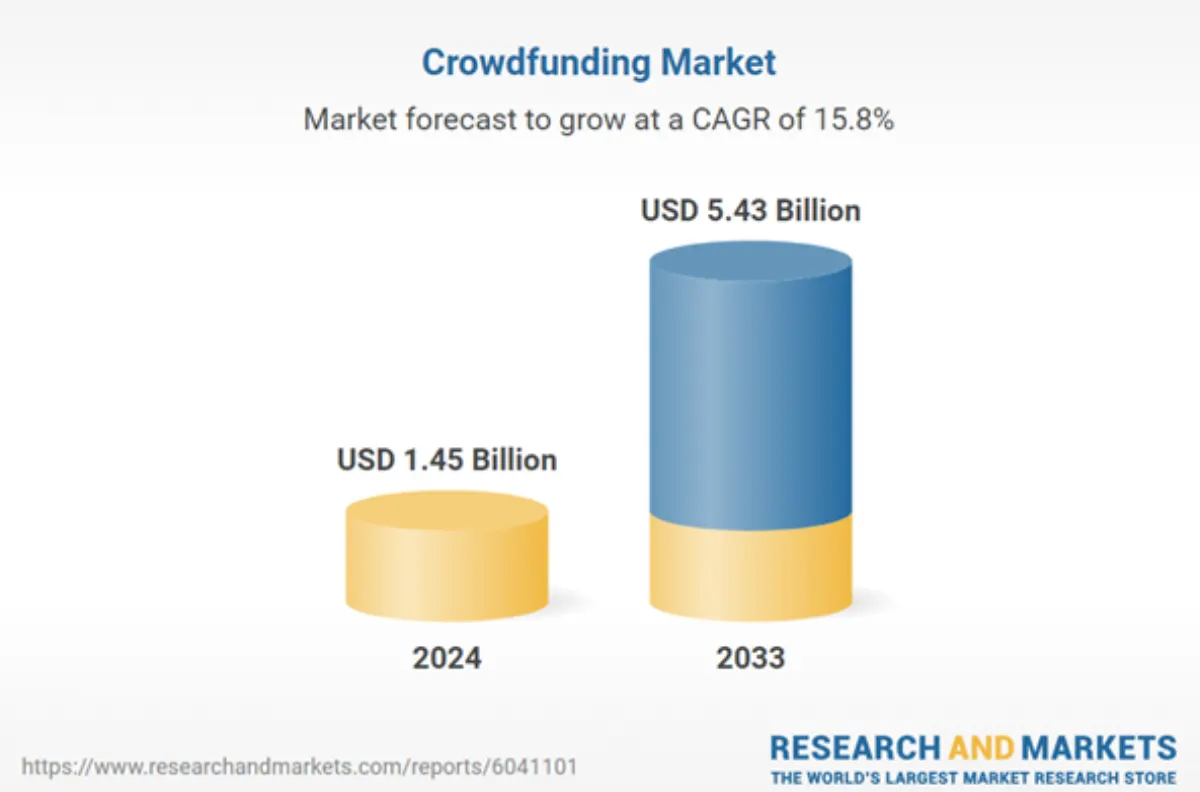
Ne szépítsük: kockázatok továbbra is vannak. A hitelfelvevők nem teljesíthetnek. A hozam alacsonyabb lehet az ígértnél. És mivel szűk csoportokról van szó, gyakran kisebb a diverzifikáció. Ha a teljes portfóliód mondjuk öko-startupokban van, egy piaci fordulat súlyosan érinthet.
Ráadásul a szabályozás egyes országokban szürke zóna. A platformok eltérően világítják át a hitelfelvevőket és kezelik a nemteljesítéseket. Befektetés előtt elengedhetetlen, hogy alaposan utánajárj a dolgoknak.
De hát minden befektetés kockázattal jár. Így legalább közben talán segítesz valakinek gombát termeszteni vagy napelemeket építeni.
Mi jön ezután?
A közösségi hitelezési közösségek még csak most kezdenek kibontakozni. Ahogy egyre többen veszítik el a bizalmukat a hagyományos bankokban és pénzügyi intézményekben, egyre több niche platform jelenik meg. Az előrejelzések szerint a következő években többek között az őslakosok tulajdonában lévő vállalkozások, a mentális egészséggel foglalkozó startupok, a klímatechnológia és a helyi, városi szintű hitelezési hálózatok fognak gyorsan növekedni.
Megjelenhet a digitálisan kibocsátott hitelezés, amelyben a blokklánc mindent biztonságosabbá és nyomon követhetőbbé tesz. Képzeld el, hogy egy afrikai tisztaivóvíz-projektnek adsz kölcsön, valós idejű frissítéseket kapsz, a törlesztések pedig a digitális tárcádba érkeznek. A technológia, az átláthatóság és az emberi kapcsolat ötvözete rendkívül erős.
Összegzés
Egy olyan világban, ahol a pénz gyakran személytelennek tűnik, a niche közösségi hitelezés visszahozza azt emberi léptékre. Lehetővé teszi, hogy a pénzedet a szenvedélyeidet tükröző módon használd. És akár egy vidéki spanyol méhésznek adsz kölcsön, akár egy New York-i fenntartható divatmárkát támogatsz, különösen jó érzés pontosan tudni, kinek segítesz.
Ez a pénzügyek emberi arca. És ebből mindannyiunknak jól jönne még több. Ha azon gondolkodsz, hogy kipróbálod a niche közösségi hitelezést, válassz egy értékeiddel összhangban lévő platformot, határozz meg egy keretet, amellyel nyugodtan kísérletezhetsz, és ismerd meg a közösséget. Talán meg is lepődsz, mennyire (jó értelemben) rabul ejt.
A 8lends meteorszerű fejlődést mutat abban, hogy közösségeket szervez konkrét ügyek köré, mint a környezetvédelem, a fogyasztók elérése, az indulásukhoz forrást kereső kisvállalkozások és az online részvények.
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás