
Magánszemélyek vagy kkv-k hitelezése: teljesítmény-összehasonlítás
2025. augusztus 19.5 perc olvasás
Ha a hitelezésben dolgozol, valószínűleg már százszor végiggondoltad: a személyi kölcsönt felvevő hétköznapi emberekre koncentrálj, vagy a növekedni vágyó kisvállalkozókat célozd meg? Első ránézésre mindkét lehetőségnek megvannak az előnyei. Ugyanakkor kockázatokkal és olyan kihívásokkal is járnak, amelyeket nehéz figyelmen kívül hagyni. Amint pedig a valós adatok is képbe kerülnek, kiderül, hogy ami elméletben jól mutat, az a gyakorlatban nem mindig állja meg a helyét. Nézzük végig a legfontosabb különbségeket, a teljesítménymutatókat és azt, milyen a valóságban magánszemélyeket hitelezni a kkv-khoz képest.
Kockázati profil és hitelképesség
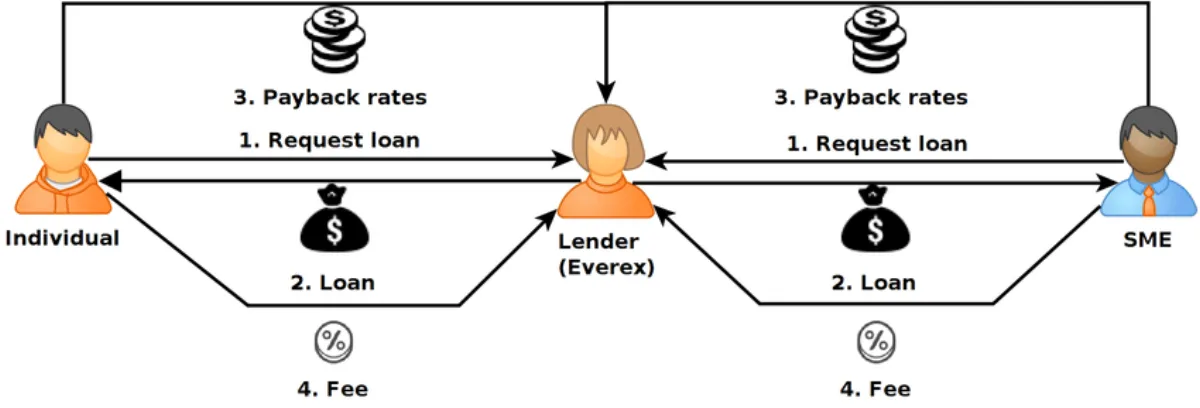
Kezdjük a kockázatokkal, mert senki sem szereti a meglepetéseket, ha pénzről van szó. A magánszemélyek hitelezése meglehetősen szabványosított. Ilyen eszközök állnak rendelkezésre:
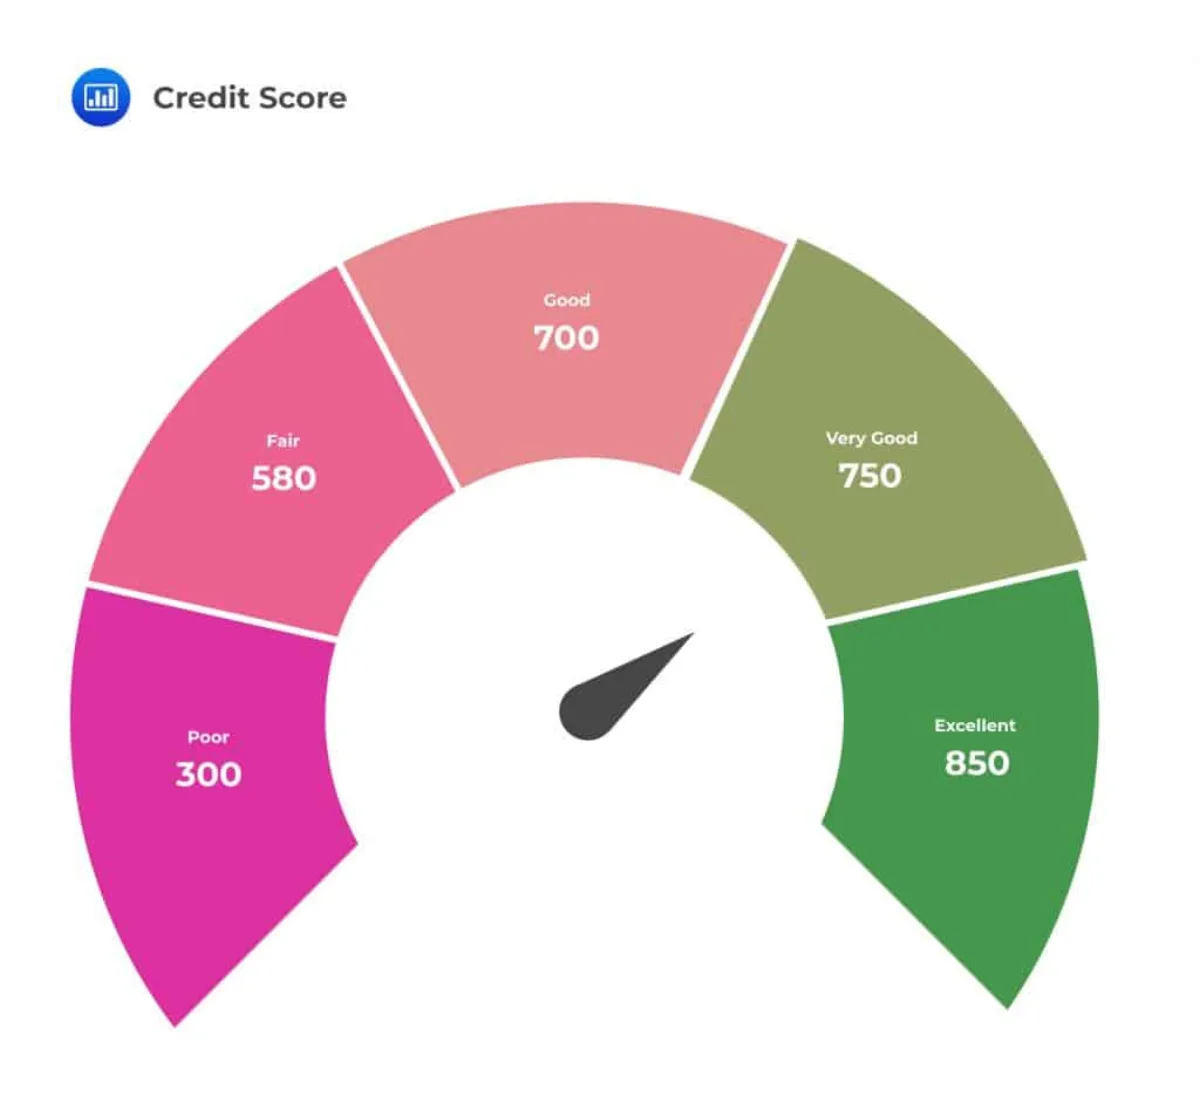
- FICO-pontszámok
- jövedelemigazolás
- adósság–jövedelem arány
Ezekkel könnyű megállapítani a hitelképességet. Olyan ez, mint egy számozott kifestő: szinte magától kiderül, ki megbízható adós. A kkv-k viszont egészen más tészta. Sok kisvállalkozásnak nincsenek rendezett pénzügyei vagy megbízható hitelpontszáma. Némelyiknek még rendes könyvelése sincs. Ha pedig olyasmi történik, mint egy járvány vagy az infláció, a kkv-k ezt gyorsan és erősen megérzik. Ez a kiszámíthatatlanság újabb kockázati réteget jelent.
De van egy csavar: a kkv-knak gyakran vannak eszközeik. Lehet ez berendezés, készlet vagy akár jövőbeli követelés. Vagyis ha rosszra fordulnak a dolgok, lehet mit behajtani. És a magánszemélyek? Náluk ez kevésbé jellemző. Legtöbbjüknek alig van olyan fedezete, amely biztonsági hálóként szolgálhatna.
Az elmúlt tíz évben a közösségi hitelezés (crowdlending) világszerte hatalmas teret hódított: olyanoknak is hitelt nyújt, akik korábban sosem jutottak hozzá, a befektetőknek pedig teljesen új, jövedelmező bevételi lehetőségeket kínál, hiszen beszállhatnak, és több hitel terhén is osztozhatnak. Az egyik ilyen projekt az 8lends.
Hozamok és a nyereség rejtélye
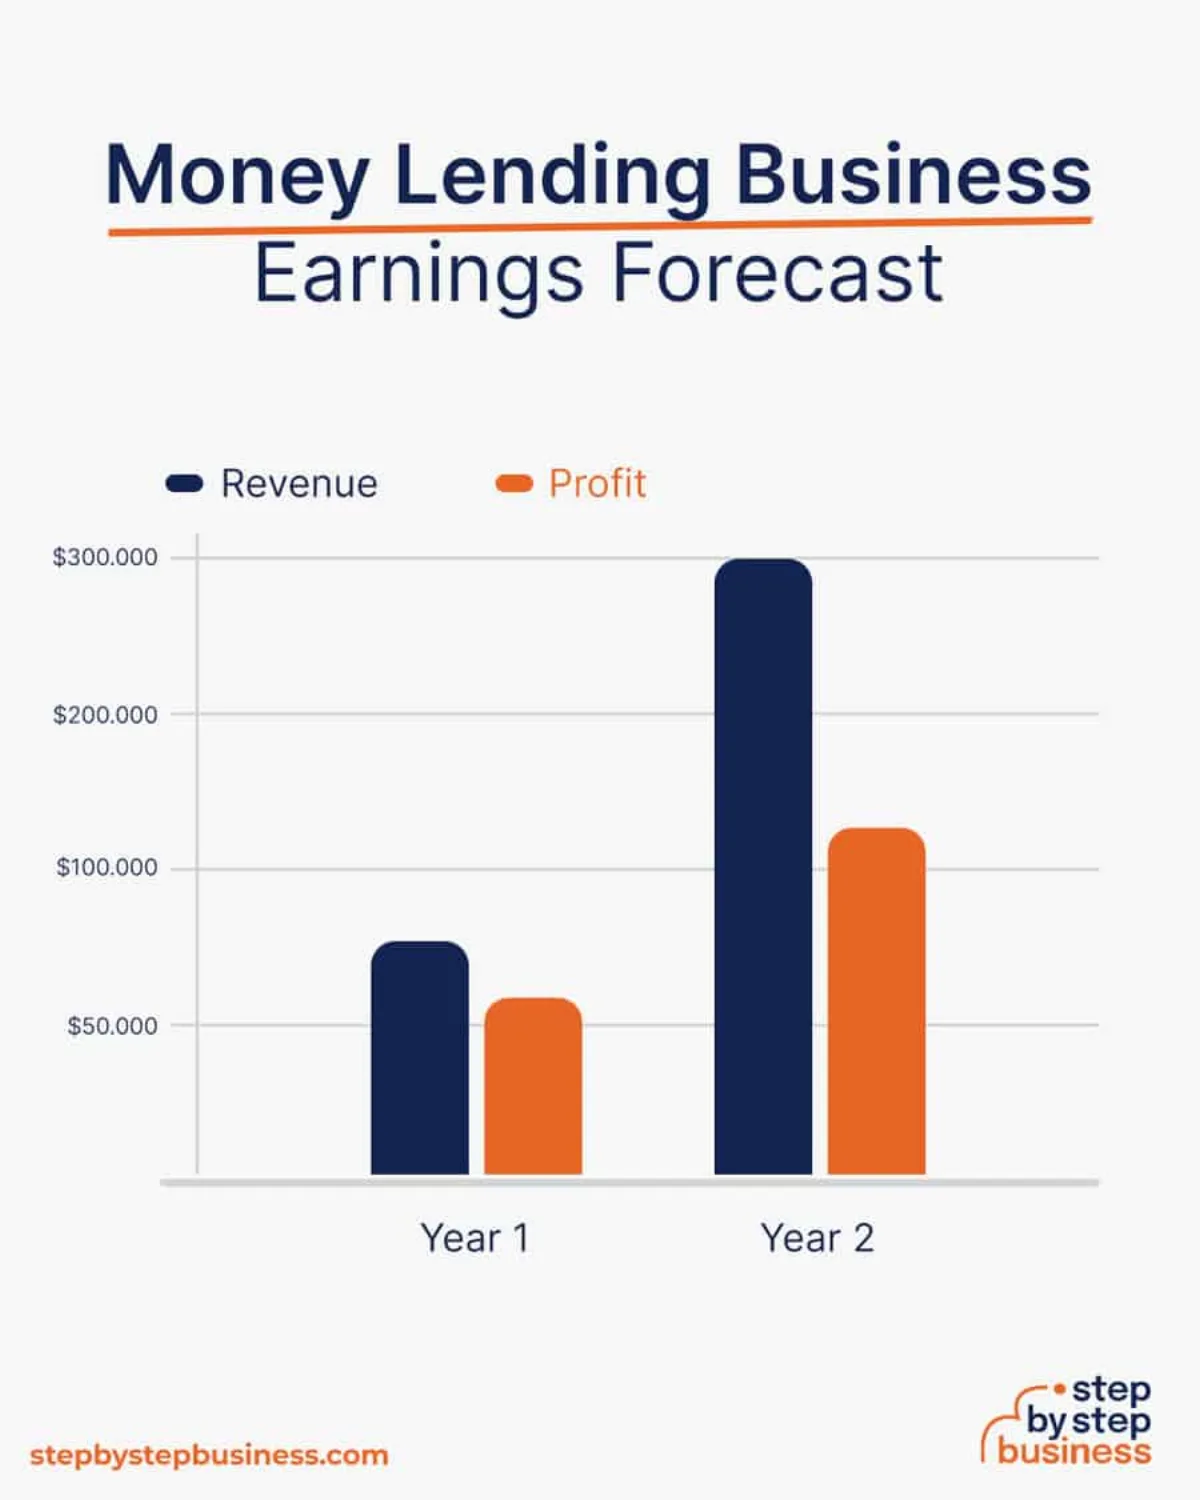
Most beszéljünk a pénzről, hiszen végső soron a legtöbb befektetőt ez érdekli. A kkv-hitelek általában magasabb hozamot hoznak. Miért? Mert a vállalkozások hajlandóbbak felárat fizetni, ha a növekedéshez, a túléléshez vagy egy irányváltáshoz finanszírozásra van szükségük.
A kkv-hitelek kezelése azonban sajnos drága. Szükség lehet helyszíni munkatársakra, részletes dokumentációra, és hosszabb az átfutási idő is. Ez fáradságos folyamat. Ezzel szemben a fogyasztási hitelek sokszor automatizáltak. Csak be kell jelentkezni, válaszolni néhány kérdésre és feltölteni pár dokumentumot. Jön a jóváhagyás, és megkapod a pénzt. Minden elintézhető online, és kevesebb időt vesz igénybe.
Ez tehát klasszikus kompromisszum. A kkv-knál magas hozam magasabb költségekkel. A magánszemélyeknél alacsonyabb árrés, de jobb skálázhatóság.
Nemteljesítési arányok és valós teljesítmény
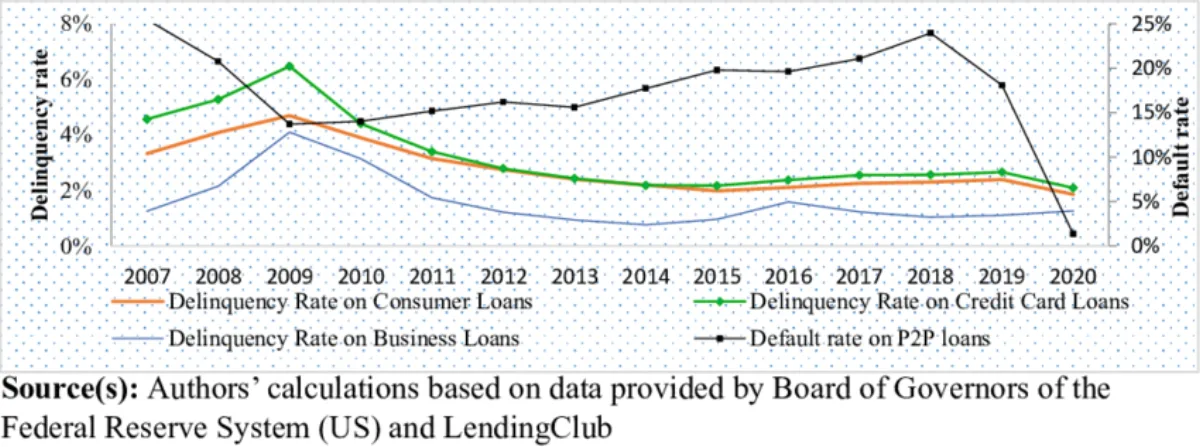
Statisztikailag a magánszemélyeknek nyújtott hitelek nemteljesítési aránya általában alacsonyabb, különösen ott, ahol magas a foglalkoztatottság és erős a pénzügyi szabályozás. Ez azonban nem jelent szabad utat. Ha valaki elveszíti a munkáját, vagy egészségügyi vészhelyzetbe kerül, könnyen nem teljesít egy fedezetlen hitelt.
A kkv-k viszont gyakrabban nem teljesítenek, főleg azokban az országokban, ahol a gazdaság kissé ingatag. De várjunk, ez nem csak rossz hír. Nekik előnyük is van: jobb a behajtási arányuk. Miért? Mert még ha egy vállalkozás be is zár, gyakran marad utána valami, amit be lehet hajtani. Sokszor vannak gépeik vagy akár épületeik, amelyeket értékesíteni lehet a hitel fedezésére.
Az IFC 2023-as jelentése szerint a feltörekvő piacokon a kkv-hitelek behajtási aránya a 60%-ot is meghaladhatja. Nem rossz. Eközben a fedezetlen személyi kölcsönök gyakran teljesen odavesznek.
Szabályozás: a szabálykönyv tényező
A magánszemélyek hitelezésének jól bejáratott szabálykönyve van. Fogyasztóvédelmi törvények határozzák meg, mit tehetsz és mit nem, a kamatplafontól a követelésbehajtás módjáig. Strukturált – néha bosszantóan az –, de kiszámíthatóságot hoz.
A kkv-k esetében viszont zavarosabb a helyzet. Egyes országokban egyáltalán nincsenek formális szabályok a kisvállalkozások hitelezésére. Ennek előnyei és hátrányai is vannak. A jó oldala, hogy a hitelezők rugalmasabbak lehetnek. A rossz oldala, hogy a jogi szürke zónák komoly fejfájást okozhatnak, ha valami balul sül el.
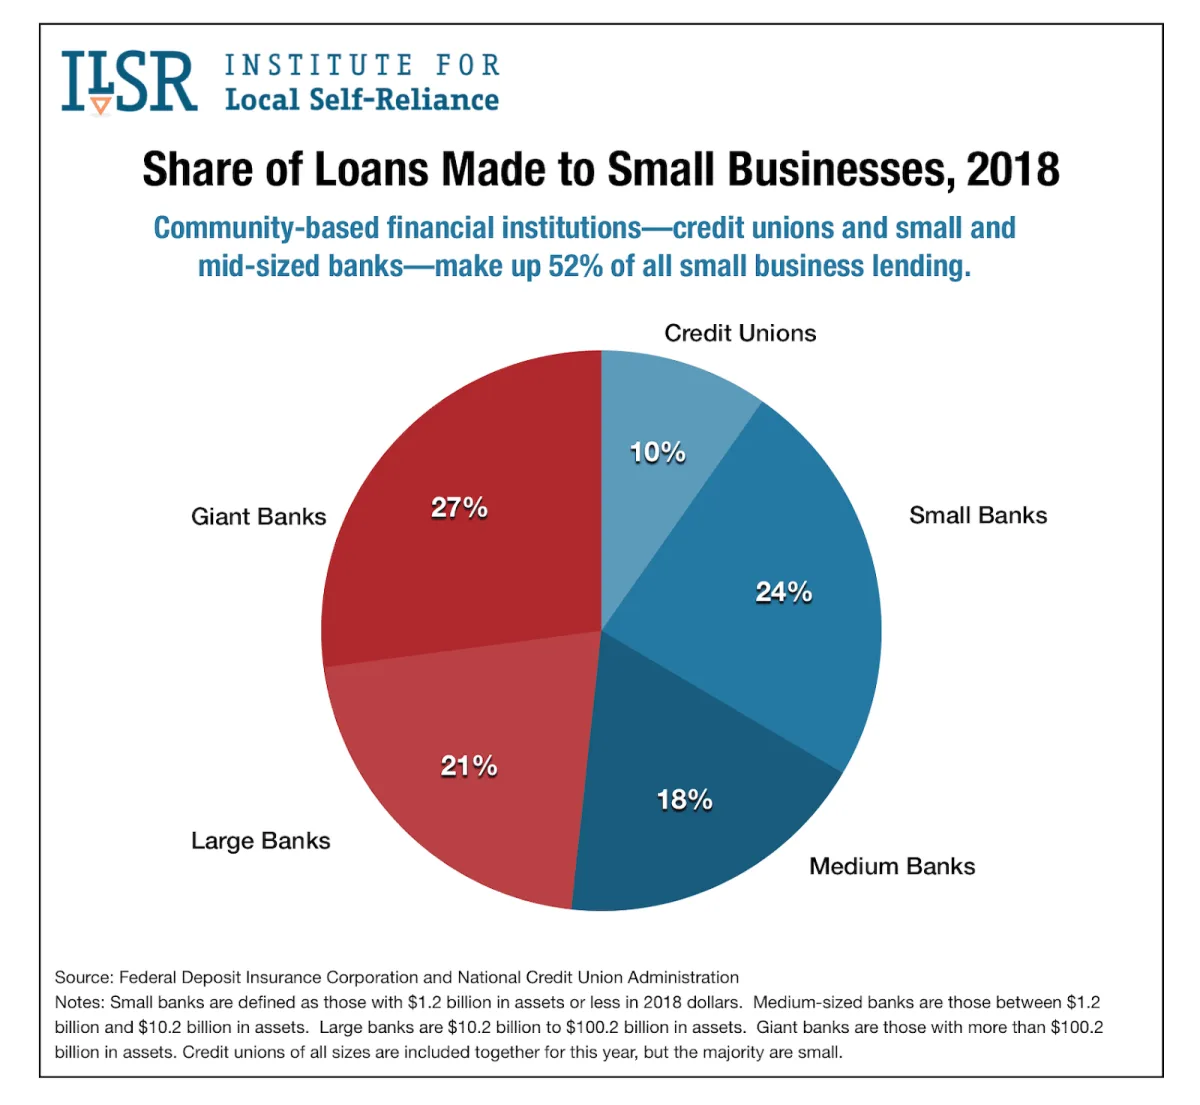
Ennek ellenére egyre nagyobb a lendület. A kormányok és a nemzetközi szervezetek felismerik, mennyire létfontosságúak a kkv-k a gazdaság számára. Az OECD szerint sok országban a kkv-k adják a foglalkoztatás akár 70%-át és a GDP felét. Ez nagy szó. És ez jobb keretrendszerek és a tőkéhez való jobb hozzáférés felé hajtja a fejlődést.
Kereslet és piaci trendek
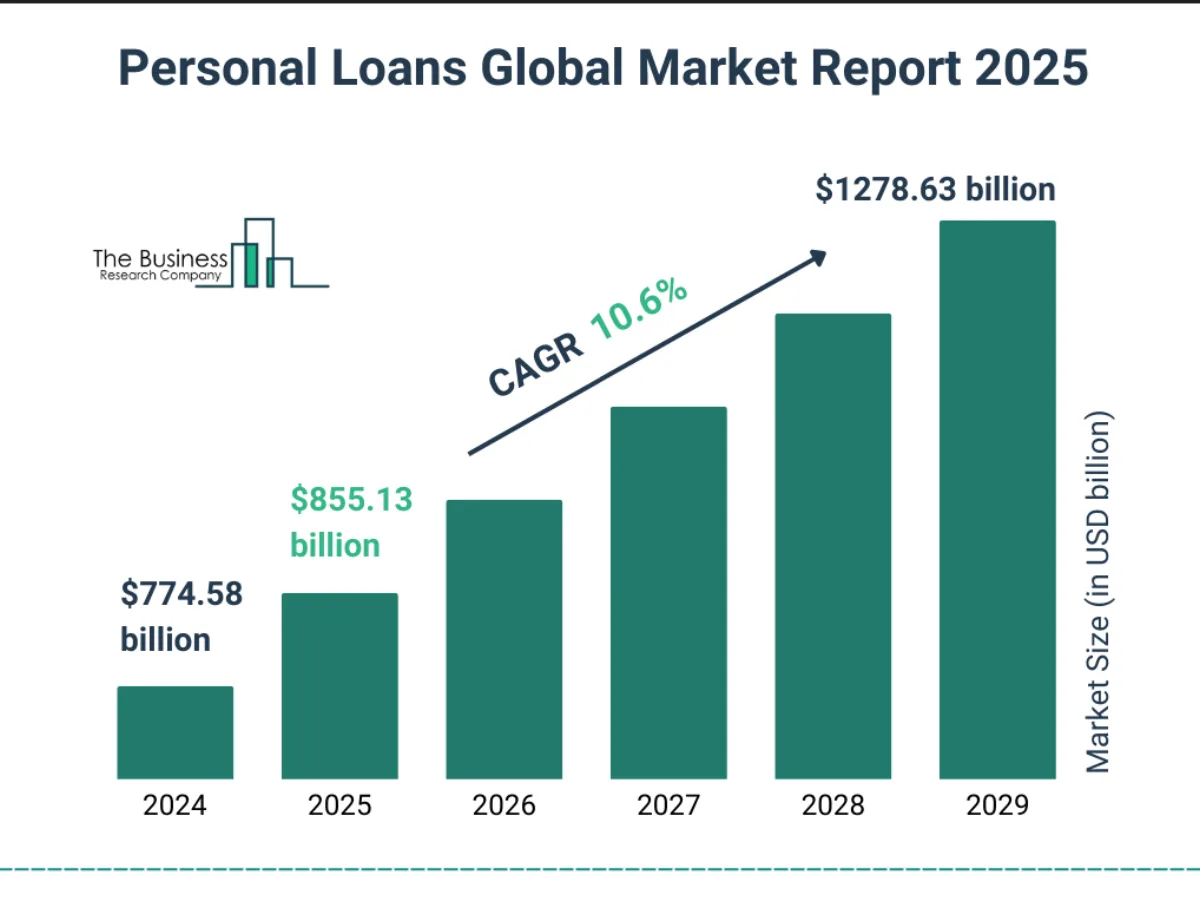
Hatalmas a kereslet a személyi hitelek iránt. Az emberek mindenre hitelt akarnak, az okostelefontól a diplomáig. A fintech cégek ebből profitálnak: mindent digitálissá és villámgyorssá tesznek.
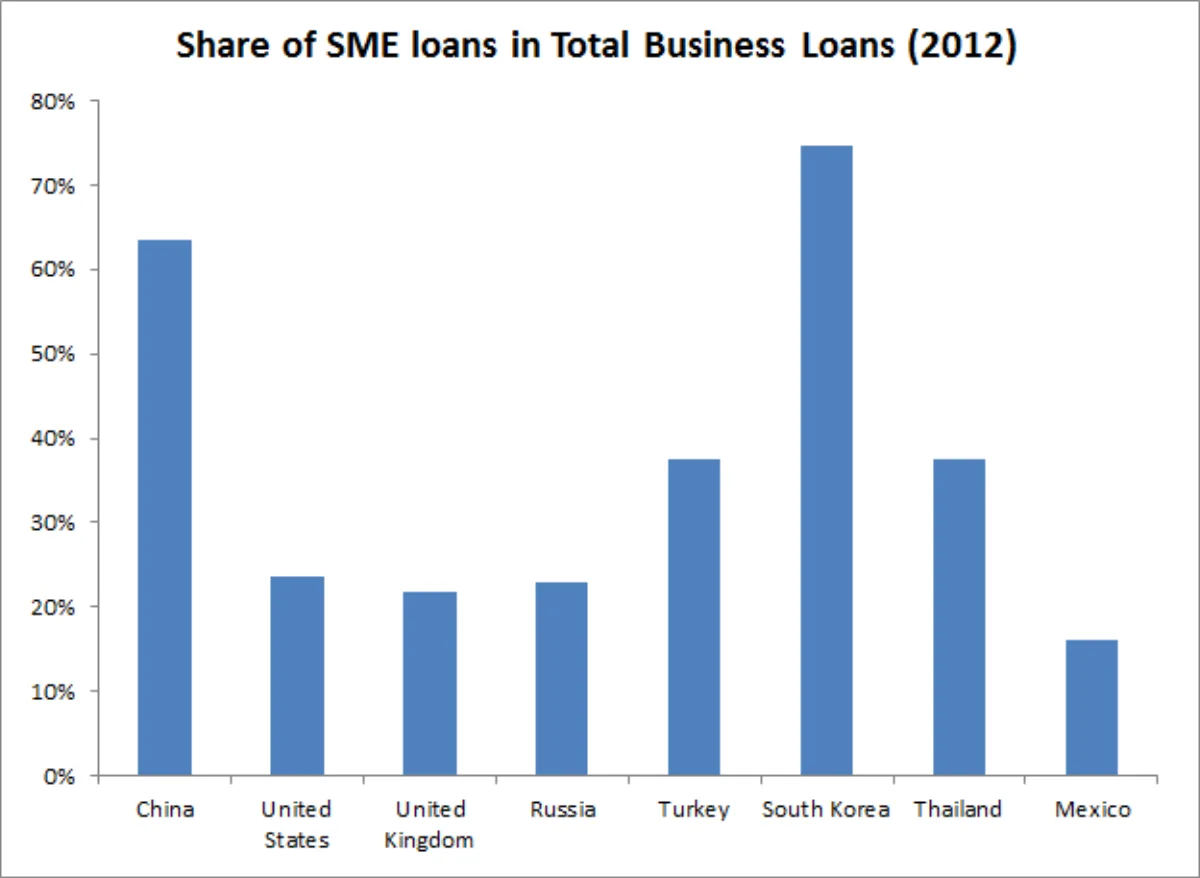
És a kkv-oldal? Továbbra is alulszolgált. Sok bank hozzá sem nyúl a kisvállalkozásokhoz, mert nem illenek bele a szép kis dobozokba. Itt lépnek be az alternatív hitelezők, a P2P platformok, valamint a mikrofinanszírozási szereplők.
A Világbank szerint a feltörekvő piacok kkv-i elképesztő, 5 billió dolláros hitelhiánnyal néznek szembe. Ez nem csupán kereslet, hanem nyitott ajtó.
Eközben a személyi hitelezés zsúfolt piactérré vált, ahol mindenki ugyanazokért a hitelfelvevőkért harcol. A kkv-hitelezésben van az igazi szabad tér azoknak a hitelezőknek, akik hajlandók másképp gondolkodni. Ha pedig jól játszanak, a kisvállalkozások hitelezésének előnyeit élvezhetik minimális kockázat mellett.
Hogyan hat a makrogazdaság
Ne legyen kétségünk – mindez nem légüres térben történik. Amikor a gazdaság változik, azt a magánszemélyek és a vállalkozások is megérzik. Amikor magas infláció és emelkedő kamatok jönnek, az embereket súlyosan érinti, és a gondosan felépített pénzügyi tervek összeomlanak. Ilyenkor a hitelek visszafizetése már nem olyan egyszerű.
A magánszemélyek elkezdhetnek nem teljesíteni a személyi kölcsöneiken, mert a rezsit és az ennivalót kell előteremteniük. A kkv-k? Ez az iparágtól függ. Egy logisztikai cég virágozhat, miközben egy butik ruhabolt küszködik.
A különböző típusú hitelfelvevők közötti diverzifikáció jó módja lehet az ilyen változások elleni védekezésnek. Ami az egyik csoportot keményen sújtja, a másikat viszonylag érintetlenül hagyhatja.
A technológia szerepe
A technológia mindkét táborban alapjaiban változtatja meg a játékot. A személyi hitelezésben hatalmas ugrásokat láttunk. Azt is említettük, hogy a digitális változások mennyire megkönnyítették az igénylést és a jóváhagyást. Az utóbbi időben vannak alkalmazások, amelyek percek alatt jóváhagyják a kérelmet, valós idejű hitelpontozás, sőt MI-alapú kockázati modellek is.
A kkv-k esetében a technológia most zárkózik fel. A hitelezők ma már alternatív adatokat – például POS-tranzakciókat, közösségimédia-aktivitást és beszállítói előzményeket – használnak, hogy tisztább képet kapjanak egy vállalkozás pénzügyi helyzetéről. Az olyan termékek, mint a számlafinanszírozás és a bevételalapú hitelek, szintén segítenek a megoldásokat a kkv-k tényleges működéséhez igazítani.
Természetesen ez sem tökéletes. A technológia önmagában nem helyettesítheti a jó ítélőképességet, és mindkét szegmensben az algoritmusokra való túlzott támaszkodás néhány látványos kudarchoz vezetett. Az innováció ennek ellenére javította a hitelezés skálázhatóságát, miközben a kockázat is szem előtt marad.
Végső ítélet: ki nyer?
Magánszemélyek vagy kkv-k hitelezését részesítsd előnyben?
Attól függ. A fogyasztási hitelek kiválóak a gyors, kiszámítható folyamatokkal történő skálázáshoz. A kkv-hitelek magasabb hozamot hozhatnak, de több munkát, több elemzést és több türelmet igényelnek.
A legokosabb hitelezők közül néhányan mindkettőt csinálják. Kombinálják a stratégiákat, hogy egyensúlyt teremtsenek a kockázat, a hozam és az ellenálló képesség között.
Végső soron nem csak a számokról van szó. A hitelezés képes életeket megváltoztatni. Akár abban segít, hogy valaki kifizethesse a tanulmányait, akár egy kis családi boltnak adja meg a talpon maradáshoz szükséges lökést – számít. És talán ez a lehető legjobb befektetési megtérülés.
Ezért nem lesz könnyű dönteni. Ha szeretnéd kipróbálni magad a magánszemélyek vagy vállalkozások hitelezésében, ismerd meg az úttörő technológiát: Mi az RWA-fedezetű hitelezés? A valós eszközfedezet magyarázata, a 8lends pedig ezt a lehetőséget kínálja a hitelfelvevők valós eszközeivel fedezett hitelekkel (bővebben: Mi az RWA-fedezetű hitelezés? A valós eszközfedezet magyarázata cikkünkben) – mindezt a hitelezőknek felszámított jutalék nélkül.
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás