
Befektetői pszichológia a P2P hitelezésben: kapzsiság, félelem és döntéshozatali torzítások
2025. október 21.5 perc olvasás
Végső soron minden befektető erős hozamot szeretne minimális kockázat mellett. Ez a vágy a peer-to-peer hitelezésben különösen erős lehet. A platformok vonzó kamatokat és könnyű hozzáférést ígérnek a diverzifikált hitelportfóliókhoz. Minden befektetési döntés mögött azonban ott az emberi pszichológia. A P2P befektetőket gyakran inkább az érzelmek és a gondolkodási rövidítések vezérlik, mint a tények és a számok. Ezek a láthatatlan befolyásoló tényezők torzíthatják az ítélőképességet, és még a tapasztalt befektetőket is tévútra vihetik.Most bemutatjuk a P2P hitelezés legfontosabb pszichológiai csapdáit. Azt is megtudhatod, miért lehet a saját gondolkodásod megértése az eddigi legokosabb befektetésed.
Hogyan befolyásolják az érzelmek a hitelek kiválasztását
Könnyű azt hinni, hogy logikusan döntesz, amikor kiválasztod, mely hitelekbe fektess. A legtöbb esetben azonban csendben az érzelmek irányítanak. Egy hitelfelvevő története vagy akár a fotója is együttérzésen alapuló bizalmat kelthet, amelynek hatására szem elől téveszted a valós kockázatokat. Hasonlóképpen kötődést érezhetsz valaki iránt, aki felelősségteljesnek tűnik, holott a hitelpontszáma mást mutat.
Nézzünk egy példát. Az A hitel 16% hozamot kínál, de 30% a nemteljesítési kockázata. A B hitel 8% hozamot kínál, mindössze 2% nemteljesítési eséllyel. Melyiket választod?
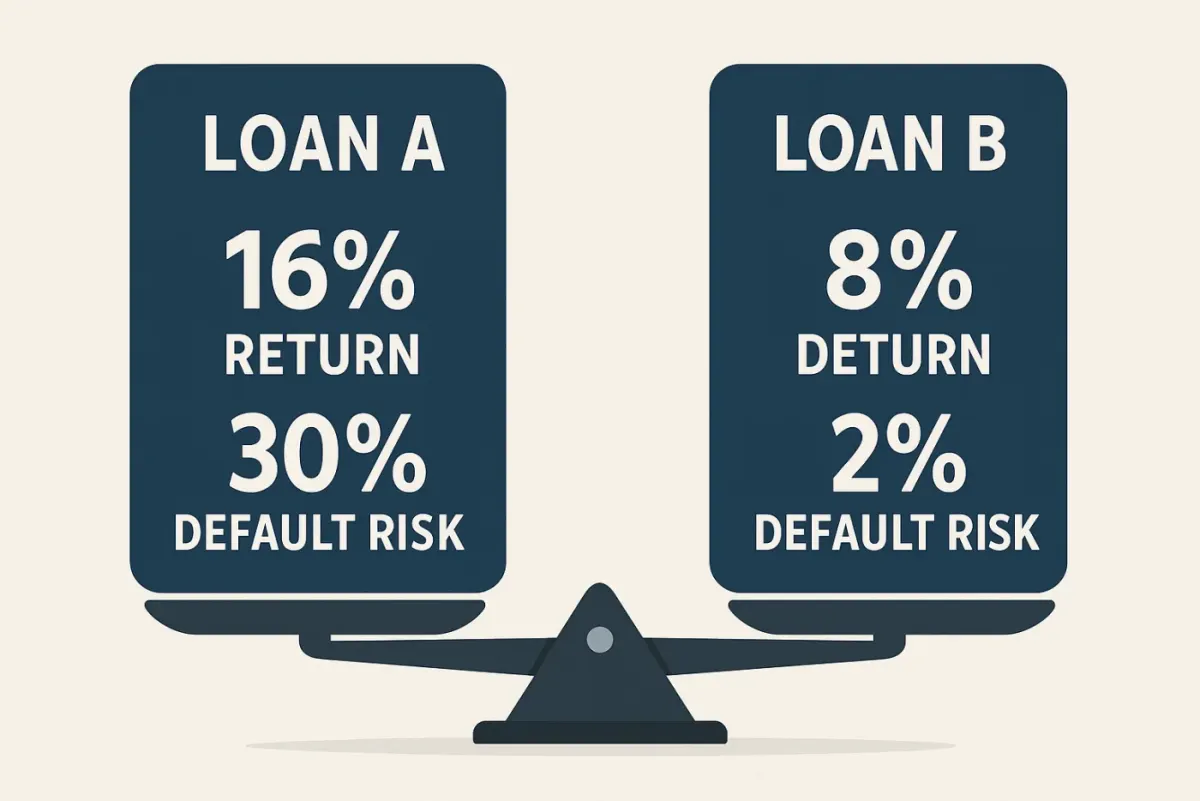
Sok befektető a magas hozam miatt az előbbit választja. Figyelmen kívül hagyják, hogy a kockázat sokkal nagyobb. A kapzsiság elhomályosítja a számokat. Tegyük fel, hogy a múltban rossz tapasztalatod volt egy hasonló hitellel. Ilyenkor elkerülheted a C hitelt a szilárd törlesztési múltja ellenére, mert arra a veszteségre emlékeztet. A félelmed miatt nem veszed észre ezt a lehetőséget, pedig 90%-os a visszafizetési aránya.
Az, hogy a D hitelt több száz ember finanszírozza, azt az érzést kelti benned, hogy jó választás kell legyen, annak ellenére, hogy a hitelfelvevő pénzügyi helyzete gyenge. Ez az érzelem.
A P2P befektetés érzelmi hullámvasútja
Egy peer-to-peer (P2P) hitelezési befektetésnél a számokon túl is kell látni ahhoz, hogy eligazodj az emberi érzelmek hullámzásában. A magas hozam ígérete izgalmas lehet, de ugyanilyen erős a tőke elvesztésétől való szorongás is. Ezek az érzelmi kilengések teljesen természetesek.
A sikeres P2P befektetők felismerik a bennük működő belső erőket. A következő kulcsfontosságú érzelmek alakítják a befektetői viselkedésedet:
Kapzsiság
A magas hozam kísértése abban a pillanatban beférkőzhet, amikor egy P2P hitelezési platformon kétszámjegyű hozamot látsz. Egyre magasabb hozamokat akarsz majd hajszolni, akár a figyelmeztető jeleket is figyelmen kívül hagyva.
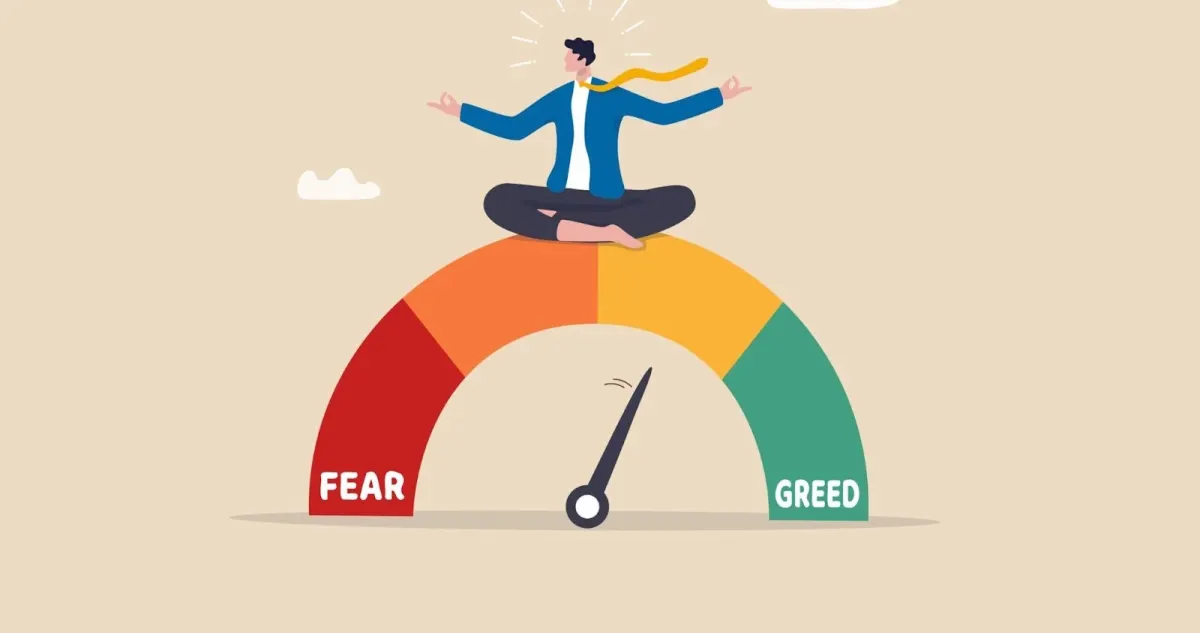
Például a 15%-os hozam ígérete elvakíthat a magas nemteljesítési kockázattal szemben. Egy 15%-ot hozó hitel 12%-os veszteségaránnyal csak 3% nettó hozamot ad. Fel kell ismerned, mikor válik az ambíció meggondolatlan optimizmussá.
Félelem
A gazdasági visszaesések vagy egy platformról szóló negatív hírek félelmet kelthetnek. Már egy 2%-os esés is pánikszerű eladást válthat ki. Előfordulhat, hogy egy 1000 USD-s befektetésből 980 USD-nál szállsz ki. Ezzel realizálod a veszteséget, és lemaradsz egy lehetséges 1080 USD-ra történő visszapattanásról.
A félelem miatt befektetők léptek ki idő előtt, és szalasztották el a helyreállás lehetőségét. Egyesek végül teljesen felhagynak a befektetéssel.
Megerősítési torzítás
Ez a torzítás akkor lép működésbe, amikor már kialakult benned egy vélemény egy P2P platformról vagy stratégiáról. Elkezdesz olyan bizonyítékokat keresni, amelyek alátámasztják a nézőpontodat, és figyelmen kívül hagysz mindent, ami ellentmond neki.
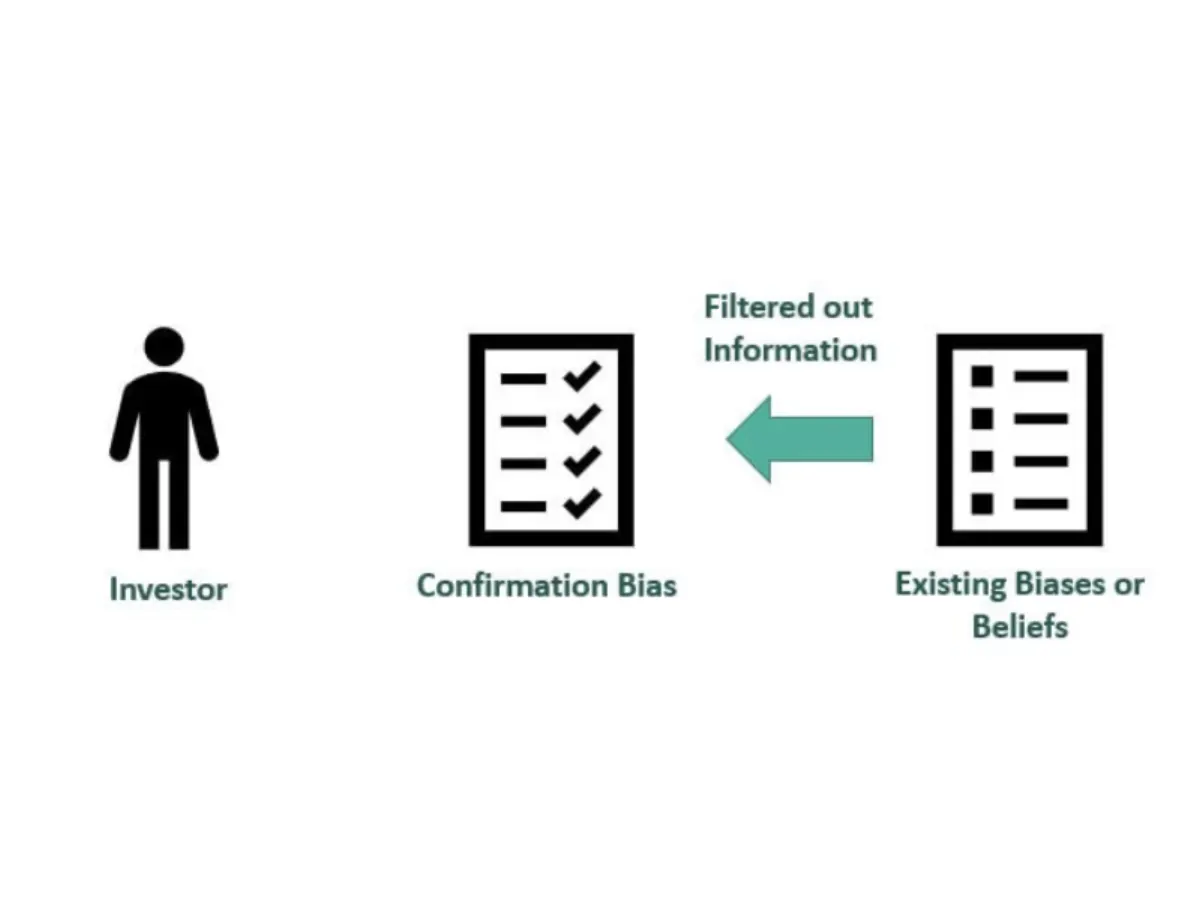
Ha úgy gondolod, hogy a magas hozamú hitelek mindig megérik, könnyen szem elől tévesztheted a hitelfelvevői kockázat jeleit. Maradj objektív, és kérdőjelezd meg a feltételezéseidet, hogy adatvezérelt befektetési döntéseket hozhass.
Veszteségkerülés
A P2P hitelezésben a veszteség jobban fáj, mint amennyire a nyereség jólesik. Ez a jelenség abból az erős torzításból fakad, amelynek hatására jobban félsz a veszteségtől, mint amennyire a nyereséget értékeled.
A veszteségkerülés miatt a befektetők túlreagálhatják a kisebb visszaeséseket. Egyesek egy negatív tapasztalat után túlzottan óvatossá válnak. Végül túl keveset fektetnek be, és rossz diverzifikációs módszereket alkalmaznak.
Túlzott magabiztosság
Sok befektető úgy hiszi, hogy megérzés vagy néhány korábbi siker alapján kiszúrja a rossz hitelt, vagy csak nyerteseket választ. Az a gondolat azonban, hogy túljárhatsz a platformok eszén, kockázatos fogadásokhoz vezet.
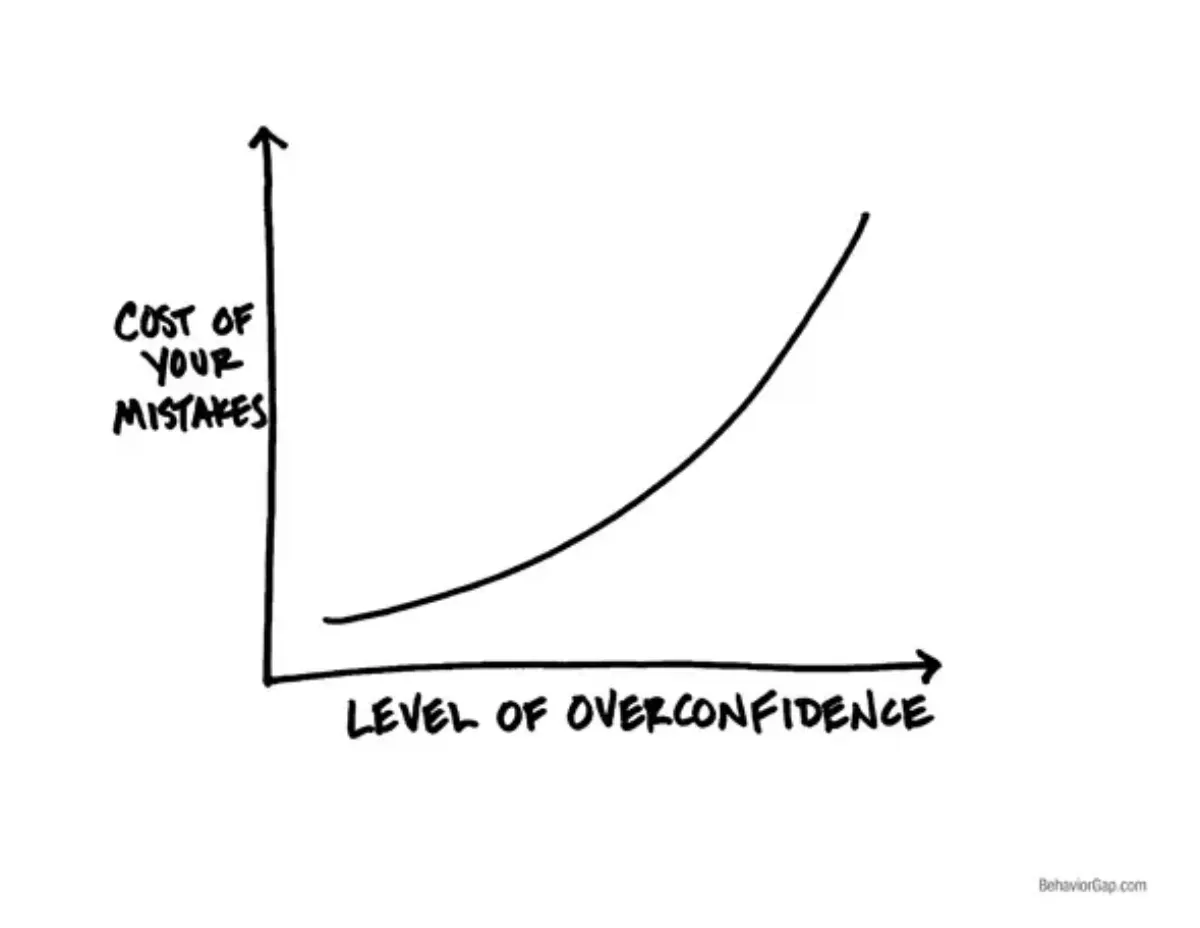
Ha például öt magas hozamú hitelt választasz, és kettőt elveszítesz, az 40%-os nemteljesítési arányt jelent. Kerüld el az irányítás e veszélyes illúzióját.
Frissességi torzítás
Ez a torzítás azt hitetheti el veled, hogy egy hiteltípus vagy platform, amely mostanában jól teljesített, ezután is jól fog teljesíteni. A rövid távú gondolkodás miatt a befektetők a korábbi nyertesek után futottak, a P2P piacok azonban eleve volatilisek. Ami múlt hónapban működött, most talán már nem működik.
Ne támaszkodj túlságosan a közelmúltbeli teljesítményre, mert rosszul időzített belépésekhez vezethet. Inkább lépj hátrébb, és hosszabb időszak trendjeit értékeld.
Ezért épülnek az olyan okos platformok, mint a 8lends is, úgy, hogy az érzelmeken túl is eligazítsák a befektetőket. A 8lends fejlett hitelmodelleket és valós idejű teljesítményelemzést használ, hogy ne kelljen találgatnod – vagy a megérzésedre hagyatkoznod. Akár a nyájszellemtől, akár a frissességi csapdáktól tartasz, a 8lends segít élesebb döntéseket hozni tények, nem pedig érzések alapján.
Nyájszellem
Az előző rész D hitele a nyájszellem tökéletes példája. Ha tudod, hogy befektetők ezrei finanszíroznak egy 8%-os hitelt, ez meggyőzhet, annak ellenére, hogy a befektetési projekt nemteljesítési aránya 10%. Ez a vállalkozás valószínűleg 2% hozamot hoz.
Ráadásul a tömeg követése túlértékelt hitelekhez és platformbuborékokhoz vezethet. Ellenőrizetlen kockázatoknak is ki leszel téve.
Horgonyhatás
Előfordulhat, hogy az első szám, amelyet látsz, megragad a fejedben, és minden későbbi döntésedet befolyásolja. Vegyünk egy befektetési projektet 15%-os várható hozammal. Az elvárásaid ehhez a kezdeti számhoz kötődnek akkor is, ha a körülmények megváltoznak.
Ez a torzítás miatt figyelmen kívül hagyhatod a frissített kockázati profilokat. Az is lehet, hogy nem leszel hajlandó módosítani a stratégiádon.
Észlelt és valós kockázat a P2P hitelezésben
Amit kockázatos P2P hitelezési lehetőségnek tartasz, nem mindig az, ami valóban kockázatos. Ez a szakadék már sok P2P befektetőnek került pénzébe.
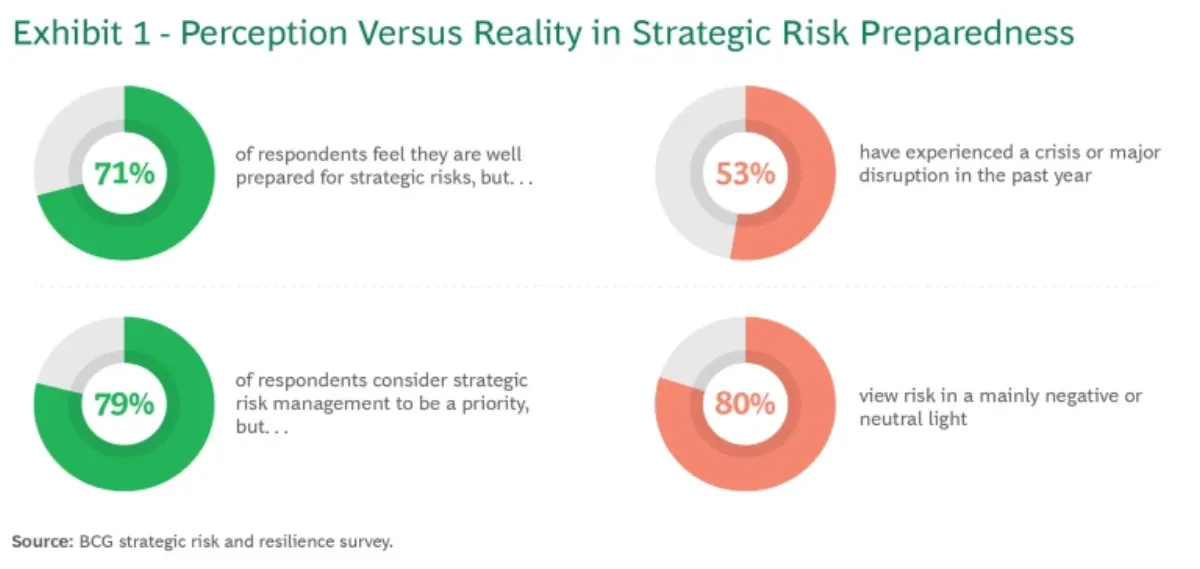
Észlelés és valóság a stratégiai kockázatokra való felkészülésben. Forrás: BCG felmérés a stratégiai kockázatokról és ellenálló képességről
Bármelyik befektető aranylehetőségnek tartana egy 15% hozamot kínáló hitelt. Lehet azonban, hogy egy ingatag hiteltörténetű hitelfelvevővel van dolgod. Egy 6%-os hitel ezzel szemben unalmasnak tűnik. Mégis megbízható törlesztést nyújthat. A gond az, hogy az érzéseink gyakran hangosabban beszélnek a tényeknél.
Az agyunk úgy van huzalozva, hogy olyan érzelmekre reagáljon, mint a félelem és az izgalom. Egyetlen késedelmes fizetés elriaszthat egy egész hitelkategóriától. Néhány gyors nyereség túlzottan magabiztossá tehet. És könnyű elfelejteni, hogy ami biztos tétnek tűnik, az kockázatos szerencsejáték lehet, amikor úgy tűnik, mindenki más kaszál.
Azok a befektetők, akik értik a valós kockázatokat, kevésbé dőlnek be az illúzióknak. Hagyd hát abba a találgatást, és nézd a számokat. Minél inkább valós bizonyítékokra támaszkodsz, annál nagyobb az esélyed a hosszú távú nyereség felépítésére.
Racionális megközelítés kialakítása a P2P befektetésben
A P2P hitelezésben való sikerhez több kell, mint a jó hozam iránti vágy. Ez a befektetés nyugodt, racionális hozzáállást kíván. Az érzelmi döntések gyakran rossz eredményekhez vezetnek. Az okos befektető megtanul bízni az adatokban és követni egy tervet. Akkor is kiegyensúlyozott marad, amikor a piac változik.
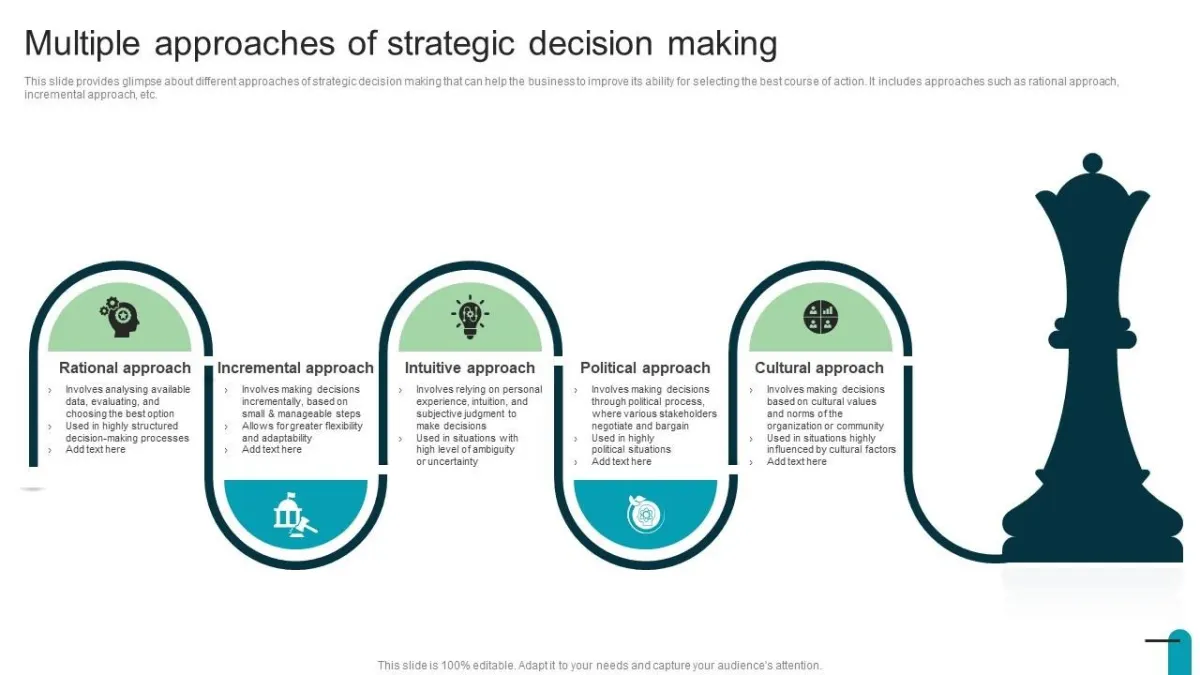
A stratégiai döntéshozatal megközelítései
Szükséged van egy irányadó keretre, ezért kezdd világos célok kitűzésével. Stabil havi jövedelemért vagy hosszú távú növekedésért fektetsz be? Egy világos cél segít olyan stratégiát kialakítani, amely illik hozzá. Használj szűrőket, hogy a kockázati szintednek megfelelő hitelekre célozz, és diverzifikálj, hogy csökkentsd egy-egy nemteljesítés hatását.
A hozzáértő befektetők nem nézik túl gyakran a számlájukat. A gyakori frissítések sokszor érzelmi reakciókhoz vezetnek. Ez különösen igaz a visszaesések idején. Inkább jelölj ki rendszeres időpontokat a portfóliód módosítására vagy újrasúlyozására. Elengedhetetlen, hogy folyamatosan nyomon kövesd a döntéseidet és azok eredményeit. Így észreveheted az érzelmi szokásaidat. Minél többet tanulsz a saját viselkedésedből, annál jobbak lesznek a jövőbeli döntéseid.
A racionális gondolkodásmód nem hagyja figyelmen kívül az érzéseket. Tudja, mikor kell megállni és elgondolkodni, és hagyja, hogy a tények mutassák az utat. Így maradsz kontroll alatt, és így növelheted a P2P befektetéseidet.
Hogyan kerüld el a kognitív csapdákat
Nehéz elkerülni az érzelmi torzításokat a valós idejű peer-to-peer hitelezési döntésekben. Még azoknak is nehézséget okoznak, akik tisztában vannak velük, mert ezek a gondolkodási rövidítések gyakran észrevétlenül befolyásolják a választásainkat.
Ezek a bevált tippek segítenek tiszta fejjel elkerülni a gyakori kognitív csapdákat:
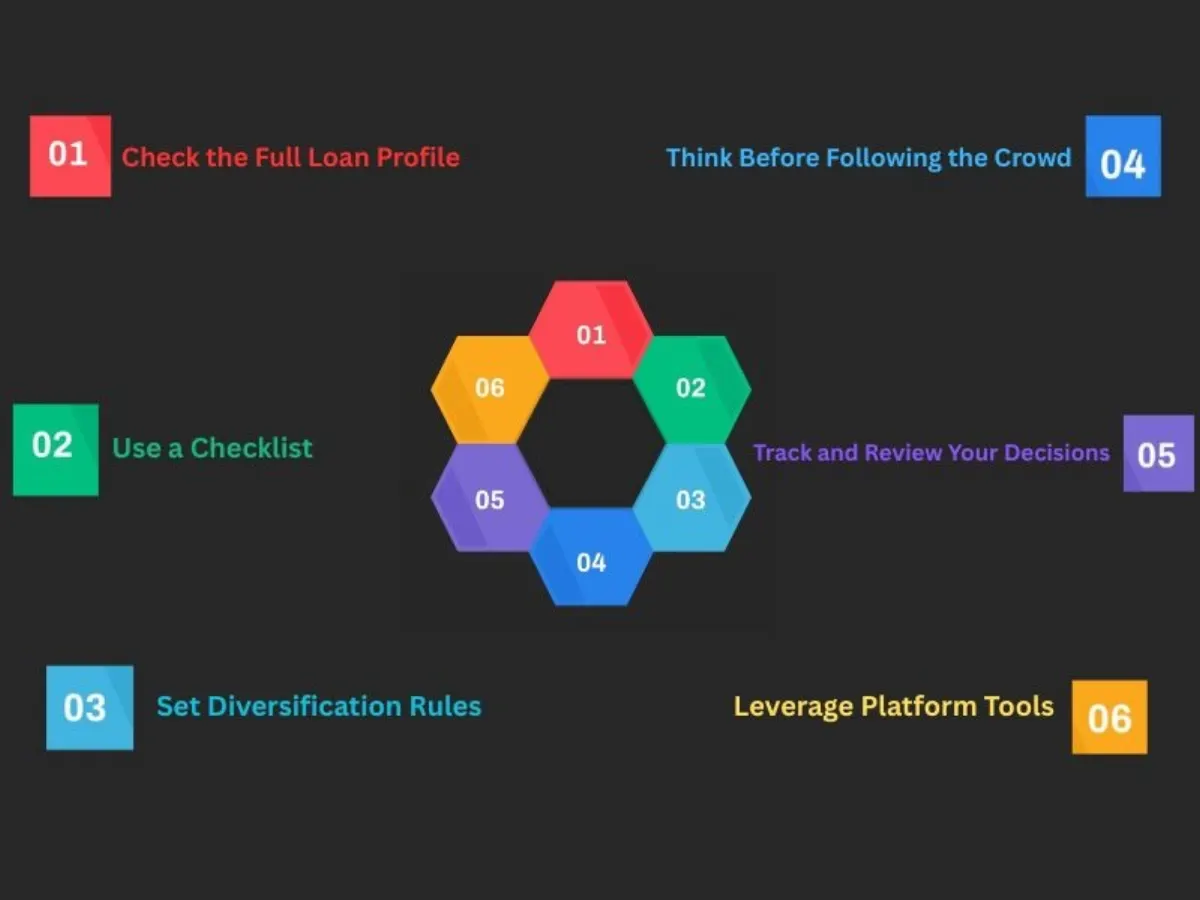
Nézd meg a teljes hitelprofilt
A kamat csak az egyenlet egyik része. Menj tovább, és nézd meg a hitelfelvevő hitelpontszámát és foglalkoztatási helyzetét is. Ha teljes képed van, jobb döntéseket hozol.
Használj ellenőrzőlistát befektetés előtt
Egy következetes ellenőrzőlista arra kényszerít, hogy minden hitelt igazságosan értékelj. Tartalmaznia kell olyan mutatókat, mint a hitelfeltételek, a kockázati besorolás és a hozam százaléka. A hitelfelvevő hátterét is ellenőrizd, hogy megalapozott döntéseket hozz.
Állíts fel diverzifikációs szabályokat
Évek óta figyelmeztetnek minket, hogy ne tegyük az összes tojást egy kosárba. A hozzáértő P2P befektetők sosem tesznek túl sok pénzt egyetlen hiteltípusba. Ehelyett szigorú hitelenkénti limiteket szabnak, és be is tartják őket.
Gondolkodj, mielőtt a tömeget követed
Állj meg egy pillanatra, ha egy hitel gyorsan összegyűlik. A hitel részletei győztek meg, vagy csak a nagy érdeklődés? Teremts teret a független gondolkodásnak.
Kövesd nyomon és tekintsd át a döntéseidet
Vezess egyszerű feljegyzést arról, miért választottad az egyes hiteleket. Idővel mintázatokat fogsz észrevenni a gondolkodásodban.
Az érzelmek és a logika egyensúlya a portfóliókezelésben
Egy jól kezelt P2P hitelportfólió túlmutat a számokon. Tudnod kell, mikor hallgass a szíved helyett az eszedre. Az érzelmek kockázatos vagy elhamarkodott döntések felé sodorhatnak, a logika viszont segít a helyes úton maradni. Az érzelmeket azonban nem hagyhatod teljesen figyelmen kívül, mert kiégéshez vezethet.
A kulcs az egyensúly. A stratégiádat a logikára építsd, de az érzelmeidre is figyelj. Ha szorongsz, tarts szünetet, mielőtt bármit változtatsz, ha pedig túlságosan izgatott vagy, ellenőrizd a döntésedet a tények alapján. Tarts be egy áttekintési menetrendet, hogy csökkentsd az elhamarkodott reakciókat. Jegyezd fel a döntéseidet és azok eredményeit is, hogy tanulhass a saját viselkedésedből. Idővel egy okos, érzelmileg kiegyensúlyozott portfóliót építesz fel.
Olyan platformot keresel, amely átláthatóan, nem pedig káoszban segít befektetni? A 8lends egy svájci peer-to-peer hitelezési platform, amely az erős hozamokat átlátható, a viselkedési torzításokat is figyelembe vevő eszközökkel ötvözi az okosabb befektetésért.
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás