
Felhőinfrastruktúra és P2P hitelezés: biztonságos és hatékony skálázás
2025. október 14.5 perc olvasás
Elgondolkodtál már azon, hogyan birkóznak meg manapság az online pénzügyi szolgáltatások a hirtelen megugró forgalommal, miközben rendkívül érzékeny pénzügyi adatokat védenek? Az új online hitelpiactereken a fejlett virtuális infrastruktúra az az alapkő, amely lehetővé teszi a gyors feldolgozást, a skálázhatóságot, a magas szintű védelmet és az egyszerű integrációt.Ebben a cikkben bemutatjuk, hogyan felelnek meg a virtuális rendszerek a P2P hitelezés sajátos követelményeinek, hogy az online hitelpiacterek rugalmasak, biztonságosak és költséghatékonyak legyenek. Olvasás közben gondold végig, hogyan egyszerűsíthetné a hasonló technológiai innováció a te üzleti folyamataidat is.
A közvetlen hitelezés fejlődése: a hagyományos bankoktól a virtuális megoldásokig
A pénzügyek világa az elmúlt néhány évben megváltozott. A hitelfelvevők és a hitelezők ma már új weboldalakon, közvetlenül lépnek kapcsolatba egymással. Mi történne a vállalkozásoddal, ha a hiteltranzakciók hatékonyabban és szabadabban áramolnának az interneten?
Friss tudományos kutatások hangsúlyozzák, hogy az elosztott számítástechnikai környezetek olyan rugalmasságot adnak ezeknek az online piactereknek, amellyel a csúcsterhelést is kezelni tudják anélkül, hogy sokat kellene költeniük fizikai infrastruktúrára. Ez a „rugalmas” kapacitás lehetővé teszi, hogy a rendszerek dinamikusan alkalmazkodjanak, ha hirtelen megugrik a hitelkérelmek száma, és így éjjel-nappal biztosított legyen az üzletmenet folytonossága.
A digitális gerinc: a virtuális infrastruktúra új értelmezése
Képzelj el egyszerre több ezer beérkező hitelkérelmet – olyan forgalmat, mint egy webáruház villámakciója idején. Csúcskategóriás virtuális rendszerekkel a P2P hitelezők a volumen változásával összhangban növelhetik vagy csökkenthetik a számítási kapacitást.
Hogyan hatna a nagyobb skálázhatóság a céged termelékenységére a legforgalmasabb időszakokban? Azzal, hogy a fizikai, statikus hardvert hosztolt megoldásokra cserélik, ezek a piacterek olyan rugalmasságot élveznek, amely nemcsak a kereslethez igazodik, hanem a működési költségeket is indokolttá teszi.
Költséghatékonyság és rugalmas befektetés
A legtöbb innovatív hitelszolgáltató lemond a saját adatközpontról. Ehelyett igény szerint bérel virtualizált működési környezetet. Ez nemcsak kezelhetőbbé teszi a költségeket, hanem felszabadítja a felesleges tőkét is, amelyet felhasználói felületek fejlesztésébe, kiberbiztonsági megoldásokba vagy új pénzügyi termékekbe lehet fektetni. Tedd fel magadnak a kérdést: javíthatná a versenyhelyzetedet, ha a fizikai infrastruktúrára szánt befektetést kifinomult digitális szolgáltatásokba csoportosítanád át?
Gyorsaság és rugalmasság
A mai digitális működés ismertetőjegye az a tempó, amellyel az új funkciók piacra kerülnek – a mobilos hozzáféréstől és a külső alkalmazásokkal való biztonságos API-integrációtól az interaktív irányítópultokig. Ez a reakcióképesség lehetővé teszi, hogy a hitelszolgáltatók gyorsan reagáljanak az ügyféligényekre és a piaci körülményekre rövidebb átfutási idővel és gyorsabb termékbevezetéssel. Milyen gyorsan fejlődik a rendszered az új technológiákkal, és mennyire ismeri ki a piacot?
A rendszer biztonsága
A bizalmas pénzügyi dokumentumok védelme a legfontosabb prioritás. Hogyan védik ezek a rendszerek a hitelkérelmezők adatait és más bizalmas dokumentumokat az elektronikus adatok korában?
Végponttól végpontig tartó titkosítás és biztonságos tárolás
A biztonságos titkosítási technológiák minden személyes és pénzügyi adatot védenek, miközben azok csomópontról csomópontra haladnak, és a tárolás során is. A további biztonsági intézkedések – például az adatszegmentálás, a többfaktoros hitelesítés és a jogosultság alapú hozzáférés – garantálják, hogy az érzékeny információkhoz csak a jogosult munkatársak férjenek hozzá. Elég erős a jelenlegi biztonsági megoldásod az új fenyegetések kivédésére? Az adatvédelmi jogszabályok, például az európai GDPR betartása elengedhetetlen ahhoz, hogy a hitelt keresők és a befektetők egyaránt megbízzanak benned.
Folyamatos megfelelés és automatikus frissítések
A változó szabványokkal lépést tartani nem tudó régebbi rendszerekkel szemben az újabb virtualizált környezetek rendszeresen megkapják a biztonsági javításokat. A megfelelőség automatikus ellenőrzése és a valós idejű javítások emberi beavatkozás nélkül csökkentik a sérülékenységeket, és ezzel lényegesen mérséklik az adatszivárgás esélyét. Javítaná az automatikus frissítési folyamat az általános biztonsági helyzetedet?
Valós idejű fenyegetésészlelés és erős válaszlépések
A fejlett webes piacterek gépi tanulást és mesterséges intelligenciát alkalmaznak a hálózati aktivitás figyelésére. Ezekkel a technológiákkal minden gyanús tevékenységet valós időben észlelnek és kezelnek. Nagy teljesítményű eseménykezelő rendszerekkel kombinálva ez a mechanizmus kordában tartja a lehetséges veszteségeket, és biztosítja a rendszer integritását. Hogyan befolyásolnák a korai észlelési megoldások azt, ahogyan a digitális eszközeidet véded?
Ellenálló képesség a kibertámadásokkal szemben
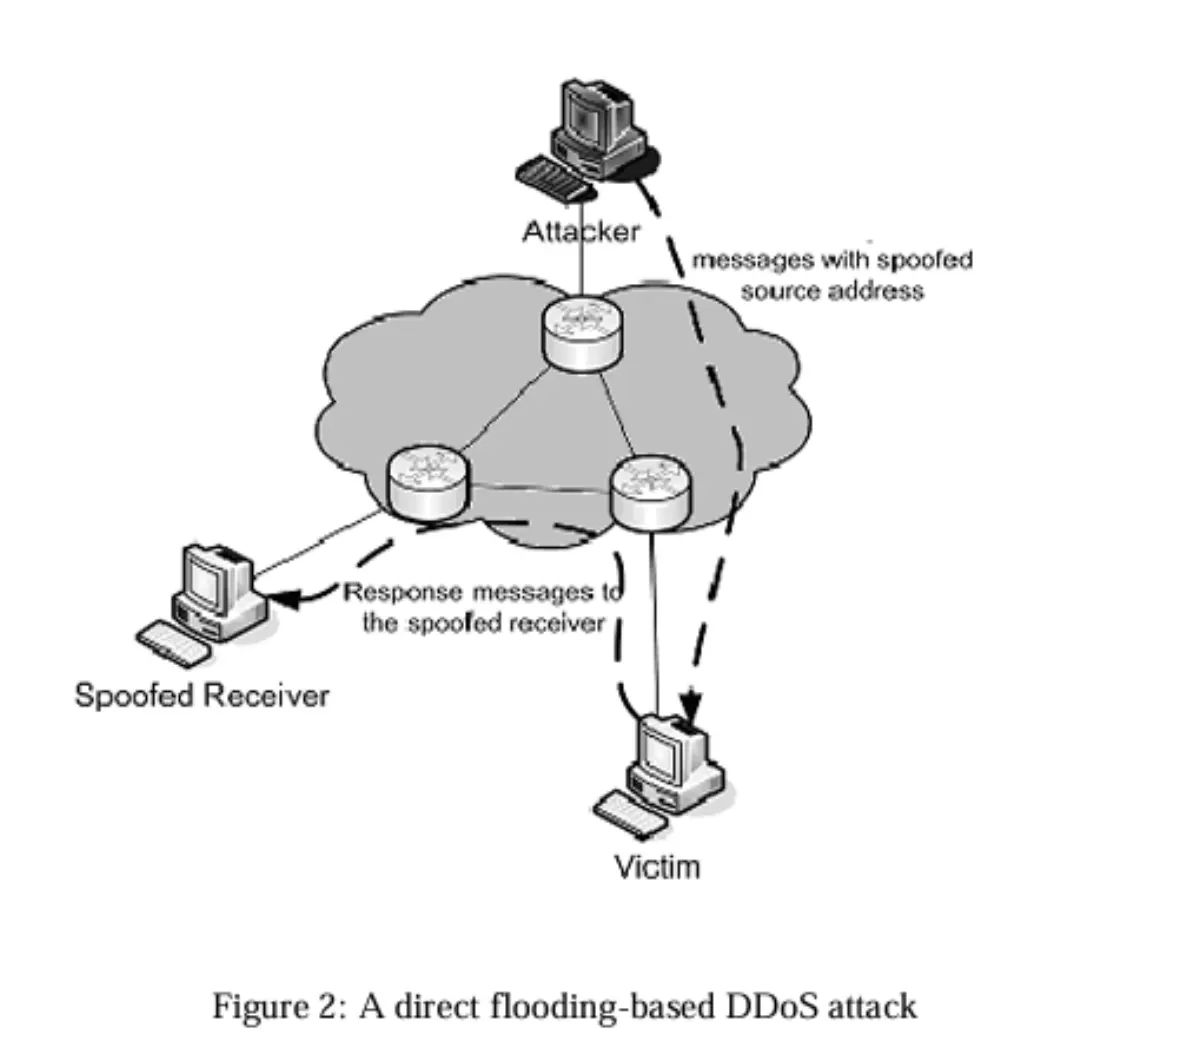
Az elosztott szolgáltatásmegtagadással járó (DDoS) támadások óriási fenyegetést jelentenek bármely webes szolgáltatásra. Mivel a működés világszerte több szerverre oszlik el, a mai hosztolt környezeteket hibatűrőre tervezik. Még ha az egyik szervert túl is terheli a rosszindulatú forgalom, a rendszer egésze elérhető marad. Hogyan hatna a megszakítás nélküli rendelkezésre állás a céged hírnevére és az ügyfelek hűségére?
Működési előnyök: a digitális hitelszolgáltatások egyszerűsítése
A virtuális platformok a skálázhatóságon és a biztonságon túl működési előnyöket is kínálnak. Számos háttérfolyamatot egyszerűsítenek és gyorsítanak fel, így minden még gördülékenyebben megy.
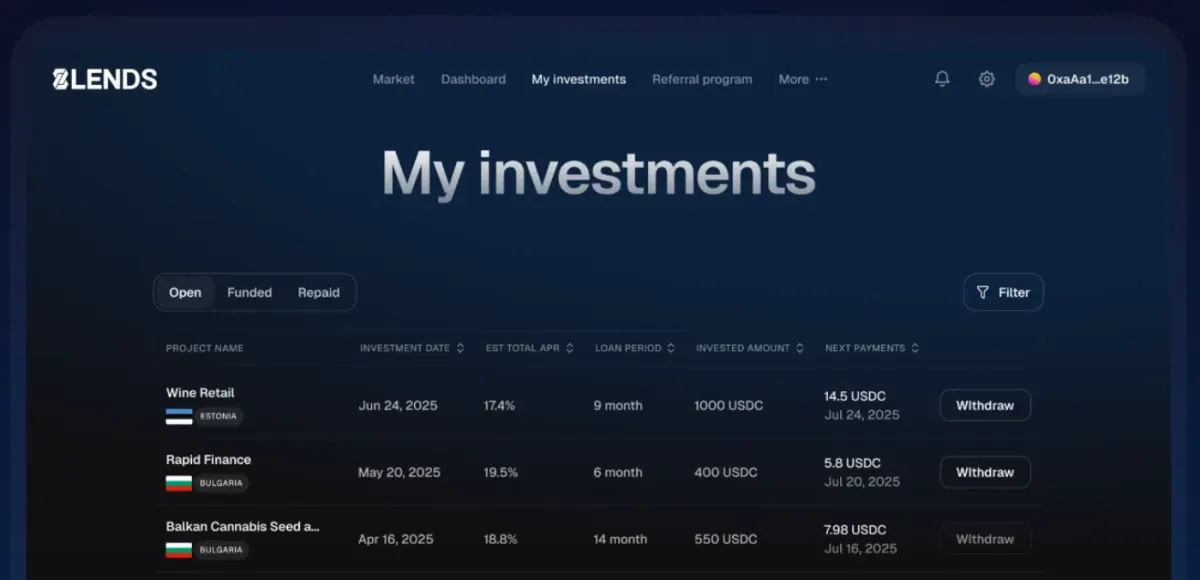
Ennek egyik legszemléletesebb példája a közösségi hitelezés (crowdlending), ahol olyanok is hitelt kérhetnek vállalkozásuk fejlesztésére, akiknek korábban erre soha nem lett volna lehetőségük. Ezt a megszokottól eltérő szempontok szerint tehetik meg, amelyek beszédesebb tényezőket is figyelembe vesznek. Az egyik ilyen példa a 8lends, ahol fedezettel biztosított hitelt nyújthatsz, és ahol eddig még nem fordult elő késedelmes fizetés vagy nemteljesítés.
Integráció külső API-kkal és moduláris megoldásokkal
A mai digitális gazdaságban a zökkenőmentes folyamatok azon múlnak, hogy a rendszer tud-e kommunikálni külső megoldásokkal – online hiteladat-irodákkal, online személyazonosság-ellenőrzéssel és online fizetési szolgáltatókkal. A modern rendszerek szabványos API-kapcsolatokon keresztül teszik lehetővé ezt az együttműködést, ami a hatékonyságot és a pénzügyi elemzés minőségét is biztosítja. Elég rugalmas a rendszered ahhoz, hogy könnyen integráljon új technológiákat?
Automatizálás: hatékonyabb folyamatok, kevesebb emberi hiba
A rutinfolyamatok – például a hitelfolyósítás feldolgozása, a dokumentumok ellenőrzése vagy az egyeztetések – automatizálása kevesebb emberi hibát és alacsonyabb működési költséget jelent. Ha az emberi erőforrások felszabadulnak az időigényes manuális munka alól, a cégek több erőforrást fordíthatnak stratégiai célokra, például termékfejlesztésre és az ügyfelekkel való kapcsolattartásra. Mennyivel lehetne hatékonyabb a céged automatizált folyamatokkal?
Hatékony adatelemzés
Az előnyök közül a legforradalmibb az adatok mélyreható elemzésének lehetősége. A fejlett digitális infrastruktúrával azonnal elemezhetők a hitelezési viselkedés és a kockázati minták, így az intézmények finomíthatják kockázatértékelési modelljeiket, és pénzügyi termékeiket egészen az egyedi felhasználói profilokig szabhatják. Az eredmény rugalmasabb árazási modell, amely a piaci körülmények alapján dinamikusan módosítja a kamatokat és a díjakat. Jobb döntéseket hozhatnál valós idejű adatelemzéssel?
A migráció kihívásainak leküzdése: út a modernizáció felé
A régi rendszerekről a modern, felhőalapú környezetre való átállás tele van kihívásokkal. Az adatmigráció, a több szolgáltatóval való integráció és a megnövekedett működési összetettséghez való alkalmazkodás a legkritikusabb kihívások közé tartozik.
Adatmigráció és hibrid megoldások
A hatalmas mennyiségű régi adat távoli szerverrendszerre költöztetése általában szakaszosan történik. Ha a szervezetek először hibrid modellt vezetnek be, az átállás befejezéséig szolgáltatáskiesés nélkül működhetnek tovább. Felkészültél a minimális leállással járó, szakaszos migrációra?
Az egyetlen szolgáltatótól való függés elkerülése
Ha túlságosan egyetlen beszállítóra támaszkodsz, az komoly kockázatokkal járhat. A több szolgáltatóra építő stratégia több cég erősségeit használja ki, redundanciát és nagyobb jövőbeli rugalmasságot biztosít. Megvédené a működésedet a szolgáltatói problémáktól, ha több digitális partnered lenne?
A növekvő összetettség kezelése
A bővülő felhasználói terheléssel és a terjeszkedő hitelszolgáltatásokkal az elosztott rendszereket egyre nehezebb kezelni. Érdemes csúcskategóriás monitorozó szoftverekbe és tapasztalt IT-architektusokba fektetni, hogy a rendszer nagy terhelés mellett is jól teljesítsen. Hogyan tenné ellenállóbbá az online működésedet a professzionális tervezés és üzemeltetés?
Összegzés
Az online pénzügyek forradalmasítják a hitelhez jutást. A fejlett virtuális infrastruktúrák skálázhatósága, biztonsága és rugalmassága hajtja az innovációt a P2P hitelpiacokon. A külső megoldásokkal való zökkenőmentes integrációtól a valós idejű adatelemzésig terjedő képességeikkel ezek a platformok lehetővé teszik, hogy a szervezetek időben reagáljanak a piaci trendekre, miközben védik az érzékeny pénzügyi információkat.
Hogyan fogod tehát átalakítani a stratégiádat? Akár kifinomultabb árazási modellt kell kialakítanod, akár élvonalbeli technológiába fektetnél, akár a napi működésedet optimalizálnád, a nyitott, digitális szemlélet az, amellyel versenyképes maradhatsz a mai pénzügyi világban. Arra biztatunk, tedd fel magadnak a kérdést: hogyan alakítanák át ezek az innovatív megoldások a saját üzleti modelledet, és hogyan segítenék a fenntartható növekedést? Oszd meg velünk a gondolataidat, és fedezzük fel együtt a digitális pénzügyek fényes jövőjét.
Ha szeretnéd kihasználni a távoli hitelezés előnyeit, olyan hitelekben vennél részt, amelyeknél a kockázat sok ember között oszlik meg, vagy éppen ilyen hitelt vennél fel, a 8lends kiváló lehetőséget kínál arra, hogy izgalmas, a társadalomban pozitív változást hozó projekteket finanszírozz, miközben magas hozamot érsz el.
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás