
2026. szeptember 14.10 perc olvasás
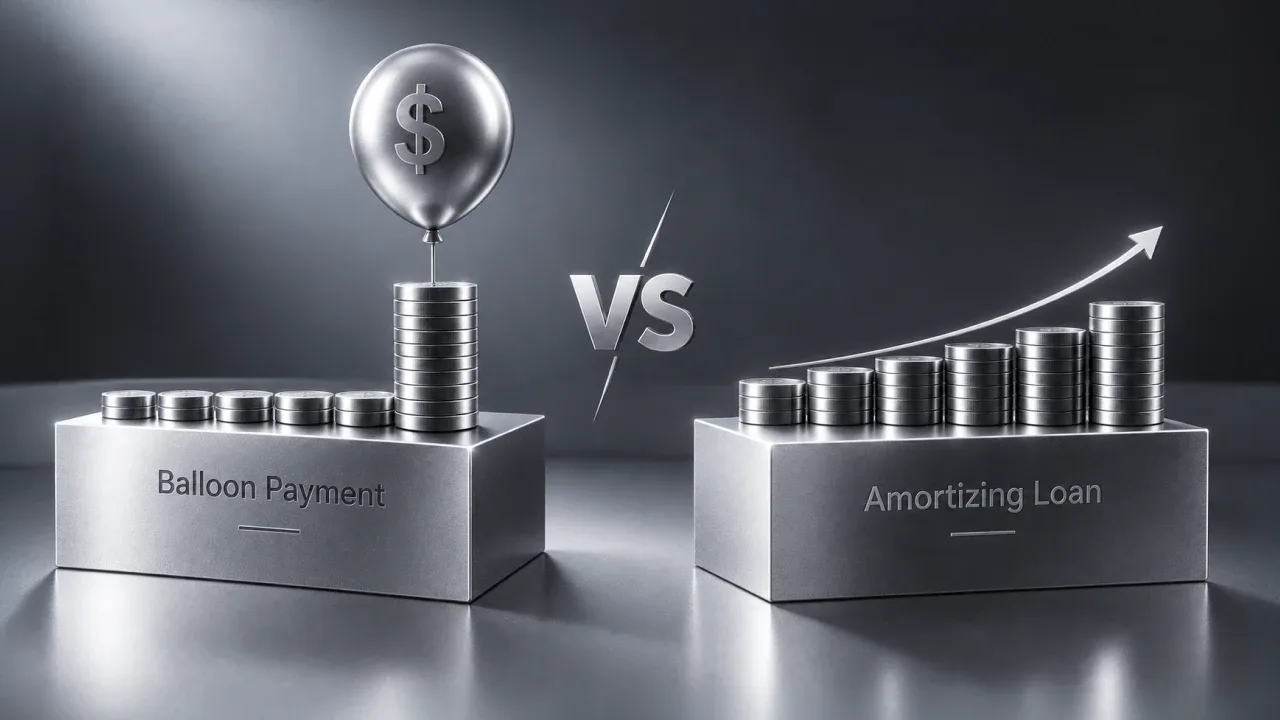
A ballon-törlesztés (balloon payment) egy nagy, egyösszegű kifizetés a hitel futamidejének végén, amelyet kisebb időszakos részletek előznek meg – ezek vagy csak kamatot, vagy kamatot és egy kis tőkerészt fedeznek. Az így felépülő hiteleket bullet hiteleknek (lejáratkor egy összegben törlesztett hiteleknek) is nevezik. A rövid lejáratú fedezett vállalati hitelek gyakran ezt a struktúrát használják: a hitelfelvevő minden hónapban kamatot fizet, a teljes fennálló tőke pedig a hitel lejáratakor, egyetlen összegben esedékes – így a törlesztési kockázat egyetlen időpontra koncentrálódik ahelyett, hogy a futamidő alatt eloszlana.
A ballon-törlesztés (balloon payment) egy nagy, egyösszegű kifizetés a hitel futamidejének végén, amelyet kisebb időszakos részletek előznek meg – ezek vagy csak kamatot, vagy kamatot és egy kis tőkerészt fedeznek. Az így felépülő hiteleket bullet hiteleknek (lejáratkor egy összegben törlesztett hiteleknek) is nevezik. A rövid lejáratú fedezett vállalati hitelek gyakran ezt a struktúrát használják: a hitelfelvevő minden hónapban kamatot fizet, a teljes fennálló tőke pedig a hitel lejáratakor, egyetlen összegben esedékes – így a törlesztési kockázat egyetlen időpontra koncentrálódik ahelyett, hogy a futamidő alatt eloszlana.
Mi is valójában a ballon-törlesztés?
A ballon-törlesztés az a tőke, amely az utolsó fizetési napig fennáll. Ahelyett, hogy a teljes tartozást egyenlő havi részletekben csökkentené, a hitelfelvevő a futamidő alatt kisebb összegeket fizet, a fennmaradó tőkét pedig egy összegben törleszti.
Egy tisztán csak kamatfizetéses bullet hitelnél az időszakos részletek egyáltalán nem tartalmaznak tőkét. A hitelfelvevő kamatot fizet, miközben az eredeti tartozás változatlan marad. Lejáratkor az utolsó kifizetés az utolsó kamatrészletet és a teljes tőke visszafizetését egyesíti.
A „ballon” a nagy utolsó kifizetésre utal; a „bullet hitel” ugyanazt az alapvető szerződéses struktúrát írja le. A különbség azért fontos, mert megváltoztatja a hitelfelvevő havi pénzáramát és a befektető tőkekitettségét is.
Egy hitel háromféleképpen törleszthető
A törlesztési ütemterv megmutatja, hogyan oszlik meg az egyes részletek összege kamat és tőke között, és hogyan változik a tartozás az idő múlásával. Három gyakori struktúra létezik: a teljes amortizáció, a csak kamatfizetéses törlesztés ballon-törlesztéssel, valamint a részleges amortizáció ballon-törlesztéssel.
Mi az a teljesen amortizálódó hitel?
A teljesen amortizálódó hitelnél a tőke minden hónapban csökken. Minden részlet kamatot és az eredeti tartozás egy részét tartalmazza. Mivel a tőke minden kifizetés után csökken, a későbbi hónapokban felszámított kamat is csökken.
Az utolsó ütemezett részletig a tőke nullára csökken. Ez a struktúra jellemző a jelzáloghitelekre, a fogyasztási hitelekre és az egyenlő részletes, hosszabb lejáratú banki hitelekre.
Mi az a csak kamatfizetéses hitel ballon- (bullet) törlesztéssel?
A csak kamatfizetéses, ballon-törlesztéses hitelnél a tőke a futamidő alatt változatlan marad. Az időszakos részletek a kamatot fedezik, a hitelfelvevő pedig továbbra is a teljes tőkét használja.
Lejáratkor a teljes tartozás esedékessé válik. A 8lends ezt a törlesztési struktúrát alkalmazza: a futamidő 4–16 hónap, a kamatot havonta fizetik, a tőke pedig lejáratkor egyetlen bullet kifizetésként érkezik vissza. A teljesen és részlegesen amortizálódó struktúrák nem választhatók törlesztési módként a platformon.
Mi az a részleges amortizáció ballon-törlesztéssel?
A részleges amortizáció a kettő között helyezkedik el. A hitelfelvevő a futamidő alatt a tőke egy részét visszafizeti, de a részleteket úgy számítják ki, mintha a hitel a tényleges lejáratánál hosszabb idő alatt amortizálódna.
A szerződéses futamidő végén a tőke egy része már visszafizetésre került, a fennmaradó tartozás pedig a ballon-törlesztés.
Miért épülnek a rövid lejáratú fedezett vállalati hitelek általában bullet hitelként?
A rövid lejáratú vállalati finanszírozás gyakran arra szolgál, hogy a tőke egy meghatározott ideig a vállalaton belül dolgozzon. A vállalkozás felhasználhatja egy szerződés teljesítésére, készletvásárlásra, egy átmeneti időbeli rés áthidalására, vagy olyan eszköz beszerzésére, amely várhatóan bevételt termel.
A teljes amortizáció szinte azonnal elkezdi kivonni a tőkét. A bullet hitel a teljes összeget a futamidő végéig rendelkezésre bocsátja, a hitelfelvevő pedig a működési pénzáramából fizeti a kamatot.
Ez illeszkedhet egy rövid finanszírozási ciklushoz, de egyértelmű kompromisszummal jár: a tartozás nem csökken fokozatosan. A teljes tőke lejáratig fennáll, így az utolsó törlesztési nap koncentrált likviditási eseménnyé válik.
Ugyanaz a 100 000 USD-s hitel, két struktúra: a havi pénzáram összehasonlítása
Az alábbi szemléltető példa, nem egy konkrét 8lends-hitel előrejelzése. Mindkét struktúra 100 000 USD tőkével, 12 hónapos futamidővel és 20%-os APR-rel számol. A havi kamatláb 20% / 12 = 1,6667%.
A teljesen amortizálódó példa általános iparági összehasonlítás, a 8lends-en nem érhető el.
| Hónap | Részlet, USD | Kamat, USD | Visszafizetett tőke, USD | Tartozás, USD |
|---|---|---|---|---|
| 1 | 9 263,45 | 1 666,67 | 7 596,78 | 92 403,22 |
| 2 | 9 263,45 | 1 540,05 | 7 723,40 | 84 679,82 |
| 3 | 9 263,45 | 1 411,33 | 7 852,12 | 76 827,70 |
| 4 | 9 263,45 | 1 280,46 | 7 982,99 | 68 844,71 |
| 5 | 9 263,45 | 1 147,41 | 8 116,04 | 60 728,67 |
| 6 | 9 263,45 | 1 012,14 | 8 251,31 | 52 477,37 |
| 7 | 9 263,45 | 874,62 | 8 388,83 | 44 088,54 |
| 8 | 9 263,45 | 734,81 | 8 528,64 | 35 559,90 |
| 9 | 9 263,45 | 592,66 | 8 670,79 | 26 889,11 |
| 10 | 9 263,45 | 448,15 | 8 815,30 | 18 073,81 |
| 11 | 9 263,45 | 301,23 | 8 962,22 | 9 111,59 |
| 12 | 9 263,45 | 151,86 | 9 111,59 | 0,00 |
Az egyenlő részletek képlete: Részlet = P × r / (1 − (1 + r)^−n), ahol P = 100 000, r = 0,016667 és n = 12. A teljes kamat körülbelül 11 161,41 USD.
Csak kamatfizetéses bullet struktúrában a tartozás a teljes futamidő alatt változatlan:
| Hónap | Részlet, USD | Kamat, USD | Visszafizetett tőke, USD | Tartozás, USD |
|---|---|---|---|---|
| 1–11. | 1 666,67 (havonta) | 1 666,67 | 0,00 | 100 000,00 |
| 12 | 101 666,67 (kamat + a teljes tőkeösszeg) | 1 666,67 | 100 000,00 | 0,00 |
A teljes kamat: 100 000 × 20% × 12 / 12 = 20 000,00 USD.
Valójában mennyit fizet a hitelfelvevő havonta?
Az amortizációs hitel felvevője minden hónapban 9263,45 USD-t fizet, de a kamat a tőke visszafizetésével csökken.
A bullet hitel felvevője az 1–11. hónapban 1666,67 USD-t fizet. A 12. hónapban az utolsó, 1666,67 USD-s kamatrészlet a 100 000 USD tőkével együtt esedékes, így a kifizetés összege 101 666,67 USD.
A bullet struktúra tehát a futamidő alatt kisebb havi pénzkiáramlással, de lejáratkor jóval nagyobb kötelezettséggel jár.
Miért fizet egy bullet hitel több kamatot összesen ugyanazon APR mellett?
20%-os APR mellett a teljesen amortizálódó hitel tizenkét hónap alatt körülbelül 11 161,41 USD kamatot termel. A bullet hitel 20 000,00 USD kamatot hoz – azonos névleges kamatláb mellett majdnem 1,8-szer annyit.
Az ok a kamatozó tartozás. Az amortizációs ütemtervben a tőke minden hónapban csökken, így minden következő kamatot kisebb összegre számítanak. A bullet struktúrában a tartozás mind a tizenkét hónapban 100 000 USD marad.
Miért termel egy bullet hitel több kamatot, mint egy amortizációs hitel ugyanazon kamatláb mellett?
Mert a tőke hosszabb ideig áll fenn. Az APR határozza meg a tartozásra alkalmazott kamatlábat; a törlesztési ütemterv pedig azt, hogy ez a tartozás milyen gyorsan csökken.
A részleges amortizáció a kettő közötti eredményt ad. Ugyanazon 100 000 USD-s, 20%-os APR-es feltételek mellett egy hipotetikus, 24 hónapos amortizációs ütemterv 12 hónapos lejárattal körülbelül 5089,58 USDhavi részletet, körülbelül 16 017,56 USDteljes kamatot és lejáratkor – a rendes tizenkettedik részleten felül – körülbelül 54 942,60 USD fennmaradó ballon-törlesztést eredményez.
| Struktúra | A hitelfelvevő havi részlete | Teljes kamat 12 hónap alatt 20%-os APR mellett | Mikor tér vissza a tőke | Jellemző felhasználás |
|---|---|---|---|---|
| Teljesen amortizálódó | 9263,45 USD, fix (a kamatrész csökken, a tőkerész nő) | 11 161,41 USD | Fokozatosan, minden részlettel | Jelzáloghitelek, fogyasztási hitelek, hosszabb lejáratú banki hitelezés |
| Csak kamatfizetés + ballon (bullet) | 1666,67 USD (csak kamat) az 1–11. hónapban; 101 666,67 USD a 12. hónapban | 20 000,00 USD | Egyetlen kifizetésben a futamidő végén (bullet) | Rövid lejáratú fedezett vállalati hitelek (a 8lends-en lévők is), áthidaló finanszírozás, kereskedelmi ingatlan |
| Részleges amortizáció + ballon | ≈5089,58 USD az 1–11. hónapban; ≈60 032,18 USD a 12. hónapban (részlet + ballon-törlesztés) | ≈16 017,56 USD | Részletek minden hónapban + a fennmaradó összeg (≈54 942,60 USD) egy összegben a futamidő végén | Kereskedelmi ingatlan- vagy eszközhitelek hosszabb névleges amortizációval |
A struktúra határozza meg, hogyan oszlik el a tőkekitettség az időben. A teljes és a részleges amortizáció fokozatosan csökkenti; a bullet hitel a teljes összeget egyetlen időpontig fennállva hagyja.
A csak kamatfizetéses, ballon-törlesztéses struktúra azt jelenti, hogy a teljes tőke egyetlen napon esedékes, nem oszlik el a futamidő alatt. Ha a hitelfelvevő lejáratkor nem tudja visszafizetni vagy refinanszírozni ezt a tőkét, a hitel nemteljesítésbe kerülhet, és a behajtás ekkor a fedezet érvényesítésén múlik, nem a fennálló tartozás ütemezett csökkenésén. A havi kamatfizetések nem csökkentik a tőkekockázat ilyen koncentrációját. A tőke kockázatnak van kitéve, a teljes fedezettel rendelkező bullet hiteleknél is.
Mit jelent a ballon-törlesztés a hitelfelvevőnek: refinanszírozási kockázat lejáratkor
A hitelfelvevő számára a bullet struktúra kíméli a pénzáramot a futamidő alatt, mivel havonta csak kamatot fizet, a tőke pedig továbbra is az üzleti működést szolgálja.
Ennek megfelelő kockázata az utolsó törlesztés. A vállalatnak hiteles forrásra van szüksége a tőkéhez: működési pénzáramra, egy projekt vagy eszköz eladásából származó bevételre, refinanszírozásra vagy más tervezett likviditási forrásra.
Ha ez a forrás késik vagy megszűnik, a hitelfelvevő úgy érheti el a lejáratot, hogy a teljes tartozás még fennáll, hiába fizetett meg minden havi kamatot. A ballon-törlesztés ezért külön likviditási esemény, amelyet a kezdetektől tervezni kell.
Mit jelent a ballon-törlesztés a befektetőnek: koncentrált tőkekockázat
A befektető számára a csak kamatfizetéses bullet hitel ütemezett havi kamatot hoz, miközben a tőkekitettség lejáratig változatlan marad.
Amortizációs hitelnél a fennálló tőke minden hónapban csökken. Ha a nemteljesítés a futamidő végén következik be, a fennmaradó kitettség már jóval az eredeti összeg alatt lehet. Bullet hitelnél közvetlenül a lejárat előtt is a teljes tőke fennáll.
A kockázat tehát másként koncentrálódik, nem automatikusan magasabb vagy alacsonyabb. Ezért különösen fontos a hitelbírálat és a fedezet. A 8lends-en az átvilágítás több mint 40 kritériumra terjed ki, a fedezet pedig lehet berendezés, jármű, ingatlan vagy készlet. A fix kamatláb 19–25% APR; a fenti 20%-os példa szemléltető jellegű, nem jellemző vagy garantált eredmény.
Hogyan kapcsolódik a fedezet és a BuyBack a ballon-törlesztés kockázatához?
A fedezet nem változtat a törlesztési ütemterven. Egy fedezett bullet hitelnél is lejáratkor esedékes a teljes tőke.
A 8lends-en a bázeli Maclear AG független fedezeti ügynökként (Collateral Agent) jár el, és az átvilágítás részeként végzi a zálogba adott valós eszközök értékelését és jogi nyilvántartásba vételét. A megállapodás a PolyReg SRO keretrendszerén belül működik, az SRO szintjén FINMA-felügyelettel.
A platform keretrendszere szerint a 60 napja lejárt tartozás nemteljesítésnek minősül. A részletes behajtási folyamatot külön cikkek mutatják be: „Mi történik, ha a hitelfelvevő nem teljesít” és „Hitel-nemteljesítési arányok és behajtás”.
A BuyBack elkülönül a fedezet érvényesítésétől. Azt jelenti, hogy egy harmadik fél – nem a 8lends és nem a Maclear AG – a vonatkozó feltételek mellett 60 nap késedelem után megvásárolhat egy pozíciót. Ez nem a visszafizetés garanciája.
A bullet hitel tehát a tőkét a lejáratra koncentrálja, míg a fedezet és az esetleges harmadik fél általi BuyBack mechanizmus arra ad választ, mi történhet, ha ez a kifizetés elmarad. A tőke kockázatnak van kitéve, a teljes fedezettel rendelkező bullet hitelnél is.
Gyakran ismételt kérdések
A ballon-törlesztés egy nagy utolsó kifizetés, amely kisebb időszakos részletek után a fennmaradó tőke egészét vagy nagy részét fedezi. Csak kamatfizetéses bullet hitelnél a teljes tőkét lejáratkor fizetik vissza.
A teljesen amortizálódó hitelnél minden részlet csökkenti a tőkét, amíg a tartozás nullára nem csökken. Ballon-struktúránál az időszakos részletek csak a kamatot vagy a kamatot és a tőke egy részét fedezik, a nagy fennmaradó összeg pedig a végén esedékes.
A hitelfelvevő a teljes tőkét a futamidő végéig a vállalkozásban dolgoztathatja, ahelyett hogy a működési pénzáramból minden hónapban tőkét törlesztene. A tőkét aztán lejáratkor fizeti vissza vagy refinanszírozza.
Az elmaradt tőkefizetés a 8lends keretrendszere szerint 60 nap késedelem után nemteljesítéshez vezethet, ezt követően a behajtásba a független fedezeti ügynök is bekapcsolódhat. A folyamatot a hitelfelvevői nemteljesítésről és a hitelbehajtásról szóló útmutatók ismertetik.
A kockázat inkább másként koncentrálódik, nem automatikusan magasabb vagy alacsonyabb. Az amortizáció idővel csökkenti a fennálló tőkét. A bullet hitelnél a teljes tőke lejáratig kitett marad, ezért különösen fontos az átvilágítás, a fedezet minősége és a hitelfelvevő törlesztési terve.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás