
Automatikus befektetés a P2P hitelezésben: hogyan működik, és mikor érdemes használni
2025. szeptember 25.4 perc olvasás
Előfordult már, hogy azt kívántad, bárcsak alvás közben is pénzt kereshetnél? A legtöbben így vannak ezzel. A hagyományos megtakarítási számlák azonban alig fizetnek kamatot, a tőzsde pedig bonyolultnak tűnik. Ebből a szempontból a P2P (peer-to-peer) hitelezésben való automatikus befektetés érdekes lehetőség. Egyszeri beállítás után magánszemélyeknek vagy vállalkozásoknak adhatsz kölcsönt, és kamatot kereshetsz. Ez az útmutató elmagyarázza, hogyan működik, és milyen előnyei és kockázatai vannak.
Automatikus P2P-befektetés
Képzeld el, hogy önállóan működő portfóliód van, miközben okosan bánsz a pénzeddel. Az automatikus P2P-befektetéssel nyugodtan rábízhatod a nehéz munkát a fejlett technológiára – te pedig továbbra is részt vehetsz a dinamikus hitelpiacokon.
Az automatikus P2P sokat hozhat a konyhára, mert a hagyományos megtakarítási számláknál magasabb hozamot kínál. Ez a platformtól és a kockázati profiltól függően évi 5–10% is lehet. A gyakorlatban rengeteg időt spórolsz vele, mert nem kell számtalan hirdetett hitelt és hitelfelvevői profilt átnézned, és nap mint nap befektetési döntéseket hoznod. Különösen hasznos az elfoglalt szakembereknek, a szülőknek és mindenkinek, aki becsüli a szabadidejét.
Jó érzés és megnyugtató tudni, hogy a pénzed dolgozik érted, és gyarapítja a vagyonodat. Passzív jövedelemforrásként nem igényel folyamatos figyelmet. Ráadásul az automatizált módszerek kiválóan diverzifikálnak, hiszen gyorsan szétosztják a pénzedet több hitel és ügyfél között.
Az automatikus P2P-befektetés első lépései
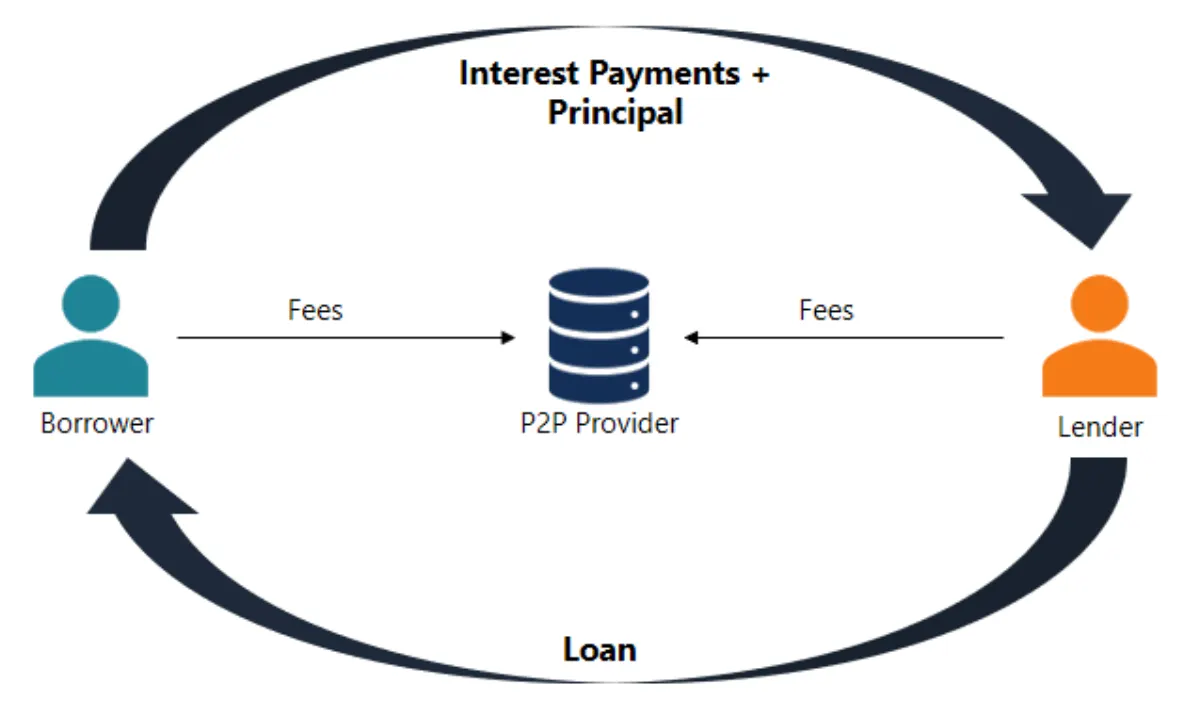
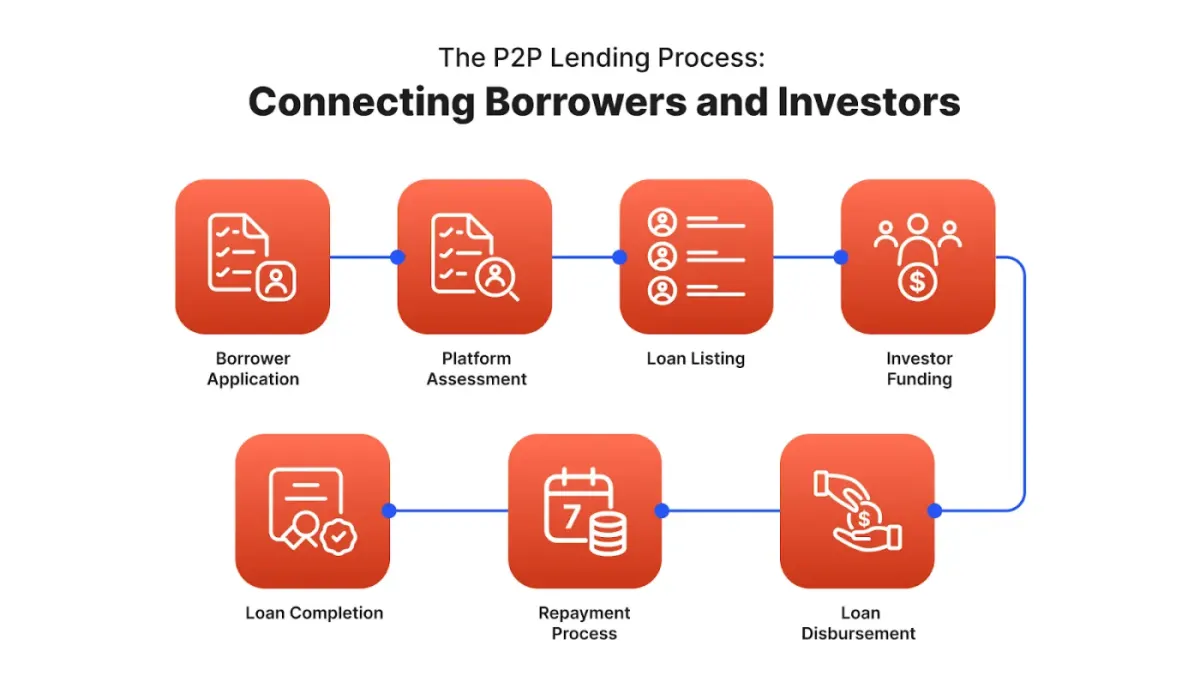
Az automatikus P2P hitelezés elkezdése egyszerű, még azoknak is, akik most ismerkednek az alternatív befektetésekkel.
- Válassz megbízható P2P hitelezési platformot, amely jól támogatja az automatikus befektetési funkciókat. A piacon számos platform működik: mindegyik más hiteltípusra összpontosít (fogyasztási hitelek, vállalati hitelek, ingatlanhitelek vagy számlák), és a világ különböző régióiban tevékenykedik.
- Nézz meg olyan platformokat, mint a 8lends. Járj utána a múltjuknak, annak, mennyire tartják be a szabályokat, hogyan működnek, és ami a legfontosabb: mennyire megbízhatók a hitelközvetítőik (loan originator). Független értékelések olvasása és befektetői fórumokon való részvétel értékes információkkal szolgálhat.
- Hagyd, hogy a platform fejlett algoritmusa átvegye az irányítást, és azonnal átfésülje az összes elérhető hitelajánlatot, amely pontosan megfelel az igényeidnek. A megfelelő hitelekbe azonnal befektetheted a pénzedet, így a tőkéd mindig dolgozik. A cél egy hasznos és motiváló folyamat, amely egyszerűbbé és elérhetőbbé teszi a befektetést.
Kezelés és karbantartás
Ha az automatikus P2P-befektetés már be van állítva, nem sokat kell tenned azért, hogy működjön. Így megkapod a vágyott passzív jövedelemforrást. Némi felügyelet és rendszeres ellenőrzés azonban segít a legtöbbet kihozni a befektetéseidből, és biztosítani, hogy a stratégiád összhangban legyen a céljaiddal.
Mindig kövesd figyelemmel, hogyan teljesít a portfóliód. Ennek nem kell naponta történnie. Lehet havonta, negyedévente vagy akár évente kétszer is, attól függően, mekkora a befektetésed, és mennyire szeretnél bevonódni. A legtöbb megbízható platform könnyen kezelhető befektetői irányítópultot kínál, ahol láthatod:
- a teljes hozamodat
- az egyes hitelek állapotát
- a pénzforgalmadat
- az esetleges késedelmes fizetéseket vagy nemteljesítéseket
Gondold át, mennyire fontos idővel módosítani a terveden. A P2P hitelezés világa folyamatosan változik. Érdemes lehet módosítani az automatikus befektetés beállításain, ha változik a piac vagy a saját pénzügyi céljaid. Ez jelentheti azt, hogy jó gazdasági helyzetben nagyobb kockázatot vállalsz a magasabb nyereségért, vagy azt, hogy bizonytalan időkben szigorúbban válogatsz, hogy nagyobb biztonságban érezd magad.
Például a 8lends közösségi hitelezési (crowdlending) platform automatikus rendszere úgy készült, hogy teljes kontrollt adjon, napi szintű részvétel nélkül. Fejlett szűrőkkel és platformdíjak nélkül a 8lends lehetővé teszi, hogy előzetesen átvilágított, magas hozamú, valódi vállalkozások által fedezett hitelekbe fektess. Akár passzív jövedelem, akár hosszú távú vagyonépítés a célod, intuitív, átlátható, komoly teljesítményre tervezett automatikus befektetést kapsz.
Kockázatok és amire érdemes figyelni
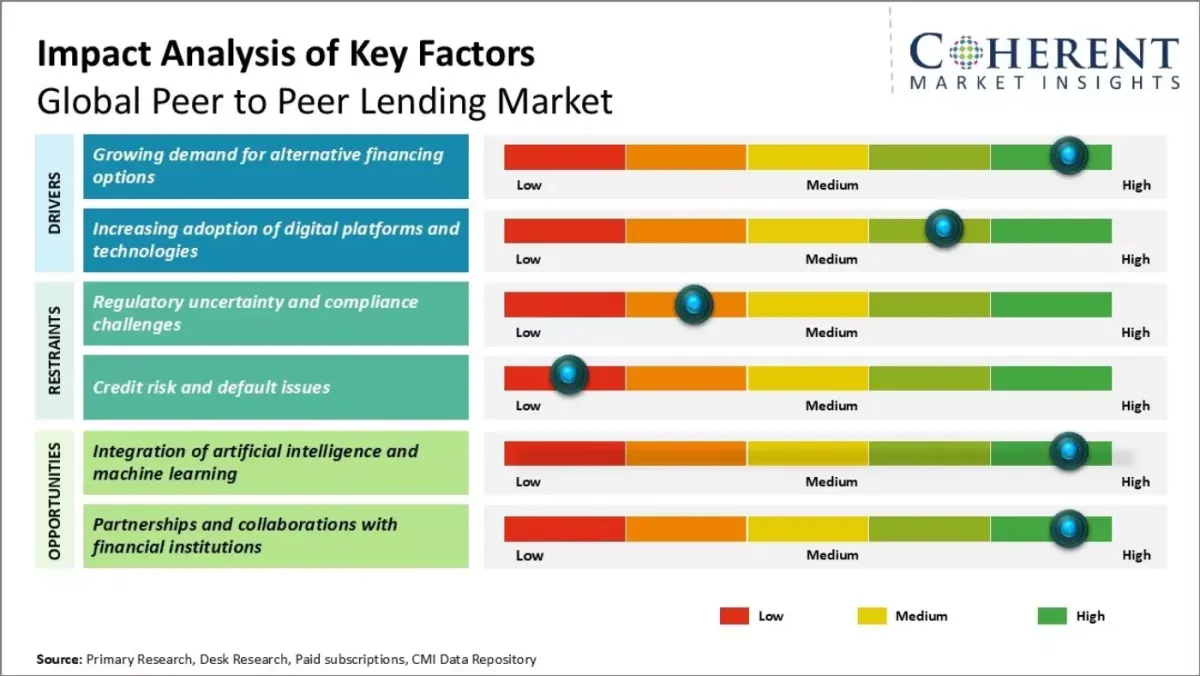
Az automatikus P2P-befektetés igazán kényelmes és sokat ígérő. Mégis fontos tisztában lenni a vele járó veszélyekkel. Mint minden befektetési stratégiának, a P2P hitelezésnek is vannak kockázatai. A legnagyobb aggodalom az, hogy a hitelfelvevő nem fizeti vissza a hitelét, sem egészében, sem részben. Az automatikus diverzifikáció segít szétteríteni ezt a kockázatot sok hitel között, de nem szünteti meg. Ha egyszerre több hitelfelvevő sem teljesít, az még mindig ronthatja a teljes portfóliód teljesítményét.
Fizetőképesség
Mindig fennáll az esélye, hogy a platform bezár vagy biztonsági problémák érik. A szabályozó szervek egyre alaposabban vizsgálják ezeket a platformokat. Ezt a kockázatot mégis úgy csökkentheted a legjobban, ha ismert, pénzügyileg stabil és a működéséről nyíltan kommunikáló platformot választasz.
Likviditás
Az emberek általában úgy gondolják, hogy a P2P-befektetések nem likvidek. A részvényekkel vagy kötvényekkel ellentétben valóban nehéz lehet gyorsan eladni a hitelrészeidet a futamidő vége előtt. Ez különösen igaz, ha a platformnak nincs erős és aktív másodlagos piaca. Előfordulhat, hogy sürgős szükség esetén nem jutsz hozzá azonnal a befektetett pénzedhez.
Előtörlesztés
A hitelfelvevők a vártnál korábban is visszafizethetik a hitelüket, ami a tervezett kamatbevétel elvesztését jelenti. Ha hamarabb visszakapod a pénzed, újra befektetheted. Ez azonban megváltoztathatja a tervezett hozamot. Végül gondolj a kamatemelkedés és a gazdasági visszaesés kockázatára is.
Mi az új, és mi változik 2025-ben
A P2P hitelezés és az automatikus befektetés világa gyorsan változik, és sok esetben egyszerűbbé, pontosabbá és biztonságosabbá válik a befektetők számára. 2025-ben több jelentős trendet is láthatunk:
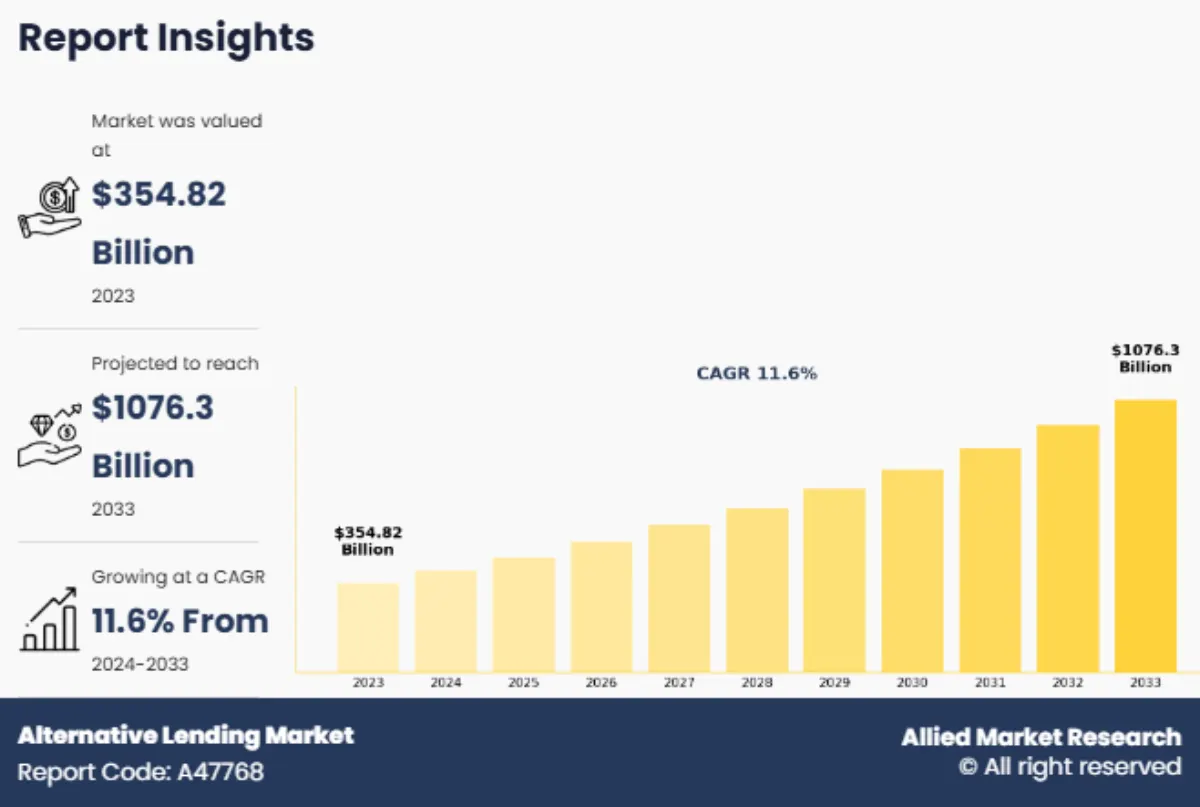
- Egyértelmű az elmozdulás a szigorúbb szabályozói felügyelet felé: sok helyen, különösen az Egyesült Királyságban és az EU-ban. Új engedélyeket és szigorúbb működési szabályokat vezetnek be a vállalkozások számára. Ezek a változások jobban védik a befektetőket, növelik a bizalmat a P2P hálózatok iránt, és alaposabb kockázatkezelést biztosítanak. Az új szabályok szerint működő platformok általában átláthatóbbak és felelősebbek.
- Innovatív eszközök és algoritmusok: egyre kreatívabbá és fejlettebbé teszik az automatikus befektetési funkciókat. A mesterséges intelligencián alapuló prediktív elemzés segít jobban megérteni, mekkora eséllyel lesz sikeres egy hitel, így nagyobb kontrollt kapsz. A befektetők ma már konkrét paramétereket állíthatnak be, amelyek a vágyaikhoz igazodó, jobban testreszabott, kockázattal korrigált hozamot eredményeznek. Egyes rendszerek már gépi tanulással keresik az automatikus diverzifikáció legjobb módjait.
- Néhány P2P platform digitális eszközként kezdte kibocsátani a hiteleket: a könnyebb kereskedés és a jobb likviditás érdekében. A protokollalapú hibrid P2P megoldások fokozatosan teret nyernek.
- A platformok egyre nagyobb figyelmet fordítanak a jelentéseik minőségére és az adataik nyíltságára: a befektetők több információt kérnek a hitelközvetítőkről, azok pénzügyi helyzetéről és a hiteleket fedező eszközökről.
Összegzés
A P2P (peer-to-peer) hitelezésben való automatikus befektetés kiváló módja annak, hogy minimális erőfeszítéssel dolgoztasd a pénzedet és passzív jövedelemre tegyél szert. Az innovatív technológiának köszönhetően jelentős diverzifikációt érhetsz el több hitel között, és a tőkéd folyamatosan dolgozik. Ez a hagyományos befektetéseknél jobb hozamot eredményezhet. Mindenkinek, aki a részvényeken és kötvényeken túl is szeretné diverzifikálni a portfólióját, és a legtöbbet kihozni a parlagon heverő pénzéből, ez egy könnyen megvalósítható és rendkívül jövedelmező megközelítés.
Dolgoztatnád a pénzed – anélkül, hogy neked kellene dolgoznod érte? A 8lends-szel teljesen automatizált befektetést érhetsz el nagy hatású vállalati hitelekbe, okos hitelelemzéssel és a hozamodat védő kockázatmegosztási modellel.
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás