
6 octobre 20267 min de lecture
Un remboursement ou un versement d'intérêts apparaît d'abord sur votre solde investisseur en USD. Faire parvenir cet argent sur un compte bancaire dans votre monnaie nationale suppose de le retirer vers un portefeuille externe, d'utiliser un service de paiement que vous choisissez, puis d'organiser la conversion et un virement bancaire. La plateforme ne contrôle, ne tarifie ni ne planifie ces étapes externes.
Un remboursement ou un versement d'intérêts apparaît d'abord sur votre solde investisseur en USD. Faire parvenir cet argent sur un compte bancaire dans votre monnaie nationale suppose de le retirer vers un portefeuille externe, d'utiliser un service de paiement que vous choisissez, puis d'organiser la conversion et un virement bancaire. La plateforme ne contrôle, ne tarifie ni ne planifie ces étapes externes.
Où arrive d'abord un remboursement ou un versement d'intérêts ?
Votre tableau de bord affiche les versements en USD disponibles, attribués à votre adresse dans le smart contract du projet sur Base. Ces fonds y restent jusqu'à ce que vous les réclamiez vers votre portefeuille externe ; ils ne sont pas encore parvenus sur votre compte bancaire.
Selon le modèle standard de remboursement mensuel, les intérêts sont versés pendant la durée du prêt. Le principal est restitué conformément aux conditions de remboursement du prêt. Recevoir les intérêts d'un mois ne signifie donc pas que votre investissement initial est disponible au retrait en même temps.
Une fois un versement accumulé, vous pouvez le retirer vers un portefeuille externe ou utiliser les fonds disponibles pour réinvestir. Cet article suit la voie du retrait, en partant d'un montant déjà crédité.
Retirer un versement équivaut-il à vendre une créance de prêt avant son échéance ?
Non. Le retrait fait sortir de la plateforme des fonds qui vous sont déjà attribués. La vente d'une créance de prêt transfère la propriété d'une participation à un prêt en cours à un autre investisseur avant l'échéance.
Retirer des intérêts accumulés ne met pas fin à la participation au prêt et ne libère pas le principal restant dû.
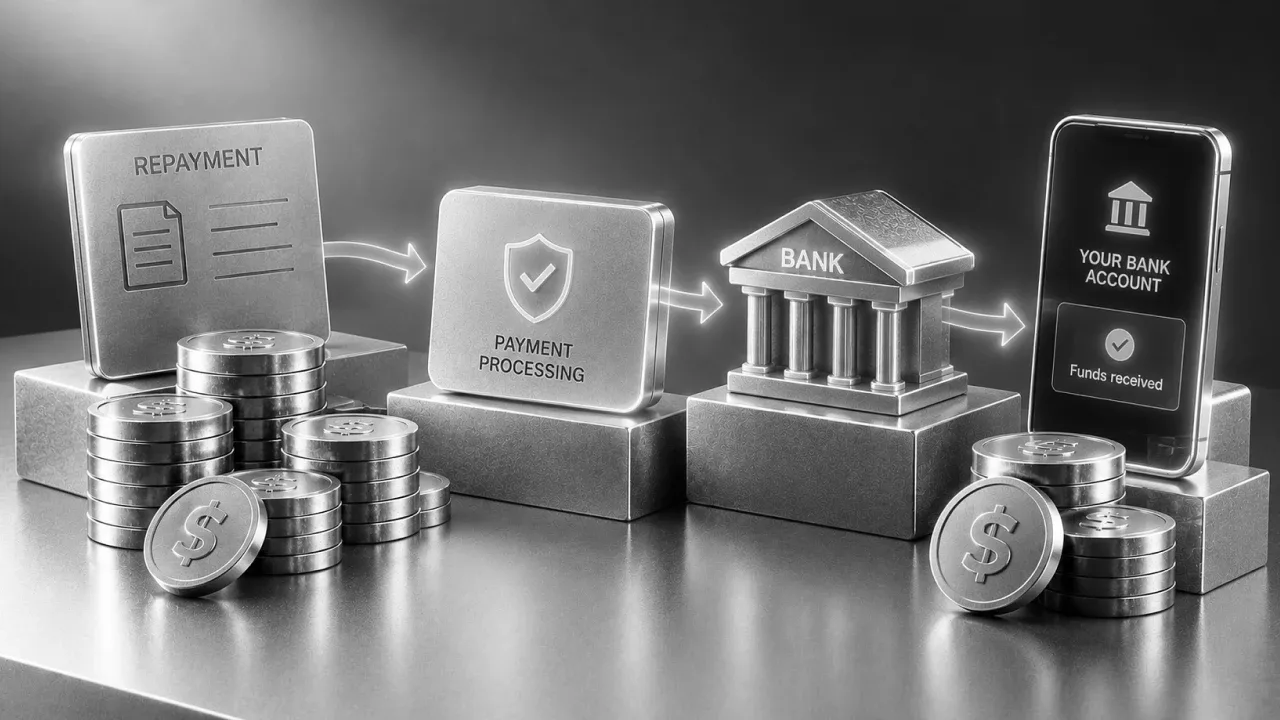
Quelles étapes mènent ce solde de la plateforme au compte bancaire ?
Pour comprendre comment retirer de l'argent d'une plateforme de prêt P2P vers un compte bancaire, suivez les trois parties du parcours. La plateforme documente le retrait vers votre portefeuille externe ; l'acheminement ultérieur relève de votre choix.
| Étape | Ce qui se passe | Ce qu'il faut vérifier |
|---|---|---|
| Plateforme | Un versement en USD accumulé est retiré vers votre portefeuille externe sur Base. | Le montant disponible et la transaction de retrait. |
| Service de paiement tiers | Vous organisez l'acheminement ultérieur via un service que vous sélectionnez. | Le parcours pris en charge, ses exigences et ses frais. |
| Conversion de devises et banque | Les fonds sont convertis dans votre monnaie nationale et virés sur votre compte bancaire. | Les conditions de change et les éventuels frais bancaires. |
Le guide d'approvisionnement et de conversion de la plateforme couvre l'entrée des fonds ; consultez les instructions du service que vous avez choisi pour l'acheminement vers votre banque.
La procédure documentée de la plateforme consiste à ouvrir le projet concerné ou la section des fonds disponibles, à initier une réclamation et à confirmer la transaction dans votre portefeuille. Une réclamation signifie ici percevoir un paiement accumulé ; cela se distingue de la vente de votre créance d'investisseur.
Ensuite, suivez les instructions du service de paiement que vous avez choisi. Les étapes de conversion d'un versement en USD vers la monnaie locale dépendent de ce service. Il n'existe pas de séquence universelle unique entre un portefeuille externe et un compte bancaire en euros, car cette partie du parcours relève du service que vous choisissez, et non de 8lends.
Avant de transférer les fonds plus loin, vérifiez si le service prend en charge le parcours dont vous avez besoin. Examinez conjointement ses conditions de conversion et ses conditions de virement bancaire. Un retrait abouti sur la plateforme ne confirme pas que votre banque a reçu les fonds.
Qu'est-ce qui détermine la durée totale du parcours ?
Le processus de retrait sur une plateforme de crowdlending et le virement bancaire ultérieur comportent des points de contrôle différents. D'abord, le paiement accumulé est transféré vers votre portefeuille externe. Puis le service choisi prend en charge l'acheminement, suivi du traitement bancaire.
La procédure de la plateforme est documentée, mais 8lends ne publie pas de nombre de jours fixe pour un retrait ni de calendrier de bout en bout jusqu'à l'arrivée sur un compte bancaire. Le traitement externe dépend du service utilisé et de la banque réceptrice.
Pourquoi la plateforme ne peut-elle pas garantir un nombre de jours fixe pour l'arrivée du virement ?
Parce qu'elle n'exploite pas l'intégralité du parcours de paiement. Elle ne peut pas fixer les délais de traitement d'un autre service ni décider du moment où une banque crédite un virement entrant.
Pour vérifier l'avancement, identifiez quelle étape est achevée. Le registre public des transactions du réseau Base permet de vérifier la transaction côté plateforme sans inscription. Il ne permet pas d'établir que le virement bancaire ultérieur a été réglé. Pour cette étape, consultez les informations de transfert du service de paiement et le relevé de votre compte bancaire.
Une fois qu'un versement quitte le solde de la plateforme, sa rapidité, son taux de change et tous frais supplémentaires dépendent du service de paiement tiers et de la banque choisis par l'investisseur - la plateforme ne fixe ni ne garantit aucun de ces éléments.
Quels coûts apparaissent en dehors de la plateforme, et qui les facture ?
Acheminer un versement d'une plateforme P2P vers un virement bancaire peut entraîner des coûts à plusieurs étapes. Des coûts distincts peuvent découler de la transaction réseau, de la conversion de devises et du transfert ultérieur.
La plateforme facture-t-elle des frais pour le retrait des fonds ?
Non. Les frais investisseur sur la plateforme sont de 0%, y compris les frais de retrait de la plateforme. Cela ne rend pas gratuit l'ensemble du parcours jusqu'à votre compte bancaire.
Des frais de transaction du réseau Base sont payés en ETH. Il s'agit d'un coût de réseau, et non de frais de retrait facturés par 8lends, et il varie selon les conditions du réseau.
En dehors de la plateforme, les coûts de conversion et de transfert dépendent du service utilisé et de la banque concernée. Vérifiez le taux de change proposé, les éventuels frais de service distincts et les frais bancaires applicables. 8lends ne tarifie pas ces étapes.
Pour un compte en euros, comparez le versement en USD au montant final en euros en utilisant les conditions de conversion réelles. Toute différence doit également être appréciée au regard des frais externes, plutôt qu'être automatiquement considérée comme une retenue de la plateforme.
Où s'arrête la responsabilité de la plateforme et où commence celle du service tiers ?
La plateforme est responsable du crédit correct du versement dans le cadre de son propre processus de règlement. Ses responsabilités ne s'étendent pas à la fixation du taux de change, aux frais des services externes ou à la date de crédit bancaire.
Vous choisissez le service externe et la banque réceptrice, et vous organisez les étapes ultérieures selon leurs conditions. Une question sur le montant crédité sur 8lends relève du support de la plateforme ; une question sur un transfert ultérieur relève du service ou de la banque qui le traite.
La plateforme 8lends est exploitée par CLEARCHAIN CORP, enregistrée en British Columbia, au Canada, et enregistrée auprès de FINTRAC en tant qu'entreprise de services monétaires. Maclear AG (Suisse), membre de PolyReg SRO, agit en qualité d'agent des sûretés indépendant - elle n'exploite pas la plateforme, n'en est pas la société mère et ne détient pas les fonds des investisseurs.
Investir comporte des risques, y compris la perte possible du capital. Les rendements ne sont pas garantis.
Questions fréquentes
Il arrive d'abord sur votre solde investisseur au sein de la plateforme, en USD. Il s'agit du montant qui vous est attribué par le processus de règlement de la plateforme, et non d'un dépôt sur votre compte bancaire. Pour le recevoir sur ce compte, vous devez le retirer vers un portefeuille externe et organiser l'acheminement ultérieur via le service de paiement que vous avez choisi.
Non, les frais investisseur sur la plateforme sont de 0%, frais de retrait compris. Une transaction sur le réseau Base implique néanmoins des frais de réseau payés en ETH. D'autres coûts peuvent survenir lorsque le service que vous avez choisi convertit les fonds et organise le virement bancaire. Ces frais externes sont fixés par le service et la banque, et non par 8lends.
Cela dépend du service utilisé et de la banque réceptrice. La plateforme ne fixe ni ne garantit un nombre de jours fixe pour l'ensemble du parcours. Vérifiez d'abord la transaction côté plateforme, puis utilisez le statut de transfert du service externe et le relevé de votre compte bancaire pour établir où en est le paiement.
La conversion de devises et les frais externes peuvent modifier le montant final que vous recevez. Votre versement sur la plateforme est exprimé en USD, alors que votre banque peut créditer des euros ou une autre monnaie nationale. Comparez le taux de change réel et les frais de service ou bancaires applicables avant de déterminer si l'écart résulte de la conversion, des frais ou d'un problème de paiement.
Non, ce sont deux opérations distinctes. Le retrait fait sortir de la plateforme des fonds déjà crédités. La vente d'une créance de prêt transfère une participation en cours à un autre investisseur avant l'échéance du prêt. Un versement d'intérêts accumulés peut être retiré pendant que le principal reste investi ; retirer ce paiement ne vend ni ne clôt en soi la participation au prêt.
À lire ensuite
Des questions ?
Toutes les questionsLa plateforme a été auditée par CertiK et Cyberscope, et toutes les transactions sont publiques sur Base. Deux sociétés aux responsabilités claires sont derrière : CLEARCHAIN CORP (exploitation de la plateforme, enregistrée comme MSB auprès de FINTRAC au Canada) et Maclear AG (due diligence et garanties). La plateforme est bien régulée, transparente et responsable
Avec BuyBack, le partenaire rachète le prêt et rend 100 % du principal dès 60 jours de retard. Sans BuyBack, Maclear AG lance la vente de la garantie et le produit est réparti proportionnellement entre les investisseurs. Aucun défaut depuis le lancement
La plateforme est opérée par CLEARCHAIN CORP, enregistrée au Canada comme Money Services Business (MSB) et soumise aux obligations de conformité AML/CFT auprès de FINTRAC. Les règlements se font en USD. La plateforme n'est pas un CASP, les exigences DAC8 ne s'appliquent donc pas
Les PME des régions en développement n'ont pas un accès facile au financement bancaire et acceptent des taux plus élevés que les entreprises de l'UE ou des États-Unis
Vous pouvez vendre votre position à un autre investisseur sur le Marché Secondaire avant l'échéance. En Fastlending, pas de durée fixe : principal et intérêts se retirent à tout moment
L'investissement minimum est de 100 USD
Risque d'impayé de l'entreprise, de variation de la valeur de la garantie, de liquidité limitée s'il n'y a pas d'acheteur sur le Marché Secondaire, et risque technique lié au contrat intelligent
Les investissements de 100 à 500 USD sont possibles sans KYC. Au-delà de 500 USD, vérification complète requise : pièce d'identité et justificatif de domicile