
Préstamos cripto: cómo obtener rendimiento con USDC
13 de noviembre de 20265 min de lectura
Fastlending deposita USDC en un fondo prestado con garantía en Bitcoin. De dónde sale el rendimiento variable, cómo la liquidación protege el fondo, cuándo puedes retirar y en qué se diferencia de P2B.
Los préstamos cripto consisten en prestar criptomonedas a prestatarios y recibir intereses a cambio. Los inversores aportan fondos, los prestatarios solicitan préstamos y la plataforma pone en contacto a ambas partes. Las plataformas de préstamo pueden ser empresas centralizadas o protocolos descentralizados que utilizan contratos inteligentes.
En 8lends, este producto se llama Fastlending. Los usuarios depositan USDC (USD Coin), una moneda estable vinculada al dólar estadounidense, en un fondo de préstamo. Los prestatarios usan criptomonedas como garantía de sus préstamos.
¿Por qué pedir un préstamo con garantía en Bitcoin?
Un préstamo permite obtener dinero sin vender tus Bitcoin (BTC). Aportas Bitcoin como garantía, recibes un préstamo y pagas intereses sobre el importe prestado. Cuando devuelves el préstamo, puedes recuperar tus Bitcoin.
Sin embargo, el precio de Bitcoin puede cambiar con rapidez. Si su valor cae demasiado, la plataforma puede vender tus Bitcoin para cubrir la deuda. Esto se denomina liquidación. Por tanto, pedir prestado con garantía en Bitcoin conlleva costes adicionales y el riesgo de perder la garantía si su precio baja.
¿De dónde procede el rendimiento?
Los inversores obtienen intereses de los préstamos que solicitan los prestatarios. En 8lends, el depósito mínimo es de 1 USDC, y los contratos inteligentes gestionan todas las transacciones en la red Base.
La interfaz muestra el «Supply APY» (rendimiento porcentual anual). Indica el rendimiento anual estimado, incluido el interés compuesto. Ten en cuenta que esta tasa puede variar con el tiempo. Refleja las condiciones actuales del fondo, por lo que no es posible saber de antemano cuál será tu rendimiento real.
El rango de rendimiento estimado es del 3–12% anual. La tasa real depende de cuántos prestatarios necesiten préstamos y de qué parte de los fondos del fondo utilicen. La tasa que ves al depositar no garantiza el mismo rendimiento durante todo el tiempo que tu dinero permanezca en el fondo.
Cómo funciona la garantía
La interfaz del mercado BTC/USDC muestra un LLTV (Liquidation Loan-to-Value) del 80%. Esto significa que la plataforma puede liquidar un préstamo cuando la deuda alcanza el 80% del valor de la garantía.
La liquidación ayuda a proteger a los inversores si un prestatario no puede devolver su préstamo. Si el precio de Bitcoin cae demasiado, la plataforma puede vender la garantía y usar lo obtenido para cubrir la deuda.
Un ejemplo: un prestatario solicita un préstamo de 6,000 USDC y aporta Bitcoin por valor de 10,000 USDC como garantía. Su deuda equivale al 60% del valor de la garantía. Si el precio de Bitcoin baja y la garantía cae a 7,500 USDC, la deuda alcanza el 80% del valor de la garantía. Ese es el nivel de liquidación.
La deuda también crece a medida que se acumulan los intereses. Esto significa que el préstamo puede llegar a la zona de liquidación aunque el precio de Bitcoin no baje hasta los 7,500 USDC. Y si el precio de Bitcoin cae demasiado rápido, la venta de la garantía podría no generar suficiente dinero para cubrir toda la deuda.
¿Cuándo se pueden retirar los USDC?
No hay un plazo de inversión fijo. Puedes retirar tu depósito inicial y los intereses obtenidos siempre que el fondo disponga de suficientes fondos disponibles.
Si los prestatarios han tomado la mayor parte de los USDC del fondo, es posible que no puedas retirar el importe completo de inmediato. Tendrás que esperar a que los prestatarios devuelvan sus préstamos o a que otros usuarios aporten más fondos.
Así pues, aunque puedes solicitar una retirada en cualquier momento, la rapidez con la que recuperes tu dinero depende de cuántos USDC haya disponibles en el fondo.
¿Qué riesgos hay que tener en cuenta?
Hay varios riesgos que conviene considerar. El valor de la garantía puede bajar y es posible que no haya suficientes fondos disponibles en el fondo cuando quieras retirar.
También existen riesgos técnicos. Los errores o problemas de seguridad en los contratos inteligentes, así como los errores en los datos utilizados para seguir los precios, pueden provocar pérdidas.
USDC también tiene su propio riesgo. Aunque está diseñado para mantener un valor de $1, su precio de mercado en los exchanges de criptomonedas y otras plataformas puede ser en ocasiones ligeramente superior o inferior.
¿En qué se diferencia del P2B en 8lends?
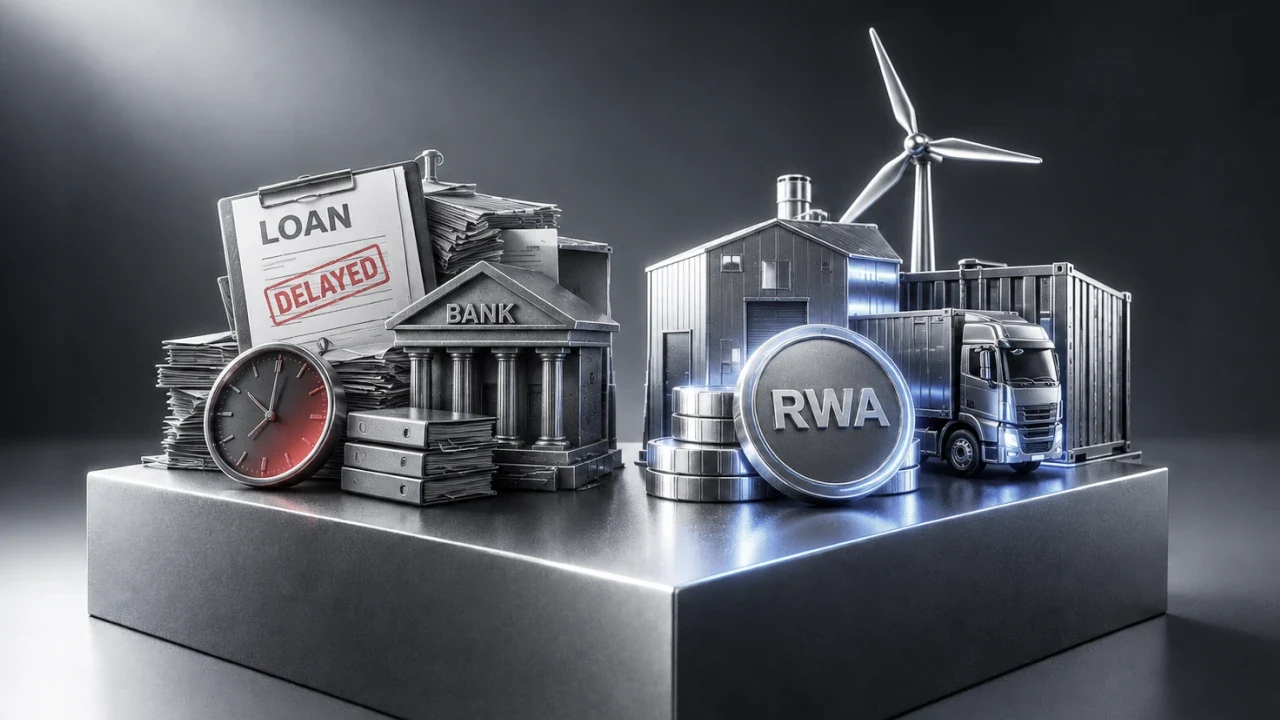
Con los préstamos P2B (Peer-to-Business), eliges una empresa concreta en la que invertir. Cada proyecto tiene un tipo de interés y un plazo de préstamo establecidos. La empresa paga intereses cada mes y devuelve el importe inicial según las condiciones del proyecto.
Los préstamos cripto en 8lends (Fastlending) funcionan de otra manera. Depositas USDC en un fondo de préstamo, los prestatarios aportan criptomonedas como garantía y tu rendimiento puede variar con el tiempo. Además, puedes retirar tus fondos cuando el fondo dispone de suficientes USDC. Para saber cómo funcionan en general los protocolos de préstamo descentralizados, consulta la guía para obtener ingresos pasivos con USDC.
Los aspectos principales que comparar son de dónde proceden tus rendimientos, qué protege tus fondos y cuándo puedes retirar tu dinero.
Los préstamos cripto añaden otra opción en 8lends junto a la inversión P2B. Puedes depositar USDC sin inmovilizarlos durante un plazo fijo. La interfaz del producto muestra la tasa actual, los datos de la garantía y cuántos USDC hay disponibles en el fondo.
La plataforma 8lends está gestionada por CLEARCHAIN CORP, registrada en la Columbia Británica (Canadá) e inscrita en FINTRAC como empresa de servicios monetarios. Maclear AG (Suiza), miembro de PolyReg SRO, actúa como agente de garantías independiente para los préstamos P2B; no gestiona la plataforma, no es su sociedad matriz, no custodia fondos de los inversores y no está autorizada directamente por FINMA.
Los préstamos cripto conllevan riesgos, incluida la posible pérdida del capital. El Supply APY es variable y no está garantizado, las retiradas dependen de la liquidez disponible en el fondo y la liquidación de la garantía puede no cubrir toda la deuda si los precios caen con rapidez.
Preguntas frecuentes
No. Depositas USDC en el fondo de 8lends. Son los prestatarios quienes aportan criptomonedas como garantía de sus préstamos.
Consulta la utilización y la liquidez disponible del fondo. La utilización indica qué parte de los fondos han tomado los prestatarios. La liquidez disponible indica cuántos USDC pueden retirarse en ese momento.
Con el staking, obtienes recompensas por ayudar a mantener la seguridad de una cadena de bloques Proof of Stake. Con los préstamos cripto, obtienes intereses de los préstamos que solicitan los prestatarios.
Sigue leyendo
¿Tienes alguna pregunta?
Todas las preguntasLa plataforma ha sido auditada por CertiK y Cyberscope, y todas las transacciones son públicas en Base. Detrás hay dos compañías con responsabilidades claras: CLEARCHAIN CORP (operación de la plataforma, registrada como MSB ante FINTRAC en Canadá) y Maclear AG (due diligence y garantías). La plataforma está bien regulada, es transparente y responde de su actividad
Si el proyecto tiene BuyBack, el socio compra el préstamo y devuelve el 100% del principal cuando el retraso supera los 60 días. Sin BuyBack, Maclear AG inicia la venta de la garantía y lo obtenido se reparte proporcionalmente entre los inversores. Desde el lanzamiento no ha habido impagos
La plataforma la opera CLEARCHAIN CORP, registrada en Canadá como Money Services Business (MSB) y sujeta a requisitos obligatorios de cumplimiento AML/CFT ante FINTRAC. Las liquidaciones se hacen en USD. La plataforma no es un CASP, por lo que no aplican los requisitos de DAC8
Las pymes de regiones en desarrollo no tienen fácil acceso a financiación bancaria y están dispuestas a pagar tasas más altas que las empresas de la UE o EE. UU
Puedes vender tu posición a otro inversor en el Mercado Secundario antes del fin del plazo. En Fastlending no hay plazo fijo: el principal y los intereses se retiran en cualquier momento
La inversión mínima es de 100 USD
Riesgo de impago del negocio, de variación del valor de la garantía, de liquidez limitada si no hay comprador en el Mercado Secundario y riesgo técnico del contrato inteligente
Las inversiones de 100 a 500 USD no requieren KYC. Para importes superiores a 500 USD se exige verificación completa: documento de identidad y prueba de domicilio