
2025年8月14日5 分钟阅读
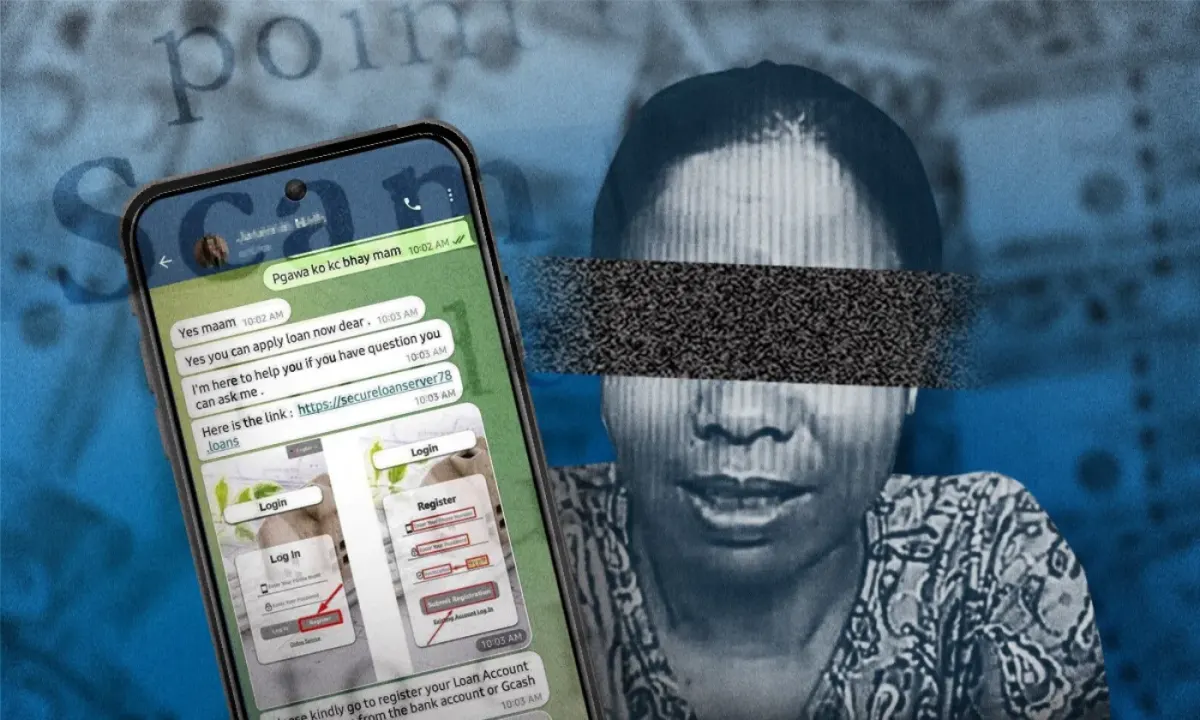
点对点借贷已经在金融行业树立了自己的声誉,为借款人提供了信贷来源,也为出借人带来了收益。然而,随着创新以惊人的速度推进,风险也在同步增长。不幸的是,牛顿第三运动定律同样适用于P2P借贷——每一个作用都会带来大小相等、方向相反的反作用。骗子们与数字化革命齐头并进,精心设计出利用人们渴望快速获利心理的欺诈方案。在这篇文章中,我们将层层剖析P2P借贷骗局的构造,并结合深刻洞察与严谨分析,教你如何保护自己。随后,我们还将看看那些具有前瞻思维的P2P平台所提供的创新与优势,其中之一便是8lends。
拆解骗局:P2P借贷骗局的解剖
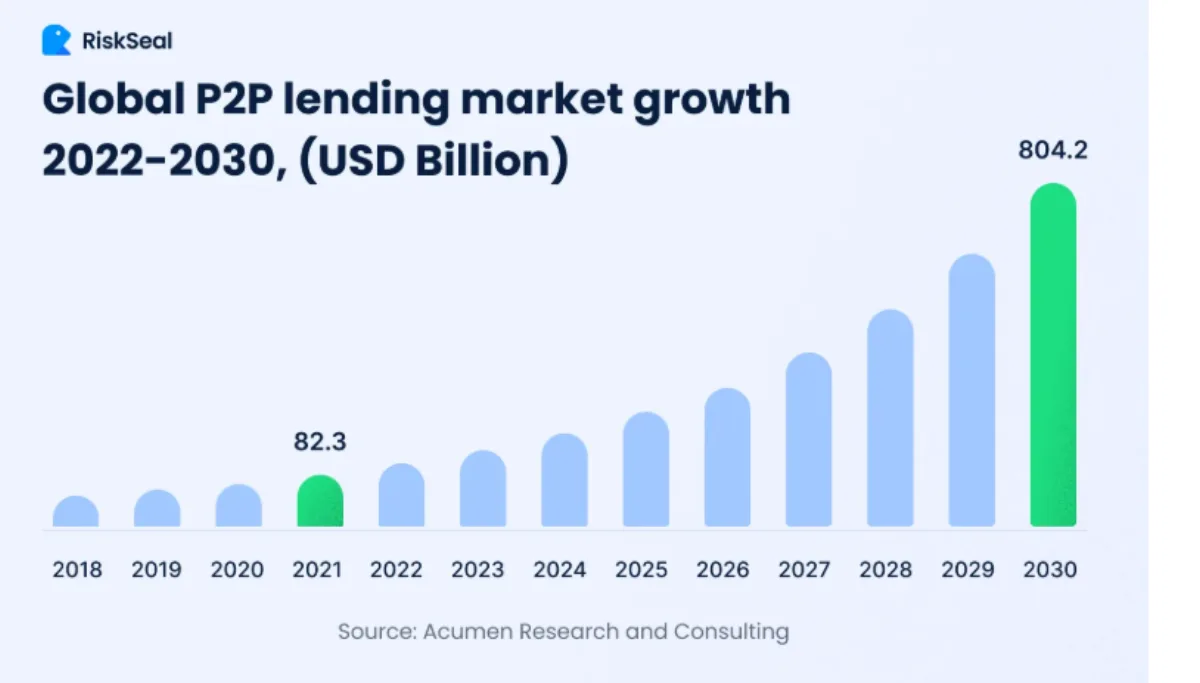
到2030年,全球P2P众筹借贷市场规模将达到令人瞠目的8042亿美元。
一个P2P借贷骗局本质上是一个冒名顶替者:它是一个精心打造、看似无懈可击的数字平台,专为把你引入陷阱而设计。让我们来剖析P2P借贷骗局中最突出的组成部分。
诱饵:诱人的报价
P2P借贷骗局常常以异常高的回报率或极具吸引力的贷款描述作为诱饵,承诺即时放款和无风险回报,以此吸引潜在受害者。
然而,真实的金融市场通常不会在没有隐含风险的情况下,提供令人垂涎的回报。如果一项报价看起来好得不像真的,就应该立刻引发额外的警惕。如果你怀疑某个平台并不像它宣称的那样合法可靠,务必保持高度谨慎、高度警觉并加以审视。
伪装:被仿冒的平台与资质
假冒的P2P借贷平台通常制作得非常专业、设计精美,其中包含虚假的社会认同、监管资质和证书。这类精心设计的网站会使用虚假的安全标识和流畅的界面,来模仿正规金融服务机构。
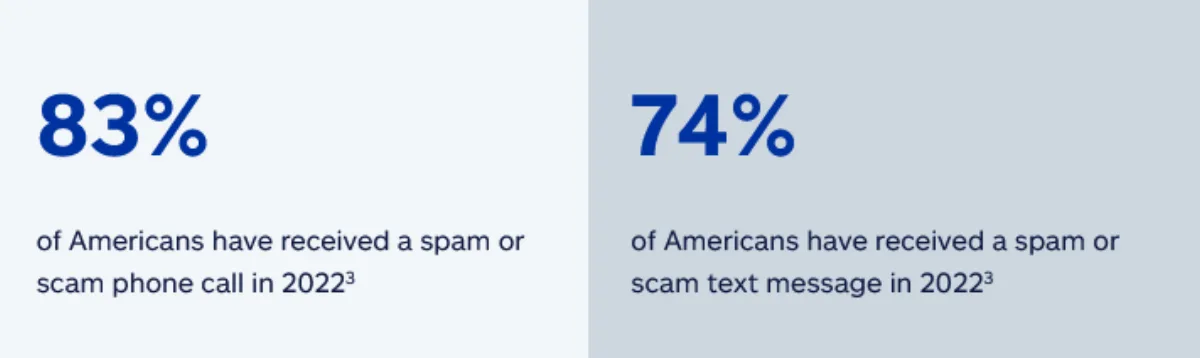
保持健康的怀疑态度,并向监管机构进行核实,是揭穿这类伪装的秘诀。务必向监管和认证机构确认某个P2P出借方的资质是否真实存在,而非凭空捏造。
请记住,网络上并非所有信息都是真实的,因此不能仅凭表面信息就轻易相信,尤其是在涉及资金的时候。
社会工程学手段
骗子还会运用施压策略,利用限时机会或营造紧迫感来威胁你立即采取行动。这已经跨入了心理操控的领域,利用了我们在面对看似正在减少的机会时,天生愿意信任并采取行动的倾向。
行为金融学的研究和学术著作一致表明,这种紧迫感正是欺诈性沟通的一个典型特征。这是最古老的伎俩之一,适用于各行各业的骗局。如果有人在催促你赶紧行动,他们十有八九是想骗你。
致命的一步:资金与数据的滥用
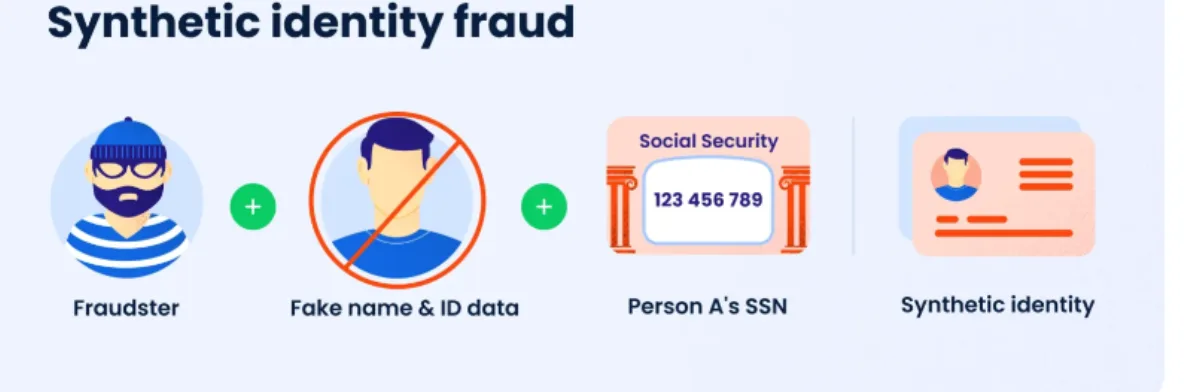
随着骗局的推进,骗子最终会设法诱使你汇款,或分享敏感的个人信息。一旦你汇出资金或泄露了隐私信息,该网站可能就此消失,只留给你一堆空口承诺,以及潜在的身份盗用后果。
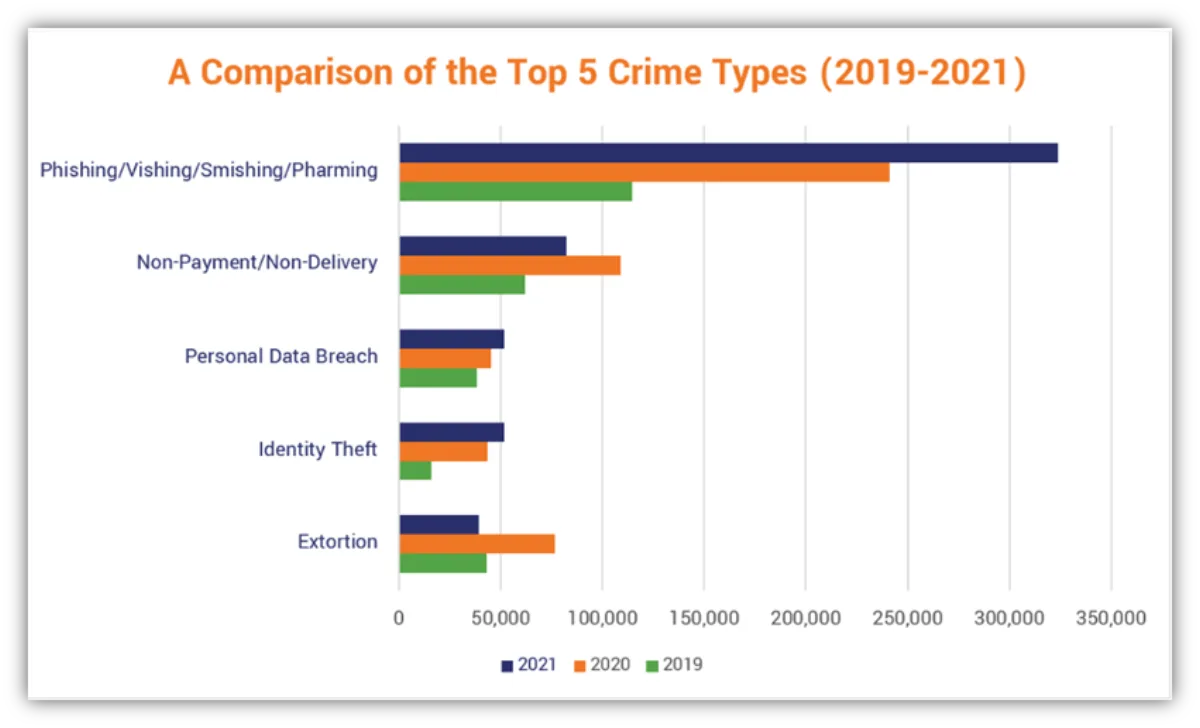
无论平台看起来多么可信,在网上分享敏感信息之前,务必先做背景调查。请记住,近期的统计数据显示,大多数网络骗子可能永远都不会被抓获。
深入剖析骗局的各个阶段:诱饵、建立关系与实施收割
除了那些明显的危险信号之外,P2P借贷骗局通常会分三个阶段展开:诱饵、建立关系与实施收割。
第一阶段:诱饵
在诱饵阶段,骗子会精心炮制一条既有吸引力又带有紧迫感的信息。
他们会采用极具说服力的语气,配合通常承诺高回报和即时批准的营销话术。这种吸引力的设计,借鉴了行为金融学研究——这些研究表明,轻松获利的承诺足以压倒我们原本理智的直觉。
学术研究显示,如果一个假平台运用了精美的视觉设计、社会背书和情感操控手段,即便是经验丰富的P2P投资者也可能因此落入这些骗局。
第二阶段:建立关系
在建立关系阶段,骗子已经精通建立信任的技巧。他们可以通过安装客服聊天机器人,甚至雇人假扮客服人员来模拟一个真实平台的种种迹象。
他们会利用邮件、社交媒体消息,甚至定制化的电话沟通,来营造一层可信的外表。一些金融杂志的权威人士指出,在这个阶段,他们会将各种沟通方式与让潜在投资者感到困惑和心生畏惧的专业术语结合起来。
骗子会巧妙地把精心挑选的数据与纯粹的谎言以“客户见证”的形式结合起来,从而彻底瓦解目标人物最初的怀疑心理,让其感觉自己已经融入了一个欣欣向荣的金融群体。
第三阶段:实施收割
收割阶段是整个骗局中彻底露出丑陋面目的最后阶段。在受害者已经完全上钩之后——通常是在被“限时优惠”所威胁的情况下——骗子接下来会要求通过无法追踪的方式进行直接付款。
此时,骗子已经不再关心维持合法性的表象,而是想方设法尽快把资金转移到无法追回的地方。骗子还会使用由众多中间人或加密货币构成的复杂网络来完成转账,使得资金一旦离开受害者的账户,便真正意义上再也无法追回。
加固你的防线:如何避免落入P2P借贷骗局
除了遵循诸如核实资质、对密码和敏感数据严格保密、抵御强势推销手段等常规智慧之外,不妨再尝试以下这些进阶技巧:
- 同行情报:留意投资者论坛,用户会在那里分享经历,并互相提醒新出现的骗局。这些社群通常是最先发现新手法、并提供实时预警和最佳实践的地方。
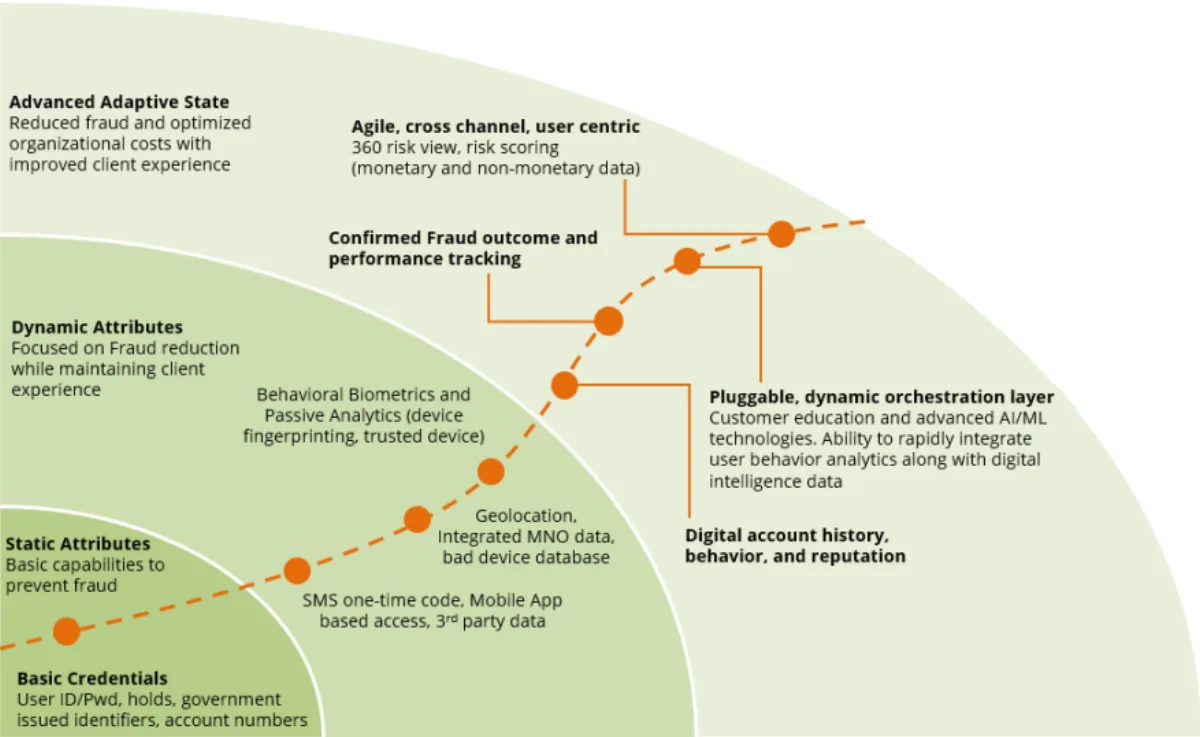
- 先进的数字化机制:采用能对异常交易请求和交易行为发出提醒的金融软件。你也可以尝试使用能比对行为模式与财务异常的骗局侦测算法。
- 持续学习:订阅来自知名金融监督机构和监管部门的通知与提醒。诸如《金融犯罪期刊》之类的期刊以及其他学术刊物,都会对新出现的骗局提供详尽分析。这样一来,你就不再只是骗局发生后被动应对,而是能够提前一步。
通过理解这些阶段,并为自己配备社会支持和先进的数字工具,你就能构建起一道抵御操控手段的坚固屏障。关键在于保持好奇心、具备良好的认知,并时刻保持警惕。
即便技术和沟通媒介不断演变,关于怀疑与核实的基本准则始终不变。凭借审慎与理性的克制相结合,你就能安全地把握P2P借贷的潜力,而不至于沦为其阴暗面的猎物。
对行业前景的思考
这场虚拟金融革命蕴含着巨大的潜力,但伴随这种进步而来的,也有其固有的风险。虽然P2P借贷的潜力令人心动,但那些企图借此谋取不法利益之人手法不断翻新,提醒着我们必须保持警惕、勤于质疑、消息灵通。你的财务生活,应当把审慎的思考与批判性思维结合起来,既要规避欺诈,也要把握真正合法的机会。
任何一项P2P借贷决策,都不仅仅关乎预期收益,更关乎守护你的财富。要信任,但也要核实,永远不要让对高回报的憧憬冲昏头脑、仓促行事。将学术见解、先进的数字化能力与集体智慧结合起来,能引导你安全而自信地穿越P2P借贷这片错综复杂的领域。
在P2P众筹借贷交易中,8lends是在评估交易对手方、并将所有细节公开以实现完全透明方面最为审慎的平台之一。交易双方都能获得所需的充分时间,而无需提供无关信息。智能合约自动执行协议,让贷款完全由透明、可读的区块链所掌控。无论你是出借人还是贷款申请人,都能对正在发生的一切进行全程监督。
延伸阅读
- 识别虚假加密货币代币:如何发现骗局并保护你的资金
接着读



有任何疑问吗?
全部问题平台已通过 CertiK 和 Cyberscope 审计,所有交易在 Base 区块链上公开可查。平台背后是两家职责清晰的公司:CLEARCHAIN CORP 负责平台运营,并在加拿大以 Money Services Business 身份在 FINTRAC 注册;Maclear AG 负责尽调与抵押物监管。平台受到良好监管,公开透明且责任清晰
若项目带有 BuyBack,逾期满 60 天后合作方将买断贷款并返还 100% 本金。若无 BuyBack,Maclear AG 将启动抵押物出售,所得按比例分配给投资者。平台上线以来从未发生违约
平台由 CLEARCHAIN CORP 运营,其在加拿大注册为 Money Services Business(MSB),并须在 FINTRAC 下履行强制性 AML/CFT 合规要求。结算以 USD 进行。平台并非 CASP,因此 DAC8 要求不适用
发展中地区的中小企业难以获得银行融资,愿意支付比欧盟或美国企业更高的利率
到期前可在二级市场将头寸卖给其他投资者。Fastlending 没有固定期限:本金和收益随时可提取
最低投资额为 100 USD
企业不还款的风险、抵押物价值波动的风险、二级市场无买家时的流动性受限风险,以及智能合约相关的技术风险
100 至 500 USD 的投资无需 KYC。超过 500 USD 需完成完整认证:身份证件和地址证明