
2025年10月21日5 分钟阅读
每位投资者最终都希望以最小的风险获得强劲的回报。这种渴望在P2P借贷中可能表现得尤为强烈。各平台承诺极具吸引力的利率以及便捷的多元化贷款组合。但每一项投资决策背后,都潜藏着人类心理的作用。情绪和思维捷径往往比事实和数据更能左右P2P投资者。这些看不见的影响因素可能扭曲判断,甚至让经验丰富的投资者也误入歧途。今天,我们将剖析P2P借贷中的关键心理陷阱。你也将了解到,理解自己的内心或许才是你最明智的一项投资。
情绪如何影响贷款选择
人们很容易以为自己在挑选投资贷款时依靠的是逻辑,但在大多数情况下,情绪才是悄然主导决策的因素。借款人的故事,甚至一张照片,都可能营造出一种基于同情的信任感,让你忽视真实的风险。同样,你也可能对某个听起来很负责任的人产生亲近感,尽管他们的信用评分显示的情况并非如此。
我们举个例子。贷款A提供16%的回报率,但违约风险高达30%;贷款B提供8%的回报率,违约概率仅为2%。你会选择哪一个?
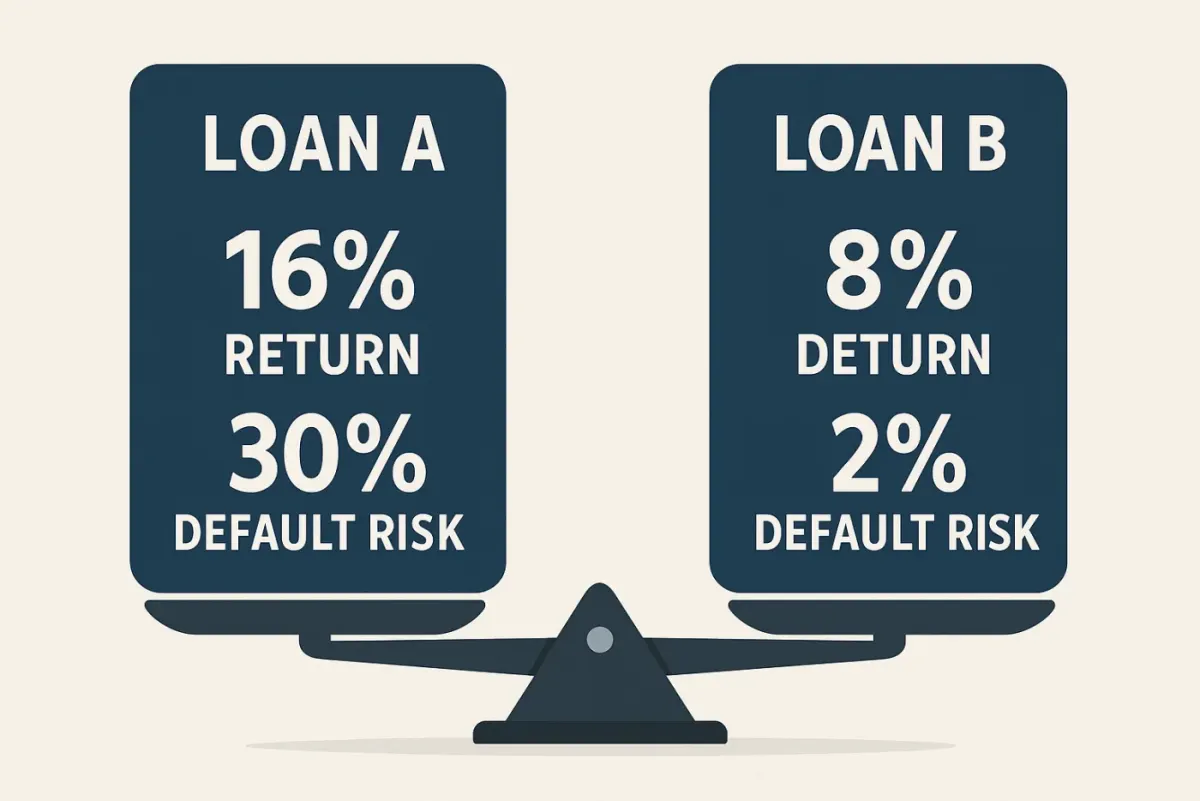
许多投资者会因为回报率高而选择前者,却忽略了其风险要大得多这一事实——贪婪蒙蔽了数字。假设你过去曾在类似贷款上有过不愉快的经历,你可能会因此回避贷款C良好的还款记录,因为它让你想起了那次损失。恐惧让你忽视了这个选项,尽管它的还款率高达90%。
数以百计的人正在为贷款D提供资金,这一事实让你觉得它一定是个不错的选择,尽管该借款人的财务状况其实并不理想——这就是情绪的作用。
P2P投资的情绪过山车
P2P(点对点)借贷投资应超越单纯的数字,去应对人类情绪的起伏跌宕。高回报的承诺令人兴奋,但资金损失的焦虑同样如影随形。这些情绪波动是意料之中的。
成功的P2P借贷投资者能够识别这些内在力量的作用。以下几种关键情绪会左右你的投资行为:
贪婪
当你在P2P借贷平台上看到两位数的回报率时,高回报的诱惑可能会悄然袭来。你会想要追逐更高的收益,而可能忽视警示信号。
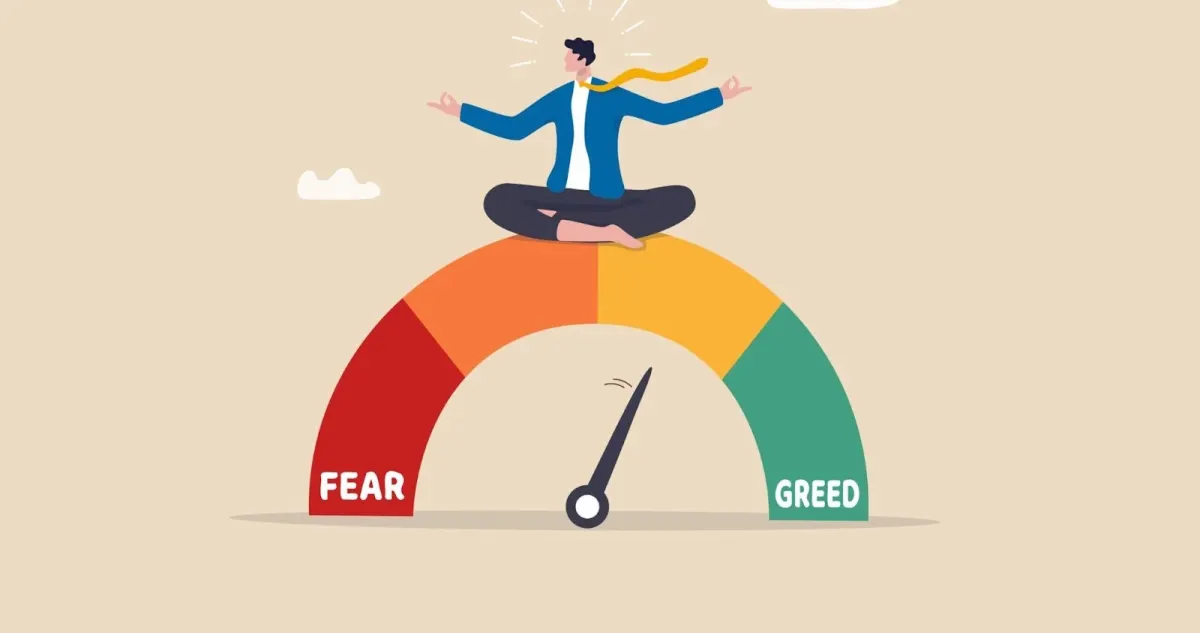
举例来说,15%的回报承诺可能会让你对高违约风险视而不见。一笔年化收益15%、损失率却达12%的贷款,实际净收益仅为3%。你必须能够识别出何时野心已演变为盲目乐观。
恐惧
经济下行或关于某平台的负面消息都可能引发恐惧。即便只是2%的下跌,也可能引发恐慌性抛售。你可能会以980美元的价格从1,000美元的投资中退出,这意味着你锁定了损失,并可能错失恢复至1,080美元的机会。
恐惧曾导致投资者提前撤资,从而错失复苏机会。有些人最终干脆彻底回避投资。
确认偏误
一旦你对某个P2P平台或策略形成了某种看法,这种偏见就会开始起作用。你会开始寻找支持自己观点的证据,而忽视任何与之相悖的信息。
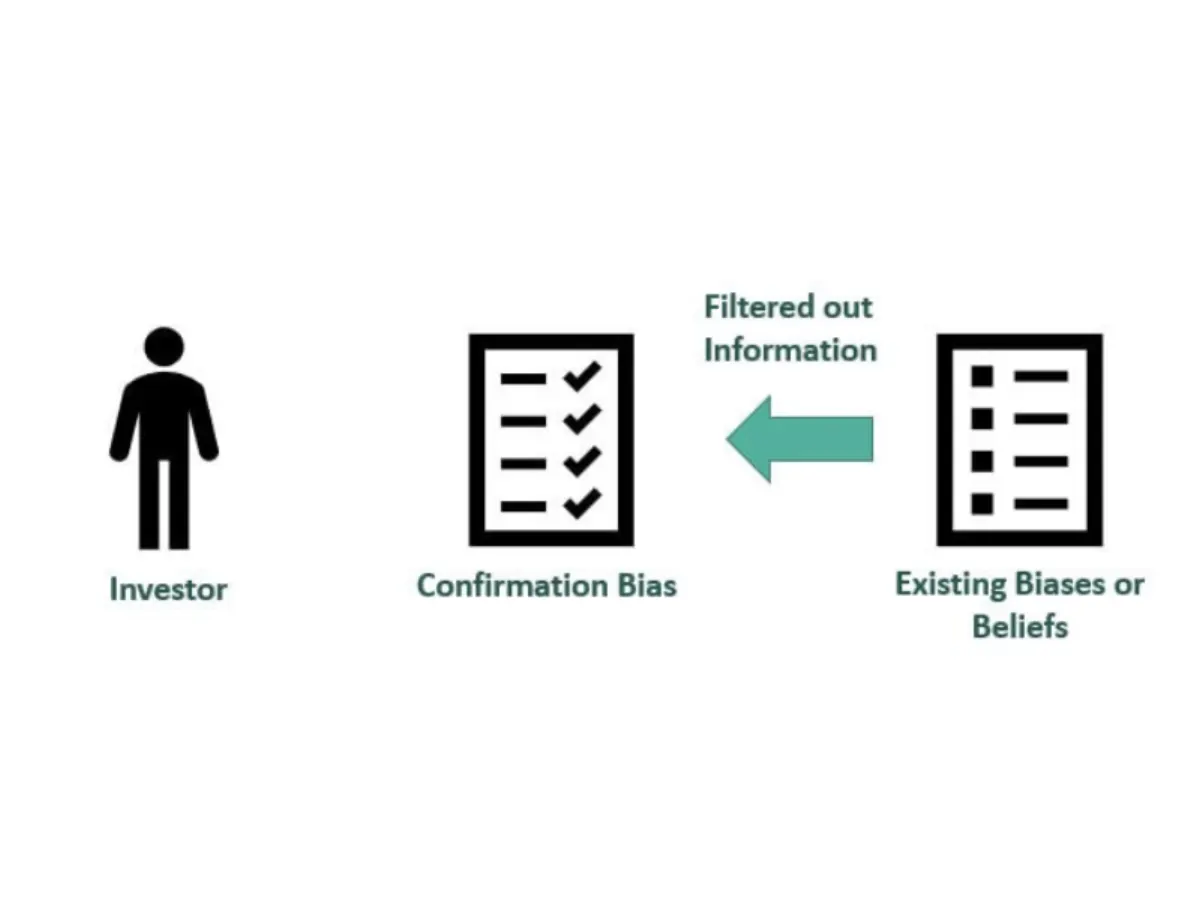
如果你认为高收益贷款总是值得投资,就很容易忽视借款人风险的迹象。保持客观,挑战自己的假设,才能做出基于数据的投资决策。
损失厌恶
在P2P借贷中,损失带来的痛苦感往往超过同等收益带来的愉悦感。这种现象源于一种强大的偏见,它让你对损失的恐惧超过对收益的重视。
损失厌恶可能导致投资者对小幅挫折反应过度。有些人在经历负面体验后会变得过度谨慎,最终导致投资不足,并采用不当的多样化策略。
过度自信
许多投资者相信,凭借直觉或过去的几次成功经验,自己就能识别出不良贷款,或只挑中赢家。但认为自己能够胜过平台的想法,会导致高风险的投机行为。
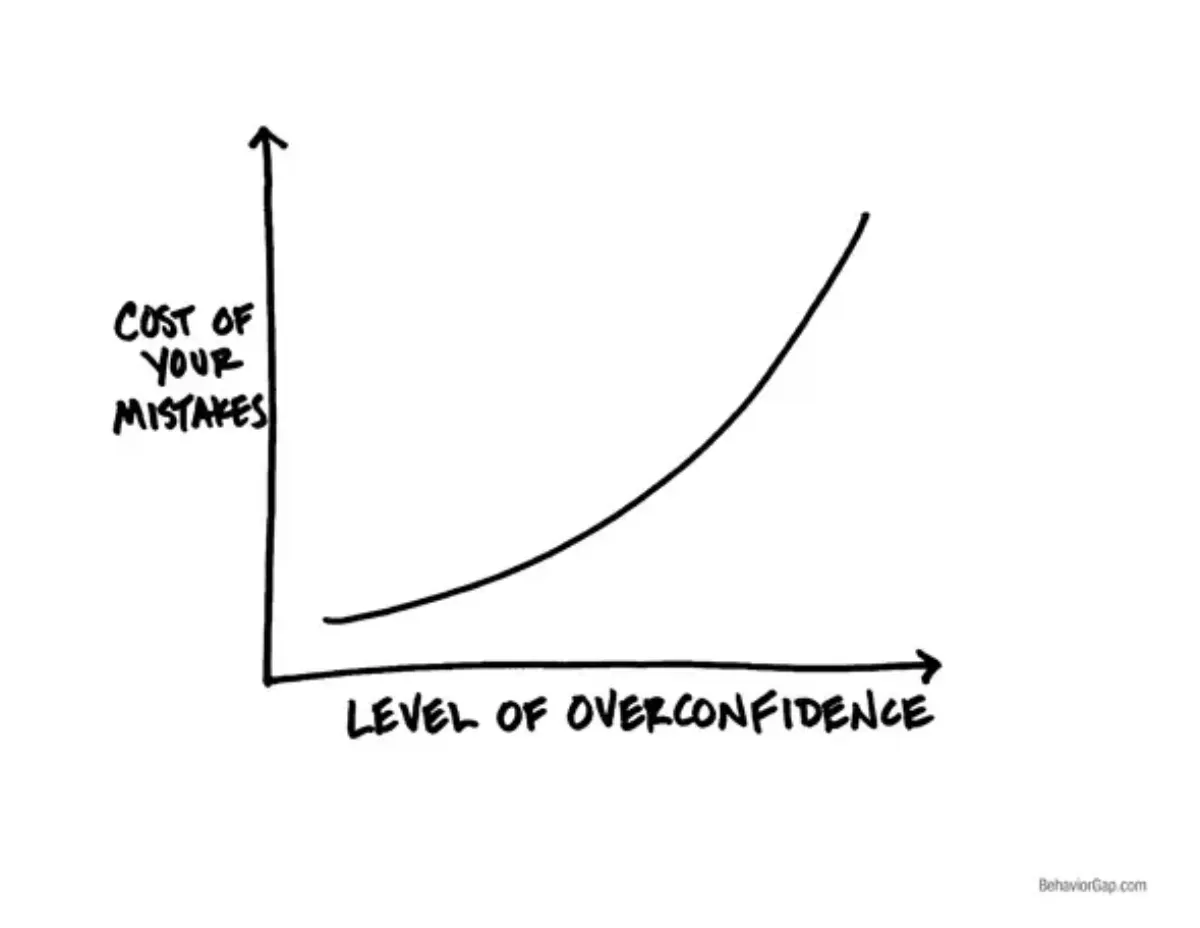
举例来说,选择五笔高收益贷款却有两笔出现损失,意味着违约率高达40%。请避免陷入这种危险的“掌控幻觉”。
近因偏误
这种偏见可能让你相信,近期表现良好的某种贷款类型或平台会持续如此。短期思维已导致投资者追逐过往的赢家,但P2P市场本质上是波动的,上个月有效的方法未必现在依然管用。
你不应过度依赖近期表现,因为这可能导致入场时机不佳。相反,应放眼更长的时间周期来评估趋势。
这就是为什么像8lends这样的智能平台致力于引导投资者超越情绪。8lends运用先进的信用模型和实时表现分析,让你无需靠猜测——或凭直觉行事。无论你担心的是从众心理还是近因陷阱,8lends都能帮助你依靠事实而非情绪做出更精明的决策。
从众心理
上一节中的贷款D正是从众心理的典型案例。数千名投资者为一笔8%收益的贷款提供资金这一事实,可能会让你信服,尽管该投资项目的违约率高达10%。这笔投资很可能只带来2%的回报。
此外,盲目跟风可能导致贷款被高估以及平台泡沫的出现。你还将面临未经核实风险的敞口。
锚定效应
你最初看到的数字很可能会在脑海中挥之不去,并影响你未来的所有决策。以一个预期回报率为15%的投资项目为例,即便情况发生变化,你的预期仍会被牢牢锚定在那个初始数字上。
这种偏见可能让你忽视已更新的风险状况,你也可能因此拒绝调整自己的策略。
P2P借贷中的风险认知与实际风险
你所认为的高风险P2P借贷机会,并不总是真正意义上高风险的机会。这一认知差距已让许多P2P投资者付出了代价。
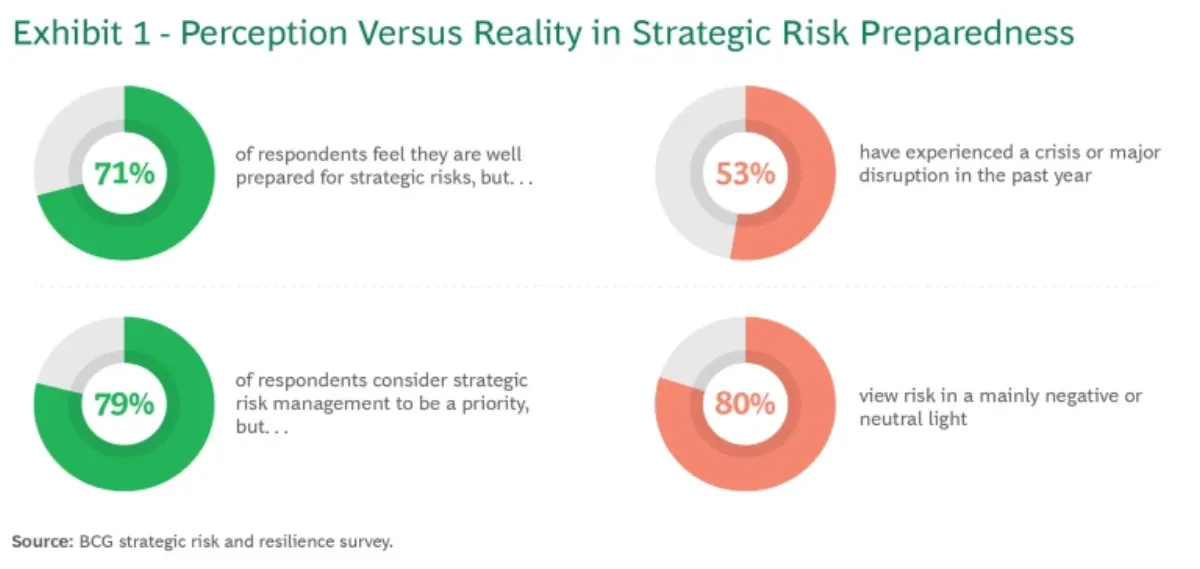
战略风险应对准备中的认知与现实差距。数据来源:BCG战略风险与韧性调查
任何投资者都可能将提供15%回报率的贷款视为难得的良机,但你面对的可能是一位信用记录不佳的借款人。与此同时,一笔6%的贷款看起来平淡无奇,但它却可能提供稳定可靠的还款。问题在于,我们的情绪往往比事实更加“响亮”。
我们的大脑天生就会对恐惧和兴奋等情绪做出反应。一次逾期付款可能让你对整整一类贷款望而却步;几次快速的胜利则可能让你变得过度自信。而人们也很容易忘记,当身边所有人似乎都在获利时,看似稳赚不赔的机会实际上可能是一场高风险的赌博。
理解真实风险的投资者更不容易陷入这些幻觉。因此,不要再靠猜测,而应开始关注数据。你越是依赖真实的证据,建立长期收益的机会就越大。
建立理性的P2P投资方法
要在P2P借贷中取得成功,仅有对良好回报的渴望是远远不够的。这项投资需要冷静、理性的方法。情绪化的决策往往导致糟糕的结果。精明的投资者懂得信任数据、遵循计划,即便在市场出现波动时也能保持稳定。
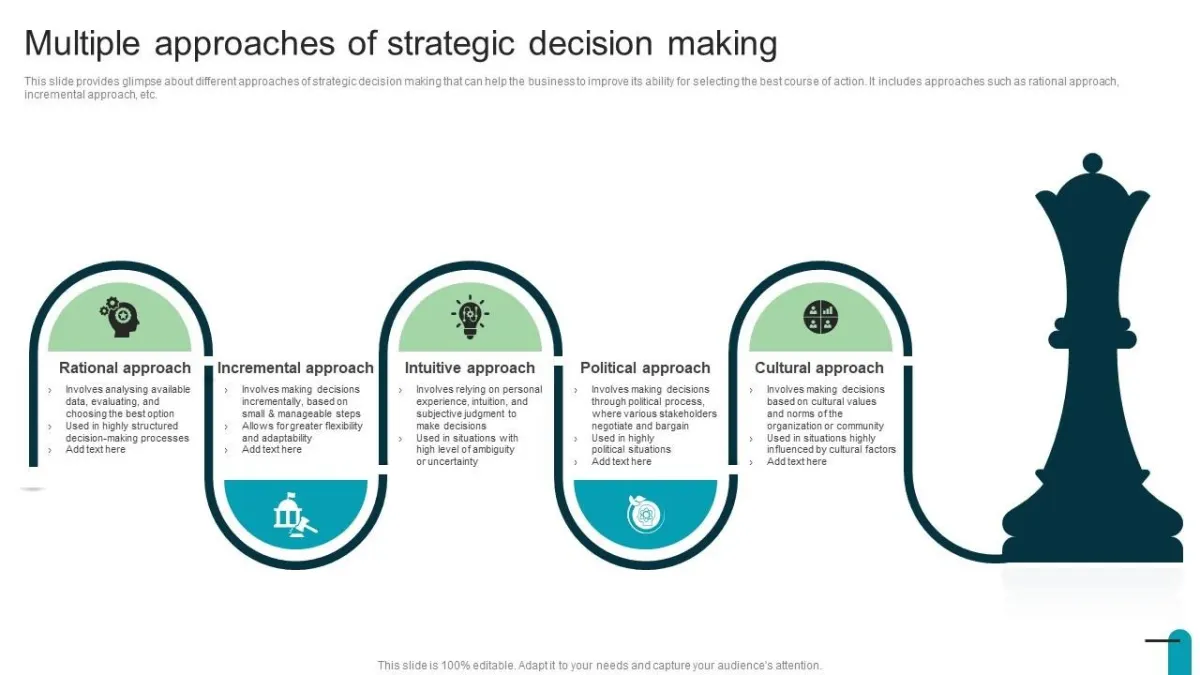
战略决策方法
你需要一个指导性的框架,所以首先要设定清晰的目标。你是为了获得稳定的月度收入,还是为了长期增值而投资?明确的目标将帮助你构建与之匹配的策略。利用筛选工具锁定符合你风险承受水平的贷款,并通过多样化来降低任何单一违约事件的影响。
精明的投资者会避免过于频繁地查看账户,因为频繁查看往往会引发情绪化反应,尤其是在市场下行期间更是如此。相反,应设定固定的复盘周期来调整或再平衡你的投资组合。持续追踪自己的决策和结果至关重要,你需要发现自己的情绪化习惯。你从自身行为中学到的越多,未来的决策就会越好。
理性的心态并不会忽视情绪,而是懂得何时暂停、反思,并让事实来主导方向。这正是你保持掌控、稳步扩大P2P投资的方式。
如何避开认知陷阱
在实时的P2P借贷决策中,要避免情绪化偏见颇具挑战性。即便是那些已经意识到这些偏见的人,依然面临困难,因为这些思维捷径往往在人们毫无察觉的情况下影响着他们的选择。
以下这些经过验证的技巧,能帮助你保持清醒头脑,以应对常见的认知陷阱:
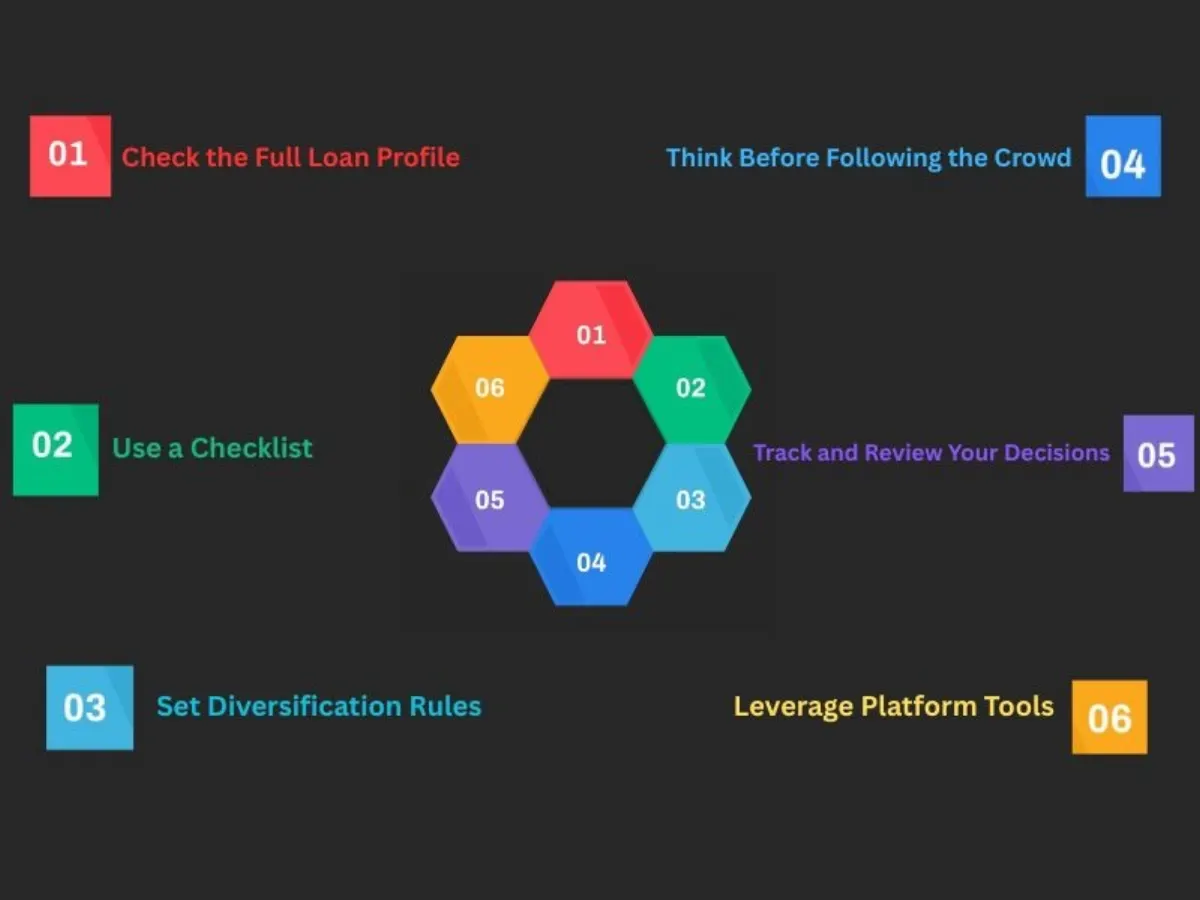
审查完整的贷款概况
利率只是整个方程式的一部分。进一步深入了解借款人的信用评分和就业状况。当你掌握了全面的信息后,才能做出更好的决策。
投资前使用检查清单
一份一致的检查清单会促使你公平地评估每一笔贷款,其中应包括贷款条款、风险评级和回报率等指标,同时也要核查借款人的背景,以此为你的决策提供依据。
设定多样化规则
多年来我们一直被告诫,不要把所有鸡蛋放在一个篮子里。精明的P2P借贷投资者绝不会把过多资金投入单一贷款类型,相反,他们会为每笔贷款设定严格的限额,并严格遵守这些限额。
从众之前先思考
当一笔贷款很快就被募集完成时,不妨停下来想一想:你是被贷款细节所说服,还是仅仅被这种“热闹”的活动所打动?给自己留出独立思考的空间。
追踪并复盘你的决策
简单记录下你选择每一笔贷款的原因,你将随着时间的推移发现自己思维中的规律。
在投资组合管理中平衡情绪与逻辑
一个管理良好的P2P借贷投资组合远不止关注数字那么简单。你必须懂得何时忽略内心的冲动、倾听理性的声音。情绪可能会促使你做出高风险或仓促的决策,而逻辑则有助于你保持正轨。然而,你也不能完全忽视情绪,否则可能会经历倦怠。
关键在于平衡。用逻辑来构建你的策略,但也要留意自己的情绪状态。如果感到焦虑,先暂停一下再做改动;如果过于兴奋,则要用事实再三核查你的决定。坚持按计划进行复盘,以减少条件反射式的反应。同时,记录下你的决策及其结果,以便从自身行为中学习。随着时间推移,你将打造出一个既智能又情绪平衡的投资组合。
想要一个能帮助你清晰而非混乱地进行投资的平台吗?8lends是一家瑞士P2P借贷平台,将强劲的回报与透明、注重行为洞察的工具相结合,助你实现更明智的投资。
接着读



有任何疑问吗?
全部问题平台已通过 CertiK 和 Cyberscope 审计,所有交易在 Base 区块链上公开可查。平台背后是两家职责清晰的公司:CLEARCHAIN CORP 负责平台运营,并在加拿大以 Money Services Business 身份在 FINTRAC 注册;Maclear AG 负责尽调与抵押物监管。平台受到良好监管,公开透明且责任清晰
若项目带有 BuyBack,逾期满 60 天后合作方将买断贷款并返还 100% 本金。若无 BuyBack,Maclear AG 将启动抵押物出售,所得按比例分配给投资者。平台上线以来从未发生违约
平台由 CLEARCHAIN CORP 运营,其在加拿大注册为 Money Services Business(MSB),并须在 FINTRAC 下履行强制性 AML/CFT 合规要求。结算以 USD 进行。平台并非 CASP,因此 DAC8 要求不适用
发展中地区的中小企业难以获得银行融资,愿意支付比欧盟或美国企业更高的利率
到期前可在二级市场将头寸卖给其他投资者。Fastlending 没有固定期限:本金和收益随时可提取
最低投资额为 100 USD
企业不还款的风险、抵押物价值波动的风险、二级市场无买家时的流动性受限风险,以及智能合约相关的技术风险
100 至 500 USD 的投资无需 KYC。超过 500 USD 需完成完整认证:身份证件和地址证明