
Borçlu Listesi Nasıl Değerlendirilir: Kırmızı Bayraklar ve Yeşil Işıklar
2 Ekim 20255 dk okuma
Bir borçlunun projesine, bir eve ya da bir işletme kredisine yatırım yapmayı mı düşünüyorsunuz? İstatistikler ve getiriler ilk bakışta cazip görünebilir. Ancak bir ilanın makul görünmesi, iyi bir yatırım olduğu anlamına gelmez. Bir borçlu ilanını değerlendirmek için satır aralarını okumanız gerekir. Kurallara uyar ve zaman ayırırsanız, uyarı işaretlerini ve iyi fırsatları görmeyi öğrenebilirsiniz. İşte bir borçlu ilanını nasıl analiz edeceğiniz.
Borçlu Listeleri Neden Tüm Dikkatinizi Hak Ediyor
Borçlu listelerine bakarak bir kişinin mali durumunu pratik olarak anlayabilirsiniz. Bu onların arzularını ve güvenilirliğini yansıtır; böylece eşler arası borç verme, özel finansman veya kitle fonlaması platformlarındaki riski değerlendirmenize yardımcı olur.
Borçlunun istediklerini geri ödeyip ödeyemeyeceğini sormak çok önemlidir. Liste açıkça ifade etmiyorsa, daha yakından bakmanın zamanı geldi. Tek bir hata size paraya mal olabilir, ancak özenli bir inceleme karlı ve güvenilir bir ortaklık doğurabilir.
Kredinin 5 C'si
“5 Kredi Cs”, profesyonel borç verenlerin genellikle bir borçlunun güvenilir olup olmadığını belirlemek için kullandıkları bir dizi kriterdir.
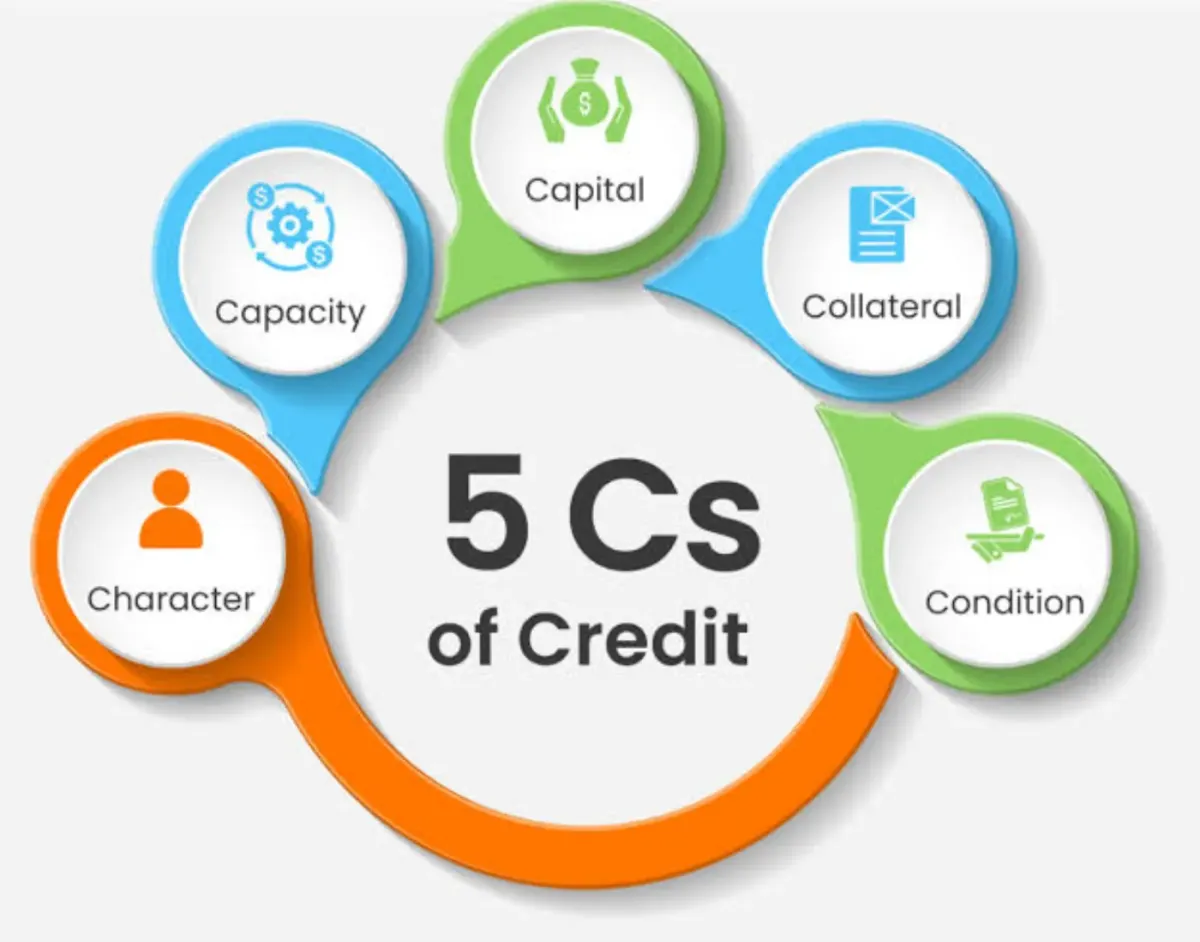
- Karakter: “Borçlu borçlarını geri ödeyebilir mi?” Onlarla her zaman şahsen tanışamazsınız, ancak kredi geçmişlerine, ödeme geçmişlerine ve iş geçmişlerine bakabilirsiniz. Geç ödeme geçmişi, yasal sorunları veya kötü yorumları varsa, paranızla birisine güvenmemelisiniz. Bu arada, temiz bir kaydı olan bir kişi güvenilir görünüyor.
- Kapasite: “Krediyi geri ödeyebilirler mi?” Bilinçli bir karar vermek için gelirlerini, borçlarını ve nakit akışını bilmeniz gerekir. Birinin parası yetersizse, iyi niyetli olsalar bile sorun yaşayabilirler.
- Sermaye: “Borçlunun zaten ne var?” Bu tasarruf, gayrimenkuldeki öz sermaye veya diğer varlık türleri olabilir. Bir projeye yatırım yapmak için borç para alan insanlar genellikle daha kararlı ve zorluklarla yüzleşmeye hazırdır.
- Teminat: Bu, bir mülk veya ekipman parçası gibi krediyi destekleyen varlıktır. Bir şeyler ters giderse, teminat yardımcı olabilir. Teminat daha güçlü ve doğrulanması daha kolaysa yatırım genellikle daha güvenlidir.
- Son olarak, Düşünsene: kredinin şartları ve ekonominin veya pazarın durumu. Mükemmel bir borçlu bile zayıf bir pazarda sorun yaşayabilir. Ayrıca, belirsiz kredi koşulları veya belirsiz hedefler gelecekte daha önemli sorunların işaretleri olabilir.
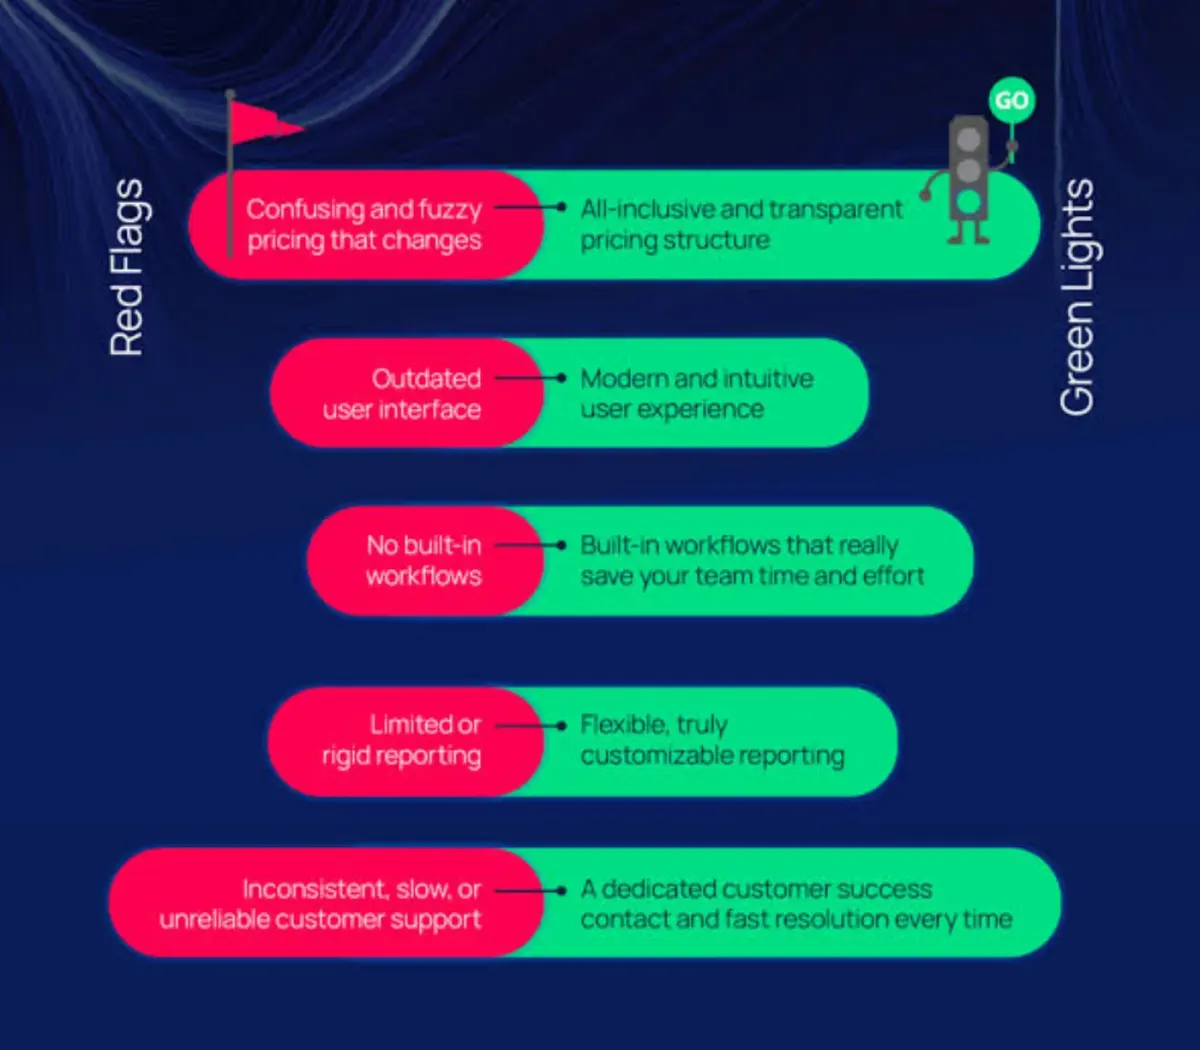
Size Maliyetten Önce Kırmızı Bayrakları Tespit Etmek
Borçlu ilanları bazen her zaman açık olmayan kırmızı sinyallere sahiptir, ancak genellikle kötü anlaşmaları önlemek için yeterlidir. Sorunun birincil belirtisinden biri, düzensiz veya yetersiz finansal kayıtlara sahip olmaktır. Rakamlar toplamıyorsa veya temel belgeler eksikse, borçlu düzensiz olabilir veya bir şeyler saklayabilir.
Bir işletme veya kişi daha az para kazanıyorsa, bu eğilimin neden ve devam edip etmeyeceğini bulmak mantıklıdır. Bir borçlunun bir müşteriye veya gelir kaynağına çok fazla bağlı olması da sorun olabilir. Bu bağlantı koparsa, borçlu oldukları parayı geri ödeyemeyebilirler.
Gerçekçi Olmayan Projeksiyonlar
Bir liste risk olmadan büyük karlar vaat ediyorsa veya görünen bir gelecek gösteriyorsa gerçek olamayacak kadar iyi, içgüdülerine güven. Planları söz konusu olduğunda, güvenilir borçlular karşılaşabilecekleri sorunlar konusunda genellikle dürüsttür.
Şüpheli Etkinlik
Almak ipuçları İnsanların nasıl davrandığından. Bir borçlu bir sözleşmeyi bitirmek için acele ediyor gibi görünüyorsa, soruları net bir şekilde yanıtlamıyorsa veya önemli belgeleri teslim etmek için çok uzun süre beklerse, incelemeden kaçınmaya çalışıyor olabilir. Bir borçlu, borç aldığı alanda hiç çalışmadıysa, ilk kez büyük bir düzelt-çevirme projesi başlatan bir gayrimenkul yatırımcısı gibi, bu da düşünülmesi gereken bir şeydir.
Başka bir uyarı bayrağı seti, yasalarla ilgili sorunları ve işlerin nasıl yürüdüğünü içerir. Bekleyen davalar, süresi dolmuş lisanslar veya garip iş uygulamaları, bir şirketin istikrarsız olduğunu veya gelecekte sorun yaşayacağını gösterebilir. Gayrimenkul listelerine bakarken, belirsiz mülkiyet bilgilerine, imar çatışmalarına veya çözülmemiş yapısal sorunları olan evlere dikkat edin.
Bazı korkunç durumlarda, listeler sahte olabilir. Bazı dolandırıcılık belirtileri, çok yüksek emlak fiyatları, eşleşmeyen evraklar veya kabataslak çalışma geçmişleridir. Borçlu temel bilgileri onaylamazsa veya kimlik sağlamazsa, işlem ne kadar iyi olursa olsun uzaklaşın.
Karşı aksiyon
Gibi platformlar 8ödünç Borçluları titiz, veri odaklı yöntemlerle inceleyerek bu risklerin çoğunu tabanızdan çıkarın. Teminat destekli anlaşmalardan şeffaf belgelere ve borçlu görüşmelerine kadar, 8lends, adli muhasebeci olmaya gerek kalmadan hem kırmızı bayrakları hem de gelecek vaat eden fırsatları tespit etmeyi kolaylaştırır. Yatırımcıların sıfır platform ücreti ile tutarlı, yüksek getirili borç verme seçenekleri sunması için platforma güvenmelerinin bir nedeni budur.
Güçlü Bir Listenin Yeşil Işıklarını Tanımak
Tersine, her liste korkunç bir haber değildir. Bazı borçlular iyi, ancak bunları gözden geçirmek biraz çaba gerektirir. İyi bir borçlu listesi neye benziyor? İlk olarak, sayılar toplanır. Sağlam bir liste, temiz finansal belgelere, sabit gelire ve kredi taksitlerini kolayca geri ödemek için yeterli bir marja sahip olacaktır. İşletmeler tutarlı veya artan bir gelire sahip olmalı ve borçlunun tasarruflara veya diğer para kaynaklarına erişimi olmalıdır.
Borçlunun davranışı da çok önemlidir. Hızlı cevap veriyorlar mı? Soruları yanıtlamaya ve daha fazla bilgi vermeye istekli midir? Güven yaratmak için açık ve profesyonel olmak çok önemlidir. İyi hazırlanmış bir başvuru sahibinin de kredi için makul bir gerekçesi olacaktır. Hedef adil, iyi düşünülmüş olmalı ve bir işi büyütmek, bir ev satın almak veya borcu ödemek olsun, gerçeklere dayanmalıdır. Kredinin genel planlarına nasıl uyduğunu ve nasıl geri ödemeyi beklediklerini görebilmelisiniz.
Ayrıca, çevrelerinin sabit olup olmadığını kontrol edin. Sağlıklı bir pazarda iş yapıyorlar mı? Onlar için çalışan iyi bir ekibi var mı? Varlıkları sigortalı, belgelenmiş ve doğru değerlendirilmiş mi? Tüm bunlar, yatırımınızın yolunda kalmasını daha olası hale getirir.
Uygun Durum Tespiti Nasıl Yapılır
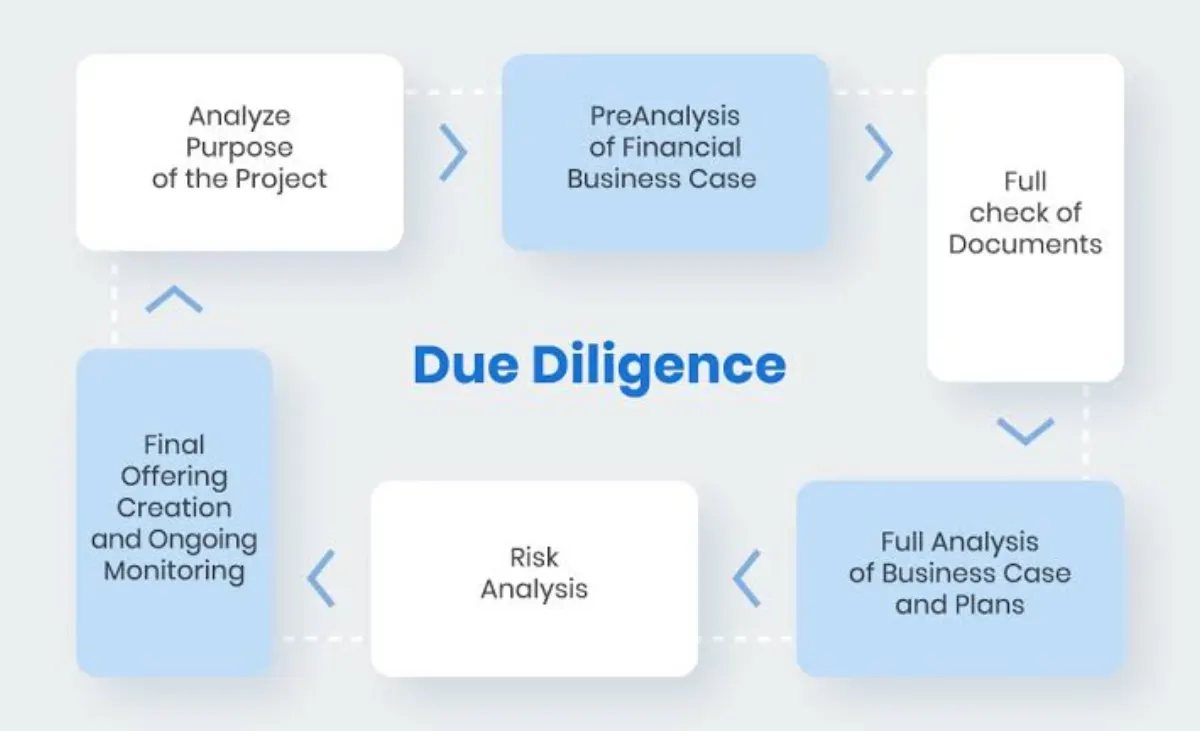
Neyi arayacağınızı ve nelerden kaçınacağınızı bildiğiniz için öğrendiğiniz her şeyi eyleme geçirmenin zamanı geldi. Akıllı yatırımcıları şanslı olanlardan farklı kılan şey, araştırmalarını yapmalarıdır.
Başlamak için, borçlunun mali belgelerini dikkatlice gözden geçirin. Vergi kayıtlarına, gelir raporlarına, banka ekstrelerine ve size verdikleri proje bütçelerine veya tahminlerine bakın. Herhangi bir şey mantıklı gelmiyorsa daha fazla soru sormaktan korkmayın. Kişisel krediler de dahil olmak üzere kredi geçmişlerini de kontrol etmelisiniz. Bir işletmenin kredisini genellikle satıcılar, tedarikçiler veya kredi raporlama hizmetleri aracılığıyla kontrol edebilirsiniz.
Birinin gelirini kontrol etmek de önemlidir. İddialarını destekleyen ücret taslakları, imzalanmış sözleşmeler veya somut kanıtlar arayın. Teminatları varsa, saygın bir üçüncü tarafa bakmasını sağlayın. Sadece borçlunun söylediklerine inanmayın; varlığın mutlak, haklı ve yasal olduğundan emin olun.
Mülk veya projenin incelenmesi de faydalı olabilir. Bir site ziyareti, bir gayrimenkul satın alımı için borç veriyorsanız, size resimlerden veya listelerden çok daha fazlasını söyleyebilir.
Son olarak, borçlunun geçmişini analiz edin. İncelemeleri kontrol edin, referans isteyin, ve devam eden dava veya geçmiş sorunlar için yasal veritabanlarında arama yapın.
Sonuç
Her listenin bazı riskleri vardır. Ancak riskleri doğru araçlar, sorular ve tutumla ele alabilirsiniz. Körü körüne tahmin etmenize gerek yok; durumlardan net, güvenle ve sakince öğrenebilirsiniz.
Çalışkanlığınıza saygı duyan ve ödüllendiren bir borç verme platformu ister misiniz? 8lends, gizli ücretler, şişirilmiş vaatler veya belirsiz evraklar olmadan tam olarak incelenmiş, yüksek getirili işletme kredilerine erişmenizi sağlar.
Sıradaki yazı



Sorunuz mu var?
Tüm sorularPlatform CertiK ve Cyberscope tarafından denetlendi, tüm işlemler Base üzerinde herkese açık. Arkasında sorumlulukları net iki şirket var: CLEARCHAIN CORP (platformun işletilmesi, Kanada'da FINTRAC nezdinde MSB olarak kayıtlı) ve Maclear AG (durum tespiti ve teminatlar). Platform iyi düzenlenmiş, şeffaf ve hesap verebilir
Projede BuyBack varsa, 60+ gün gecikmede ortak krediyi satın alır ve anaparanın %100’ünü iade eder. BuyBack yoksa Maclear AG teminatın satışını başlatır ve gelir yatırımcılara orantılı dağıtılır. Lansmandan beri temerrüt yaşanmadı
Platformu, Kanada'da Money Services Business (MSB) olarak kayıtlı ve FINTRAC nezdinde zorunlu AML/CFT uyum yükümlülüklerine tabi olan CLEARCHAIN CORP işletir. Ödemeler USD ile yapılır. Platform CASP değildir, bu yüzden DAC8 gereklilikleri uygulanmaz
Gelişmekte olan bölgelerdeki KOBİ’ler banka finansmanına kolay erişemez ve AB veya ABD’deki işletmelerden daha yüksek oranlar ödemeye razıdır
Vade dolmadan pozisyonunuzu İkincil Piyasada başka bir yatırımcıya satabilirsiniz. Fastlending’de sabit vade yok: anapara ve getiriler her an çekilebilir
Minimum yatırım 100 USD’dir
İşletmenin ödememe riski, teminat değerinin değişme riski, İkincil Piyasada alıcı yoksa sınırlı likidite riski ve akıllı sözleşmeye bağlı teknik risk
100–500 USD arası yatırımlar KYC’siz yapılabilir. 500 USD üzerinde tam doğrulama gerekir: kimlik belgesi ve adres kanıtı