O Que Acontece Quando um Mutuário Entra em Default? O Processo de Recuperação no P2P Lending
Imagine sua amiga em apuros, precisando de um empréstimo urgente, mas em vez de ir a um banco, ela vem até você pedir o dinheiro e, em troca, promete pagar de volta em uma data determinada com um pouco a mais em cima, uma espécie de juros. Então você anota para cobrar depois. É basicamente uma situação ganha-ganha: o credor consegue usar bem o dinheiro em troca de retornos maiores do que uma conta poupança comum ofereceria; enquanto isso, a solicitante desfruta de uma experiência de empréstimo mais flexível, com juros potencialmente mais brandos.
Reviravolta: seu amigo desaparece sem deixar rastro, sem pagar a dívida.
O empréstimo P2P vem crescendo como um concorrente e tanto do sistema bancário tradicional, conectando diretamente pessoas físicas e jurídicas, geralmente por meio de uma plataforma online. Mas quando quem pegou o crédito emprestado não consegue honrar o pagamento como combinado, isso desencadeia uma série de esforços de recuperação. Aqui, exploramos o que acontece quando alguém entra em inadimplência nesse cenário, o que os credores podem esperar e como a plataforma normalmente conduz a recuperação.
Inadimplência no empréstimo P2P
Inadimplência significa que o tomador P2P deixou de pagar ou não conseguiu quitar o empréstimo por completo. Cada plataforma tem sua própria forma de definir quando um empréstimo entra em inadimplência.
- Pagamento em atraso: 1–30 dias de atraso
- Inadimplência: 30–60 dias de atraso
- Default: os limites variam de plataforma para plataforma — algumas esperam 90 dias ou mais, enquanto na 8lends um empréstimo é considerado em default após 60 dias de pagamentos não realizados, momento em que a recuperação é transferida para o Collateral Agent independente.
Lidando com os primeiros sinais de alerta
Antes que um empréstimo chegue à fase de inadimplência, a maioria das plataformas toma medidas proativas, como:
- Lembretes de pagamento: os tomadores recebem lembretes automáticos e manuais, e-mails, mensagens de texto ou notificações do aplicativo assim que um pagamento é perdido.
- Períodos de carência: muitas plataformas oferecem um período de carência em que o tomador pode pagar sem penalidade.
- Tentativas de renegociação: algumas plataformas podem entrar em contato para discutir reestruturação ou planos de pagamento, especialmente se o tomador tiver um histórico de crédito respeitável.
Durante esse período, o tomador tem a chance de se redimir e propor arranjos alternativos.
Como funciona a recuperação
Quando uma declaração de inadimplência é registrada no aplicativo, ela dispara o protocolo de recuperação, que costuma seguir este caminho.
A. Processo de cobrança
Se o tomador não responde ou não resolve a pendência, o aplicativo inicia medidas internas de recuperação ou repassa o caso para uma agência de cobrança terceirizada, como um sabujo farejando o inadimplente.
Os cobradores são responsáveis por:
- Entrar em contato com a parte.
- Tentar negociar um acordo ou plano de pagamento.
- Enviar relatórios aos birôs de crédito.
Em alguns casos, os tomadores se tornam responsivos nessa fase e começam a pagar, parcial ou integralmente.
B. Ação judicial
Se o processo de cobrança não gera resultados, o aplicativo pode recorrer a medidas judiciais, mais comuns em empréstimos de valor elevado ou tomadores reincidentes. Ações judiciais podem envolver a obtenção de uma decisão para penhorar salários ou bens, além de buscar o pagamento por meio de garantias, caso existam.
Esse processo é demorado e custoso, motivo pelo qual muitas plataformas só recorrem a ele em casos de inadimplência de alto valor.
Não é o retorno que você esperava
Enquanto os esforços de recuperação estão em andamento e há esperança de um bom desfecho, surge a pergunta sobre o que o credor enfrenta e como é afetado por esses casos de inadimplência. Veja o que uma inadimplência P2P significa para os credores.
Fim dos retornos regulares
Os pagamentos mensais do tomador param, isso é óbvio, e os juros esperados deixam de ser pagos junto com eles. Isso afeta o fluxo de caixa e o retorno de investimento projetado.
Atualizações da plataforma
Por mais desagradável que a situação seja, um ponto positivo é que o credor não fica no escuro, sem saber como vai reaver seu dinheiro. As plataformas costumam oferecer um painel ou rastreador de status do empréstimo, mostrando atualizações como:
- Pagamento em atraso
- Em cobrança
- Recuperação parcial
- Baixa contábil (write-off)
Recuperação potencial
A situação não é totalmente sem esperança, pois parte do seu dinheiro ainda pode ser recuperada. Isso, porém, depende de diversas variáveis, principalmente das medidas de recuperação adotadas pela plataforma. Muitos aplicativos relatam taxas de recuperação entre 20% e 80%, dependendo do tipo de empréstimo e do processo de recuperação.
Nem todas as plataformas são iguais quando o assunto é gestão de risco. A 8lends é operada pela Alpha Systems LLC (São Vicente e Granadinas), um provedor de serviços de ativos virtuais supervisionado pela FSA SVG, enquanto as garantias ficam sob custódia de um Collateral Agent independente, a Maclear AG (Basileia, Suíça), supervisionada pela PolyReg SRO. A plataforma combina uma avaliação do tomador com mais de 40 critérios, empréstimos garantidos por colateral real e um processo de recuperação definido que começa após 60 dias de pagamentos não realizados. A 8lends não cobra comissão dos investidores e garante cada empréstimo com colateral do mundo real, mas não segura o capital nem garante retornos: a recuperação depende do valor que a garantia efetivamente realiza.
O fim da linha
Quando todas as medidas falham e o dinheiro não é recuperável, os aplicativos acabam dando baixa no empréstimo como incobrável. Em outras palavras, reconhecem oficialmente que ele não pode mais ser cobrado. Para o credor, isso significa prejuízo. Basicamente, o valor é removido da sua conta e registrado como perda de capital.
Em alguns países, perdas em empréstimos podem ser declaradas como perdas de capital ou dívidas incobráveis no imposto de renda. Os aplicativos costumam emitir demonstrativos fiscais no fim do ano, indicando quais empréstimos foram baixados. Baixas contábeis são o pior desfecho possível e, embora doam, esses riscos fazem parte do jogo desse tipo de investimento.
Guia do credor para gerenciar riscos
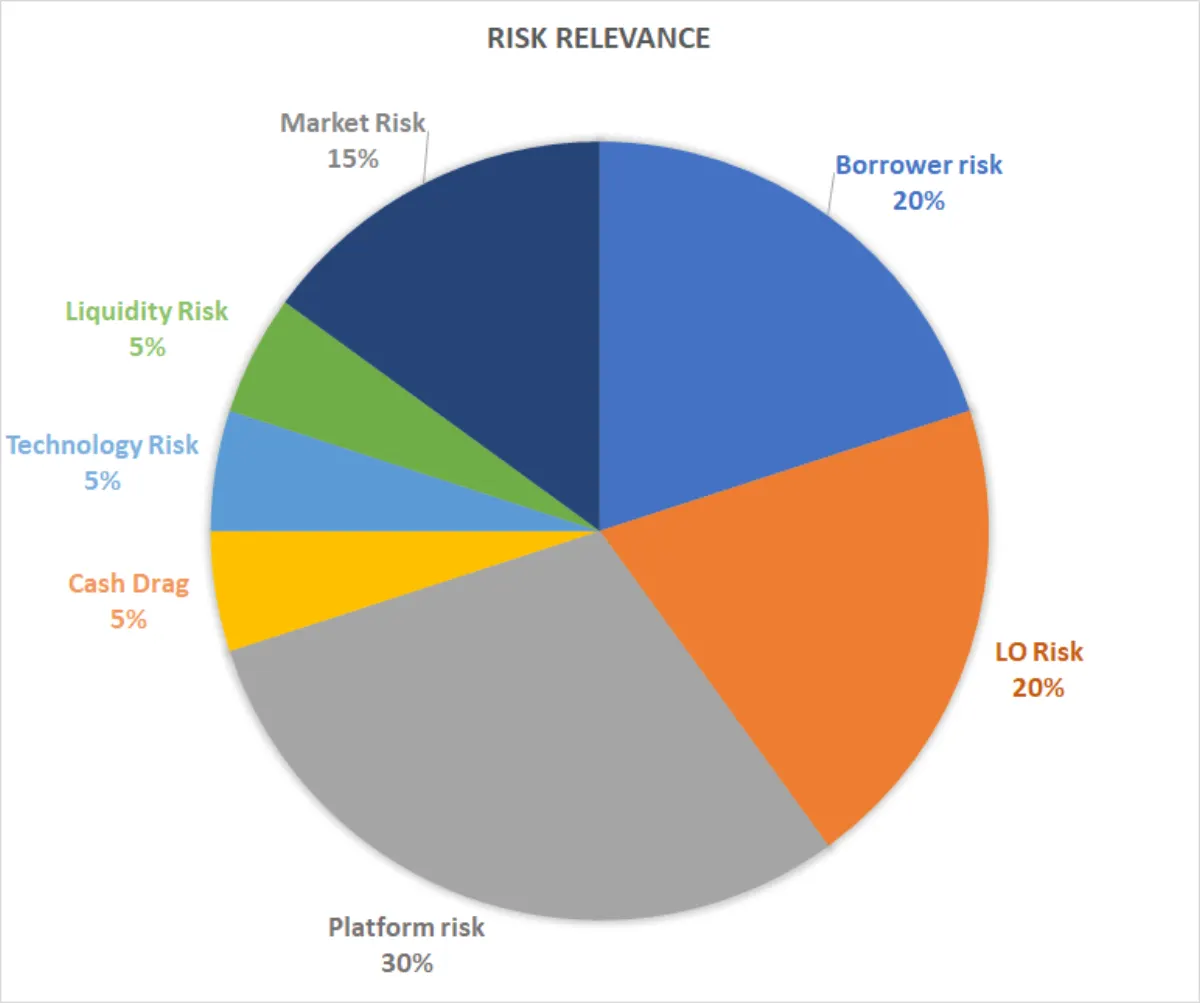
Depois de considerar todas essas circunstâncias, na hora de conceder crédito P2P, aqui estão algumas estratégias comprovadas para mitigar perdas por inadimplência, formas seguras de proteger seu dinheiro.
- Distribua o dinheiro entre diferentes tipos de crédito e de tomador. Em termos clássicos, não coloque todos os ovos na mesma cesta.
- Estude o histórico dos candidatos, suas avaliações e transações anteriores antes de emprestar.
- Opte por aplicativos com políticas de cobrança ativas e relatórios transparentes. Vamos analisar isso um pouco mais adiante.
- Não invista mais do que você pode perder.
- Reinvista os retornos em uma combinação de empréstimos de baixo e médio risco.
Os números não mentem
Considere o histórico das plataformas antes de escolher uma.
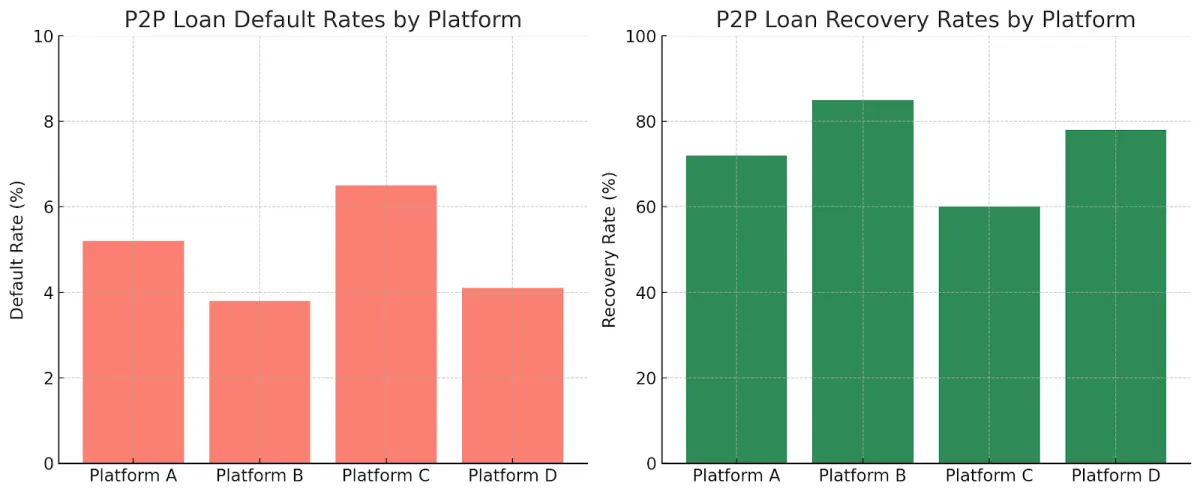
Estimativas publicadas pelo setor indicam que as taxas de inadimplência P2P variam aproximadamente entre 3,8% e 6,5%, dependendo de como funcionam o processo de triagem de tomadores e a estrutura do empréstimo. Por outro lado, as taxas de recuperação podem chegar a 85%, embora algumas operações recuperem apenas 60%, especialmente em casos de empréstimos sem garantia.
A Plataforma B tem uma taxa de inadimplência baixa (3,8%) e uma taxa de recuperação alta (85%), o que sugere uma triagem rigorosa de tomadores e cobrança agressiva. Já a Plataforma C registra casos mais frequentes e cobrança mais fraca, muitas vezes por falta de garantias ou por procedimentos de cobrança pouco rigorosos.
Com essas informações em mãos, os credores podem tomar decisões mais inteligentes.
Como as plataformas minimizam a inadimplência
Erros frequentes como esses minam a confiança do credor, então contar com uma plataforma que tenha as medidas de segurança e os procedimentos proativos necessários para lidar com eles adequadamente é a melhor forma de garantir que todos os envolvidos saiam ganhando. É assim que as plataformas fazem isso:
Triagem
Os candidatos costumam passar por verificação de crédito, comprovantes de renda, análise de relação dívida/renda e revisão de conta bancária. Somente os tomadores que atendem a determinados critérios são aprovados.
Juros baseados em risco
Quem representa maior risco paga um valor adicional.
Ferramentas de diversificação de empréstimos
A maioria das plataformas incentiva os credores a distribuir os fundos entre vários empréstimos (por exemplo, R$5.000 divididos entre 100 tomadores em vez de R$500.000 para um único tomador). Isso protege contra qualquer tomador que deixe de pagar sua dívida.
A garantia pode ser bens físicos, como carros ou imóveis, ou até mesmo poupança e investimentos.
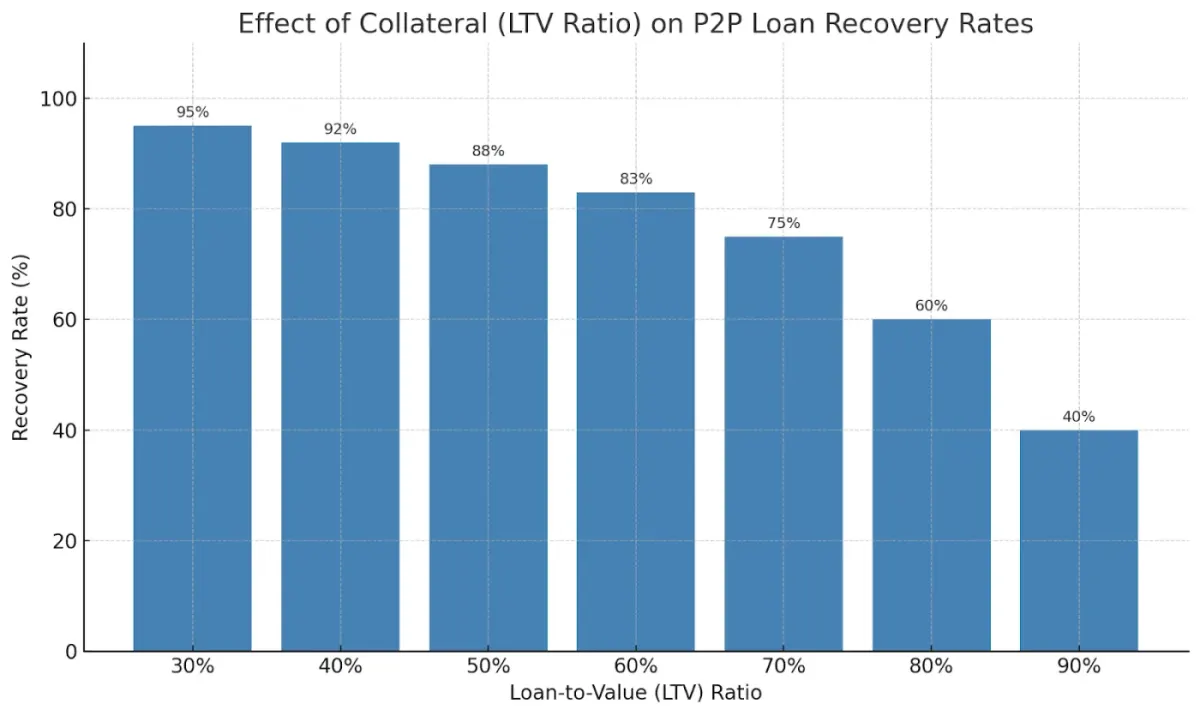
Este gráfico ilustra como a garantia melhora a recuperação de empréstimos P2P.
Quando um empréstimo é garantido com ativos do mundo real, a plataforma pode legalmente reaver e liquidar a garantia em caso de inadimplência. As razões de LTV costumam girar em torno de 60%, protegendo os credores mesmo diante de flutuações moderadas do mercado. O gráfico mostra que a probabilidade de recuperação permanece alta até que o valor do ativo caia além da margem do LTV.
Gerenciando riscos, maximizando retornos
A inadimplência no empréstimo P2P é inevitável, por isso é importante entender o processo de recuperação. A recuperação não é garantida, mas costuma ser possível, principalmente em plataformas bem regulamentadas e proativas.
Para os tomadores, a inadimplência pode significar crédito prejudicado, esforços persistentes de cobrança e problemas judiciais. Para os credores, significa reavaliar estratégias, confiar no sistema de recuperação da plataforma e ter paciência durante o processo. No fim das contas, o empréstimo P2P não é só sobre retornos altos; é sobre equilibrar oportunidade e risco e estar preparado para qualquer desfecho possível.
Se você procura uma plataforma de crowdlending que leva o risco a sério e trata o seu capital com o cuidado que ele merece, conheça a 8lends. Você vai fazer parte de uma comunidade de investidores inteligentes que financiam negócios reais com proteções robustas e retornos consistentes.