Tipos de Mutuários no P2P Lending: Pessoal, Empresarial e Além
Conseguir capital para startups empresariais ou financiamento para investimento pessoal tem sido um desafio para a vida toda de muitas pessoas e pode ser muito difícil de acessar. Por isso, muitos indivíduos são obrigados a buscar empréstimos em bancos comuns, e os critérios rígidos deixam outros insatisfeitos. Ainda assim, o peer-to-peer lending proporcionou uma opção infinita para todos se aventurarem em oportunidades financeiras, removendo do processo a presença dos bancos tradicionais e conectando credores e mutuários diretamente. A ferramenta que antes ajudava as pessoas a consolidar dívidas ou financiar grandes compras se desenvolveu em um ecossistema financeiro completo, que começou a atrair sua parcela de mutuários de todos os tipos. Neste artigo, discutimos os vários tipos de mutuários no espaço P2P, a saber pessoal, empresarial e outras segmentações mais específicas, com reflexões sobre quais são suas necessidades e perfis e o que podem oferecer aos investidores.
Mutuários Pessoais: Necessidades do Dia a Dia e Consolidação de Dívidas
São mutuários individuais em busca de fundos para cobrir despesas pessoais. Isso inclui de tudo, desde contas médicas e reparos de carro até custos de casamento e reformas domésticas. Muitos mutuários pessoais usam plataformas P2P como alternativa a cartões de crédito ou empréstimos bancários tradicionais. Uma das razões mais comuns é a consolidação de dívidas. Isso permite que eles fundam várias dívidas de juros altos em um único empréstimo com melhores condições.
A maioria dos mutuários pessoais são assalariados. Eles tendem a ter pontuações de crédito de médias a boas e tomam empréstimos entre €2.000 e €25.000. Os empréstimos pessoais também costumam ser sem garantia, sem colateral. Isso pode aumentar o risco, mas muitas plataformas mitigam isso com pontuação de crédito rigorosa e taxas de juros baseadas em risco.
Mutuários Empresariais: Alimentando Crescimento e Expansão
Os mutuários nessa categoria incluem pequenas e médias empresas (PMEs), startups e, às vezes, até empresas estabelecidas em busca de rotas alternativas de financiamento.
As empresas tomam empréstimos por vários motivos. Estes incluem:
- Compras de estoque
- Atualizações de equipamentos
- Campanhas de marketing
- Necessidades de fluxo de caixa de curto prazo
Muitas recorrem ao P2P lending porque os bancos tradicionais costumam ter exigências rígidas, difíceis de cumprir para empresas mais novas ou menores. Os mutuários incluem empresas que completaram um ano ou que estão operando há quase 10 anos. Elas podem oferecer garantias e/ou fianças pessoais e tomar empréstimos entre €5.000 e €500.000.
Esses empréstimos normalmente oferecem retornos mais altos, mas também carregam maior risco. Então, para permitir que os credores saibam no que estão se metendo, as plataformas P2P podem oferecer pontuações de crédito empresarial, demonstrações financeiras ou projeções de receita.
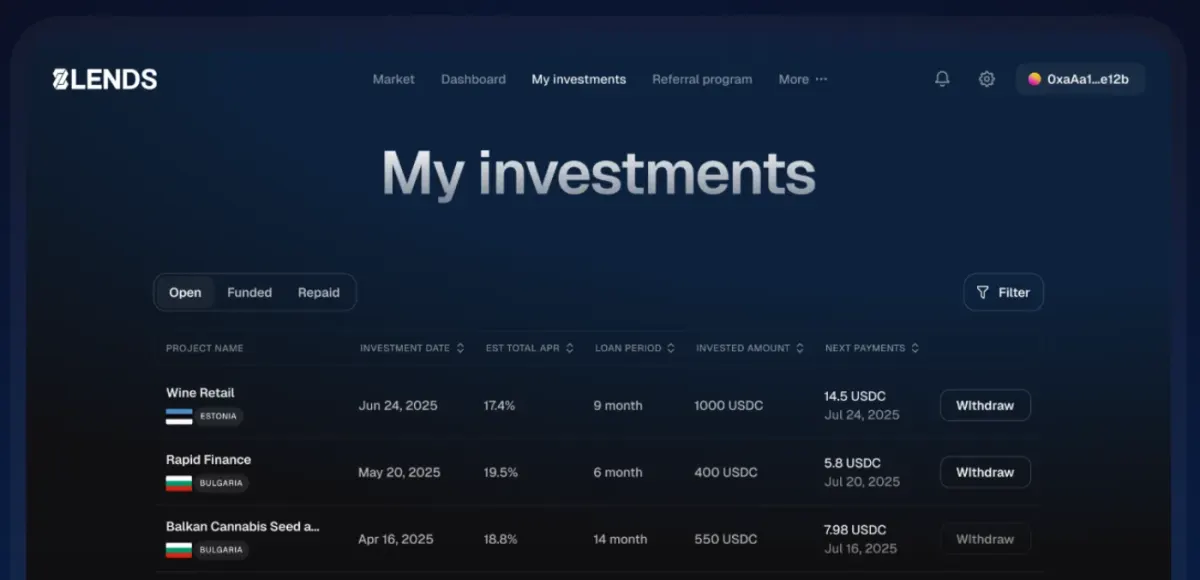
No que diz respeito às expectativas de risco e retorno, os mutuários empresariais têm uma taxa de inadimplência louvável. Uma pesquisa realizada pelo Banco Europeu de Investimento constatou que, enquanto os mutuários pessoais tinham uma taxa de inadimplência de 3,56%, a contraparte empresarial tinha uma taxa de inadimplência de 2,59%. Isso pode ser explicado por vários fatores, incluindo tipo de empréstimo, valor do empréstimo, condições de pagamento e condições econômicas, para citar alguns.
Mutuários Imobiliários: Conectando Propriedade e Capital
Isso inclui incorporadores imobiliários, reformadores ou proprietários que buscam financiar novas construções, reformas ou aquisições de imóveis. Diferentemente das grandes empresas imobiliárias, os players menores muitas vezes não têm o capital ou o histórico de crédito para garantir grandes empréstimos bancários. As plataformas P2P ajudam a preencher essa lacuna.
Os mutuários imobiliários normalmente dão seu imóvel como garantia e tomam empréstimos entre €50.000 e mais de €1 milhão. Geralmente têm prazos fixos e estratégias de saída claras (por exemplo, venda do imóvel ou refinanciamento). Os empréstimos garantidos por imóveis estão entre os mais populares nas plataformas P2P. Oferecem menor risco devido à garantia, mas também são menos líquidos devido a períodos de retenção mais longos.
Seja empréstimo pessoal, empresarial ou imobiliário, o sucesso de uma plataforma P2P depende de uma seleção inteligente de mutuários e de um compartilhamento eficiente de risco. É por isso que uma plataforma como a 8lends se destaca. Essa plataforma suíça de crowdlending usa pontuação de crédito avançada para apoiar tudo, desde empresas locais até projetos habitacionais sustentáveis, dando aos investidores retornos sólidos ao mesmo tempo que diversifica o risco entre uma variedade de mutuários do mundo real.
Mutuários Estudantis e Educacionais
O motivo dos empréstimos estudantis não é difícil de entender. As mensalidades universitárias podem ser muito caras e inacessíveis para muitos, deixando os futuros estudantes com poucas opções além de recorrer a empréstimos estudantis. No entanto, os empréstimos estudantis tradicionais nem sempre estão disponíveis ou são acessíveis, particularmente para estudos vocacionais ou internacionais. Felizmente, o P2P lending é flexível.
Os mutuários nesse grupo geralmente incluem jovens adultos, muitas vezes com pouco histórico de crédito. Eles dependem da renda futura projetada e normalmente solicitam entre €1.000 e €20.000.
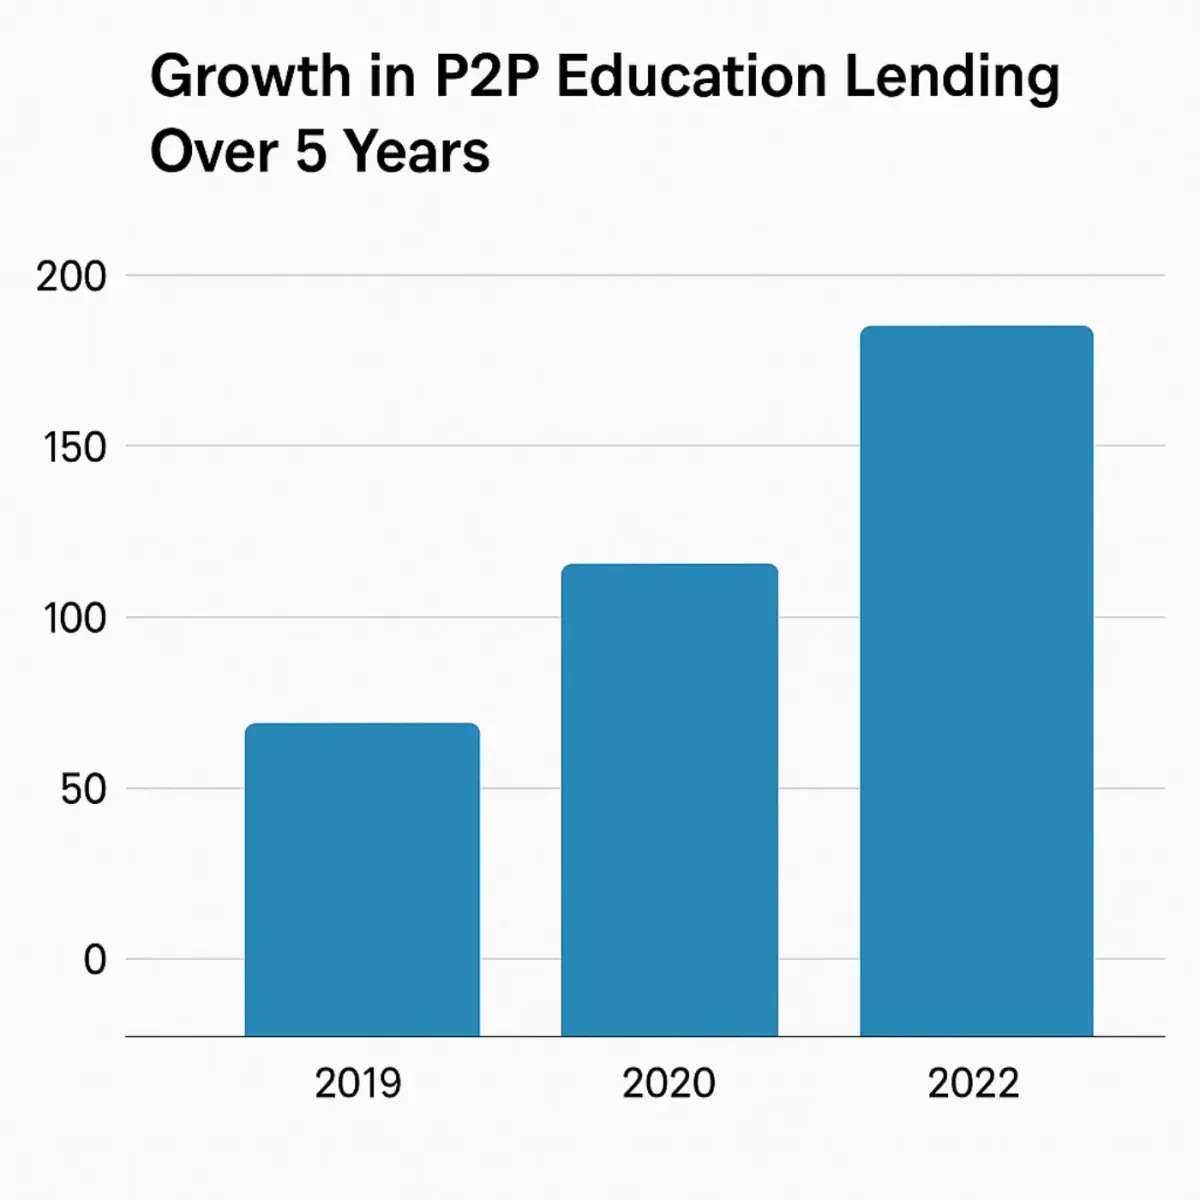
Esses empréstimos deixam os credores com sentimentos mistos quanto aos retornos. São menores e podem diversificar uma carteira, mas o pagamento depende de rendimentos futuros, tornando-os de maior risco. Todas as partes envolvidas precisam esperar que os mutuários tenham vidas bem-sucedidas no futuro, com empregos bem remunerados para compensar esses empréstimos. Apesar dessa preocupação, o empréstimo P2P para educação não sofreu retrocessos nos últimos anos. Credores e mutuários podem ter, afinal, uma boa história para contar.
Mutuários Verdes e Orientados à Sustentabilidade
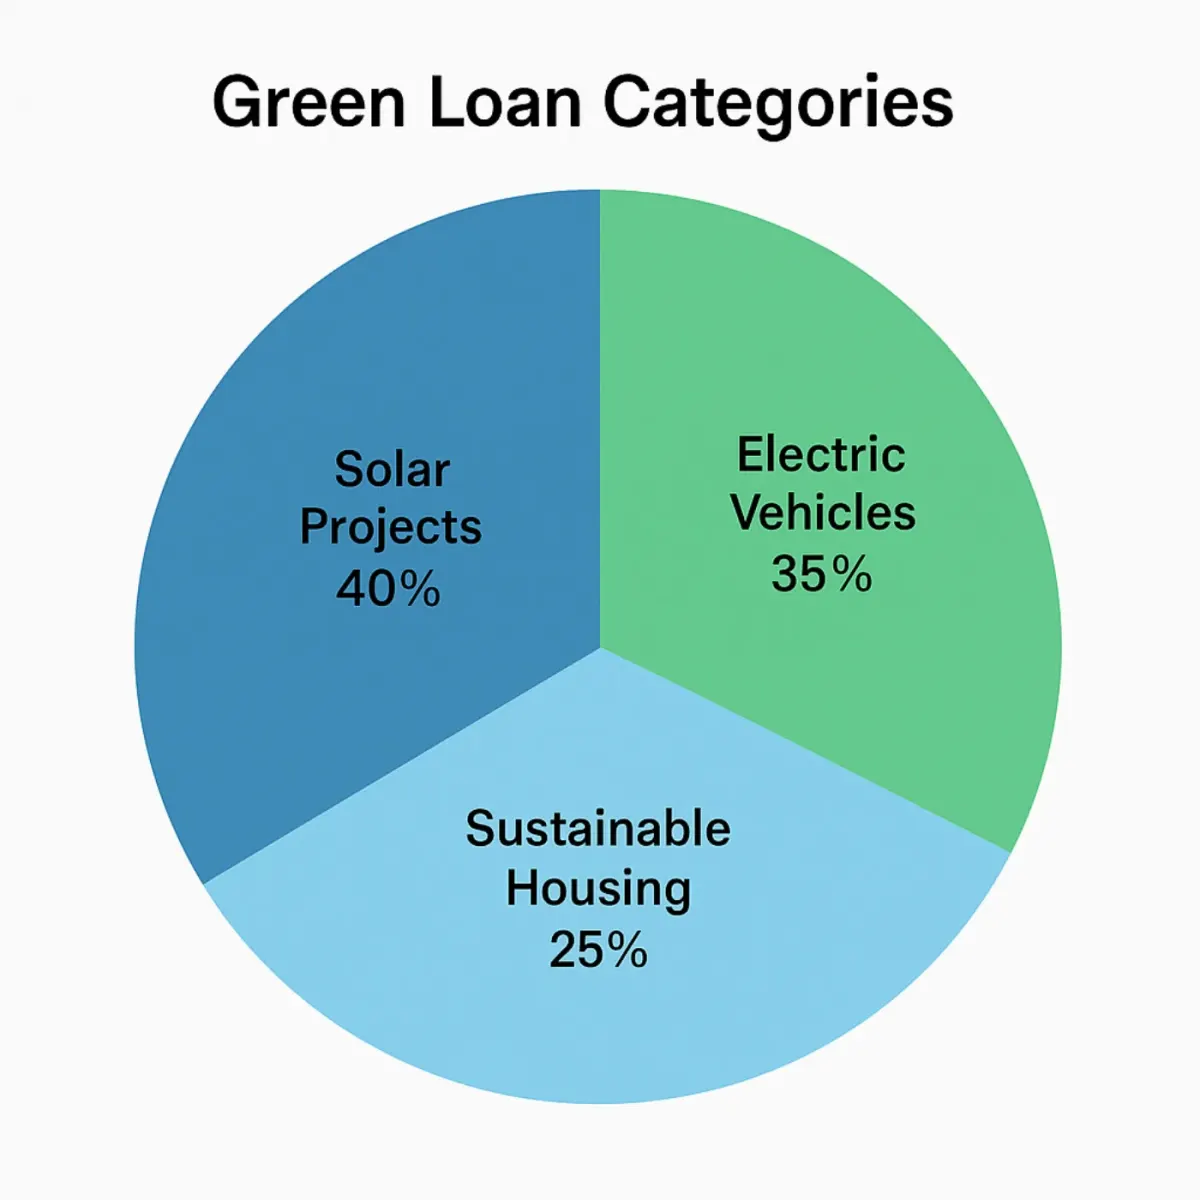
Mutuários verdes e orientados à sustentabilidade são outro tipo interessante de mutuário. São indivíduos ou empresas que tomam empréstimos para iniciativas ecológicas, sejam painéis solares, veículos elétricos, agricultura sustentável, etc.
À medida que a conscientização sobre sustentabilidade cresce, as plataformas P2P agora apresentam "empréstimos verdes" para apoiar projetos com consciência climática.
O perfil dos mutuários verdes e orientados à sustentabilidade difere um pouco das outras formas discutidas anteriormente. Vão de proprietários de imóveis a startups de agritech. Além disso, muitas vezes se qualificam para taxas de juros mais baixas ou recebem incentivos da plataforma, e os empréstimos variam de €5.000 a €100.000.
Tanto credores quanto mutuários encontram satisfação nesse nicho, porque ele promete mais do que apenas vantagens financeiras. Muitos credores se sentem atraídos por esses empréstimos não apenas pelos retornos, mas pelo impacto. As plataformas P2P costumam incluir métricas ambientais ao lado das financeiras.
Mutuários Médicos e de Emergência
Mutuários médicos e de emergência são pessoas que precisam de fundos urgentes para tratamentos médicos, cirurgias ou emergências familiares. A importância dessa oferta não pode ser subestimada. Quando o seguro não é suficiente ou não está disponível, o P2P lending pode oferecer uma tábua de salvação com tempos de aprovação mais rápidos.
Não há limite de idade para mutuários nessa categoria. Eles têm rendas variadas, e os valores dos empréstimos podem variar de apenas €500 a até €50.000. Esse tipo de empréstimo muitas vezes precisa de desembolso rápido, devido à urgência que costuma acompanhar as necessidades.
Embora motivados emocionalmente, esses empréstimos podem ter alto risco. No entanto, algumas plataformas oferecem garantias ou compartilhamento de risco em pool para reduzir a exposição.
Mutuários de Nicho e Emergentes
Há uma grande variedade de pessoas representadas nesse campo, que normalmente não conseguem obter empréstimos tradicionais – freelancers, trabalhadores de plataformas de gig economy, expatriados, bem como pequenas cooperativas. Suas necessidades financeiras não se enquadram no arcabouço tradicional, o que pode tornar o acesso a empréstimos em bancos convencionais difícil, ou até impossível.
O P2P lending parece representar uma solução mais flexível e individual aos olhos das pessoas que costumam solicitar esse tipo de crédito. Suas necessidades de empréstimo costumam ser específicas para cada situação, ou seja, dinheiro para abrir um pequeno negócio, comprar equipamento profissional ou até se mudar para algum lugar em busca de melhores oportunidades. Os valores dos empréstimos tendem a ser pequenos, e a renda pode ser de tipo não tradicional, como trabalho remoto ou remessas do exterior para o país.
Isso é um desafio e uma oportunidade para os credores. Eles podem ser classificados como de maior risco porque suas situações financeiras não podem ser avaliadas com base nas métricas comuns. Eles são, porém, também um grupo crescente de cidadãos sub-bancarizados que se tornaram parte integrante da economia digital. Quando medidas de precaução suficientes são adotadas, esse tipo de empréstimo pode criar acesso a mercados emergentes.
Comparação das Condições de Empréstimos Médicos vs. Outros Empréstimos Pessoais
| Característica do Empréstimo | Empréstimos Médicos | Outros Empréstimos Pessoais |
|---|---|---|
| Finalidade do Empréstimo | Cobrir despesas médicas urgentes | Financiar necessidades pessoais gerais |
| Valor do Empréstimo | €500 a €50.000 | €1.000 a €25.000 |
| Taxas de Juros | Mais baixas | Mais altas |
| Condições do Empréstimo | Mais curtas (1-3 anos) | Mais longas (1-5 anos) |
Considerações Finais: O Que Isso Significa para os Investidores
Todo investidor P2P deve ganhar uma visão sobre a diversidade de mutuários. Todas as categorias de mutuários estão associadas a riscos diferentes, o que lhes confere características de risco distintas, e também têm retornos e éticas diferentes atrelados a elas. Mesmo quando se trata de diversificação ou impacto social, se você quer uma renda estável para atingir a meta da sua carteira, provavelmente haverá uma parcela de alguma classificação de mutuário que se encaixe no seu propósito.
Ao entender os dados da plataforma, os perfis dos mutuários e as classificações de risco, os investidores estarão mais bem informados em suas decisões e ajudarão a apoiar pessoas com projetos reais.
Pronto para apoiar pessoas reais com projetos reais – enquanto ganha retornos estáveis? A 8lends conecta você a uma gama cuidadosamente avaliada de mutuários, de inovadores climáticos a empreendedores comunitários. Com ferramentas inteligentes de diversificação e protocolos de recuperação líderes do setor, é o P2P lending feito da forma certa.