O impacto dos investidores institucionais nos mercados de P2P lending
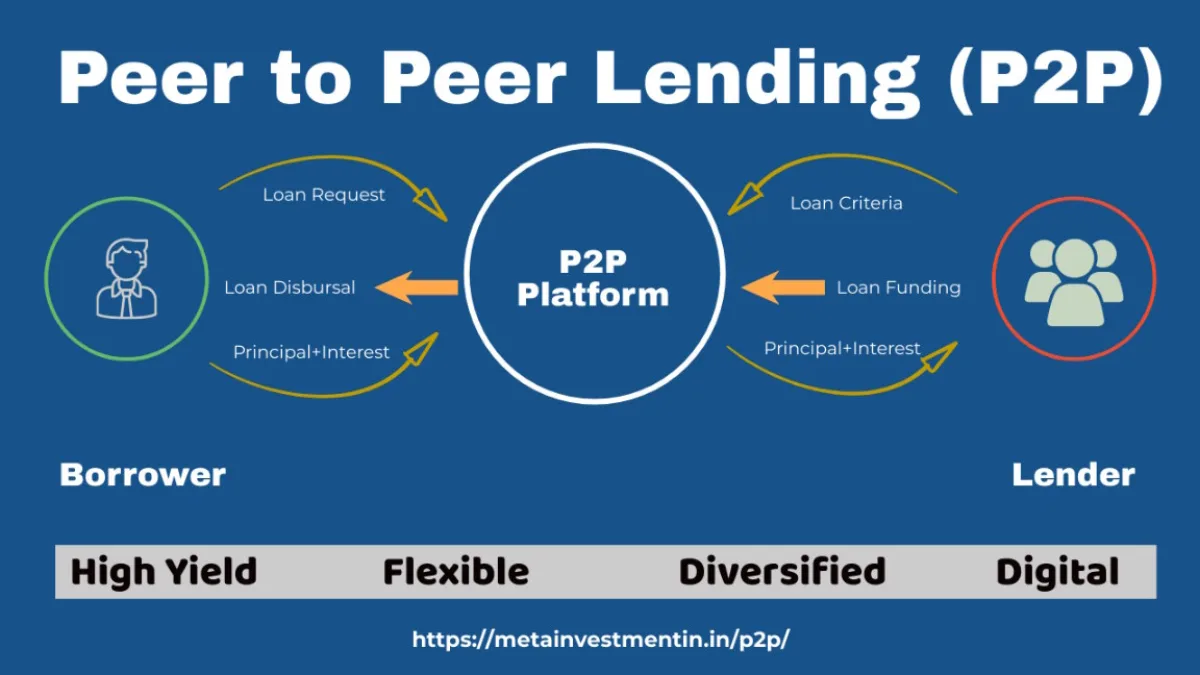
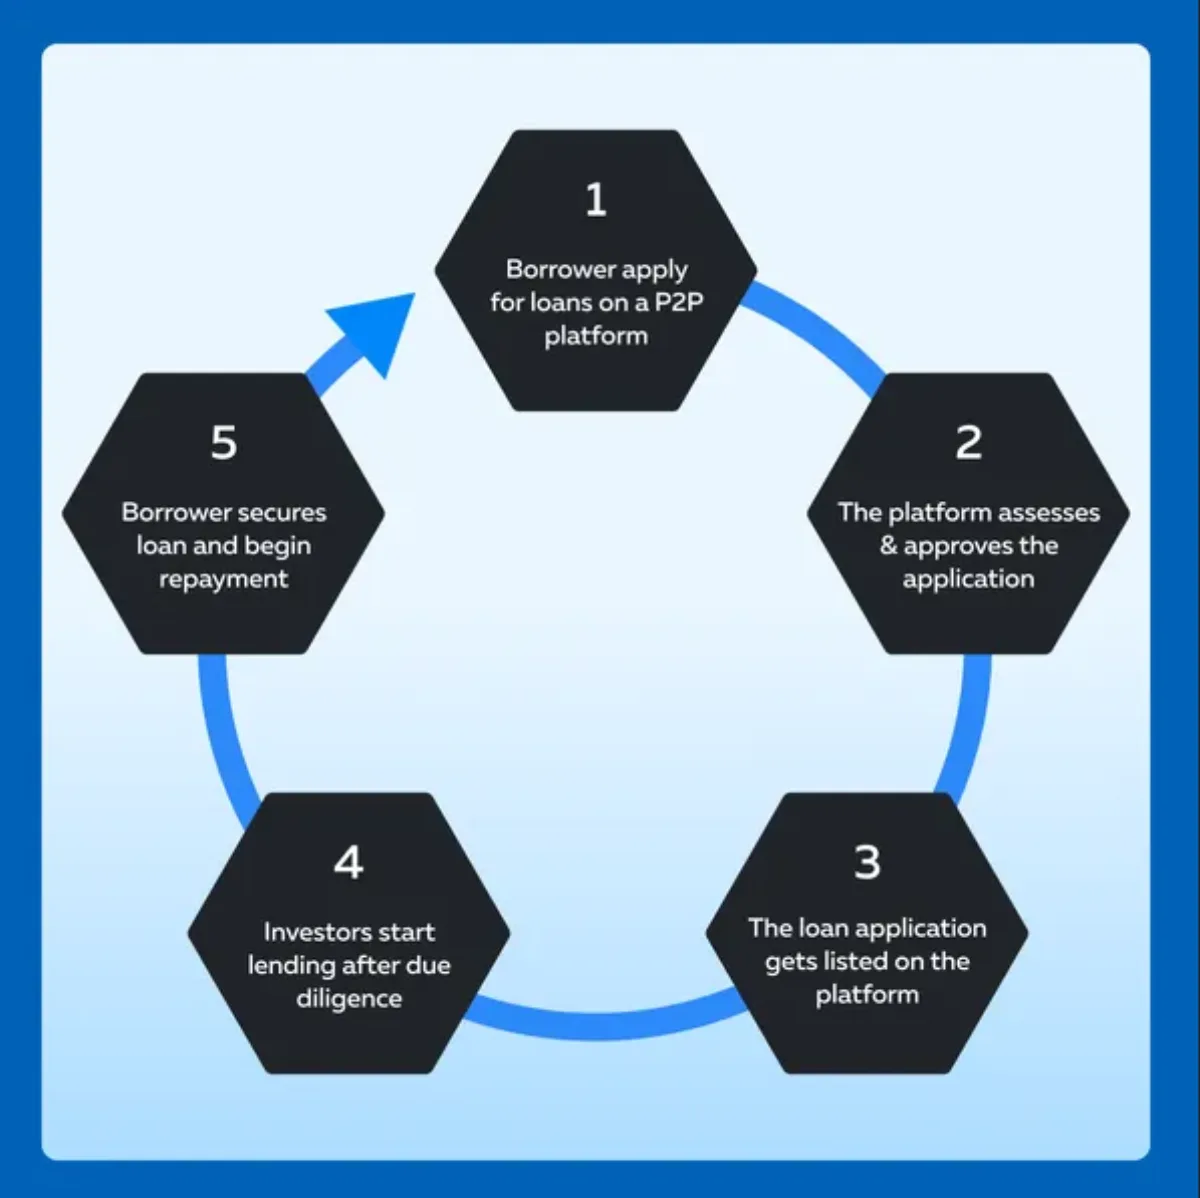
Digamos que você queira pegar dinheiro emprestado para abrir um pequeno negócio. Em vez de entrar em um banco, você vai on-line e encontra uma plataforma onde outras pessoas podem emprestar o dinheiro diretamente a você. É disso que se trata o peer-to-peer lending: ele conecta tomadores a pessoas comuns que querem emprestar dinheiro e obter um retorno. No início, era basicamente apenas pessoas ajudando umas às outras; gente comum emprestando para outra gente comum. Mas as coisas estão mudando. Agora, grandes investidores como bancos, fundos de hedge e fundos de pensão, chamados de investidores institucionais, estão entrando nesse espaço com força total. E sua presença está começando a remodelar como o P2P lending funciona. Vamos explorar o que isso significa e por que importa para todos que usam essas plataformas, grandes ou pequenos.
O Que São Investidores Institucionais?
Quando falamos de investidores, nem sempre se trata da pessoa comum colocando alguns trocados em um aplicativo de poupança. Investidores institucionais são os grandes players, os pesos-pesados do mundo
financeiro. Pense em bancos, seguradoras, fundos de pensão. O tipo de gente que administra bilhões em nome de terceiros.
Em vez de deixar esse dinheiro parado em uma conta-poupança segura, eles estão constantemente buscando lugares inteligentes e lucrativos para aplicá-lo. Ações? Claro. Imóveis? Sem dúvida. E, mais recentemente, começaram a se aventurar também no peer-to-peer lending. Quando investem, investem muito, e
seus investimentos podem mover mercados inteiros.
Por Que Eles Estão Interessados em P2P Lending?
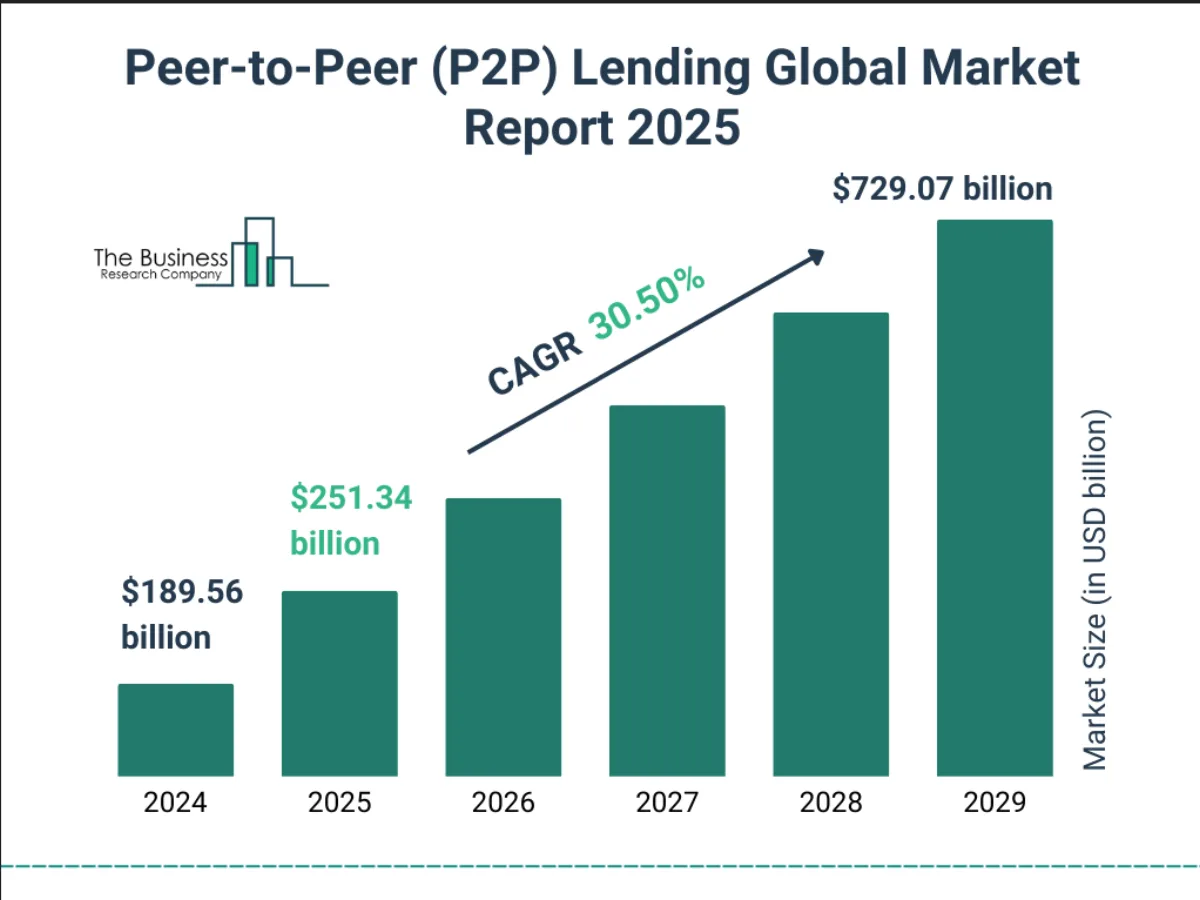
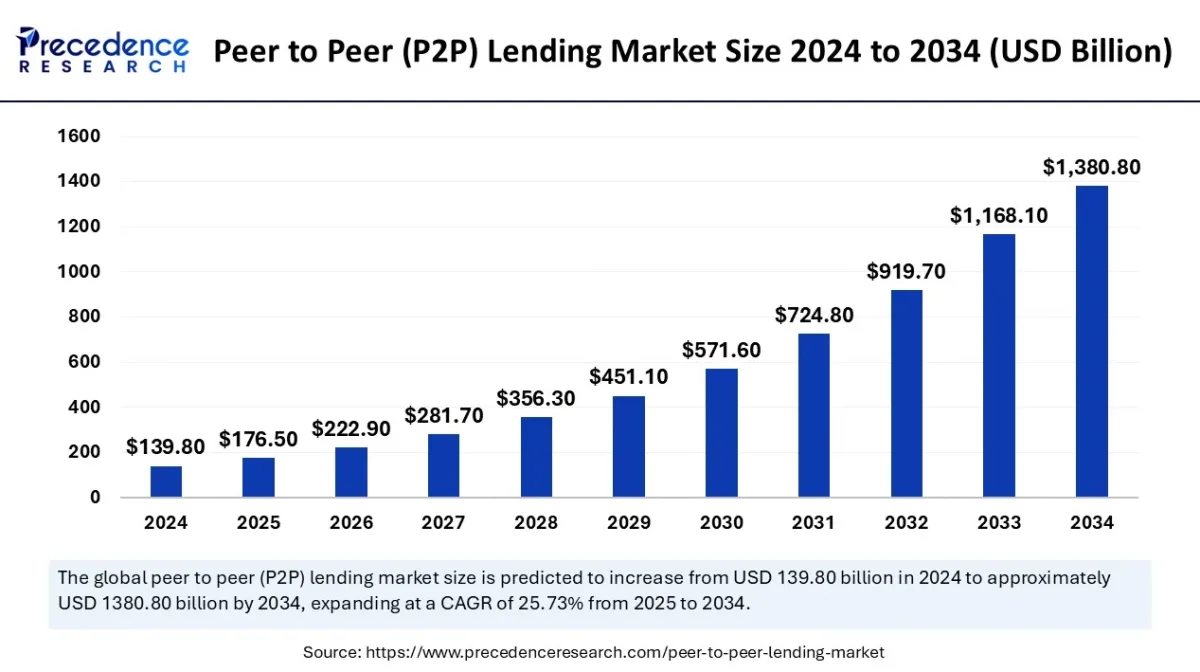
O P2P lending costumava ser uma ideia pequena. Mas, à medida que mais pessoas tomavam empréstimos e mais pessoas emprestavam dinheiro, ele se transformou em um grande negócio. E quando os negócios crescem, os grandes investidores percebem.
Esses investidores perceberam que o P2P lending poderia lhes trazer bons retornos (o que significa que poderiam ganhar mais dinheiro do que com a poupança comum ou até mesmo, às vezes, mais do que no mercado de ações). Então começaram a colocar milhões de dólares. Eles também gostam do fato de que essas plataformas usam dados e algoritmos, e conseguem ganhar dinheiro rapidamente por meio de empréstimos de curto prazo. E, por fim, isso representa uma forma inteligente de diversificar sua carteira.
De fato, esses recursos permitem que pessoas físicas e entidades diversifiquem ainda mais, distribuindo seus investimentos entre muitos empréstimos diferentes que financiam, já que compartilham o risco com inúmeras outras pessoas em cada projeto que ajudam a financiar. Uma dessas plataformas é a 8lends.
O Que Acontece Quando Esses Grandes Investidores Entram no Jogo?
Digamos que você e seus amigos estejam jogando algo no recreio, e então um grupo de crianças mais velhas chega com mais experiência e equipamento melhor. Isso muda o jogo, não é? A mesma coisa está acontecendo no P2P lending.
Quando grandes investidores entram na plataforma:
- Há mais dinheiro disponível, o que ajuda a plataforma a crescer e atender mais tomadores.
- Os tomadores podem conseguir empréstimos mais rápido, porque há mais dinheiro pronto.
- As plataformas podem construir ferramentas melhores, como aplicativos móveis e sistemas de análise de risco. Tudo isso parece ótimo, mas nem tudo é perfeito.
Qual é a Desvantagem?
Quando as crianças mais velhas aparecem, às vezes elas assumem o controle do jogo. É assim que alguns pequenos investidores se sentem.
Aqui estão algumas preocupações:
- Pequenos investidores podem ter menos chances de investir nos melhores empréstimos, porque os grandes investidores costumam ter acesso antecipado.
- Grandes investidores podem pedir regras especiais ou recursos personalizados, como ferramentas de automação ou pools de empréstimos privados, que os usuários menores não têm.
- Se esses grandes investidores saírem repentinamente, isso pode abalar todo o sistema e reduzir a quantidade de financiamento disponível.
E, às vezes, as plataformas começam a focar mais nos grandes clientes, o que pode fazer os usuários comuns se sentirem deixados de lado.
Um Olhar Sobre os Benefícios (Quando Tudo Dá Certo)
Agora, não vamos esquecer, os grandes investidores realmente trazem valor para o mundo do P2P lending. Aqui está no que eles ajudam:
- Escalar rápido: as plataformas crescem mais rápido com mais dinheiro.
- Melhorias tecnológicas: elas podem arcar com ferramentas melhores.
- Taxas de inadimplência mais baixas: com melhores ferramentas de dados, os empréstimos certos são escolhidos com mais frequência.
- Confiança no mercado: quando os grandes players entram, isso pode fazer com que outros confiem mais no sistema.
Algumas plataformas até dividem o espaço, oferecendo certos produtos para instituições e outros para investidores de varejo.
E o Risco?
Emprestar dinheiro sempre vem com risco. E se alguém não te pagar de volta? Grandes investidores costumam assumir mais risco na tentativa de ganhar mais dinheiro. Eles podem estar dispostos a investir em empréstimos de maior risco, como para pessoas com pontuações de crédito mais baixas. Mas, se essas pessoas não conseguirem pagar, todo mundo pode acabar perdendo dinheiro.
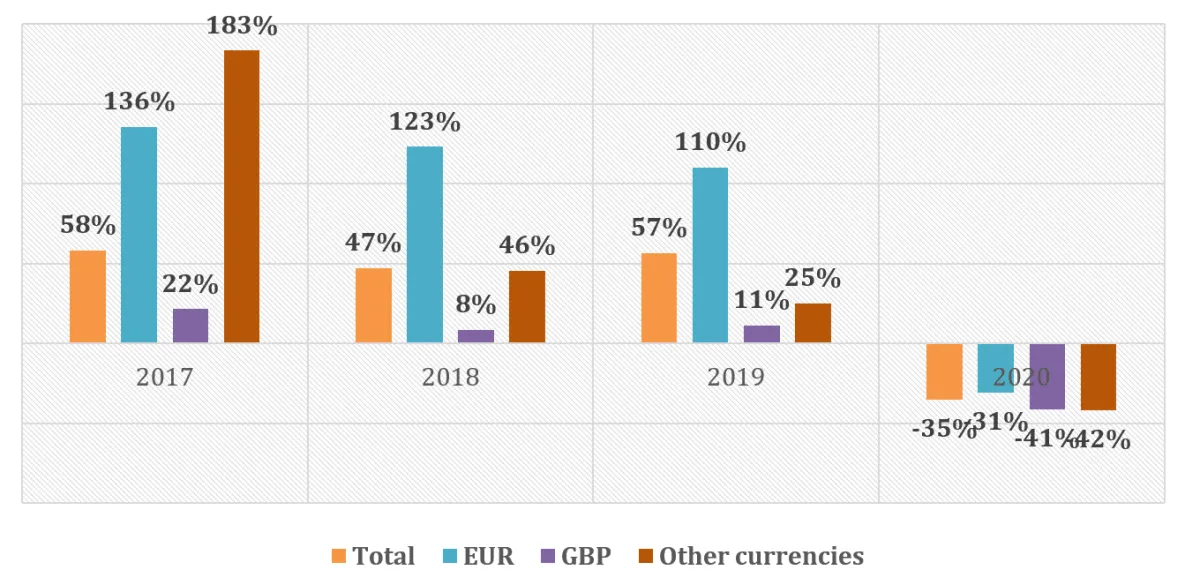
Além disso, se a economia piorar (durante uma recessão ou pandemia), grandes investidores podem retirar seu dinheiro rapidamente. Isso poderia deixar as plataformas em apuros e os tomadores sem financiamento. Pior ainda, se muitas pessoas perderem dinheiro, elas podem parar de confiar na plataforma por completo.
Existem Regras em Vigor?
Sim, mas elas precisam continuar melhorando. Vamos ver como diferentes países lidam com isso.
Estados Unidos
Nos EUA, as plataformas de P2P são regulamentadas pela Securities and Exchange Commission (SEC) e outras autoridades locais. Isso significa que:
- As plataformas devem se registrar e seguir as mesmas regras que as empresas que vendem ações e títulos.
- Elas precisam compartilhar informações claras e honestas com os investidores.
- Os investidores sabem que tipo de risco estão assumindo.
Alguns estados também têm suas próprias regras, então as plataformas devem cumprir tanto os requisitos nacionais quanto os estaduais.
União Europeia
A UE tem novas regras sob o European Crowdfunding Service Providers Regulation (ECSPR), que começou em 2021. Essas regras:
- Estabelecem os mesmos padrões em todos os países da UE.
- Facilitam para as plataformas operarem em múltiplos países.
- Exigem mais transparência e avisos de risco para os investidores.
Reino Unido
No Reino Unido, o P2P lending é regulamentado pela Financial Conduct Authority (FCA). As regras da FCA dizem que:
- As plataformas devem verificar os tomadores cuidadosamente antes de aprovar um empréstimo.
- Os investidores devem receber informações suficientes para fazer uma escolha inteligente.
- Também há um limite para investidores novos ou inexperientes; eles não podem investir mais de 10% de seu dinheiro até entenderem melhor os riscos.
Outros Países
Em alguns lugares, como a China, o governo reprimiu o P2P lending após grandes escândalos. Muitas plataformas foram fechadas. Agora, os serviços de crédito lá são rigorosamente controlados pelo banco central e por reguladores financeiros.
Em lugares onde as regras ainda estão em desenvolvimento, investidores e tomadores precisam ser ainda mais cuidadosos.
Alguns reguladores agora estão pedindo que as plataformas separem claramente a atividade institucional do investimento de varejo, para que todos saibam o que está acontecendo.
À medida que o grande capital entra nesse espaço, precisamos de leis mais fortes e mais equidade para garantir que todos joguem pelas mesmas regras.
O Que o Futuro Reserva?
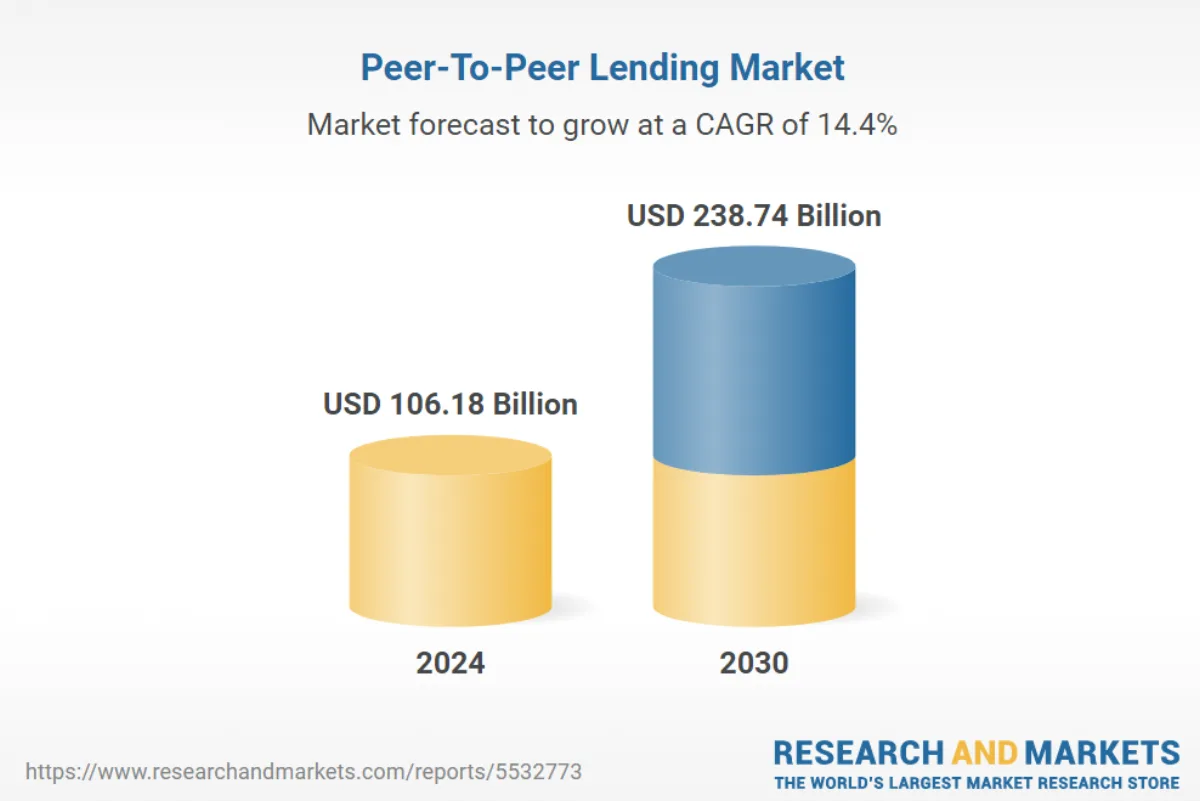
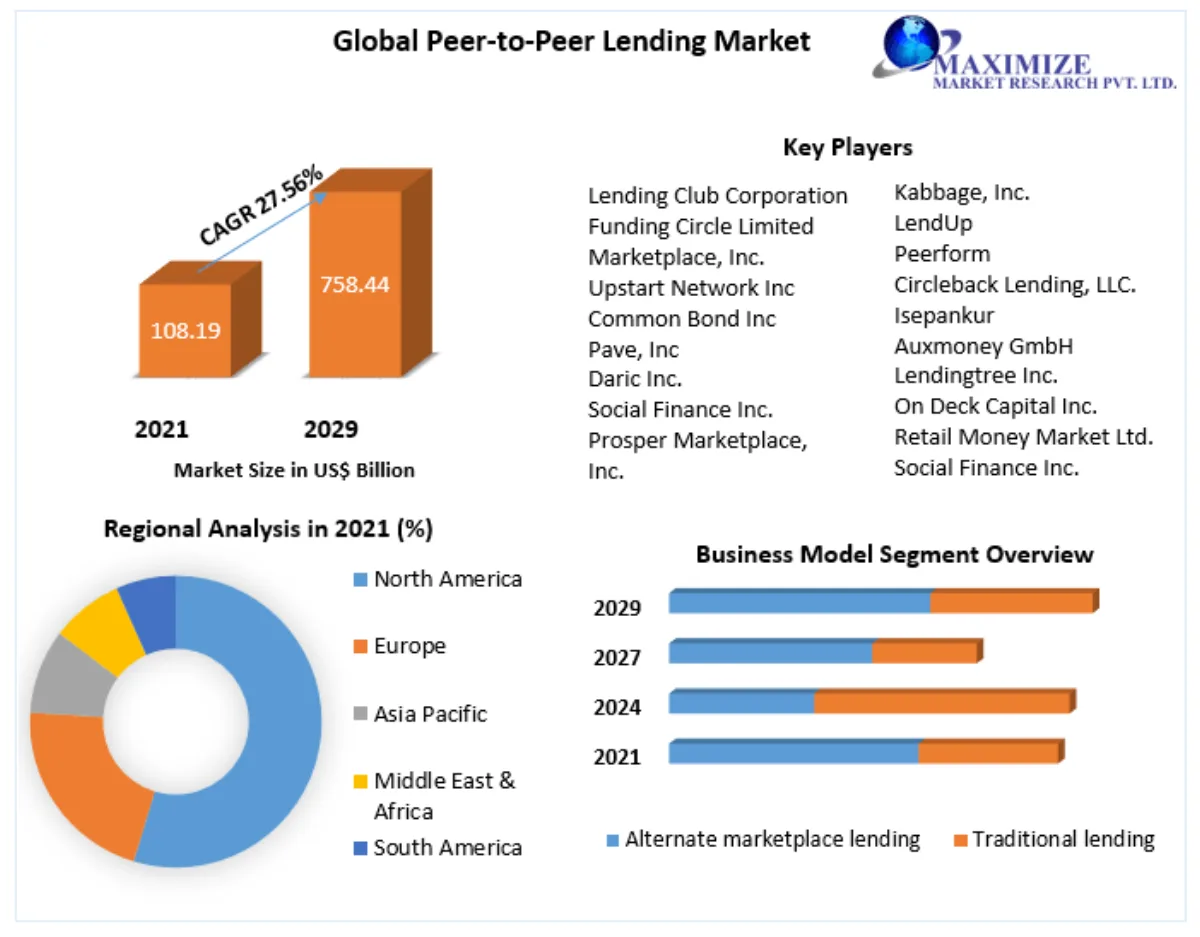
A boa notícia? Com melhor tecnologia, mais dinheiro e mais interesse, o P2P lending pode crescer ainda mais e melhor.
No entanto, as plataformas precisam ser estratégicas quanto à escala. Dito isso, é essencial encontrar formas de acomodar os grandes investidores, mas evitando priorizá-los em detrimento dos pequenos investidores. Uma forma de conseguir isso é garantir que todos sigam as mesmas regras e tenham acesso igualitário. Os grandes investidores não deveriam ter acesso exclusivo a produtos que seriam úteis para investidores individuais. Os riscos associados às plataformas devem ser declarados claramente, para que as pessoas tomem decisões informadas. E, por fim, a proteção do usuário deve ser prioridade.
O P2P lending ainda é um dos cantos mais empolgantes do mundo financeiro. Não se trata apenas de pessoas tomando e emprestando dinheiro. Trata-se de tornar todo esse processo mais humano, mais direto e, honestamente, um pouco mais empoderador para todos os envolvidos.
Se você tem interesse em diversificar seu financiamento em uma variedade de projetos diferentes, seja vinho ou pequenos negócios, a 8lends oferece a você a variedade para satisfazer esse desejo.