Perguntas para Fazer Antes de Emprestar Dinheiro em uma Plataforma P2P
O potencial completo que você tem como investidor em empréstimos P2P é incomparável. Que forma melhor existe de ganhar dinheiro do que emprestar para ajudar a realizar os sonhos de outras pessoas? Mas nem todo mundo enriquece em uma corrida do ouro. Muita gente se deixa seduzir por promessas brilhantes. Elas não dedicam tempo a entender no que estão se metendo. Só percebem tarde demais que confiar cegamente em uma plataforma financeira nunca é uma estratégia. A realidade é que o P2P lending é um movimento calculado para quem está bem informado. Quem prospera costuma fazer as perguntas certas. Quer aprender a ficar do lado certo dessa linha? Aqui estão as perguntas mais importantes que você precisa fazer antes de emprestar um único centavo.
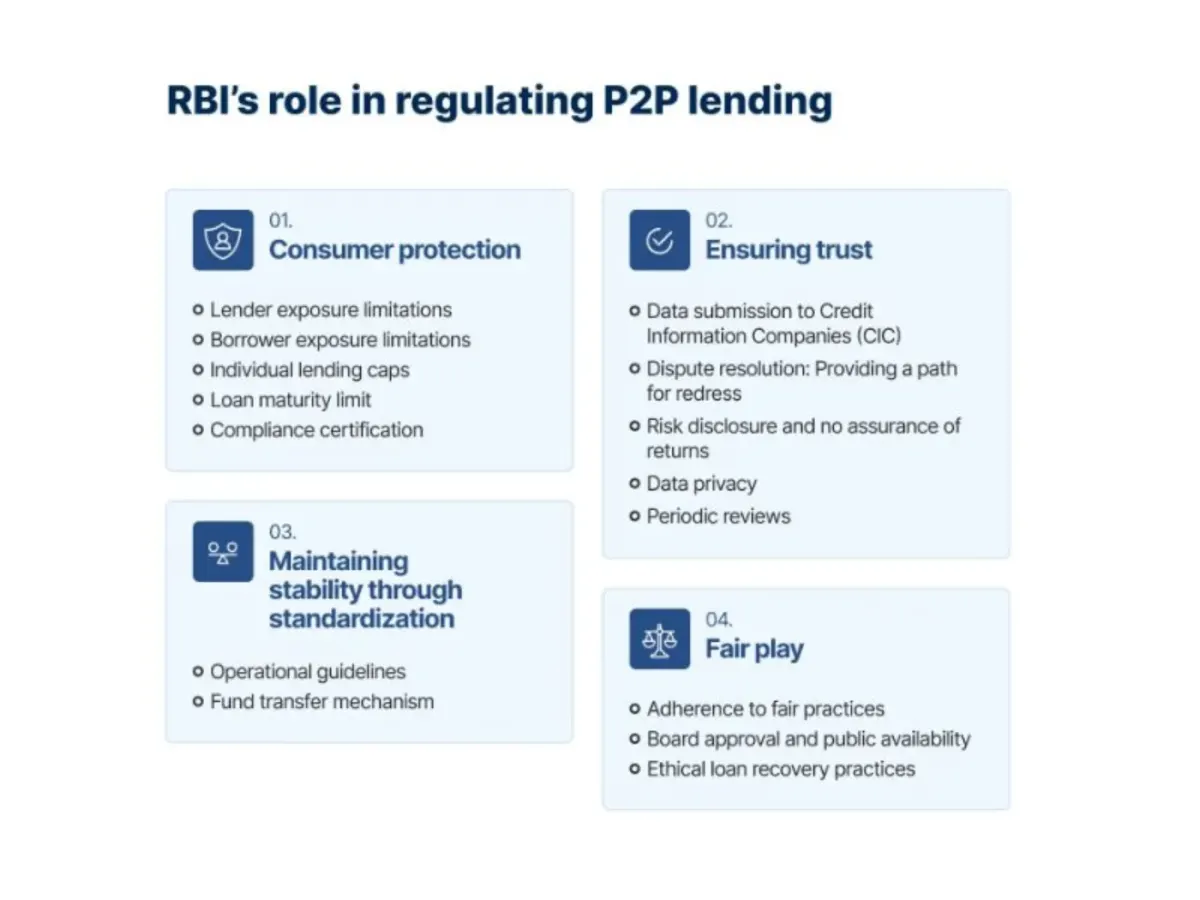
Esta Plataforma Está Seguindo as Regras?
Você nunca dirige sem freios. Então por que investiria em uma plataforma P2P que não é licenciada nem regulada?
Sem supervisão financeira, não há garantia de que a plataforma siga qualquer padrão legal ou ético. Seu dinheiro pode ficar exposto a má gestão, e muitas vezes há pouco recurso disponível caso algo dê errado na ausência de regulação.
É por isso que verificar o status regulatório de uma plataforma deve ser seu primeiro passo. Não invista se a plataforma não tiver esse selo. Em muitas regiões, autoridades financeiras ou organizações autorreguladoras têm a missão de monitorar plataformas P2P para garantir que operem de forma justa e transparente. Na Suíça, por exemplo,
a filiação à PolyReg Services GmbH mantém padrões financeiros de primeira linha e passa por auditorias regulares. Essa plataforma segue as leis de combate à lavagem de dinheiro (AML) e proteção de dados. Todas essas credenciais dão a você tranquilidade de que está lidando com uma empresa que prioriza transparência e responsabilidade.
Quantos Empréstimos Dão Errado Nesta Plataforma?
Você quer manter o nível de risco o mais baixo possível. Por isso, precisa descobrir a taxa de inadimplência.
Uma taxa de inadimplência alta é um sinal de alerta. Ela costuma refletir uma triagem de mutuários deficiente ou um ambiente de empréstimos instável. Seus retornos esperados podem encolher rapidamente ou até se transformar em perdas se muitos mutuários entrarem em default.
Um investidor distribuiu €5.000 em 10 empréstimos em uma plataforma com taxa de inadimplência de 10%. Isso significa que um mutuário pode não pagar, e você poderia perder €500. Esse valor pode anular boa parte dos juros que você ganhou nos outros empréstimos. É por isso que você deve investir por meio de plataformas com procedimentos rigorosos de triagem e um histórico comprovado de pagamento.
Uma taxa de inadimplência mais baixa deixará você mais confiante em proteger seu principal e obter retornos consistentes.
Quem Passa pela Cordinha de Veludo da Plataforma?
Isso é óbvio, mas a maioria dos investidores ainda deixa passar. O processo de triagem da plataforma determina o quão bem ela consegue filtrar candidatos arriscados e proteger seu investimento.
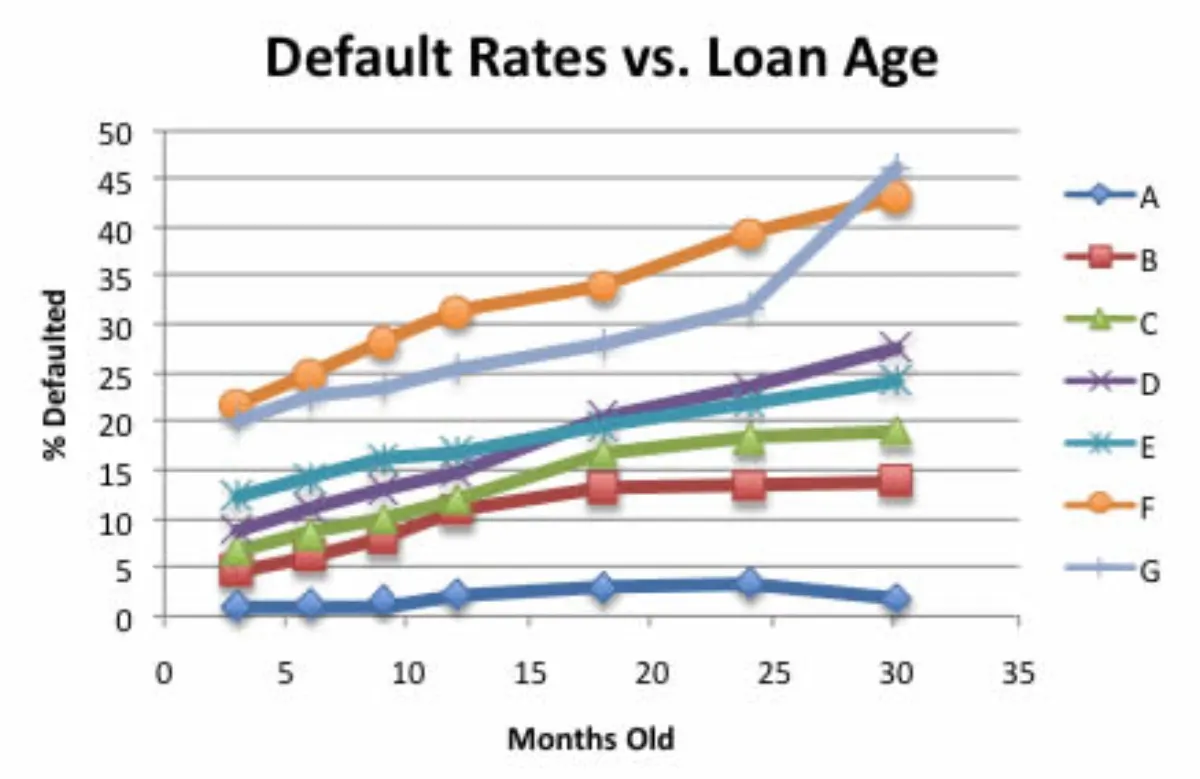
Taxas de inadimplência versus idade do empréstimo
Uma plataforma confiável avaliará os mutuários com base no histórico de crédito e na verificação de renda. Algumas vão além, checando a estabilidade profissional e o comportamento de pagamento anterior. Suas chances de enfrentar inadimplências aumentam significativamente se não houver um sistema de triagem rigoroso.
Certifique-se de verificar os níveis de transparência. Uma plataforma confiável deve dar aos investidores acesso aos perfis dos mutuários e às pontuações de risco baseadas no desempenho histórico dos empréstimos. Esses insights eliminam suposições às cegas. Você verá para quem está emprestando e como empréstimos semelhantes ao dele se comportaram.
Muitas plataformas classificam a qualidade dos empréstimos usando notas de risco ou categorias de mutuários. Um mutuário de Grau A pode oferecer retornos anuais de 8% com risco mínimo, enquanto um mutuário de Grau D pode prometer retornos de 18%, mas com uma chance muito maior de inadimplência. Você precisa saber equilibrar o retorno potencial com o risco aceitável.
Como a Plataforma Transforma Risco em Retorno na Prática?
Você precisa entender que tipo de retorno esperar antes de colocar seu dinheiro em uma plataforma de P2P lending. Investidores experientes também descobrem como esses retornos são calculados.
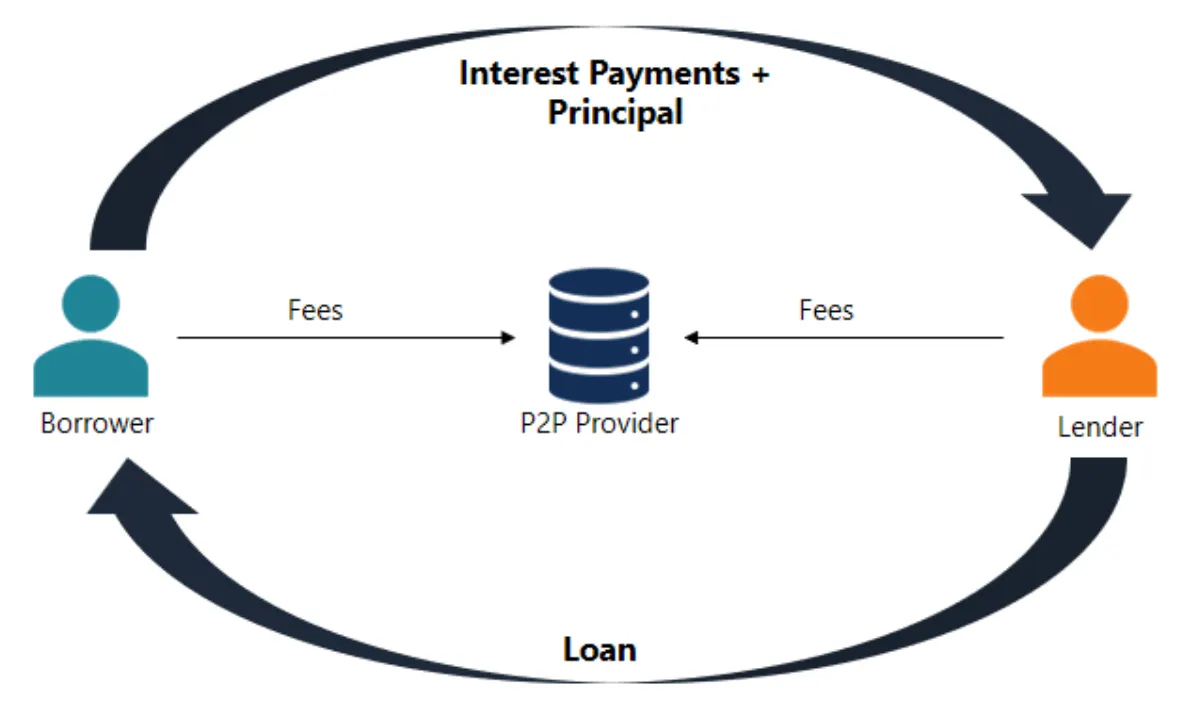
Como os credores ganham
Algumas plataformas de crowdlending oferecem taxas de juros fixas, enquanto outras fornecem estimativas que podem oscilar de acordo com o desempenho do mutuário. Retornos fixos oferecem mais previsibilidade e costumam ser pagos mensalmente. Os investidores recebem um fluxo constante de renda passiva. Se você investir €1.000 em um empréstimo que oferece 14% de juros anuais, poderá ganhar cerca de €140 ao longo de 12 meses. Além disso, você começará a receber juros em apenas 30 dias.
Qual é o Plano de Contingência Caso um Mutuário Pare de Pagar?
Essa é uma pergunta óbvia que todo investidor inteligente deveria fazer antes de entrar no P2P lending. As melhores plataformas têm sistemas de recuperação reais em funcionamento. Eles vão desde cobrar os pagamentos até recorrer a ação legal ou cobradores terceirizados. Elas não deixam você na mão.
Certifique-se de perguntar se os empréstimos são apoiados por redes de segurança embutidas, como seguros ou fundos de reserva. Tranquilidade faz parte do retorno. Portanto, opte sempre por plataformas transparentes quanto ao seu processo de inadimplência.
Meu Investimento Fica Guardado Separadamente ou Misturado com o de Todo Mundo?
A resposta a essa pergunta dirá se uma plataforma valoriza a confiança do investidor e leva o risco a sério. Uma conta segregada basicamente significa que seus fundos são mantidos separados das contas operacionais da plataforma. Seus investimentos ficarão protegidos caso a plataforma enfrente dificuldades financeiras.
Além disso, pergunte se a plataforma tem um fundo de reserva ou de proteção. Alguns sites reservam uma quantia de dinheiro para cobrir parcialmente as perdas dos credores quando mutuários entram em default. Essa rede de segurança amortece o impacto de pagamentos não realizados.
Até Onde Posso Distribuir Meu Risco?
Nada denuncia mais um iniciante do que colocar todo o seu dinheiro em um único empréstimo. Investidores inteligentes distribuem seus recursos entre vários empréstimos para reduzir o risco. O deslize de um mutuário não deveria afundar o barco inteiro.
As melhores plataformas P2P facilitam isso com ferramentas de diversificação automática. 8lends vai além. Ela oferece variedade e prospera nisso. Você pode investir em setores amplos e apoiar PMEs reais em toda a Europa.
Aqui estão alguns dos projetos:
- Empréstimos ao Consumidor: o projeto de empréstimos ao consumidor da 8lends na Bulgária oferece um prazo curto de 8 meses com retornos de até 21,5%. Restam apenas €27.055 para financiar.
- Smart Italia: este projeto promete retornos de 15,7%. Também conta com forte respaldo de ativos e uma classificação de crédito de 9/10.
- Wine Way Fase II: este projeto quase totalmente subscrito oferece retornos de 14,7% ao longo de 16 meses. Tem uma relação empréstimo-valor (LTV) de 56% e uma pontuação de risco de 7/10.
- Wine Way Etapa 4: a maioria dos investidores optou por esse programa devido ao seu rendimento de 13,9% e pagamentos mensais. Também tem estoque de vinho como garantia e uma pontuação de crédito impecável de 10/10.
- Energia Verde: este projeto sediado na Itália oferece um retorno de 15,7% (mais um bônus de 1%) em um prazo de 12 meses. É garantido por ativos e respaldado por uma empresa com classificação 9/10 e LTV de 36%.
- Projetos eStock: os Projetos eStock na Áustria garantem 14,9% de juros, prazos de 14 meses e forte respaldo em garantias. Este investimento também vem com a confiança de uma classificação de risco 8/10.
Quem Está Realmente no Comando?
As plataformas de P2P lending estão usando IA para viabilizar aprovações de empréstimo mais rápidas e avaliações de risco em tempo real. Essa tecnologia também está tornando a experiência do investidor mais fluida. Infelizmente, algoritmos não resistem a turbulências de mercado. Por isso, você precisa olhar além da tecnologia e examinar quem está no comando da plataforma.
A equipe de gestão tem experiência em análise de risco ou em empréstimos? Já navegaram por mercados voláteis antes? Verifique também se a liderança entende quando deve substituir os algoritmos e se adaptar às novas realidades do mercado.
Há Algo Tangível a Recuperar Se um Mutuário Entrar em Default?
Por que você pularia de paraquedas sem paraquedas? Você está apostando puramente na confiança se não tiver garantias para amortecer uma queda. Portanto, verifique se os empréstimos são respaldados por algo real antes de investir em qualquer plataforma P2P.
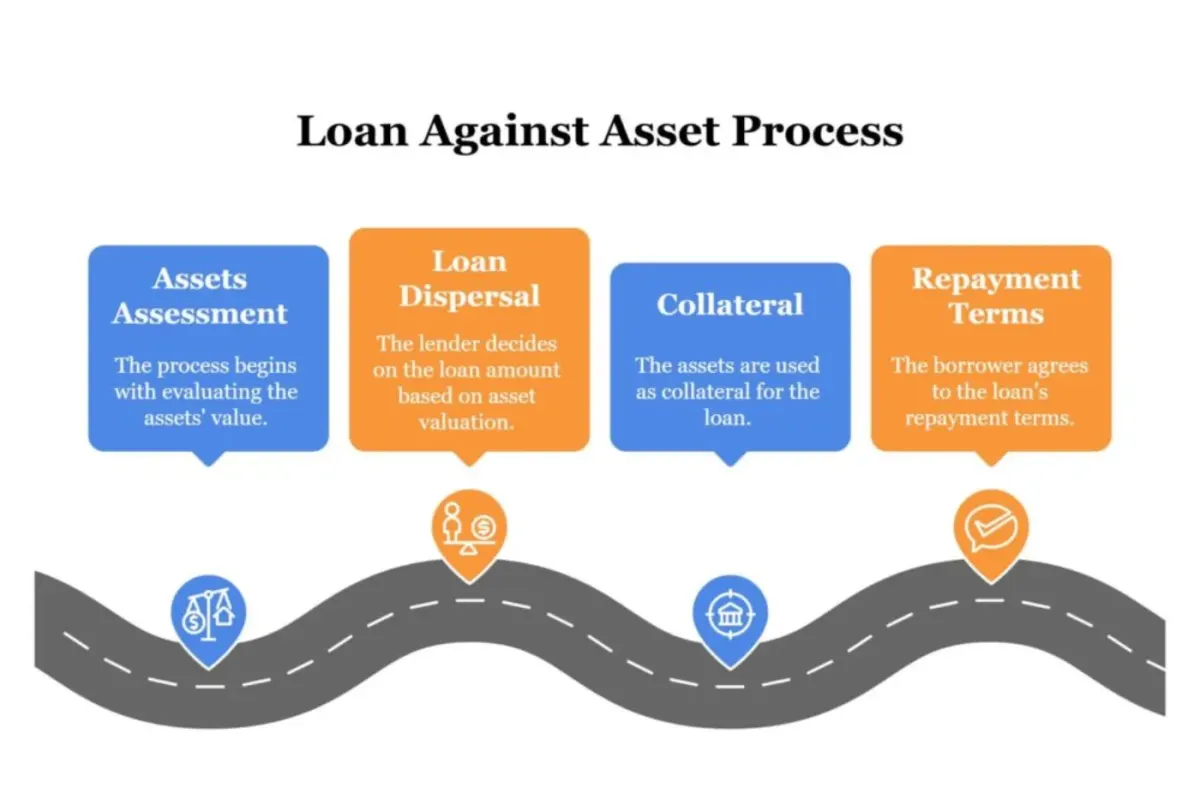
O processo de empréstimo baseado em garantias
Empréstimos garantidos usam colateral como rede de segurança. A plataforma pode apreender e vender o ativo para recuperar os fundos caso o mutuário entre em default. É uma das formas mais inteligentes de reduzir o risco e proteger seu dinheiro. Empréstimos não garantidos não oferecem esse respaldo. Se o mutuário desaparecer, seu investimento pode desaparecer junto. É por isso que investidores sérios costumam preferir plataformas que priorizam empréstimos garantidos por ativos.
Quer uma plataforma que trate seu dinheiro com o mesmo cuidado e clareza que você? A 8lends oferece oportunidades de investimento de alto rendimento, sem comissão e garantidas por colateral, avaliadas por especialistas reais – não apenas por algoritmos.