
Rodzaje pożyczkobiorców w pożyczkach P2P: osoby prywatne, firmy i nie tylko
9 września 20255 min czytania
Zdobycie kapitału na start firmy albo środków na prywatną inwestycję od zawsze bywa wyzwaniem i często pozostaje poza zasięgiem. Wiele osób jest więc zmuszonych szukać kredytu w zwykłych bankach, a surowe kryteria sprawiają, że spora część odchodzi z niczym.Pożyczki peer-to-peer otworzyły jednak przed wszystkimi niemal nieograniczoną możliwość korzystania z okazji finansowych — usuwają z układu tradycyjny bank i łączą pożyczkodawców z pożyczkobiorcami bezpośrednio. Mechanizm, który kiedyś pomagał ludziom konsolidować długi albo finansować większe zakupy, rozwinął się w pełnoprawny ekosystem finansowy, przyciągający pożyczkobiorców z bardzo różnych segmentów.W tym artykule omawiamy rodzaje pożyczkobiorców w świecie P2P — osoby prywatne, firmy oraz węższe, bardziej wyspecjalizowane grupy — wraz z opisem ich potrzeb, profili i tego, co mogą zaoferować inwestorom.
Pożyczkobiorcy prywatni: codzienne potrzeby i konsolidacja długów
To osoby indywidualne szukające środków na wydatki prywatne. Chodzi o wszystko, od rachunków za leczenie i naprawy samochodu po koszty wesela czy remontu mieszkania. Wielu z nich traktuje platformy P2P jako alternatywę dla kart kredytowych albo tradycyjnych kredytów bankowych. Jednym z najczęstszych powodów jest konsolidacja długów — połączenie kilku wysoko oprocentowanych zobowiązań w jedną pożyczkę na lepszych warunkach.
Większość pożyczkobiorców prywatnych to osoby na etacie. Zwykle mają przeciętną lub dobrą ocenę kredytową i pożyczają od 2 000 € do 25 000 €. Pożyczki prywatne są też z reguły niezabezpieczone, bez zabezpieczenia majątkowego. To podnosi ryzyko, ale wiele platform łagodzi je rygorystycznym scoringiem kredytowym i oprocentowaniem zależnym od ryzyka.
Pożyczkobiorcy firmowi: paliwo do wzrostu i ekspansji
Do tej kategorii należą małe i średnie przedsiębiorstwa (MŚP), startupy, a czasem także firmy o ugruntowanej pozycji, które szukają alternatywnych ścieżek finansowania.
Firmy biorą pożyczki z różnych powodów. Należą do nich:
- zakup zapasów
- modernizacja sprzętu
- kampanie marketingowe
- krótkoterminowe potrzeby płynnościowe
Wiele z nich wybiera pożyczki P2P, bo tradycyjne banki stawiają sztywne wymagania, trudne do spełnienia dla młodszych albo mniejszych firm. W tej grupie są zarówno przedsiębiorstwa z rocznym stażem, jak i takie działające od blisko 10 lat. Mogą zaoferować zabezpieczenie lub poręczenia osobiste i zaciągają pożyczki od 5 000 € do 500 000 €.
Takie pożyczki zwykle dają wyższe zwroty, ale niosą też wyższe ryzyko. Aby pożyczkodawcy wiedzieli, w co wchodzą, platformy P2P udostępniają firmowe oceny kredytowe, sprawozdania finansowe albo prognozy przychodów.
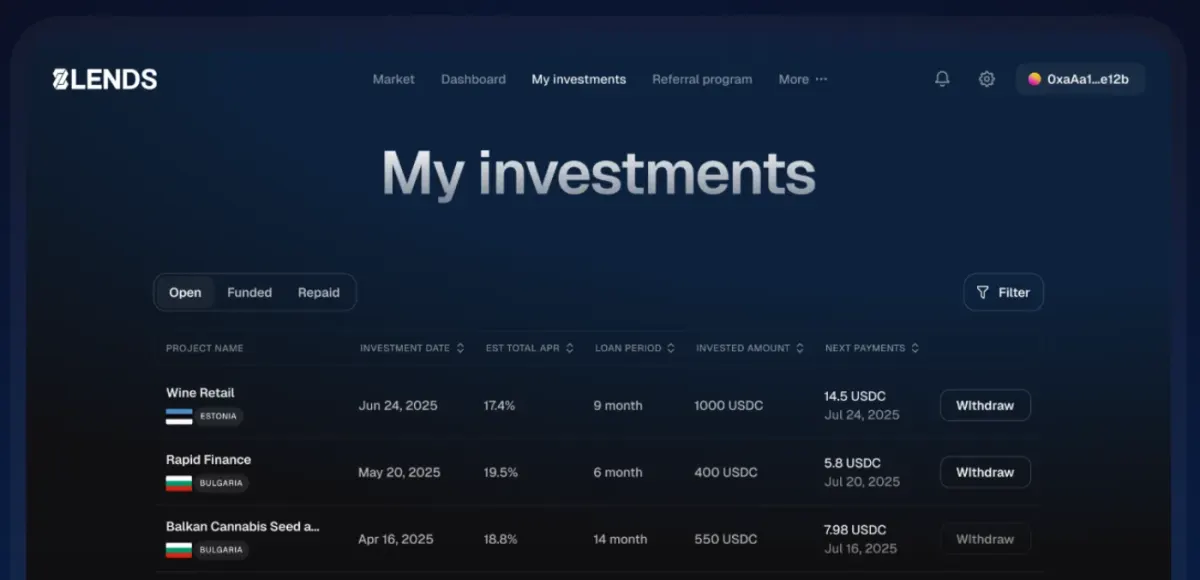
Jeśli chodzi o ryzyko i oczekiwane zwroty, pożyczkobiorcy firmowi mają godny pochwały poziom niewypłacalności. Badanie Europejskiego Banku Inwestycyjnego wykazało, że o ile pożyczkobiorcy prywatni mieli wskaźnik niewypłacalności na poziomie 3,56%, o tyle ich odpowiednik po stronie firm — 2,59%. Da się to wyjaśnić wieloma czynnikami, między innymi rodzajem pożyczki, jej kwotą, warunkami spłaty i sytuacją gospodarczą.
Pożyczkobiorcy z rynku nieruchomości: pomost między nieruchomością a kapitałem
To deweloperzy, firmy remontowe i właściciele nieruchomości na wynajem, którzy szukają finansowania nowych budów, modernizacji albo zakupu nieruchomości. W odróżnieniu od dużych spółek z branży mniejsi gracze często nie mają kapitału ani historii kredytowej potrzebnej do uzyskania dużego kredytu bankowego. Platformy P2P wypełniają tę lukę.
Pożyczkobiorcy z rynku nieruchomości zwykle ustanawiają zabezpieczenie na nieruchomości i pożyczają od 50 000 € do ponad 1 mln €. Zazwyczaj mają stałe terminy i jasną strategię wyjścia (np. sprzedaż nieruchomości albo refinansowanie). Pożyczki zabezpieczone nieruchomością należą do najpopularniejszych na platformach P2P. Dają niższe ryzyko dzięki zabezpieczeniu, ale są też mniej płynne z powodu dłuższych okresów.
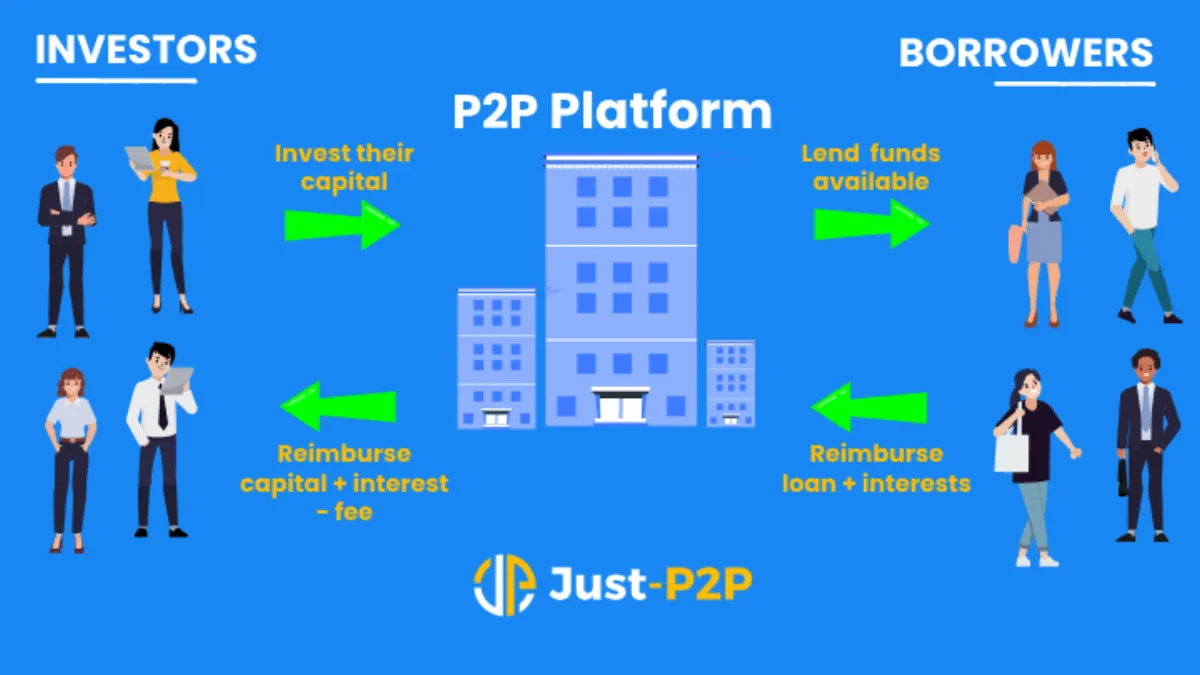
Niezależnie od tego, czy mówimy o pożyczkach prywatnych, firmowych czy nieruchomościowych, sukces platformy P2P zależy od mądrego doboru pożyczkobiorców i sprawnego rozkładu ryzyka. Dlatego wyróżnia się platforma taka jak 8lends. Ta szwajcarska platforma crowdlendingowa korzysta z zaawansowanego scoringu kredytowego, wspierając zarówno lokalne firmy, jak i zrównoważone projekty mieszkaniowe. Inwestorzy dostają solidne zwroty przy jednoczesnej dywersyfikacji ryzyka między różnych realnych pożyczkobiorców.
Studenci i pożyczkobiorcy edukacyjni
Powód pożyczek studenckich nie jest tajemnicą. Czesne bywa bardzo wysokie i dla wielu nieosiągalne, przez co kandydaci na studia nie mają zbyt wielu opcji poza zaciągnięciem pożyczki. Tradycyjne pożyczki studenckie nie zawsze są jednak dostępne ani przystępne cenowo, zwłaszcza przy kształceniu zawodowym albo studiach za granicą. Na szczęście pożyczki P2P są elastyczne.
W tej grupie są zwykle młodzi dorośli, często z krótką historią kredytową. Opierają się na prognozowanych przyszłych dochodach i zwykle wnioskują o 1 000–20 000 €.
Te pożyczki budzą u pożyczkodawców mieszane uczucia, jeśli chodzi o zwroty. Są mniejsze i pozwalają zdywersyfikować portfel, ale spłata zależy od przyszłych zarobków, co podnosi ryzyko. Wszyscy zaangażowani muszą liczyć na to, że pożyczkobiorcy poukładają sobie życie i znajdą dobrze płatną pracę, która pokryje te zobowiązania. Mimo tych obaw edukacyjne pożyczki P2P nie zaliczyły w ostatnich latach wpadki. Może się okazać, że pożyczkodawcy i pożyczkobiorcy będą mieli do opowiedzenia dobrą historię.
Pożyczkobiorcy „zieloni” i nastawieni na zrównoważony rozwój
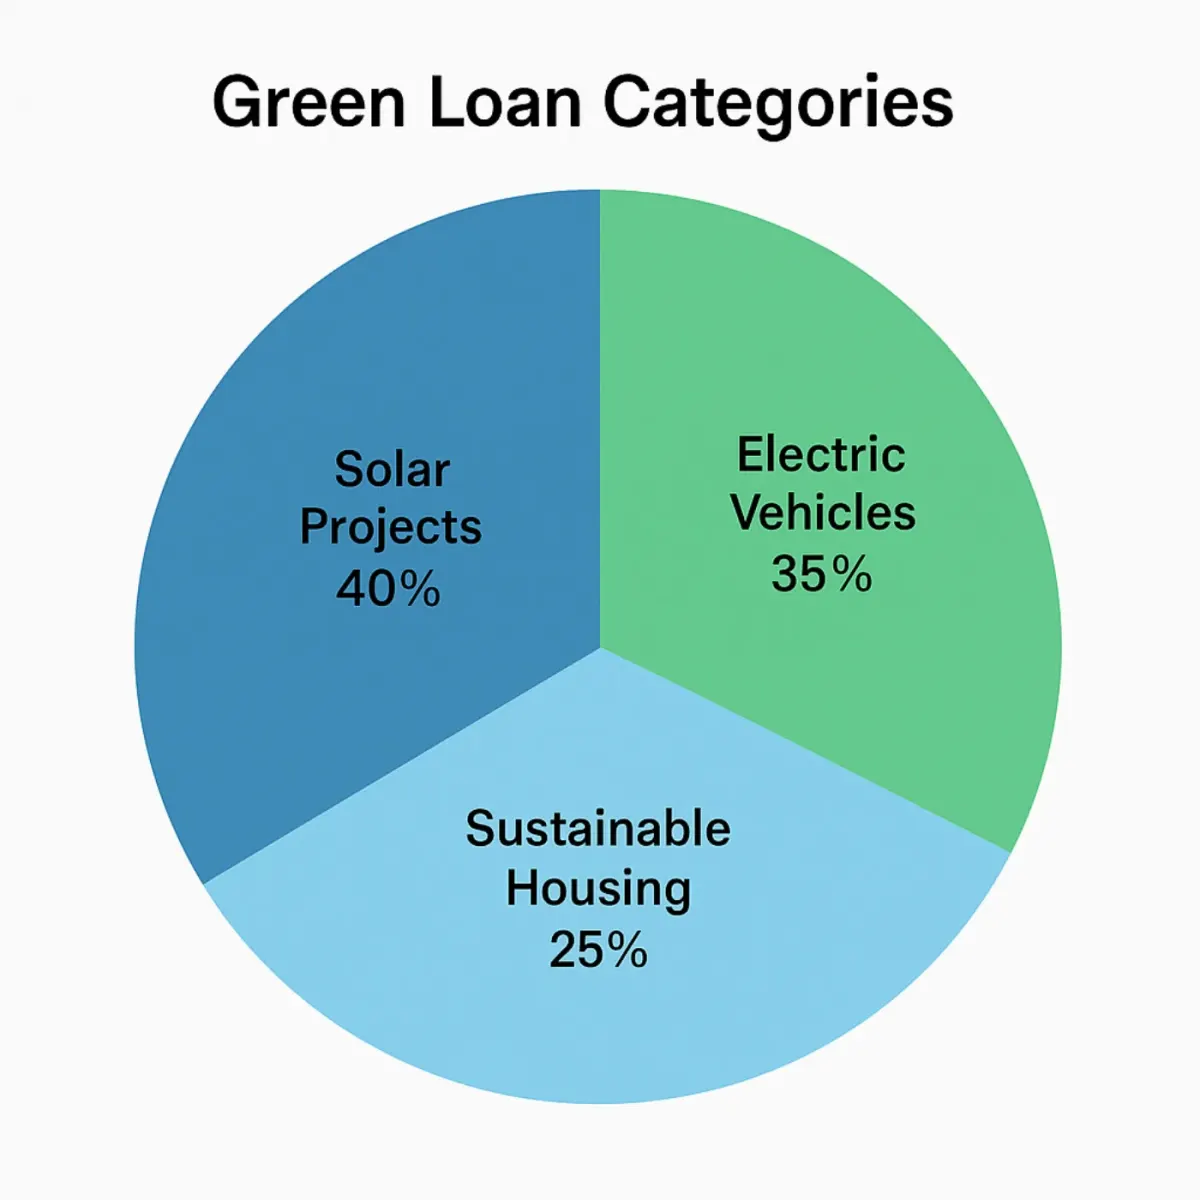
Kolejna ciekawa grupa to pożyczkobiorcy „zieloni”, nastawieni na zrównoważony rozwój. To osoby albo firmy pożyczające na przedsięwzięcia przyjazne środowisku: panele fotowoltaiczne, samochody elektryczne, zrównoważone rolnictwo i tym podobne.
Wraz ze wzrostem świadomości ekologicznej platformy P2P oferują dziś „zielone pożyczki” wspierające projekty przyjazne klimatowi.
Profil takich pożyczkobiorców różni się nieco od omówionych wcześniej. Są wśród nich zarówno właściciele domów, jak i startupy agrotechnologiczne. Często kwalifikują się do niższego oprocentowania albo dostają zachęty od platformy, a kwoty pożyczek mieszczą się w przedziale od 5 000 € do 100 000 €.
Ta nisza sprawia satysfakcję zarówno pożyczkodawcom, jak i pożyczkobiorcom, bo obiecuje coś więcej niż tylko korzyść finansową. Wielu pożyczkodawców przyciągają te pożyczki nie ze względu na zwrot, lecz na realny wpływ. Platformy P2P często pokazują obok wskaźników finansowych również wskaźniki środowiskowe.
Pożyczkobiorcy medyczni i w sytuacjach nagłych
To ludzie pilnie potrzebujący środków na leczenie, operacje albo nagłe wypadki rodzinne. Znaczenia tej możliwości nie da się przecenić. Kiedy ubezpieczenie nie wystarcza albo go nie ma, pożyczki P2P potrafią być kołem ratunkowym dzięki szybszej decyzji.
W tej kategorii nie ma ograniczeń wiekowych. Dochody bywają bardzo różne, a kwoty pożyczek sięgają od zaledwie 500 € aż do 50 000 €. Takie pożyczki zwykle wymagają szybkiej wypłaty ze względu na pilność potrzeby.
Choć kierują nimi emocje, są to pożyczki o wysokim ryzyku. Niektóre platformy oferują jednak gwarancje albo wspólny rozkład ryzyka, żeby ograniczyć ekspozycję.
Pożyczkobiorcy niszowi i nowe grupy
To bardzo szeroka i zróżnicowana grupa osób, które zwykle nie mogą liczyć na tradycyjny kredyt: freelancerzy, pracownicy gospodarki zleceń, ekspaci oraz małe spółdzielnie. Ich potrzeby finansowe nie mieszczą się w utartych ramach, co utrudnia — a czasem wręcz uniemożliwia — uzyskanie kredytu w konwencjonalnym banku.
Dla nich pożyczki P2P wyglądają na rozwiązanie bardziej elastyczne i indywidualne. Ich potrzeby pożyczkowe są zwykle mocno zależne od sytuacji: pieniądze na start małej firmy, zakup profesjonalnego sprzętu albo nawet przeprowadzka po lepsze możliwości. Kwoty bywają niewielkie, a dochód często pochodzi z nietypowych źródeł, na przykład z pracy zdalnej albo przelewów z zagranicy.
Dla pożyczkodawców to zarazem wyzwanie i szansa. Takich pożyczkobiorców bywa się klasyfikować jako obarczonych wyższym ryzykiem, bo ich sytuacji finansowej nie da się ocenić zwykłymi miarami. Jednocześnie jest to rosnąca grupa osób niedostatecznie obsługiwanych przez banki, które na dobre weszły do gospodarki cyfrowej. Przy odpowiednich środkach ostrożności takie pożyczanie potrafi otworzyć dostęp do rynków wschodzących.
| Cecha pożyczki | Pożyczki medyczne | Inne pożyczki prywatne |
|---|---|---|
| Cel pożyczki | Pokrycie pilnych wydatków na leczenie | Finansowanie ogólnych potrzeb prywatnych |
| Kwota pożyczki | od 500 € do 50 000 € | od 1 000 € do 25 000 € |
| Oprocentowanie | Niższe | Wyższe |
| Okres pożyczki | Krótszy (1–3 lata) | Dłuższy (1–5 lat) |
Na koniec: co to oznacza dla inwestorów
Każdy inwestor P2P powinien rozumieć, jak zróżnicowani są pożyczkobiorcy. Z każdą kategorią wiąże się inne ryzyko, inna charakterystyka, inne zwroty i inny wymiar etyczny. Czy zależy Ci na dywersyfikacji, wpływie społecznym, czy na stabilnym dochodzie zgodnym z celem portfela — najpewniej znajdzie się grupa pożyczkobiorców, która do tego celu pasuje.
Rozumiejąc dane platformy, profile pożyczkobiorców i oceny ryzyka, inwestorzy podejmują lepiej uzasadnione decyzje i jednocześnie wspierają ludzi z realnymi projektami.
Chcesz wesprzeć realnych ludzi z realnymi projektami i jednocześnie zarabiać stabilne zwroty? 8lends łączy Cię ze starannie zweryfikowanym gronem pożyczkobiorców — od innowatorów klimatycznych po lokalnych przedsiębiorców. Z inteligentnymi narzędziami dywersyfikacji i wiodącymi w branży procedurami odzyskiwania środków to pożyczki P2P robione jak należy.
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu