
Wpływ inwestorów instytucjonalnych na rynki pożyczek P2P
12 sierpnia 20255 min czytania
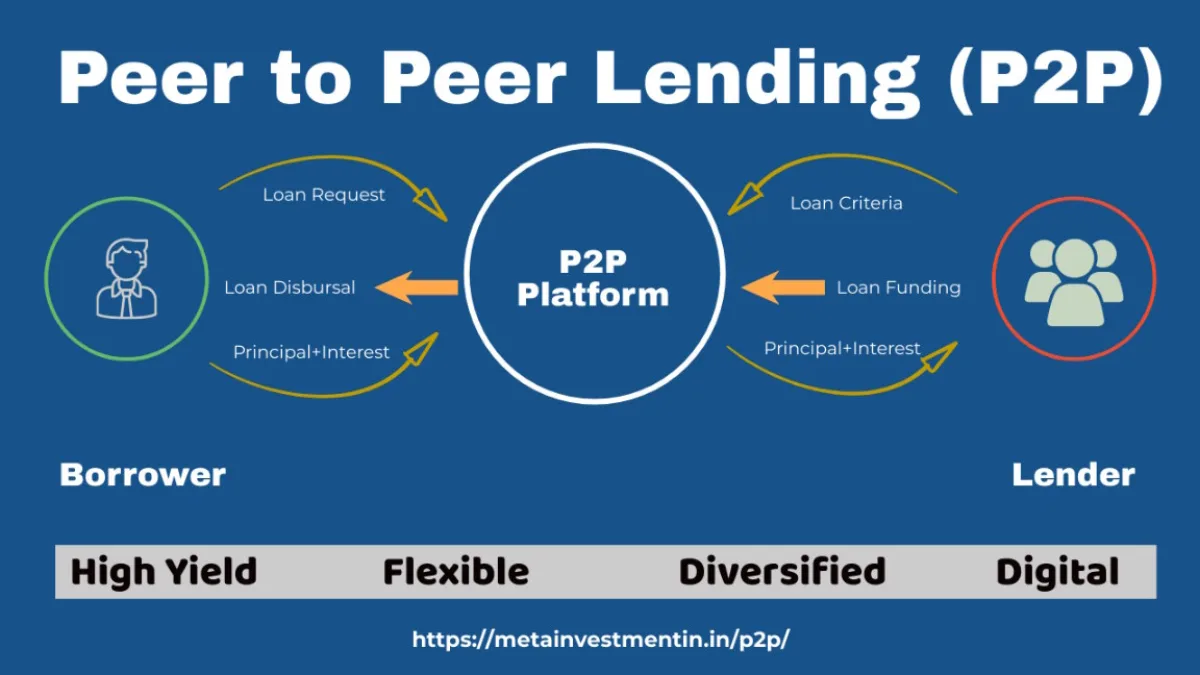
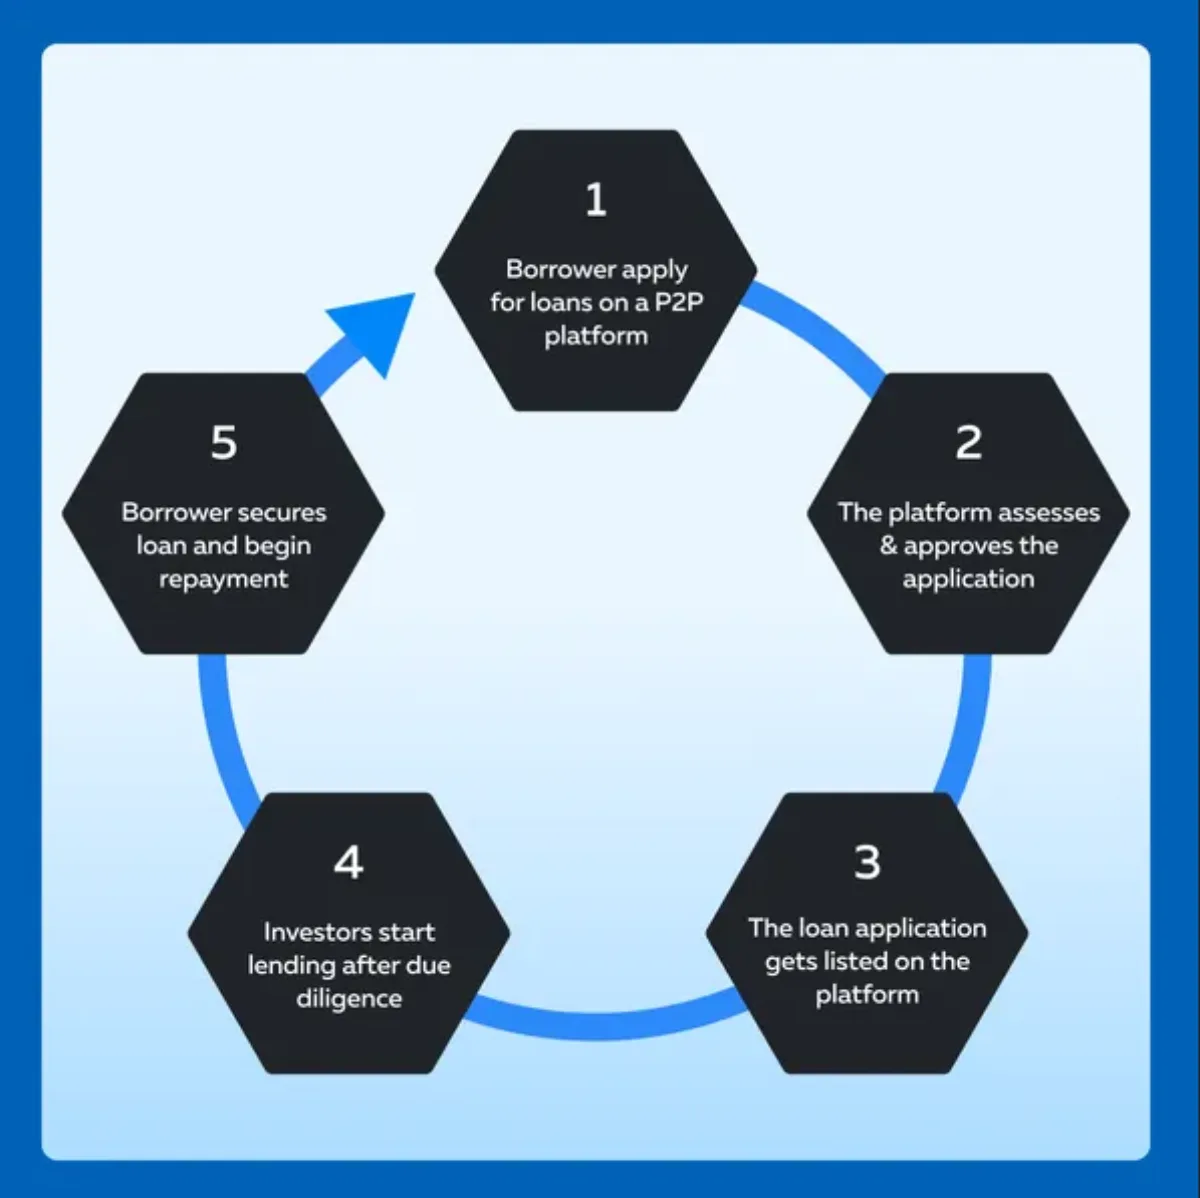
Załóżmy, że chcesz pożyczyć pieniądze na otwarcie małej firmy. Zamiast iść do banku, wchodzisz do internetu i znajdujesz platformę, na której ludzie tacy jak Ty mogą pożyczyć Ci pieniądze bezpośrednio. Na tym właśnie polegają pożyczki peer-to-peer: łączą pożyczkobiorców ze zwykłymi ludźmi, którzy chcą pożyczać i zarabiać. Na początku byli to głównie pojedynczy ludzie pomagający sobie nawzajem — zwykli ludzie pożyczający innym zwykłym ludziom. To się jednak zmienia. Dziś na tym rynku na dużą skalę pojawiają się wielcy inwestorzy: banki, fundusze hedgingowe i fundusze emerytalne, czyli inwestorzy instytucjonalni. Ich obecność zaczyna przebudowywać sposób działania pożyczek P2P. Sprawdźmy, co to oznacza i dlaczego ma znaczenie dla wszystkich, którzy korzystają z tych platform — dużych i małych.
Kim są inwestorzy instytucjonalni
Gdy mówimy o inwestorach, nie zawsze chodzi o przeciętną osobę wpłacającą kilka dolarów do aplikacji oszczędnościowej. Inwestorzy instytucjonalni to wielcy gracze, ciężka artyleria świata
finansów. Mowa o bankach, firmach ubezpieczeniowych, funduszach emerytalnych. O podmiotach, które zarządzają miliardami w imieniu innych.
Zamiast trzymać te pieniądze na bezpiecznym koncie oszczędnościowym, nieustannie szukają mądrych i zyskownych miejsc, by je ulokować. Akcje? Jasne. Nieruchomości? Zdecydowanie. A od niedawna zaczęli też ostrożnie wchodzić w pożyczki peer-to-peer. A gdy inwestują, inwestują dużo i
ich inwestycje potrafią poruszyć całe rynki.
Dlaczego interesują się pożyczkami P2P
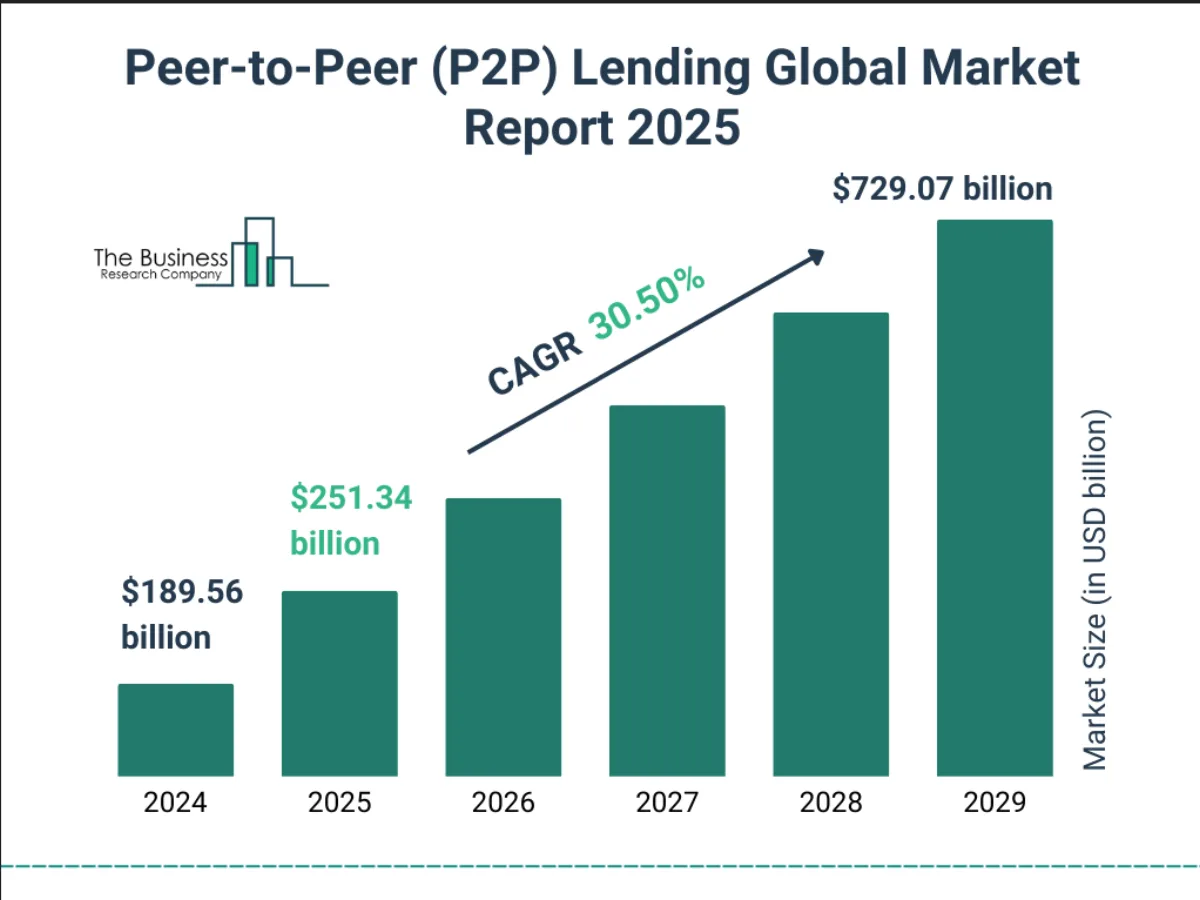
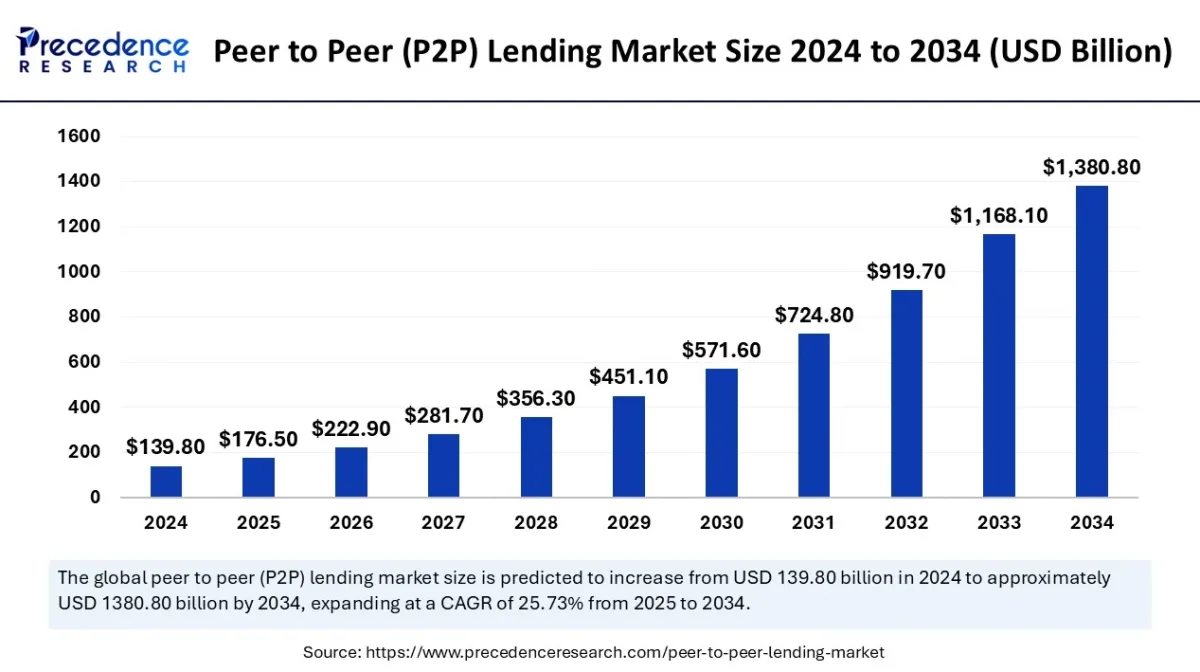
Pożyczki P2P były kiedyś niewielkim pomysłem. Ale w miarę jak przybywało pożyczkobiorców i pożyczkodawców, urosły w duży biznes. A gdy biznes rośnie, wielcy inwestorzy to zauważają.
Ci inwestorzy dostrzegli, że pożyczki P2P mogą dać im dobre zwroty (czyli że zarobią więcej niż na zwykłych oszczędnościach, a czasem nawet niż na giełdzie). Zaczęli więc wkładać w nie miliony dolarów. Podoba im się też, że platformy korzystają z danych i algorytmów oraz że można szybko zarobić na pożyczkach krótkoterminowych. Wreszcie jest to dla nich sprytny sposób na dywersyfikację portfela.
W praktyce te narzędzia pozwalają osobom i podmiotom dywersyfikować jeszcze mocniej — rozkładać inwestycje na wiele różnych finansowanych pożyczek, bo w każdym przedsięwzięciu dzielą ryzyko z licznymi innymi uczestnikami. Jedną z takich platform jest 8lends.
Co się dzieje, gdy do gry wchodzą wielcy inwestorzy
Wyobraź sobie, że Ty i Twoi znajomi gracie w coś na przerwie, a potem dołącza grupa starszych dzieciaków z większym doświadczeniem i lepszym sprzętem. To zmienia grę, prawda? To samo dzieje się w pożyczkach P2P.
Gdy wielcy inwestorzy wchodzą na platformę:
- Dostępnych jest więcej pieniędzy, co pomaga platformie rosnąć i obsługiwać więcej pożyczkobiorców.
- Pożyczkobiorcy mogą dostać środki szybciej, bo gotowego kapitału jest więcej.
- Platformy mogą budować lepsze narzędzia, jak aplikacje mobilne i systemy analizy ryzyka. Brzmi świetnie, ale nie wszystko jest różowe.
Jakie są minusy
Gdy pojawiają się starsi koledzy, czasem przejmują grę. Tak właśnie czują się niektórzy mali inwestorzy.
Oto kilka obaw:
- Mali inwestorzy mogą mieć mniej okazji, by zainwestować w najlepsze pożyczki, bo wielcy inwestorzy często dostają dostęp wcześniej.
- Wielcy inwestorzy mogą żądać specjalnych zasad lub dedykowanych funkcji — narzędzi automatyzacji czy prywatnych pul pożyczek — do których mniejsi użytkownicy nie mają dostępu.
- Jeśli tacy inwestorzy nagle się wycofają, może to zachwiać całym systemem i zmniejszyć pulę dostępnego finansowania.
Czasem platformy zaczynają też skupiać się bardziej na dużych klientach, przez co zwykli użytkownicy czują się pomijani.
Spojrzenie na korzyści (gdy wszystko idzie dobrze)
Nie zapominajmy jednak, że wielcy inwestorzy wnoszą do świata pożyczek P2P realną wartość. Oto, w czym pomagają:
- Szybkie skalowanie: platformy rosną szybciej, gdy jest więcej pieniędzy.
- Rozwój technologii: stać ich na lepsze narzędzia.
- Niższe wskaźniki niewypłacalności: dzięki lepszym narzędziom analitycznym częściej wybierane są właściwe pożyczki.
- Zaufanie rynku: gdy dołączają wielcy gracze, inni chętniej ufają systemowi.
Niektóre platformy wręcz dzielą przestrzeń: część produktów oferują instytucjom, a inne inwestorom detalicznym.
A co z ryzykiem
Pożyczanie pieniędzy zawsze wiąże się z ryzykiem. Co, jeśli ktoś Ci nie odda? Wielcy inwestorzy często podejmują większe ryzyko, by więcej zarobić. Bywają gotowi inwestować w pożyczki wyższego ryzyka, na przykład dla osób o niższej ocenie kredytowej. Jeśli jednak te osoby nie zdołają spłacić, stracić mogą wszyscy.
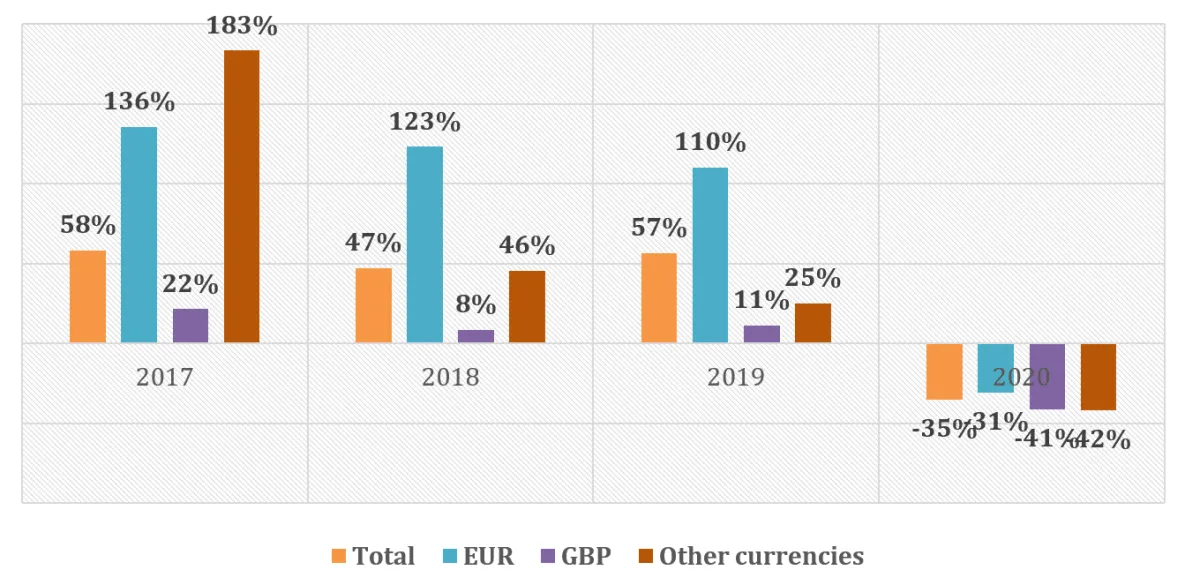
Poza tym, gdy gospodarka się pogarsza (w czasie recesji albo pandemii), wielcy inwestorzy mogą szybko wycofać pieniądze. To zostawia platformy w trudnej sytuacji, a pożyczkobiorców bez finansowania. Co gorsza, jeśli zbyt wiele osób straci pieniądze, mogą zupełnie przestać ufać platformie.
Czy istnieją odpowiednie przepisy
Tak, ale wciąż muszą się poprawiać. Zobaczmy, jak radzą sobie z tym różne kraje.
Stany Zjednoczone
W USA platformy P2P podlegają nadzorowi Securities and Exchange Commission (SEC) oraz innych organów lokalnych. Oznacza to, że:
- Platformy muszą się rejestrować i przestrzegać tych samych zasad co firmy sprzedające akcje i obligacje.
- Muszą przekazywać inwestorom jasne i rzetelne informacje.
- Pożyczkodawcy wiedzą, jakie ryzyko podejmują.
Niektóre stany mają też własne przepisy, więc platformy muszą spełniać wymogi zarówno krajowe, jak i stanowe.
Unia Europejska
W UE obowiązują nowe przepisy rozporządzenia o europejskich dostawcach usług finansowania społecznościowego (ECSPR), które weszły w życie w 2021 roku. Przepisy te:
- Ustanawiają te same standardy we wszystkich krajach UE.
- Ułatwiają platformom działanie w wielu krajach naraz.
- Wymagają większej przejrzystości i ostrzeżeń o ryzyku dla inwestorów.
Wielka Brytania
W Wielkiej Brytanii pożyczki P2P nadzoruje Financial Conduct Authority (FCA). Zasady FCA mówią, że:
- Platformy muszą dokładnie sprawdzić pożyczkobiorcę przed przyznaniem pożyczki.
- Pożyczkodawcy muszą dostać wystarczająco dużo informacji, by podjąć mądrą decyzję.
- Obowiązuje też limit dla nowych i niedoświadczonych inwestorów: dopóki lepiej nie zrozumieją ryzyka, nie mogą zainwestować więcej niż 10% swoich środków.
Inne kraje
W niektórych miejscach, jak w Chinach, rząd ostro ograniczył pożyczki P2P po dużych skandalach. Wiele platform zamknięto. Dziś usługi pożyczkowe są tam ściśle kontrolowane przez bank centralny i regulatorów finansowych.
Tam, gdzie przepisy dopiero się kształtują, inwestorzy i pożyczkobiorcy muszą być jeszcze ostrożniejsi.
Część regulatorów wymaga teraz od platform wyraźnego oddzielenia działalności instytucjonalnej od inwestowania detalicznego, żeby wszyscy wiedzieli, co się dzieje.
Wraz z napływem dużych pieniędzy potrzebujemy mocniejszych przepisów i większej uczciwości, by wszyscy grali według tych samych zasad.
Co przyniesie przyszłość
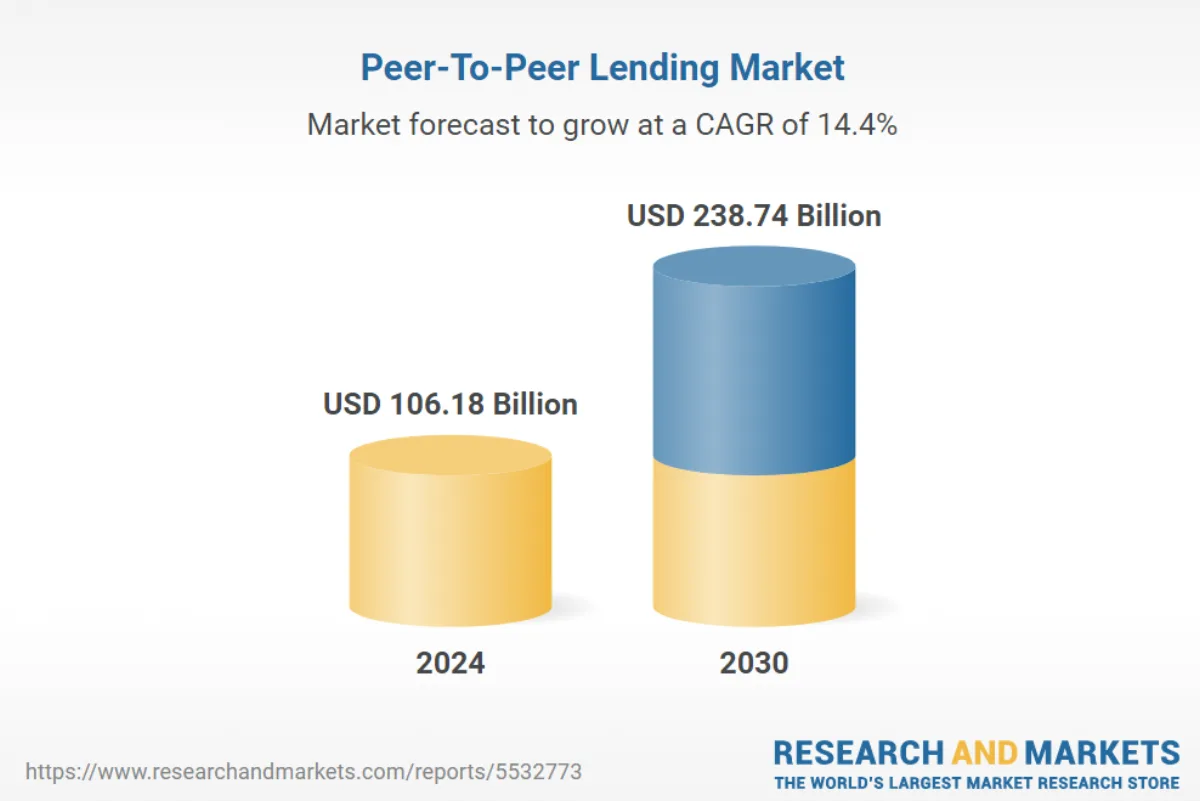
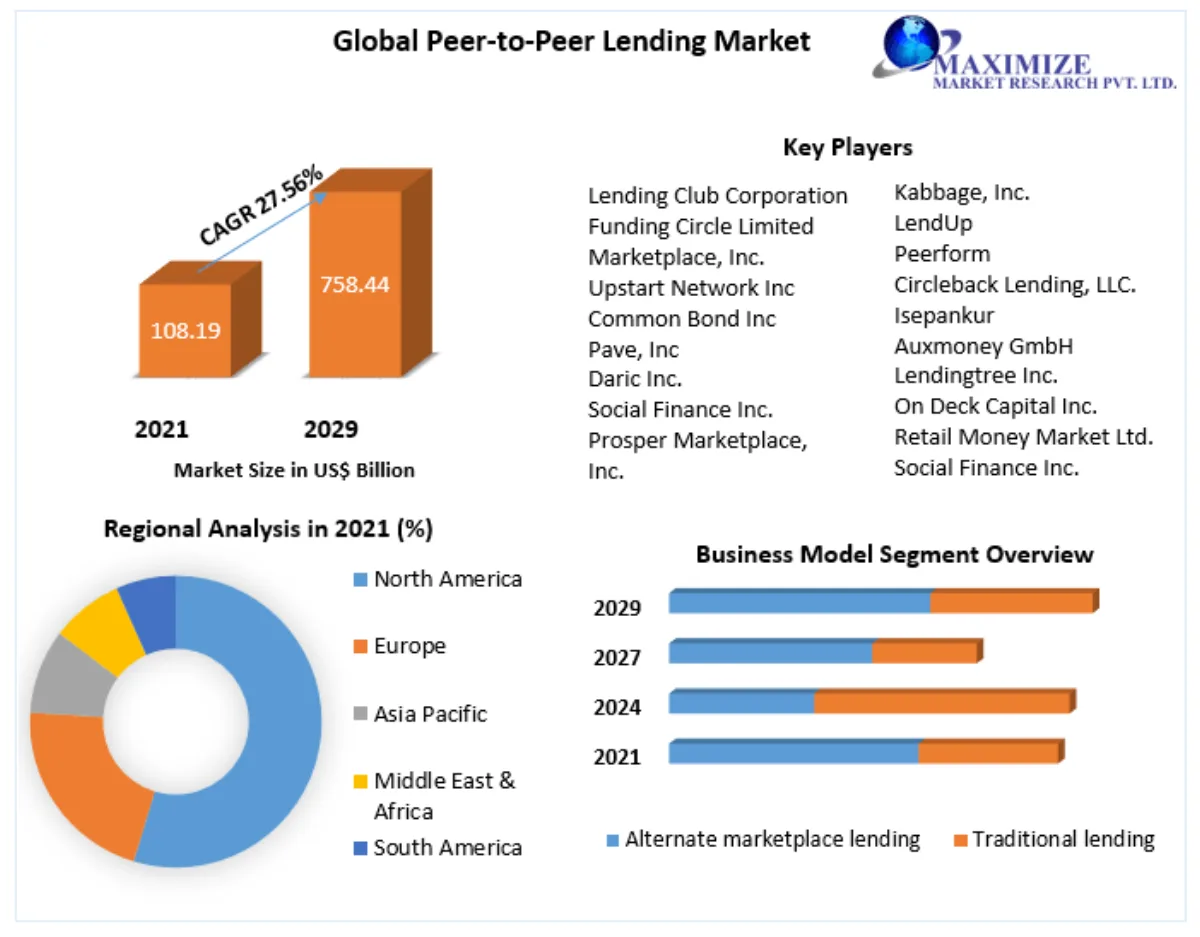
Dobra wiadomość? Przy lepszej technologii, większym kapitale i rosnącym zainteresowaniu pożyczki P2P mogą urosnąć jeszcze bardziej i działać jeszcze lepiej.
Platformy muszą jednak podchodzić do skalowania strategicznie. Owszem, trzeba znaleźć sposób na obsługę wielkich inwestorów, ale nie wolno stawiać ich ponad małymi inwestorami. Jednym ze sposobów jest zadbanie, by wszyscy podlegali tym samym zasadom i mieli równy dostęp. Wielcy inwestorzy nie powinni mieć wyłącznego dostępu do produktów, które przydałyby się inwestorom indywidualnym. Ryzyka związane z platformami należy jasno opisywać, by można było podejmować świadome decyzje. I wreszcie ochrona użytkownika powinna być priorytetem.
Pożyczki P2P wciąż są jednym z ciekawszych zakątków świata finansów. Nie chodzi tylko o to, że ludzie pożyczają i udzielają pożyczek. Chodzi o to, by cały ten proces był bardziej ludzki, bardziej bezpośredni i — szczerze mówiąc — dawał wszystkim zaangażowanym więcej sprawczości.
Jeśli chcesz zdywersyfikować finansowanie na wiele różnych projektów — czy to wino, czy małe firmy — 8lends daje Ci taką różnorodność.
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu