
7 listopada 20255 min czytania
Hiszpania to bez wątpienia kraj złotych możliwości. Znajdziesz w tym wspaniałym państwie wszystko: od prężnych firm i zapierających dech w piersiach wybrzeży po rosnący apetyt na inwestycje cyfrowe. Zanim jednak wejdziesz na ten obiecujący rynek, warto zrozumieć, jak opodatkowane są zyski.W Hiszpanii obowiązuje progresywny podatek od zysków kapitałowych. Płaci się go od pieniędzy, które zarabiasz, sprzedając coś drożej, niż kupiłeś. Urząd skarbowy nalicza go wyłącznie od Twojego zysku. To w istocie różnica między ceną zakupu a ceną sprzedaży. Stawka waha się od 19% do 28%.Hiszpania ujmuje ten podatek w ramach podatku dochodowego od osób fizycznych. W większości krajów UE działa to inaczej. Na przykład w Wielkiej Brytanii podatek od zysków kapitałowych jest osobną daniną. Przypadek Clary dobrze to ilustruje. Ta przedsiębiorcza inwestorka nieźle zarobiła, sprzedając swoje stare mieszkanie w Walencji. Kupiła je lata temu za 200 tys. €, a właśnie sprzedała za 260 tys. €. Na tej transakcji zarobiła 60 tys. €.Hiszpańskie przepisy o podatku od zysków kapitałowych nie opodatkowują w takich sytuacjach całej sprzedaży. Podatek dotyczy wyłącznie zysku Clary. Dokładna kwota podatku zależy od jej statusu rezydencji.
Jaki podatek od zysków płacą rezydenci?
Państwo uznaje kogoś za rezydenta, jeśli przebywał na terytorium kraju przez 183 dni lub dłużej. Hiszpania dzieli dochody na zwykłe i oszczędnościowe. Wszystko, co zarobisz na sprzedaży aktywów fizycznych lub cyfrowych, zalicza się do dochodów oszczędnościowych.
| Dochód | Stawka |
|---|---|
| od 0 € do 6000 € | 19% |
| 6000 € – 50 000 € | 21% |
| 50 000 € – 200 000 € | 23% |
| 200 000 € – 300 000 € | 27% |
| Powyżej 300 000 € | 28% |
Hiszpański urząd skarbowy stosuje te stawki do faktycznego zysku. To w istocie różnica między tym, za ile kupiłeś aktywo cyfrowe, a kwotą, za którą je sprzedałeś.
Gdy zaczynasz liczyć stawki dla kilku progów dochodowych i różnych rodzajów aktywów, sprawy szybko się komplikują — zwłaszcza jeśli masz też do czynienia z aktywami cyfrowymi, akcjami czy zagranicznymi udziałami. 8lends pomaga hiszpańskim rezydentom i inwestorom zautomatyzować obliczenia podatkowe w ramach hiszpańskiego systemu progresywnego, obejmując zyski kapitałowe, dochody z dywidend i transakcje na aktywach cyfrowych.
Platforma integruje się z giełdami i brokerami, automatycznie stosuje właściwe stawki i generuje zgodne z przepisami raporty do złożenia w Agencia Tributaria. Dzięki 8lends nigdy nie będziesz się zastanawiać, czy Twoje wyliczenia odpowiadają najnowszym hiszpańskim przepisom podatkowym.
Zyski z akcji i konsekwencje podatkowe
Zyski ze sprzedaży inwestycji w Hiszpanii sumuje się z rocznymi dochodami oszczędnościowymi. Mogą to być dywidendy, odsetki bankowe, wypłaty z ubezpieczeń na życie lub renty.
A co, jeśli inwestycja przyniesie stratę? Możesz rozliczyć straty z innymi dochodami lub przyrostami oszczędności. Istnieją jednak ograniczenia. Podatnicy mogą przenosić straty na kolejne okresy przez maksymalnie cztery lata. Muszą one tylko być większe niż Twoje dochody.
Rozsądniej jest nie trzymać akcji samodzielnie. To rozwiązanie nie jest tak korzystne, jak mogłoby się wydawać. Poszukaj zamiast tego innych, tańszych opcji.
Jak zyski rozliczają obcokrajowcy
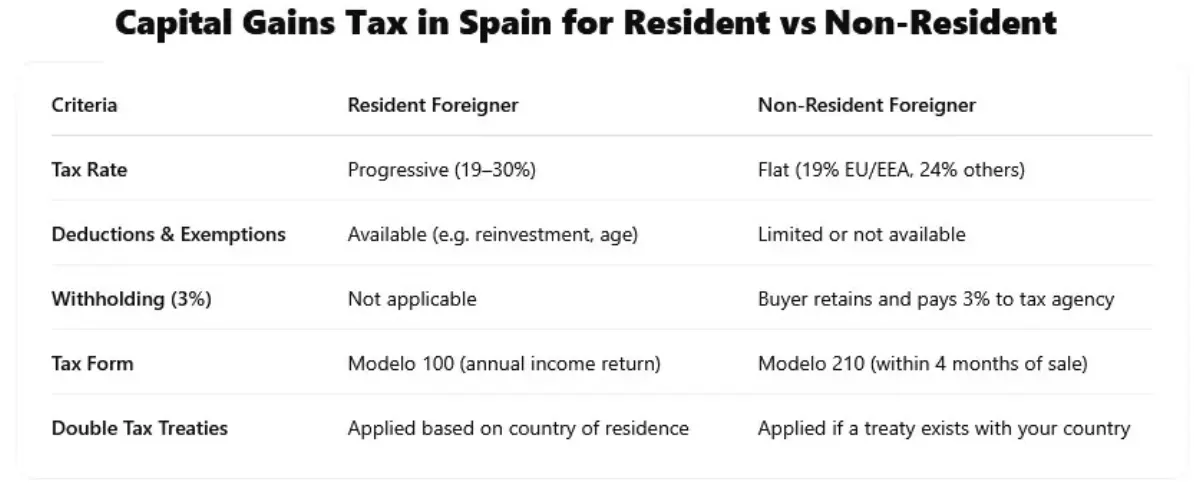
Znasz już podstawy zobowiązań wobec państwa dla osób spędzających w Hiszpanii większość roku. A co, jeśli nie zostałeś tam wystarczająco długo, by przekroczyć próg 183 dni?
Niestety, w takim przypadku nie skorzystasz z tych samych udogodnień. Każdy zysk osiągnięty przez osobę spoza Unii Europejskiej objęty jest zryczałtowaną stawką 24%. Osoby z krajów UE mają lepsze warunki. Ich stawka od zysków kapitałowych spada do 19%. Niestety, przywileje tu nie obowiązują. Zapłacisz stałe 24%, jeśli zarabiasz, mieszkając poza UE. Obywatele UE płacą 19%.
Rezydenci UE spoza Hiszpanii często zachowują całość pieniędzy zarobionych na hiszpańskich inwestycjach. Dotyczy to sytuacji, w których nie chodzi o:
- aktywa w rajach podatkowych,
- spółki mocno zaangażowane w nieruchomości lub
- sytuację, w której w ciągu ostatnich 12 miesięcy posiadałeś 25% lub więcej udziałów w spółce.
Umowy o unikaniu podwójnego opodatkowania mogą obniżyć lub znieść ten podatek.
Czy inwestorzy zagraniczni mogą liczyć na jakieś ulgi?
Jak najbardziej. Inwestorzy zagraniczni również mogą uzyskać pewne ulgi podatkowe, ale zasady nie są tak hojne jak dla obywateli. Osoba mieszkająca w innym kraju UE, który ma umowę z Hiszpanią, może skorzystać ze zwolnienia. Co więcej, jeśli spełnisz te same warunki, możesz mieć prawo do tych samych zwolnień co rezydenci.
Od jakich dochodów trzeba zapłacić?
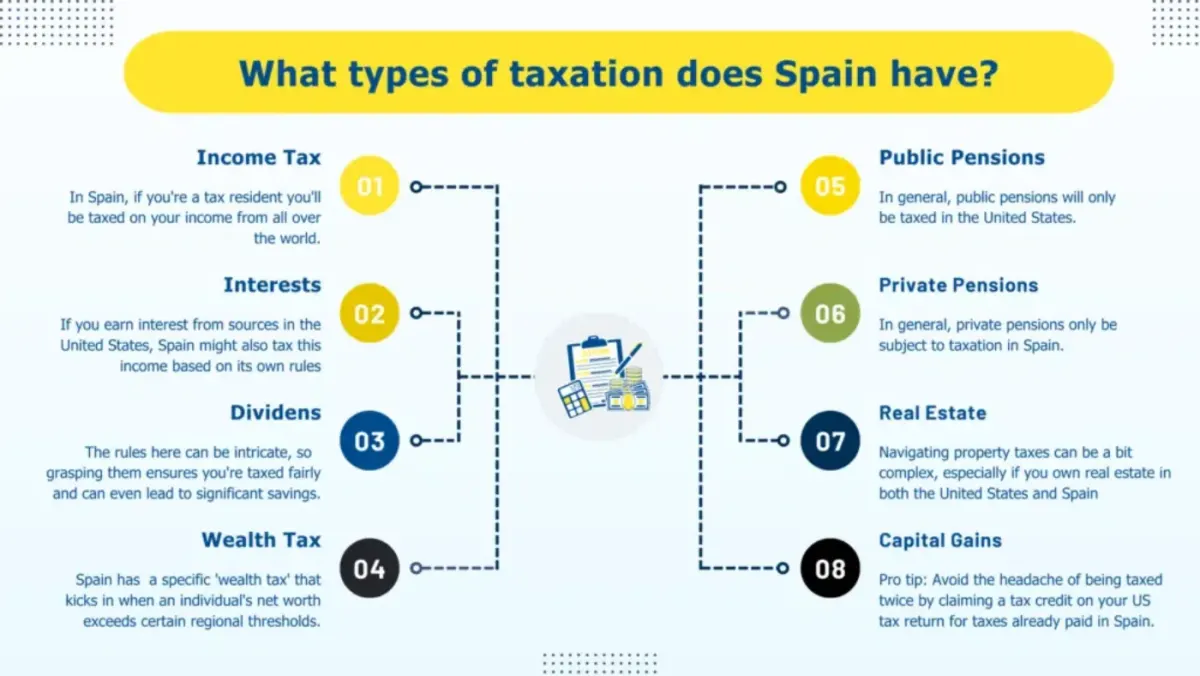
Państwo nie traktuje wszystkich dochodów tak samo. Część zgłaszasz, części nie.
Dochody z pracy
Ta kategoria obejmuje niemal wszystko, co zarabiasz, wykonując pracę. Urząd skarbowy sprawdzi Twoje:
- wynagrodzenie,
- emeryturę,
- świadczenia mieszkaniowe,
- zwroty kosztów podróży lub kosztów służbowych oraz
- wszelkie inne dodatki pieniężne lub świadczenia rzeczowe
Osoby mieszkające w Hiszpanii mogą kwalifikować się do zwolnienia z opodatkowania dochodów zagranicznych do 60 100 €, jeśli zarabiają za granicą. Zwolnienie to obwarowane jest pewnymi warunkami. Poza tym dochód wypracowany w okresie dłuższym niż 24 miesiące może czasem korzystać z 30-procentowej ulgi.
Dochody z samozatrudnienia i działalności gospodarczej
Wszelkie dochody z Twojej działalności rozlicza się według zwykłych stawek. Spadek dochodów może dać okazję do obniżenia należności wobec państwa. Działa to jednak w granicach wyznaczonych przez prawo.
Wynagrodzenia członków zarządu
Hiszpania traktuje wynagrodzenia członków zarządu spółek jako zwykły dochód. Dla rezydentów stosuje się do nich standardowe stawki podatku dochodowego. Nierezydenci płacą 24%, ale stawka spada do 19%, jeśli mieszkasz w innym kraju UE. Stawka standardowa to blisko jedna czwarta dochodu, natomiast rezydenci UE korzystają z obniżki do 19%.
Dochody z inwestycji
Do tej kategorii należą pieniądze z wynajmu nieruchomości, dywidendy, odsetki i inne przychody finansowe. Jeśli wynajmujesz swoje mieszkanie, możesz potencjalnie zmniejszyć o połowę dochód podlegający opodatkowaniu. Ich zagraniczne odpowiedniki objęte są stałą stawką 24%, ale obywatele UE/EOG korzystają z korzystnych 19%.
Od każdej nieruchomości, którą posiadasz, ale nie wynajmujesz, państwo nalicza niewielki dochód. Podstawą jest wartość katastralna aktywa. Zwykle jest to 2% albo 1,1%, jeśli wartość była aktualizowana w ciągu ostatnich 10 lat. Dywidendy, odsetki i zyski kapitałowe podlegają stawkom progresywnym od 19% do 28%.
Podatnicy płacą 2% lub 1,1%, jeśli wartość nieruchomości była aktualizowana w ostatniej dekadzie. Część osób z siedzibą w UE może zachować zyski z obligacji i innych inwestycji bez płacenia podatku. Co więcej, w małżeństwach objętych wspólnością majątkową zyski z nieruchomości lub inwestycji dzieli się po równo.
Opcje na akcje od pracodawcy
Część pracowników korzysta z opcji na akcje przyznanych przez pracodawcę. Kwota podlegająca opodatkowaniu to różnica między tym, ile wydałeś na zakup akcji, a ich obecną wartością. Od tego dochodu trzeba też odprowadzić składki na ubezpieczenie społeczne. Zyski z takich opcji mogą być jednak zwolnione z zobowiązań wobec państwa do wysokości 12 tys. € rocznie.
Zwolnienia i przypadki szczególne
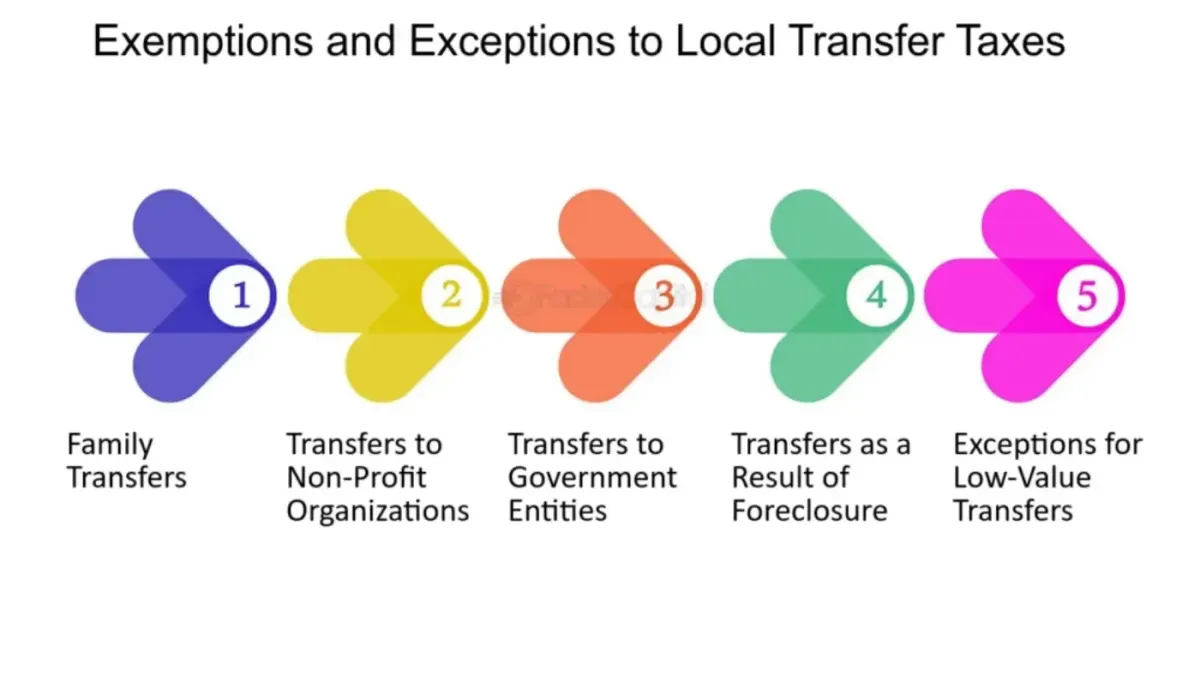
Hiszpański podatek od zysków kapitałowych nie ma karać każdej transakcji. Kilka zwolnień pomaga rezydentom w określonych sytuacjach uniknąć dodatkowych obciążeń. Omówimy te szczególne przypadki.
Darowizny, które naprawdę się liczą
Przychody związane z darowiznami na rzecz zatwierdzonych organizacji charytatywnych lub fundacji są zwolnione z podatku.
Seniorzy przeprowadzający się ze swojej głównej nieruchomości
Seniorzy powyżej 65. roku życia i osoby zależne nie płacą państwu podatku od zysków ze sprzedaży swojego głównego mieszkania. Dotyczy to również sytuacji, gdy sprzedają własność, zachowując dożywotnie prawo użytkowania. Liczą się także przypadki rozwodu i separacji, jeśli jeden z małżonków zatrzymuje nieruchomość.
Regulowanie zobowiązań majątkiem zabytkowym
Nie zapłacisz podatku od zysku, jaki osiągasz, przekazując zabytkową hiszpańską nieruchomość na poczet swoich zobowiązań.
Gdy mieszkanie spłaca kredyt hipoteczny
Nie powstanie zobowiązanie podatkowe, gdy przekazujesz swoją główną nieruchomość, aby anulować kredyt hipoteczny. Dotyczy to również egzekucji z nieruchomości.
Reinwestycja
Prawo chroni Cię przed zobowiązaniem wobec państwa, jeśli środki ze sprzedaży zainwestujesz w:
- nową nieruchomość,
- udziały w nowych spółkach,
- renty dożywotnie dla podatników powyżej 65. roku życia (limit: 240 tys. €).
Okazje ograniczone czasowo
Zorientowani podatnicy korzystają ze zwolnień dotyczących szczególnych okresów inwestycyjnych. Kwalifikować się mogą udziały w nowych spółkach (2011–2013) oraz mieszkania w miastach nabyte w połowie 2012 roku.
Klęski żywiołowe i pomoc publiczna
Odszkodowania za szkody osobowe lub majątkowe nie wymagają zapłaty podatku. Przykłady to sztorm Filomena, wulkan na La Palmie, pożary lasów czy powodzie. Zwolnienia obejmują również następujące przypadki pomocy publicznej:
- naprawa szkód w zabytkach,
- termomodernizacja budynków,
- koszty dywidendy cyfrowej (tylko przy pierwszym wydaniu).
Umorzenie długów w postępowaniu upadłościowym
Wszelkie zyski z umorzenia lub refinansowania długu. To samo dotyczy osób w upadłości.
Katastrofa lotu GWI9525
Odszkodowania dla rodzin ofiar nie podlegają opodatkowaniu.
Jak złożyć zeznanie i zapłacić
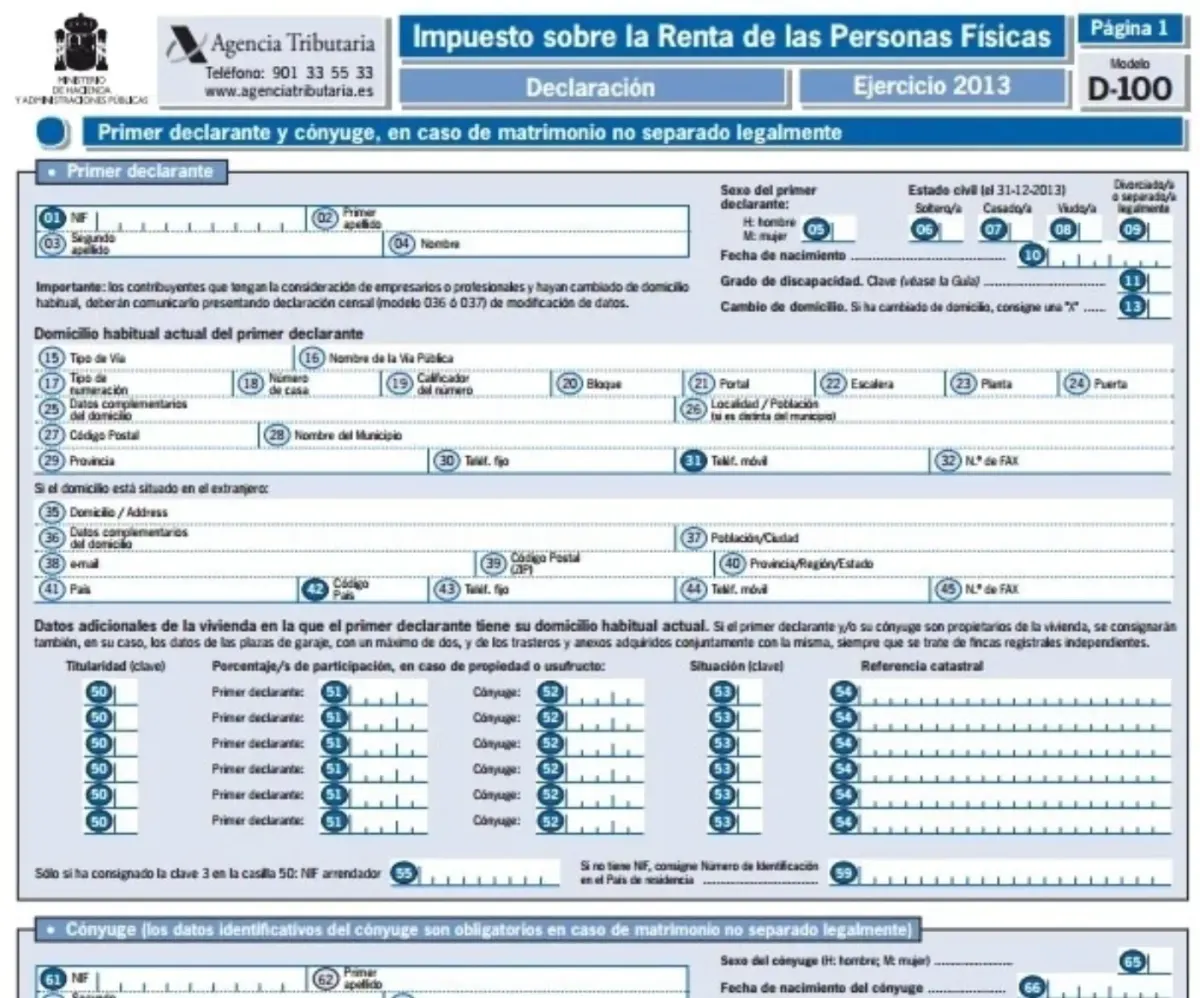
Hiszpanie muszą sami wyliczyć i wykazać swoje rozliczenie. Gospodarstwa domowe czasem wybierają jedno wspólne zeznanie obejmujące dochody wszystkich członków. Za zapłatę odpowiadają wtedy wszyscy członkowie rodziny. Zwroty i należności podatkowe między partnerami można ze sobą bilansować.
Należność rezydenta zwykle reguluje się przy składaniu zeznania. Od kwot pozostających niezapłaconymi naliczane są odsetki. Możesz zapłacić 60% w czerwcu i uregulować resztę do początku listopada bez ponoszenia dodatkowych kosztów.
Ostateczną kwotę do zapłaty oblicza się, odejmując kwoty już pobrane w ciągu roku. Jeśli pobrano za dużo, nadwyżka zostanie Ci zwrócona. Nierezydenci również muszą składać zeznania od dochodów uzyskanych w Hiszpanii. Terminy różnią się jednak w zależności od rodzaju przychodów.
Kwotę należną na koniec roku oblicza się, odejmując to, co już pobrano z Twoich dochodów. Jeśli pobrano więcej, niż było trzeba, otrzymasz nadwyżkę z powrotem. Osoby mieszkające poza Hiszpanią też muszą wykazywać dochody uzyskane w tym kraju. Termin złożenia zeznania zależy jednak od rodzaju uzyskanego dochodu.
Podsumowanie
Hiszpański progresywny system podatkowy na papierze może wyglądać prosto, ale w praktyce znaczenie ma każdy zysk, każde zwolnienie i każda zaliczka. Od zysków z nieruchomości i udziałów w firmach po zyski z aktywów cyfrowych i dochody transgraniczne — nawet drobne błędy w raportowaniu mogą prowadzić do kar lub utraty zwrotu.
8lends zdejmuje z Ciebie złożoność raportowania hiszpańskich zysków kapitałowych. Automatycznie konsoliduje wszystkie Twoje transakcje, stosuje właściwe progi podatkowe od 19% do 28% i tworzy gotowe do złożenia raporty dopasowane do Twojego statusu rezydencji. Niezależnie od tego, czy jesteś obywatelem Hiszpanii, czy zagranicznym inwestorem z aktywami w tym kraju, 8lends dba o to, by Twoje rozliczenia były dokładne, przejrzyste i w pełni zgodne ze standardami Agencia Tributaria.
Odwiedź 8lends już dziś, aby usprawnić przygotowanie hiszpańskiego rozliczenia podatkowego, ograniczyć błędy w raportowaniu i z pełnym spokojem złożyć kolejną deklarację zysków kapitałowych.
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu