
Psychologia inwestora w pożyczkach P2P: chciwość, strach i błędy poznawcze
21 października 20255 min czytania
Każdy inwestor ostatecznie chce wysokich zwrotów przy minimalnym ryzyku. W pożyczkach peer-to-peer to pragnienie bywa szczególnie silne. Platformy obiecują atrakcyjne oprocentowanie i łatwy dostęp do zdywersyfikowanych portfeli pożyczek. Ale za każdą decyzją inwestycyjną stoi ludzka psychika. Emocje i myślowe skróty często kierują inwestorami P2P bardziej niż fakty i liczby. Te niewidoczne czynniki potrafią zniekształcić ocenę sytuacji i sprowadzić na manowce nawet doświadczonych inwestorów.Dziś omówimy najważniejsze pułapki psychologiczne w pożyczkach P2P. Dowiesz się też, dlaczego zrozumienie własnego umysłu może być Twoją najlepszą inwestycją.
Jak emocje wpływają na wybór pożyczek
Łatwo uwierzyć, że wybierając pożyczki do sfinansowania, kierujesz się logiką. Ale w większości przypadków decyzją po cichu sterują emocje. Historia pożyczkobiorcy, a nawet jego zdjęcie, potrafią zbudować zaufanie oparte na współczuciu, przez które przeoczysz realne ryzyko. Podobnie możesz poczuć więź z kimś, kto brzmi odpowiedzialnie, choć jego ocena kredytowa mówi co innego.
Posłużmy się przykładem. Pożyczka A daje 16% zwrotu, ale wiąże się z 30% ryzykiem niewypłacalności. Pożyczka B daje 8% zwrotu przy zaledwie 2% szans na niewypłacalność. Którą wybierzesz?
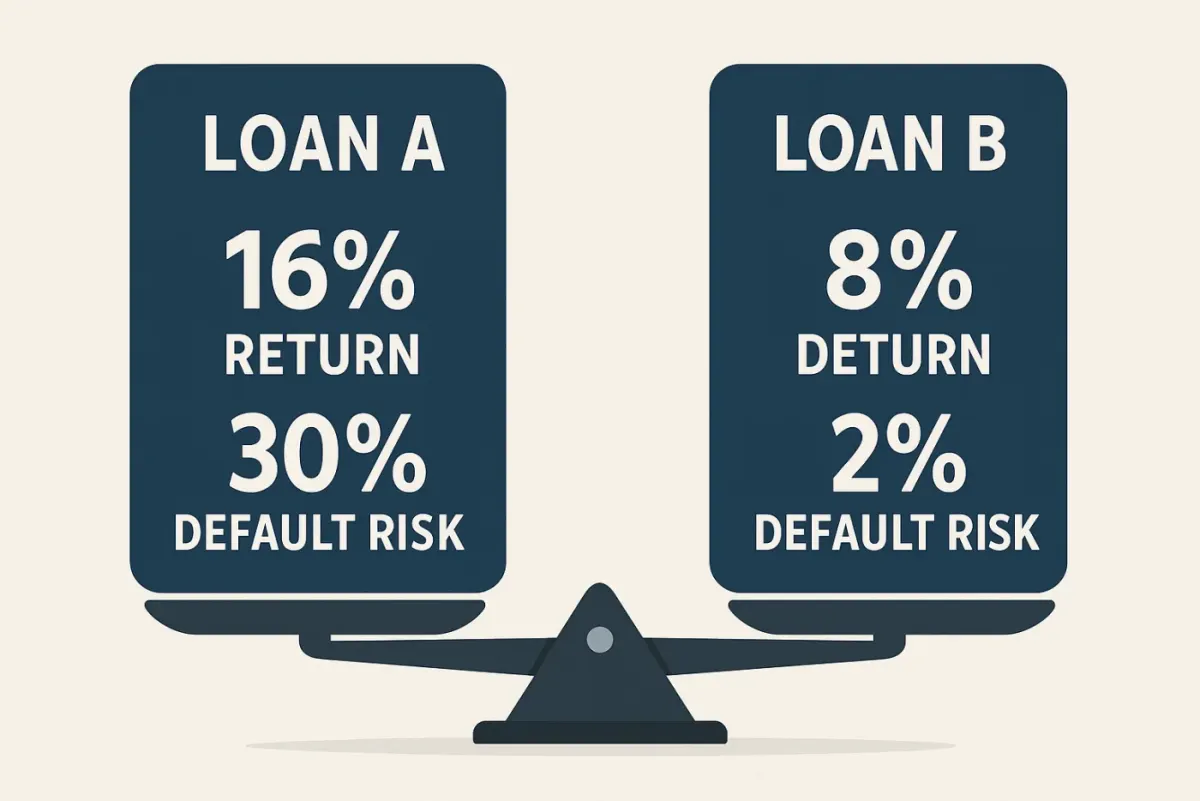
Wielu inwestorów wybierze tę pierwszą ze względu na wysoki zwrot. Zignorują fakt, że ryzyko jest znacznie większe. Chciwość zaciemnia liczby. Załóżmy, że w przeszłości miałeś złe doświadczenie z podobną pożyczką. Możesz omijać pożyczkę C o solidnej historii spłat, bo przypomina Ci tamtą stratę. Strach każe Ci przeoczyć tę opcję, mimo jej 90% wskaźnika spłacalności.
To, że setki osób finansują pożyczkę D, sprawia, że czujesz, iż musi to być dobry wybór — mimo słabych finansów pożyczkobiorcy. To właśnie emocje.
Emocjonalny rollercoaster inwestowania w P2P
Inwestowanie w pożyczki peer-to-peer (P2P) powinno sięgać poza liczby, by poradzić sobie ze wzlotami i upadkami ludzkich emocji. Obietnica wysokich zwrotów bywa ekscytująca, ale równie silny jest lęk przed utratą kapitału. Takie wahania emocji są czymś naturalnym.
Skuteczni inwestorzy w pożyczki P2P rozpoznają działające w nich wewnętrzne siły. Poniższe kluczowe emocje kształtują Twoje zachowania inwestycyjne:
Chciwość
Pokusa wysokich zwrotów pojawia się w chwili, gdy widzisz dwucyfrową stopę zwrotu na platformie pożyczek P2P. Zapragniesz gonić za wyższą rentownością, potencjalnie ignorując sygnały ostrzegawcze.
Na przykład obietnica 15% zwrotu może przesłonić Ci wysokie ryzyko niewypłacalności. Pożyczka z 15% rentownością przy 12% wskaźniku strat daje w efekcie tylko 3%. Musisz umieć rozpoznać moment, w którym ambicja zamienia się w lekkomyślny optymizm.
Strach
Spowolnienie gospodarcze albo negatywne wiadomości o platformie mogą wywołać strach. Nawet 2% spadek potrafi wywołać paniczną wyprzedaż. Możesz wyjść z inwestycji przy 980 $ z zainwestowanych 1 000 $. To oznacza, że zaksięgujesz stratę i przegapisz możliwe odbicie do 1 080 $.
Strach sprawiał, że inwestorzy wycofywali się zbyt wcześnie i tracili szanse na odrobienie strat. Niektórzy w ogóle rezygnowali z inwestowania.
Błąd potwierdzenia
Ten błąd uruchamia się, gdy wyrobisz sobie przekonanie o platformie P2P albo o jakiejś strategii. Zaczniesz szukać dowodów, które potwierdzają Twój punkt widzenia, i ignorować wszystko, co mu przeczy.
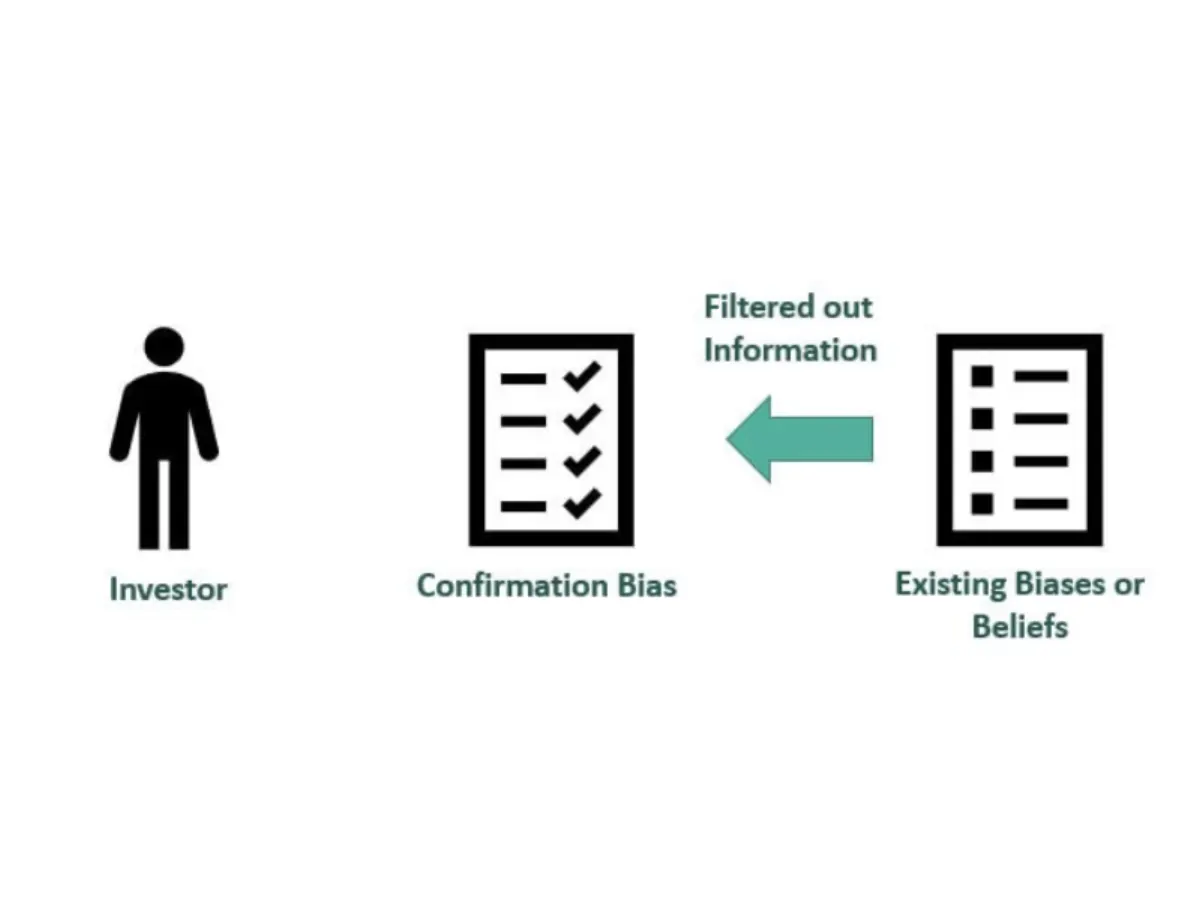
Łatwo przeoczyć oznaki ryzyka pożyczkobiorcy, jeśli wierzysz, że wysoko oprocentowane pożyczki zawsze są tego warte. Zachowuj obiektywizm i kwestionuj własne założenia, by podejmować decyzje inwestycyjne oparte na danych.
Awersja do straty
W pożyczkach P2P straty bolą bardziej, niż cieszą zyski. To efekt silnego błędu poznawczego, przez który bardziej boisz się strat, niż cenisz zyski.
Awersja do straty może powodować, że inwestorzy przesadnie reagują na drobne potknięcia. Niektórzy po złym doświadczeniu stają się nadmiernie ostrożni. Kończy się to zbyt małymi inwestycjami i słabą dywersyfikacją.
Nadmierna pewność siebie
Wielu inwestorów wierzy, że potrafi rozpoznać złą pożyczkę albo wybrać same trafione oferty na podstawie przeczucia lub kilku wcześniejszych sukcesów. Ale przekonanie, że przechytrzysz platformy, prowadzi do ryzykownych zakładów.
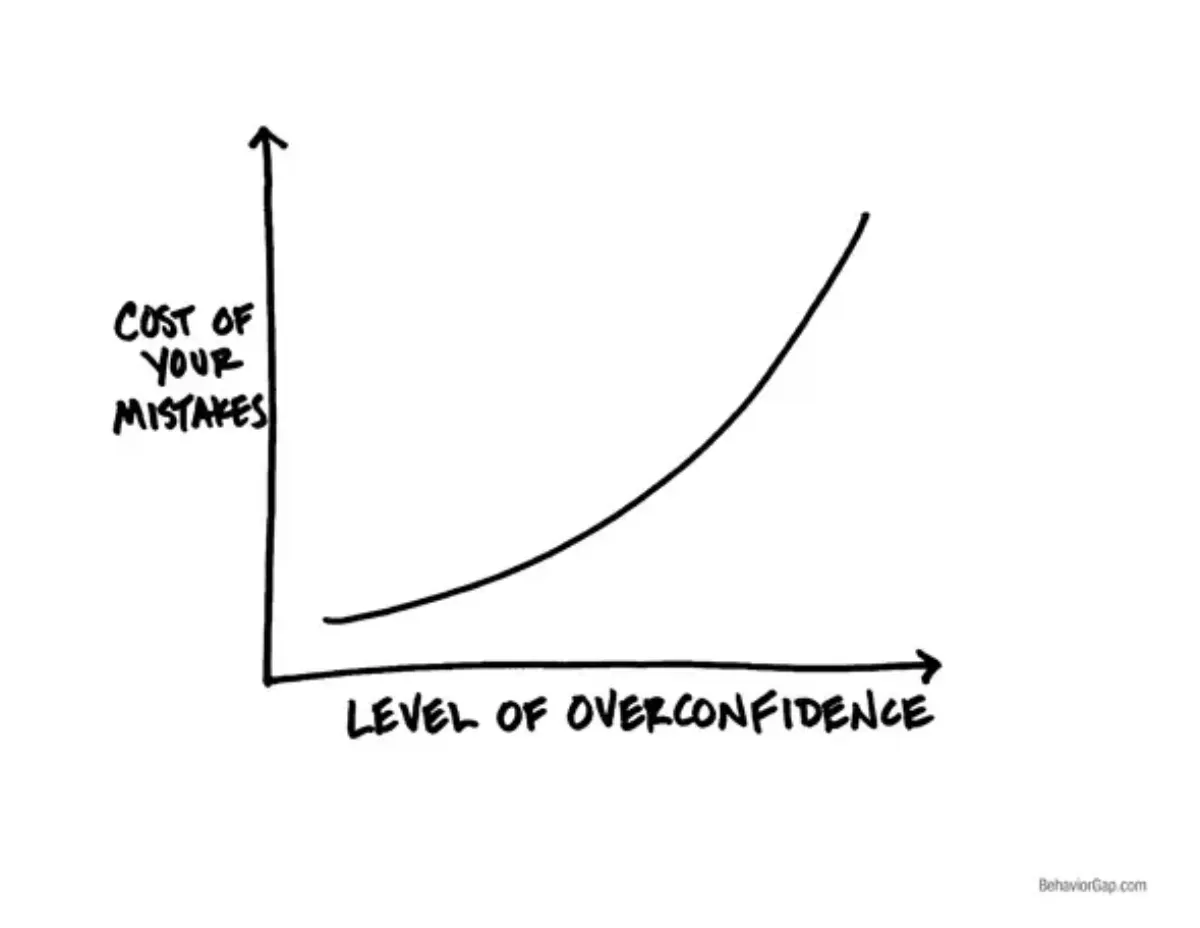
Na przykład wybór pięciu wysoko oprocentowanych pożyczek i strata dwóch z nich oznacza 40% wskaźnik niewypłacalności. Unikaj tej groźnej iluzji kontroli.
Efekt świeżości
Ten błąd może skłaniać Cię do przekonania, że typ pożyczki lub platforma, które ostatnio dobrze sobie radziły, będą radzić sobie tak dalej. Myślenie krótkoterminowe skłaniało inwestorów do gonienia za dawnymi zwycięzcami, ale rynki P2P są z natury zmienne. To, co działało w zeszłym miesiącu, może nie działać dziś.
Nie warto zbytnio polegać na ostatnich wynikach, bo prowadzi to do źle wybranych momentów wejścia. Zamiast tego spójrz szerzej i oceniaj trendy w dłuższych okresach.
Dlatego mądre platformy takie jak 8lends są zbudowane tak, by prowadzić inwestorów poza emocje. 8lends korzysta z zaawansowanych modeli kredytowych i analityki wyników w czasie rzeczywistym, więc nie musisz zgadywać ani polegać na przeczuciu. Niezależnie od tego, czy obawiasz się zachowań stadnych, czy pułapek efektu świeżości, 8lends pomaga Ci podejmować trafniejsze decyzje w oparciu o fakty, a nie emocje.
Zachowania stadne
Pożyczka D z poprzedniej sekcji to idealny przykład zachowania stadnego. Świadomość, że tysiące inwestorów finansują pożyczkę z 8% oprocentowaniem, potrafi Cię przekonać, mimo że projekt inwestycyjny ma 10% wskaźnik niewypłacalności. Takie przedsięwzięcie da prawdopodobnie 2% zwrotu.
Co więcej, podążanie za tłumem prowadzi do przewartościowanych pożyczek i baniek na platformach. Narazisz się też na niezweryfikowane ryzyko.
Efekt zakotwiczenia
Możliwe, że pierwsza liczba, którą zobaczysz, zapada w pamięć i wpływa na wszystkie kolejne decyzje. Weźmy przykład projektu inwestycyjnego z oczekiwanym zwrotem 15%. Twoje oczekiwania pozostają przywiązane do tej pierwszej wartości nawet wtedy, gdy warunki się zmieniają.
Ten błąd może sprawić, że przeoczysz zaktualizowane profile ryzyka. Możesz też odmawiać zmiany swojej strategii.
Postrzegane ryzyko a rzeczywiste ryzyko w pożyczkach P2P
To, co uznajesz za ryzykowną okazję w pożyczkach P2P, nie zawsze jest ryzykowne naprawdę. Ta różnica kosztowała wielu inwestorów P2P.
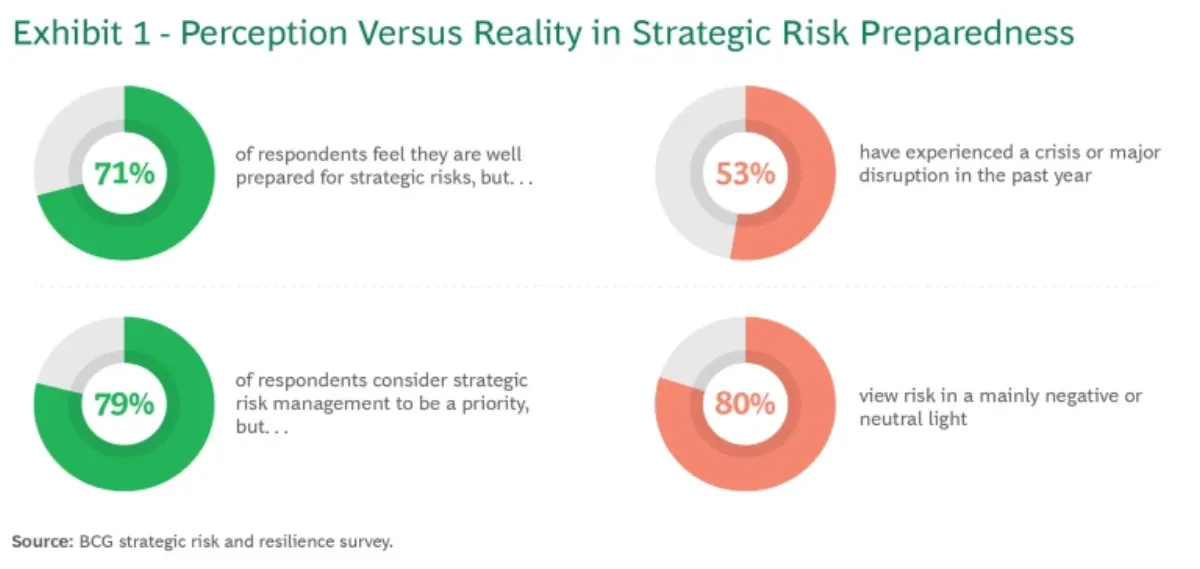
Postrzeganie a rzeczywistość w gotowości na ryzyko strategiczne. Źródło: badanie BCG dotyczące ryzyka strategicznego i odporności
Każdy inwestor uzna pożyczkę dającą 15% zwrotu za złotą okazję. Ale możesz mieć do czynienia z pożyczkobiorcą o chwiejnej historii kredytowej. Tymczasem pożyczka na 6% wygląda nudno. A może oferować wiarygodne płatności. Problem w tym, że nasze odczucia często mówią głośniej niż fakty.
Nasze mózgi są zaprogramowane tak, by reagować na emocje takie jak strach i ekscytacja. Jedna spóźniona płatność może zniechęcić Cię do całej kategorii pożyczek. Kilka szybkich sukcesów może dać Ci nadmierną pewność siebie. Łatwo też zapomnieć, że coś, co wygląda na pewniaka, bywa ryzykownym hazardem, gdy wszyscy inni zdają się na tym zarabiać.
Inwestorzy, którzy rozumieją realne ryzyko, rzadziej dają się zwieść złudzeniom. Przestań więc zgadywać i zacznij patrzeć na liczby. Im bardziej opierasz się na twardych dowodach, tym większe masz szanse na budowanie zysków w długim terminie.
Budowanie racjonalnego podejścia do inwestowania w P2P
Aby odnieść sukces w pożyczkach P2P, potrzebujesz czegoś więcej niż chęci osiągnięcia dobrych zwrotów. Ta inwestycja wymaga spokojnego, racjonalnego podejścia. Decyzje emocjonalne zwykle prowadzą do słabych wyników. Mądry inwestor uczy się ufać danym i trzymać się planu. Zachowuje też spokój nawet wtedy, gdy rynek się zmienia.
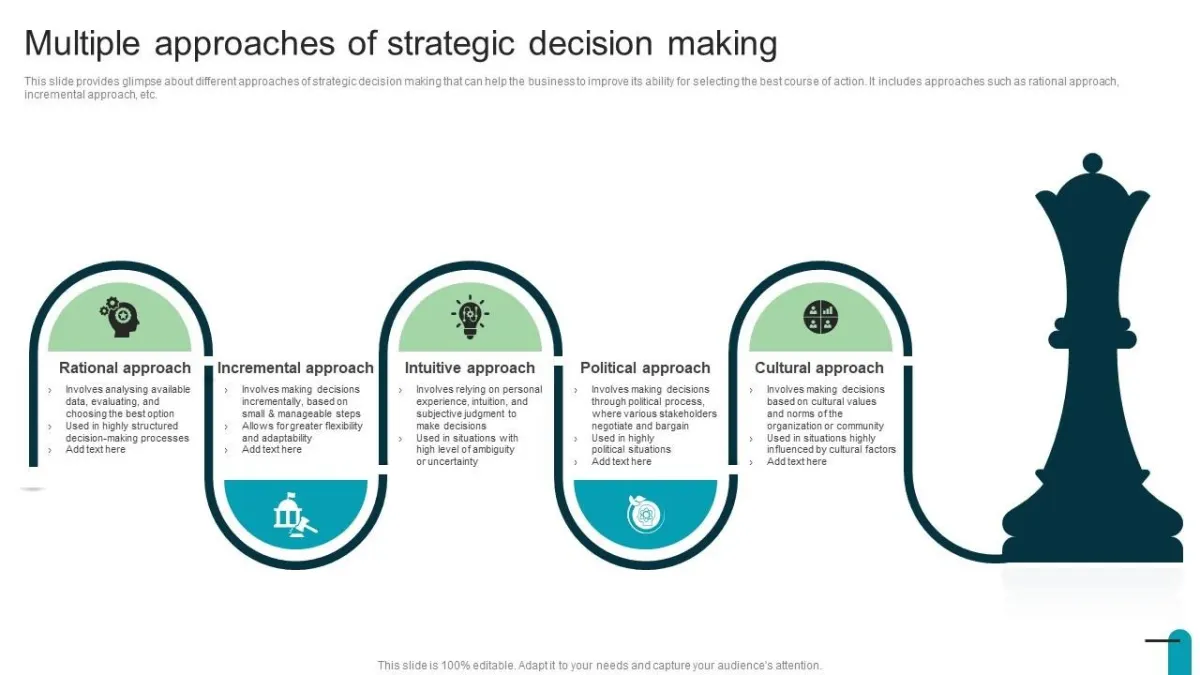
Podejścia do podejmowania decyzji strategicznych
Potrzebujesz struktury, która Cię poprowadzi, więc zacznij od wyznaczenia jasnych celów. Inwestujesz dla stabilnego miesięcznego dochodu czy dla długoterminowego wzrostu? Jasny cel pomoże Ci zbudować dopasowaną strategię. Używaj filtrów, by wybierać pożyczki odpowiadające Twojemu poziomowi ryzyka, i dywersyfikuj, by ograniczyć wpływ pojedynczej niewypłacalności.
Doświadczeni inwestorzy unikają zbyt częstego sprawdzania swoich kont. Częste aktualizacje zwykle prowadzą do emocjonalnych reakcji. Dotyczy to zwłaszcza okresów spadków. Zamiast tego wyznacz regularne terminy przeglądu, by dostosować lub zrównoważyć portfel. Kluczowe jest stałe śledzenie własnych decyzji i ich efektów. Chcesz wyłapać emocjonalne nawyki. Im więcej nauczysz się z własnego zachowania, tym lepsze będą Twoje przyszłe decyzje.
Racjonalne nastawienie nie ignoruje uczuć. Wie, kiedy się zatrzymać i zastanowić, a prowadzenie zostawia faktom. W ten sposób zachowujesz kontrolę i rozwijasz swoje inwestycje P2P.
Jak unikać pułapek poznawczych
Unikanie błędów emocjonalnych w czasie rzeczywistym, przy decyzjach o pożyczkach peer-to-peer, jest trudne. Nawet ci, którzy są ich świadomi, wciąż mają z tym kłopot, bo te myślowe skróty często wpływają na nasze wybory niepostrzeżenie.
Te sprawdzone wskazówki pomogą Ci zachować trzeźwość umysłu i poradzić sobie z typowymi pułapkami poznawczymi:
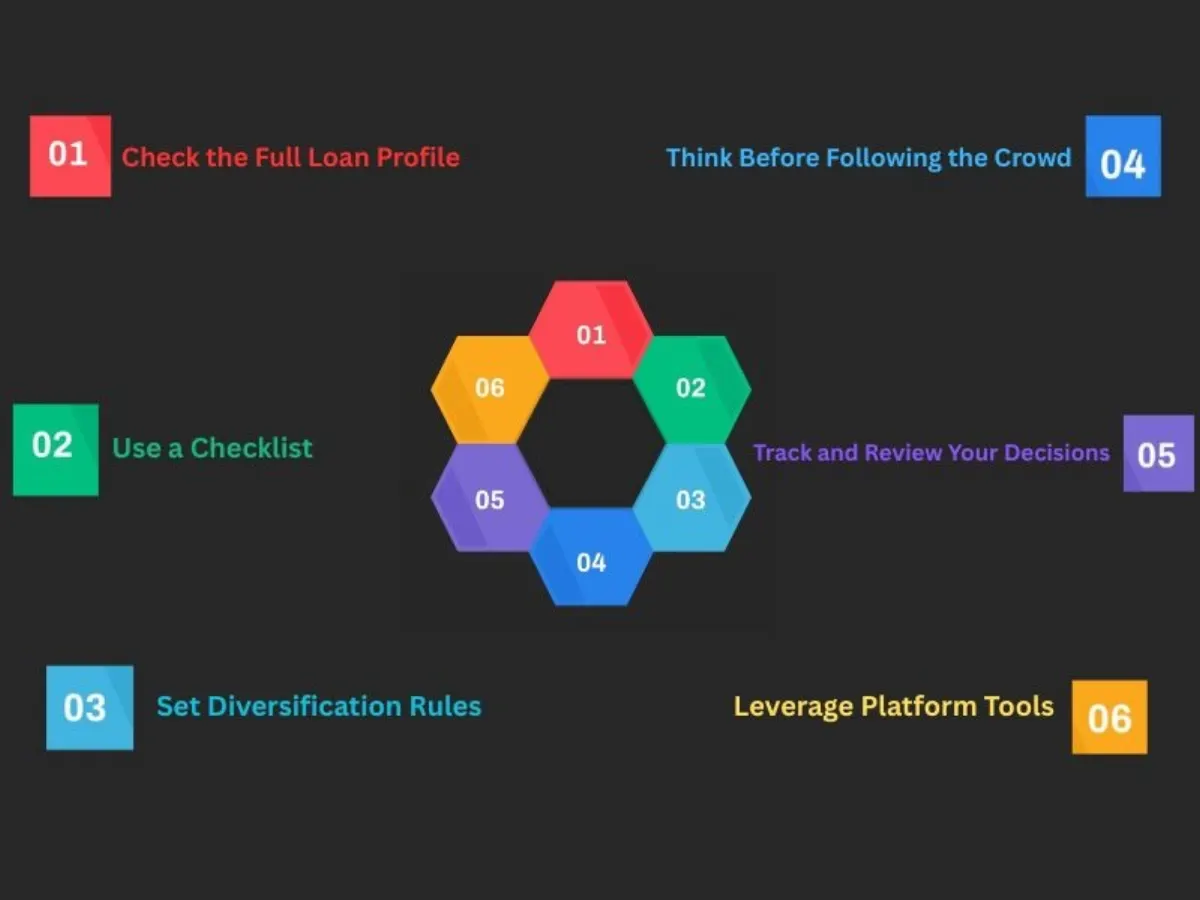
Sprawdź pełny profil pożyczki
Oprocentowanie to tylko jeden element układanki. Idź dalej i przeanalizuj ocenę kredytową pożyczkobiorcy oraz jego sytuację zawodową. Gdy zyskasz pełny obraz, podejmiesz lepsze decyzje.
Korzystaj z listy kontrolnej przed inwestycją
Konsekwentnie stosowana lista kontrolna zmusi Cię do sprawiedliwej oceny każdej pożyczki. Powinna obejmować wskaźniki takie jak warunki pożyczki, rating ryzyka i procentowy zwrot. Sprawdź też historię pożyczkobiorcy, by oprzeć decyzje na faktach.
Ustal zasady dywersyfikacji
Od lat słyszymy ostrzeżenia przed wkładaniem wszystkich jajek do jednego koszyka. Doświadczeni inwestorzy w pożyczki P2P nigdy nie lokują zbyt dużych kwot w jeden typ pożyczki. Zamiast tego ustalają ścisłe limity na pojedynczą pożyczkę i się ich trzymają.
Pomyśl, zanim pójdziesz za tłumem
Zatrzymaj się na chwilę, gdy pożyczka zostaje szybko sfinansowana. Przekonują Cię szczegóły pożyczki czy sama aktywność innych? Znajdź przestrzeń na samodzielne myślenie.
Zapisuj i analizuj swoje decyzje
Prowadź prosty zapis tego, dlaczego wybrałeś każdą pożyczkę. Z czasem dostrzeżesz wzorce w swoim sposobie myślenia.
Równowaga emocji i logiki w zarządzaniu portfelem
Dobrze zarządzany portfel pożyczek P2P to coś więcej niż liczby. Musisz wiedzieć, kiedy nie słuchać serca, tylko rozumu. Emocje mogą popychać Cię ku ryzykownym lub pochopnym decyzjom, a logika pomaga trzymać się kursu. Nie możesz jednak ignorować emocji całkowicie, bo grozi to wypaleniem.
Kluczem jest równowaga. Używaj logiki do budowy strategii, ale sprawdzaj też swoje emocje. Zrób przerwę przed wprowadzeniem zmian, jeśli czujesz niepokój, i zweryfikuj decyzję faktami, jeśli jesteś nadmiernie podekscytowany. Trzymaj się harmonogramu przeglądów, by ograniczyć odruchowe reakcje. Notuj też swoje decyzje i ich efekty, by uczyć się z własnego zachowania. Z czasem zbudujesz mądry portfel, zrównoważony również emocjonalnie.
Chcesz platformy, która pomaga inwestować z jasnością, a nie w chaosie? 8lends to szwajcarska platforma pożyczek peer-to-peer, która łączy wysokie zwroty z przejrzystymi narzędziami uwzględniającymi psychologię inwestora.
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu