
Wahania stóp procentowych w pożyczkach blockchainowych: dlaczego mają znaczenie
24 lipca 20254 min czytania
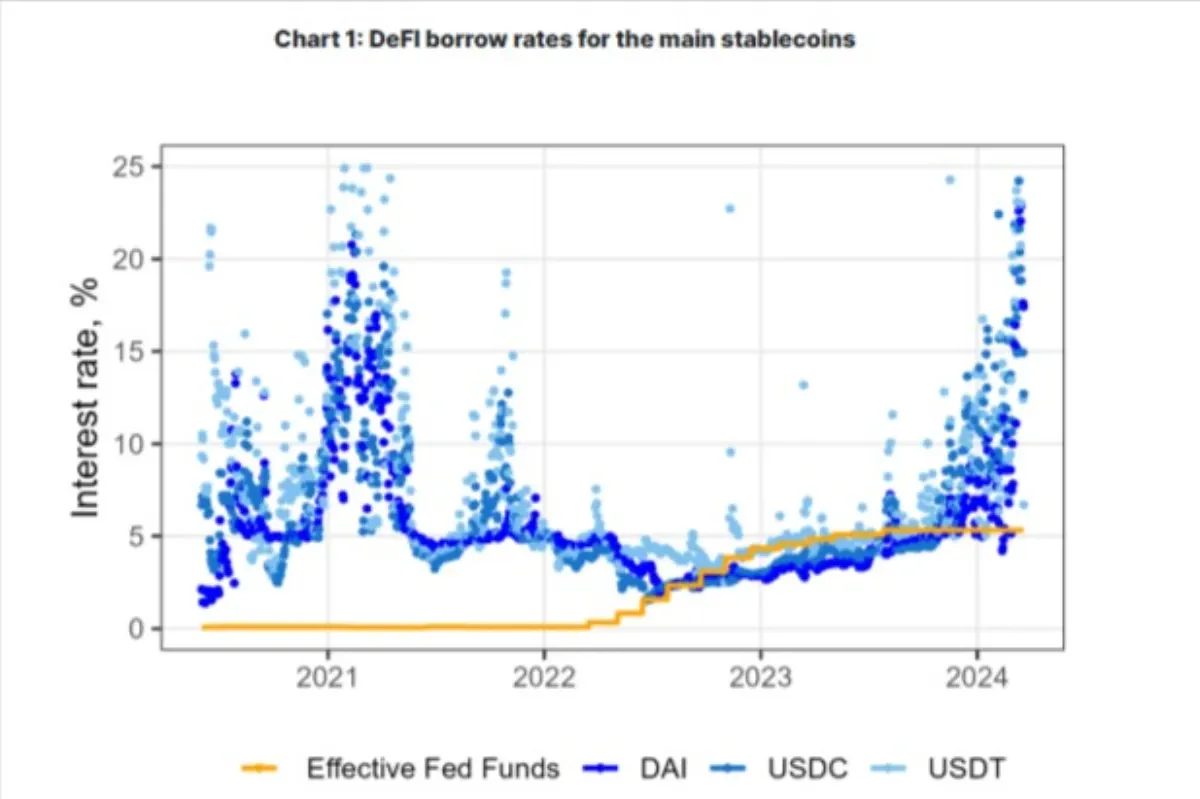
Zdecentralizowane pożyczki oparte na blockchainie to przełomowa rewolucja w zarządzaniu pieniędzmi. Otwierają nowe sposoby udzielania i zaciągania pożyczek oraz zarabiania na odsetkach bez konieczności polegania na bankach. Zmienność stóp procentowych w protokołach pożyczkowych jest kluczowym elementem tych mechanizmów.W odróżnieniu od tradycyjnych systemów, w których banki centralne i uznane instytucje finansowe wyznaczają punkty odniesienia, stawki w pożyczkach blockchainowych są ustalane algorytmicznie. Odzwierciedlają w czasie rzeczywistym rynkową podaż, popyt i poziom wykorzystania środków. Poniżej przyjrzymy się mechanice tych wahań, ich skutkom dla pożyczkobiorców i pożyczkodawców oraz temu, dlaczego zrozumienie tej dynamiki jest kluczowe, by poruszać się po zmiennym, ale kuszącym świecie zdecentralizowanych protokołów pożyczkowych.
Dynamika oprocentowania w pożyczkach blockchainowych
W sercu każdego zdecentralizowanego protokołu pożyczkowego znajduje się smart kontrakt, który automatyzuje cały proces pożyczkowy. Protokoły opierają się na prostej i skutecznej koncepcji podaży i popytu. Stawki rosną, gdy pożyczkodawcy szukają pożyczkobiorców; gdy w puli pożyczkowej jest dużo płynności, oprocentowanie spada. Ten samoregulujący się mechanizm w naturalny sposób równoważy system.
Jak to działa
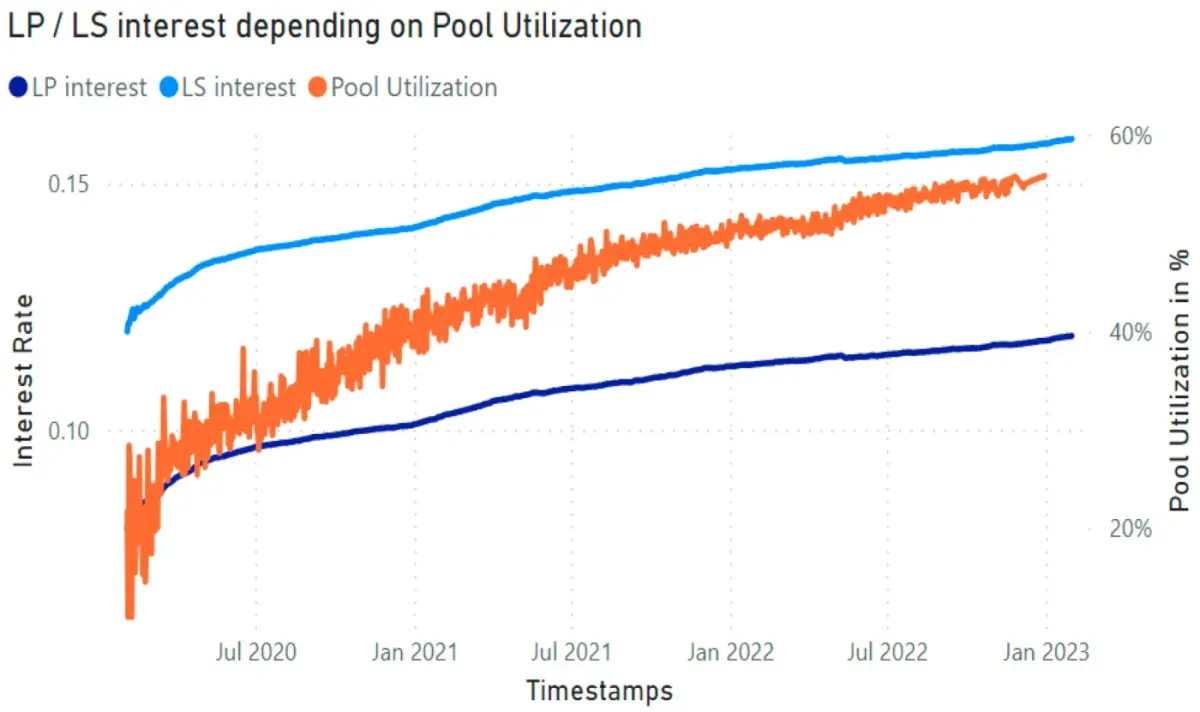
Wskaźnik wykorzystania puli to stosunek środków pożyczonych do zdeponowanych. Silnie wpływa on na kierunek, w którym podążą stawki. Wysokie wykorzystanie wskazuje na duży popyt na pożyczki, więc wyżej oprocentowane depozyty mogą być korzystniejsze. Niskie wykorzystanie sugeruje nadmiar płynności. Wtedy oprocentowanie musi być niższe, aby zachęcić do zaciągania kolejnych pożyczek.
Modele algorytmiczne
Platformy te korzystają z algorytmów opartych na gotowych modelach, które dynamicznie dostosowują oprocentowanie. Działa to jak mechanizm samokorygujący: im wyższy popyt, tym wyższe stawki; im niższy popyt, tym niższe stawki.
Automatyzacja smart kontraktów
Po wdrożeniu smart kontrakty działają samodzielnie. Zapisana w nich logika nieustannie odczytuje najnowsze parametry z blockchaina i zewnętrznych źródeł danych, dzięki czemu stawki konsekwentnie reagują na bieżące poziomy rynkowe.
Taki system zapewnia poziom przejrzystości i efektywności, jakiego nie znajdziesz w większości systemów bankowych. Te zalety niosą jednak ze sobą również ryzyka i złożoność, które wymagają ścisłego monitorowania i kontroli.
Dlaczego wahania mają znaczenie
Ruch stawek w zdecentralizowanych protokołach pożyczkowych to więcej niż strumień informacji; to puls ekosystemu finansowego platform blockchainowych. Oto dlaczego warto go śledzić.
Efektywność ekonomiczna i równowaga rynkowa
Zmiany oprocentowania są wskaźnikiem stanu rynku. Gdy stawki rosną, oznacza to większy popyt na pożyczki lub zapotrzebowanie na płynność; gdy spadają, sugeruje to, że kapitału jest pod dostatkiem.
Te sygnały równoważą popyt i podaż oraz zachęcają społeczność do aktywnego udziału. Uważnie obserwując takie ruchy, pożyczkobiorcy i inwestorzy mogą podejmować rozsądne decyzje — na przykład pożyczać innym, gdy stawki są wysokie, albo zaciągać pożyczkę, gdy koszt finansowania jest niski. Taki proces samoregulacji rynku zapewnia efektywny przepływ środków.
Zarządzanie ryzykiem dla pożyczkobiorców
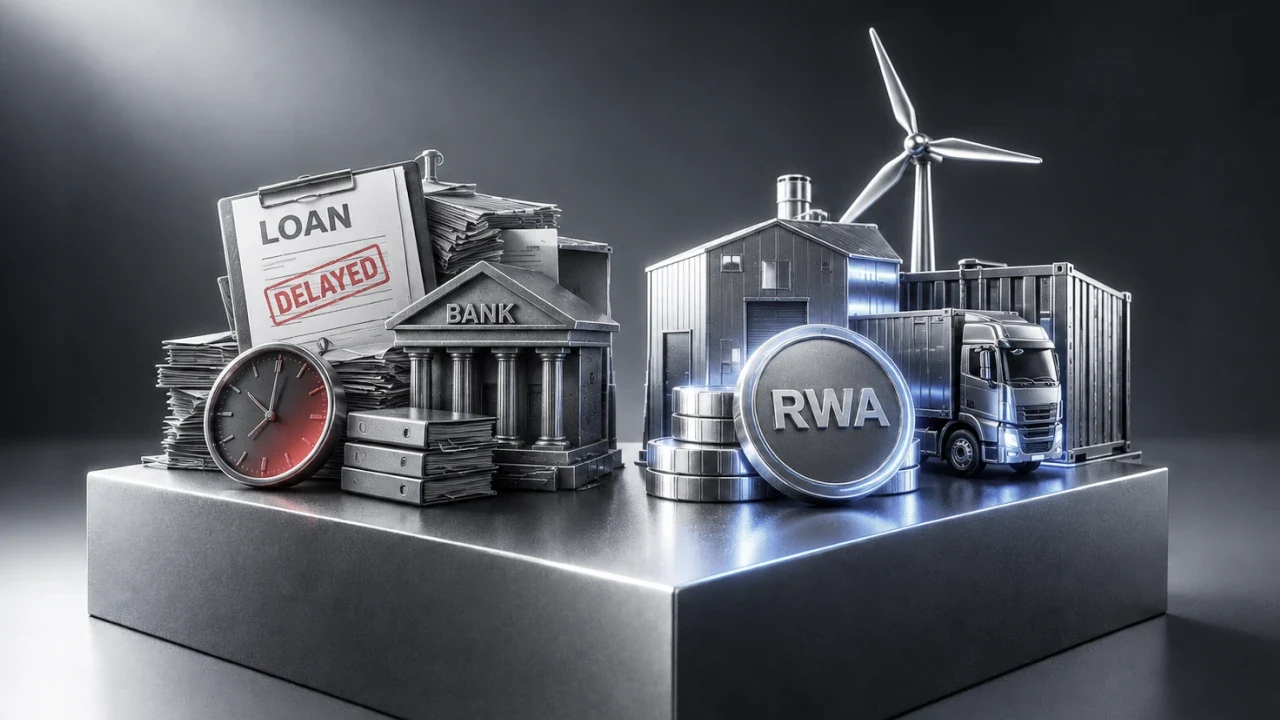
Zmienne stawki mogą istotnie wpływać na dynamikę pożyczki. Większość zdecentralizowanych protokołów pożyczkowych wymaga zabezpieczenia — Czym są pożyczki zabezpieczone RWA? Zabezpieczenie realnym majątkiem w praktyce, więc pożyczkobiorcy muszą wnieść aktywa o wartości wyższej niż kwota pożyczki.
Wysokie stawki zwiększają koszt pożyczki i mogą utrudniać utrzymanie wystarczającego zabezpieczenia, co prowadzi do likwidacji pozycji. Gdy oprocentowanie spada, pożyczkobiorcom łatwiej jest natomiast utrzymać swoje pozycje.
Zgodnie z badaniem OECD na temat likwidacji w pożyczkach blockchainowych likwidacje mogą mieć dwojaki skutek, zwłaszcza gdy wywołują je gwałtowne skoki.
Choć mogą wydawać się katastrofalne, likwidacje potrafią ustabilizować system, przywracając równowagę płynności między pulami. Zmienność wprowadza wahania, ale jednocześnie zmusza pożyczkobiorców i platformy do działania w bezpieczniejszych, szybciej reagujących przedziałach.
Maksymalizacja zwrotów dla pożyczkodawców
Pożyczkodawcy opierają się na takich czynnikach jak zmienność stawek, aby określić swoją rentowność. Przy wysokim popycie wyższe oprocentowanie oznacza wyższe zwroty dla deponujących. Kluczowe są wyczucie czasu i dywersyfikacja portfela — przenoszenie aktywów zgodnie ze wskazaniami rynku.
Otwarty i dynamiczny charakter struktur stóp sprzyja bardziej wyważonemu generowaniu zwrotu. Czytelne sygnały płynące ze spadających i rosnących stawek pozwalają pożyczkodawcom łatwo zdecydować, kiedy zrealizować zysk, wycofać kapitał albo przejść do protokołów pożyczkowych o bardziej ugruntowanych zwrotach.
Dzisiejsze platformy pozwalają ubiegać się o finansowanie mimo tradycyjnie wysokich progów wejścia narzuconych przez banki. W sieci działają dziś platformy crowdlendingowe, które wykorzystują przełomowy scoring kredytowy, aby ułatwić dostęp do kapitału. Jedną z takich firm jest 8lends, która oferuje inwestorom zabezpieczenie i 15% odsetek.
Mechanizmy likwidacji
Cechą każdej zdecentralizowanej platformy pożyczkowej — poza tymi najgorszymi — jest mechanizm likwidacji ściśle powiązany z niestabilnością stawek.
Likwidacje następują, gdy wartość zabezpieczenia pożyczkobiorcy spada poniżej ustalonego procentu jego niespłaconego zadłużenia. Choć likwidacje brzmią złowrogo, pełnią ważną funkcję: stabilizują system, redystrybuując płynność.
Zgodnie z raportem OECD „likwidacje pomagają stabilizować wahania, uwalniając płynność w pulach”. Gdy dochodzi do likwidacji, zabezpieczenie zostaje sprzedane w celu spłaty pożyczki, co zmniejsza zadłużenie w puli.
Ten mechanizm równoważący może obniżyć wykorzystanie puli, a w konsekwencji także oprocentowanie. Chroni pożyczkodawców, zapewniając odzysk środków i korygując cały system w obliczu szoków rynkowych.
Strategie na przetrwanie niestabilności
Ponieważ oprocentowanie na platformach pożyczkowych opartych na blockchainie bywa nieprzewidywalne, zarówno pożyczkobiorcy, jak i pożyczkodawcy potrzebują przemyślanych strategii radzenia sobie z wahaniami:
Dla pożyczkobiorców:
- Wybieraj modele ze stałą stawką: część platform pożyczkowych opartych na blockchainie oferuje pożyczki, które chronią pożyczkobiorcę przed rosnącymi kosztami. Finansowanie o stałym koszcie bywa szczególnie przydatne dla osób o niskiej tolerancji ryzyka.
- Kontroluj regularnie: pożyczkobiorcy muszą monitorować wskaźniki zabezpieczenia i kierunek zmian oprocentowania. Automatyczne powiadomienia i wbudowane pulpity w większości narzędzi analitycznych dla pożyczek blockchainowych pozwalają zarządzać ryzykiem z wyprzedzeniem.
- Dywersyfikacja zabezpieczenia: rozkładając ekspozycję na różne rodzaje aktywów, pożyczkodawcy ograniczają ryzyko gwałtownego spadku wartości jednego zabezpieczenia.
Dla pożyczkodawców:
- Dynamiczna alokacja: pożyczkodawcy mogą rozkładać inwestycje na różne platformy w zależności od bieżących możliwości zysku. Przenosząc aktywa do lepszych protokołów, mogą maksymalizować zwroty.
- Korzystaj z narzędzi do optymalizacji rentowności: w ostatnich latach narzędzia do zarządzania aktywami i optymalizacji zwrotu w protokołach pozwalają pożyczkodawcom dynamicznie poprawiać wyniki. Równoważą one portfele w czasie rzeczywistym w zależności od warunków rynkowych.
- Bierz udział w zarządzaniu: platformy oferują też udział w governance, gdzie użytkownicy podejmują decyzje zmieniające modele naliczania stawek. Daje to wczesne sygnały o przyszłych zmianach i nadchodzących wersjach protokołu.
Stosowanie tych działań pozwala ograniczyć ryzyko niestabilności i jednocześnie wykorzystać możliwości aktywnego rynku pożyczkowego.
Szersze skutki wahań dla ekosystemu pożyczek blockchainowych
Zmienność stóp procentowych ma konsekwencje wykraczające poza pożyczkobiorców i pożyczkodawców. W miarę dojrzewania pożyczek blockchainowych zależność między popytem rynkowym, stawkami i mechanizmami likwidacji buduje fundament pod bardziej odporny ekosystem finansowy.
Na przykład:
- Zainteresowanie instytucji: stabilność wynikająca z przewidywalnych i przejrzystych mechanizmów przyciąga inwestorów. W przeciwieństwie do inwestorów detalicznych, którzy bywają skłonni gonić za zmiennymi zyskami, instytucje wolą platformy ze zdrowymi praktykami zarządzania ryzykiem, w których stawki odzwierciedlają realną dynamikę rynku.
- Innowacje w ekosystemie: zmienność stóp napędziła innowacje takie jak instrumenty pochodne, hedging i skuteczniejsze techniki łączenia płynności. Zmieniają one sposób, w jaki zarządzamy kapitałem i alokujemy go w sieciach zdecentralizowanych.
- Jasność regulacyjna: w miarę jak regulatorzy i organy nadzoru coraz uważniej przyglądają się pożyczkom blockchainowym, przejrzyste i dobrze udokumentowane modele stóp procentowych mogą decydować o akceptacji regulacyjnej.
Podsumowanie
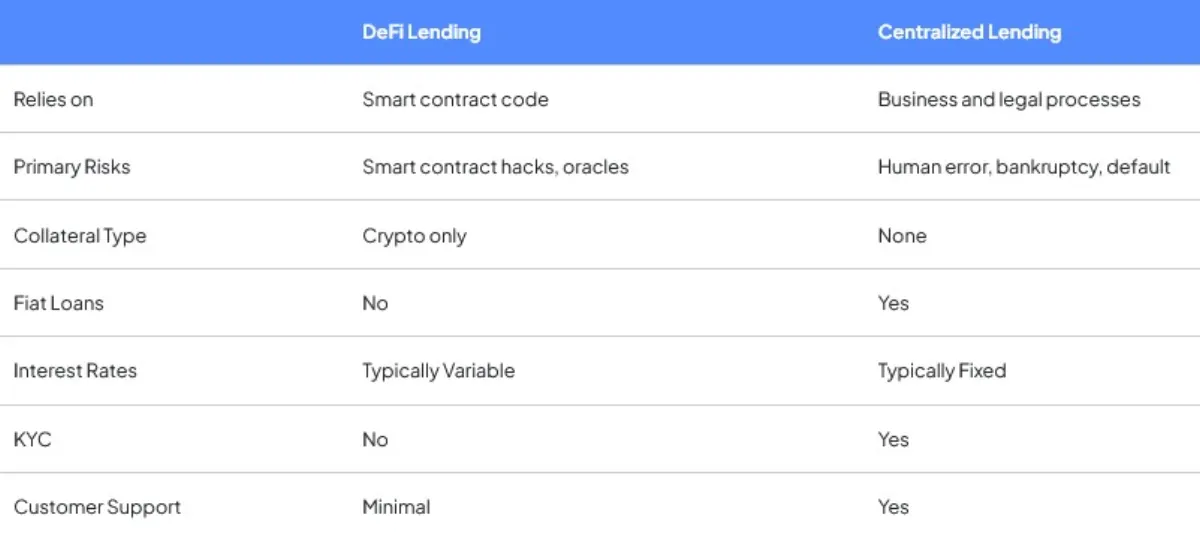
Pożyczki oparte na protokołach zapewniają poziom przejrzystości i efektywności, jakiego nie znajdziesz w większości systemów bankowych. Te zalety wiążą się jednak również z ryzykiem i złożonością, które wymagają ścisłego monitorowania i kontroli.
Jednym z najlepszych sposobów wykorzystania tej zmienności jest crowdlending, w którym ryzyko dzielisz z innymi inwestorami w wielu projektach. Jeśli chcesz zdywersyfikować portfel o P2P crowdlending, nie zwlekaj i zarejestruj się na 8lends już dziś.
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu