
Inwestycje o niskim i wysokim ryzyku: na czym polega różnica?
12 czerwca 20254 min czytania
Inwestycje o niskim i wysokim ryzyku: przegląd
Zagrożenie uchodzi za podstawowy warunek inwestowania; żadne rozważania o rentowności czy wynikach nie mają wartości bez choćby wzmianki o ryzyku. Dla początkujących inwestorów pytanie brzmi jednak tak: gdzie ryzyko naprawdę się kryje i jaka jest różnica między niskim a wysokim ryzykiem.
Biorąc pod uwagę, jak dalece ryzyko uznaje się za podstawę inwestowania, wielu młodych inwestorów sądzi, że to pojęcie całkowicie konkretne i mierzalne. Niestety wcale tak nie jest. Choć może to brzmieć zaskakująco, do dziś nie ma realnej zgody co do tego, co oznacza „ryzyko” i jak należy je definiować.
Eksperci często próbują stosować zmienność jako pośredni wskaźnik ryzyka. Na pewnym poziomie jest to całkowicie uzasadnione. Zmienność to stopień, w jakim dany wskaźnik potrafi się zmieniać w czasie. Oznacza szerszy wachlarz możliwych wyników, a wraz z nim prawdopodobieństwo, że wiele z nich okaże się złych. Dodatkowo zmienność jest stosunkowo łatwa do zmierzenia.
Niestety zmienność jako miara ryzyka jest niedoskonała. Choć prawdą jest, że najbardziej zmienne akcje czy obligacje wystawiają właściciela na najszerszy wachlarz możliwych wyników, niekoniecznie wpływa to na prawdopodobieństwo tych wyników. Pod wieloma względami zmienność przypomina raczej turbulencje, na jakie natrafia pasażer w samolocie — być może nieprzyjemne, ale bez szczególnego związku z prawdopodobieństwem katastrofy.
Generalnie trafniej jest myśleć o ryzyku jako o możliwości lub prawdopodobieństwie trwałej utraty wartości aktywa albo uzyskania wyników odbiegających od prognozowanych. Jeśli inwestor kupuje aktywa, licząc na rentowność 10%, to możliwość, że zwrot odbiegnie od 10%, jest zagrożeniem dla tej inwestycji. Oznacza to również, że słabszy wynik w porównaniu z indeksem niekoniecznie jest ryzykiem. Jeśli inwestor kupuje aktywo, oczekując, że część przyniesie 7%, a część 8%, to fakt, że S&P 500 dał 10%, nie ma istotnego znaczenia.
Główne wnioski
- Nie istnieją idealne definicje ani miary ryzyka.
- Niedoświadczonym inwestorom trafniej jest myśleć o ryzyku z perspektywy prawdopodobieństwa, że dana inwestycja (lub portfel inwestycji) nie osiągnie oczekiwanej rentowności, oraz skali, w jakiej może tego celu nie osiągnąć.
- Rozumiejąc trafniej, czym jest ryzyko i gdzie można je podjąć, inwestorzy mogą budować portfel, który ma nie tylko najmniejsze prawdopodobieństwo straty, ale też najniższy maksymalny potencjał straty.
Czym są inwestycje o wysokim ryzyku?
Każda inwestycja wiąże się z pewnym stopniem ryzyka, a wiele z nich jest znacznie bardziej ryzykownych od innych. Inwestycje kapitałowe o wysokim stopniu ryzyka bywają atrakcyjne, bo oferują duży potencjalny zysk jako wynagrodzenie za ryzykowne zaangażowanie.
Podwyższone ryzyko nie oznacza, że ryzykownych inwestycji należy unikać — „ryzykowne” to niekoniecznie to samo co „złe”. Musisz jednak liczyć się z tym, że dopuszczalnym finałem może być utrata wszystkiego, co zainwestowałeś.
Jako poważny inwestor musisz znaleźć czas, aby zrozumieć zagrożenia związane z inwestowaniem i znaleźć rozwiązanie. Jest jakaś granica, przy której chcesz działać z niskim albo z wysokim ryzykiem.
Inwestycje o wysokim ryzyku z natury bywają bardziej zmienne. W niektórych przypadkach inwestycje mogą nie mieć żadnej ochrony regulacyjnej — tak jest z aktywami cyfrowymi. Powinieneś też rozważyć, na ile jesteś gotów rozstać się ze swoimi środkami na stałe. Inwestycje o wysokim stopniu ryzyka mają najniższą płynność, co oznacza, że gdy Twoje środki już w nie trafią, trudno będzie je odzyskać, jeśli zmienisz zdanie.
Wysoka stawka sprawia, że ryzykowne inwestycje są najbardziej odpowiednie dla doświadczonych inwestorów, podczas gdy ci, którzy dopiero zaczynają własną drogę w inwestowaniu, mogą wybierać alternatywy inwestycyjne o niskim ryzyku na początek.
Czym są inwestycje o niskim ryzyku?
Wszystkie inwestycje bez wyjątku wiążą się z pewnym ryzykiem — ale to skala, a wiele z nich ma ryzyko wyższe niż inne. Niezależnie od tego, jak przesądzona wydaje się sytuacja, warto poświęcić czas na zrozumienie ryzyka, aby upewnić się, że dana inwestycja Ci odpowiada.
Na dolnym końcu skali znajdują się inwestycje zbliżone do gotówki, takie jak instrumenty rynku walutowego, obligacje i kilka innych.
Kolejnym elementem, który daje poczucie bezpieczeństwa inwestycjom o niskim stopniu ryzyka, jest ich wysoka płynność. Oznacza to, że Twoje inwestycje są mniej narażone na krótkoterminowe zmiany wartości, a Ty łatwiej wycofasz własne pieniądze, gdy zmienisz zdanie.
Inwestycje o niskim stopniu ryzyka przynoszą mniejszy dochód niż inwestycje o wysokim poziomie ryzyka, zwykle przez najdłuższy czas. Cierpliwość jednak popłaca. Całkiem możliwe, że stały i stabilny portfel inwestycji niskiego ryzyka przyniesie Ci w tym samym okresie większy zwrot niż portfel wysokiego ryzyka — dzięki niskiej zmienności i stopniowemu narastaniu zysków.
Przykład
Przyjrzyjmy się kilku przykładom, aby wyjaśnić różnicę między inwestycjami o wysokim i niskim ryzyku.
Akcje spółek biotechnologicznych są niestety wyjątkowo ryzykowne. Zdecydowana większość nowych leków w badaniach kończy się niepowodzeniem i — co nie dziwi — większość spółek biotechnologicznych również ostatecznie ponosi porażkę. Tak samo występuje tu zarówno wysokie prawdopodobieństwo niepowodzenia (większość zawiedzie), jak i ogromna skala potencjalnej porażki.
Dla porównania obligacje skarbowe USA mają zupełnie inny profil ryzyka. Możliwość, że inwestor trzymający obligację skarbową w ogóle nie otrzyma zapowiedzianych odsetek i spłaty kapitału, jest niemal zerowa. Nawet gdyby doszło do wstrzymania płatności (zdarzenia w Stanach Zjednoczonych skrajnie rzadkiego), inwestorzy na ogół odzyskają znaczną część zainwestowanych środków.
Kwestie szczególne
Ważne jest też uwzględnienie wpływu dywersyfikacji na zagrożenie portfela inwestycyjnego. Ogólnie rzecz biorąc, dywidendowe akcje dużych spółek z listy Fortune 100 nie są niebezpieczne, a inwestorzy mogą liczyć na średnie i dobre wyniki przez wiele lat.
Jednocześnie zawsze istnieje zagrożenie, że pojedyncza spółka upadnie. Firmy takie jak Eastman Kodak czy Woolworths uchodzą za znane przykłady dawnych sukcesów, które ostatecznie poniosły porażkę. Poza tym zmienność rynku jest zawsze prawdopodobna.
Jeśli inwestor trzyma wszystkie swoje środki w jednej spółce, prawdopodobieństwo, że stanie się coś złego, jest stosunkowo niskie, ale możliwa dotkliwość skutków jest dość wysoka. Przy portfelu złożonym z 10 takich akcji zmniejsza się natomiast nie tylko ryzyko słabych wyników portfela, ale też skala możliwych szkód dla całego portfela.
Inwestorzy muszą być skłonni oceniać ryzyko w sposób złożony i elastyczny. Dywersyfikacja jest na przykład kluczowym elementem ryzyka. Posiadanie portfela inwestycji, z których wszystkie bez wyjątku niosą niewielkie zagrożenie, ale wszystkie bez wyjątku niosą zagrożenie identyczne, może być dość niebezpieczne. Choć na przykład prawdopodobieństwo katastrofy pojedynczego samolotu jest bardzo małe, liczne duże linie lotnicze bez wyjątku również ją przeżyły (lub przeżyją). Portfel obligacji skarbowych o niskim stopniu ryzyka może wyglądać na inwestycję bardzo bezpieczną, ale wszystkie one bez wyjątku niosą podobne zagrożenia; wystąpienie zdarzenia niemal niemożliwego (na przykład niewypłacalności rządu USA) byłoby druzgocące.
Rozważając ryzyko, inwestorzy mają też obowiązek uwzględnić takie warunki jak krótki horyzont czasowy, prognozowana rentowność i wiedza. Ogólnie rzecz biorąc, im dłużej inwestor może czekać, tym większa szansa, że osiągnie prognozowany zwrot. Bez wątpienia istnieje pewna współzależność między ryzykiem a rentownością, a inwestorzy oczekujący wyższych zwrotów muszą przyjąć znacznie wyższe ryzyko nieosiągnięcia zysku. Ważna jest też wiedza — nie tylko po to, by znaleźć inwestycje, które z największym prawdopodobieństwem przyniosą oczekiwany zysk (albo i lepszy), ale również po to, by określić prawdopodobieństwo i skalę tego, co może pójść źle.
Równowaga dla sukcesu: podsumowanie
Inwestowanie bardzo rzadko sprowadza się do trafienia w dziesiątkę. Chodzi o długoterminową grę i o równoważenie wzrostu ze stabilnością, aby zbudować stały strumień dochodu pasywnego. Łącząc inwestycje o wysokim ryzyku, takie jak aktywa cyfrowe czy akcje wzrostowe, z inwestycjami o niskim ryzyku, takimi jak kapitał pożyczkowy, REIT-y i pożyczki P2P, zbudujesz portfel, który będzie rósł w różnych warunkach rynkowych.
Zaletą równowagi jest to, że daje Ci to, co najlepsze z obu światów: emocje pogoni za wzrostem i wygodę stałego dochodu. Niezależnie od tego, czy jesteś młodym, ambitnym specjalistą, oszczędną osobą w połowie kariery, czy emerytem szukającym spokoju, właściwa mieszanka aktywów pomoże Ci osiągnąć cele finansowe bez zbędnego stresu.
Twój portfel powinien odzwierciedlać Twoją tolerancję ryzyka, bieżącą sytuację i długoterminowe aspiracje. Narzędzia takie jak robo-doradcy, trackery alokacji oraz platformy pożyczek P2P ułatwiają zbudowanie i utrzymanie zrównoważonej strategii.
Zrób więc pierwszy krok. Oceń swoje cele, przeanalizuj obecne inwestycje i zapisz zmiany potrzebne do osiągnięcia wymaganej równowagi. Twoje przyszłe „ja” — urlopowicz żyjący z dochodu pasywnego — będzie Ci wdzięczne.
Powiązane w 8lends
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
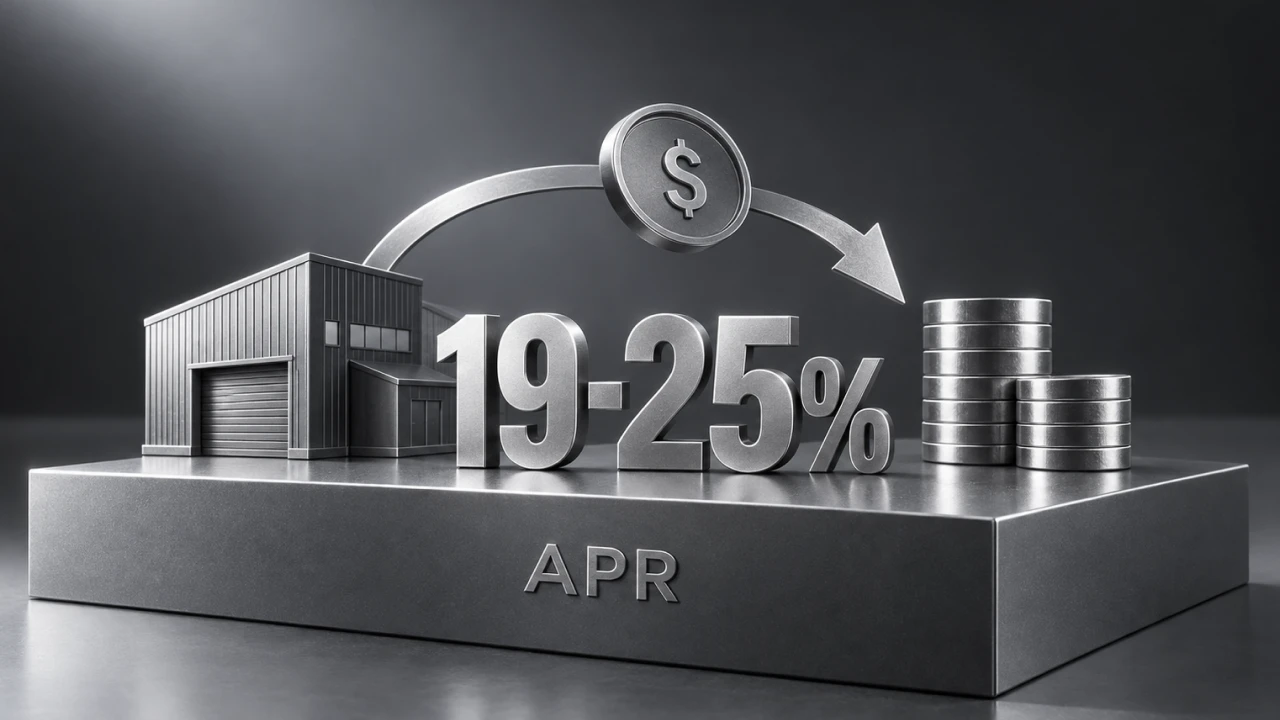
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu