
Infrastruktura chmurowa a pożyczki P2P: bezpieczne i wydajne skalowanie
14 października 20255 min czytania
Zastanawiałeś się kiedyś, jak dzisiejsze finansowe serwisy internetowe radzą sobie ze skokami aktywności, chroniąc jednocześnie wyjątkowo wrażliwe dane finansowe? W nowych internetowych rynkach kredytowych zaawansowana infrastruktura wirtualna to podstawowy element, który zapewnia szybkie przetwarzanie, skalowalność, wysoki poziom ochrony i prostotę integracji.Poniżej opisujemy, jak systemy wirtualne odpowiadają na wyjątkowe wymagania pożyczek peer-to-peer, czyniąc internetowe rynki kredytowe zwinnymi, bezpiecznymi i oszczędnymi. Czytając, zastanów się, jak analogiczne innowacje technologiczne mogłyby usprawnić procesy w Twojej firmie.
Ewolucja bezpośredniej wymiany kredytowej: od tradycyjnych banków do rozwiązań wirtualnych
Świat finansów zmienił się w ostatnich latach. Pożyczkobiorcy i pożyczkodawcy kontaktują się dziś bezpośrednio na nowych serwisach. Co stałoby się z Twoją firmą, gdyby transakcje pożyczkowe przebiegały w internecie sprawniej i swobodniej?
Najnowsze badania naukowe podkreślają, że rozproszone środowiska obliczeniowe dają takim rynkom internetowym zwinność potrzebną do obsługi szczytowych obciążeń bez wielkich wydatków na fizyczną infrastrukturę. Ta „elastyczna” pojemność pozwala systemom dynamicznie się dostosowywać przy nagłym wzroście liczby wniosków kredytowych, zapewniając ciągłość działania przez całą dobę.
Cyfrowy kręgosłup: infrastruktura wirtualna na nowo
Wyobraź sobie tysiące wniosków pożyczkowych napływających w tym samym momencie, jak ruch podczas błyskawicznej wyprzedaży w sklepie internetowym. Dzięki najwyższej klasy środowiskom wirtualnym pożyczkodawcy peer-to-peer mogą zwiększać i zmniejszać moc obliczeniową równolegle ze zmianami wolumenu.
Jak większa skalowalność wpłynęłaby na wydajność Twojej firmy w najgorętszych okresach? Rezygnując ze sztywnego, fizycznego sprzętu na rzecz środowisk hostowanych, te rynki zyskują elastyczność, która odpowiada na popyt nie tylko pod kątem realizacji zleceń, ale też kosztów operacyjnych.
Opłacalność i zwinne inwestowanie
Większość innowacyjnych serwisów kredytowych rezygnuje z posiadania własnych centrów danych. Zamiast tego wynajmuje zwirtualizowane środowiska na żądanie. Poza lepszą kontrolą kosztów uwalnia to kapitał, który można zainwestować w innowacje w interfejsie użytkownika, rozwiązania cyberbezpieczeństwa albo nowe produkty finansowe. Zadaj sobie pytanie: czy przeniesienie nakładów z fizycznej infrastruktury na zaawansowane usługi cyfrowe poprawiłoby Twoją pozycję konkurencyjną?
Szybkość i elastyczność
Tempo, w jakim na rynek trafiają nowe funkcje — od dostępu mobilnego i bezpiecznej integracji API z aplikacjami zewnętrznych dostawców po interaktywne pulpity — jest znakiem rozpoznawczym nowoczesnych operacji cyfrowych. Ta responsywność pozwala serwisom kredytowym szybko reagować na potrzeby klientów i warunki rynkowe przy krótszym czasie realizacji i szybszym wprowadzaniu nowych produktów. Jak szybko Twój system rozwija się wraz z nowymi technologiami i uczy się rynku?
Zabezpieczanie systemu
Ochrona poufnych dokumentów finansowych ma najwyższy priorytet. Jak takie systemy chronią dane wnioskodawców i inne poufne dokumenty w epoce danych elektronicznych?
Szyfrowanie end-to-end i bezpieczne przechowywanie
Technologie bezpiecznego szyfrowania chronią każdą porcję danych osobowych i finansowych zarówno w trakcie przesyłania między węzłami, jak i w czasie przechowywania. Dodatkowe zabezpieczenia — segmentacja danych, uwierzytelnianie wieloskładnikowe i dostęp oparty na uprawnieniach — gwarantują, że wrażliwe informacje trafiają wyłącznie do upoważnionych osób. Czy Twoje obecne zabezpieczenia są dość mocne, by odeprzeć nowe zagrożenia? Przestrzeganie przepisów o ochronie danych, takich jak europejskie RODO, jest konieczne, by zdobyć zaufanie zarówno pożyczkobiorców, jak i inwestorów.
Ciągła zgodność i automatyczne aktualizacje
W odróżnieniu od starszych systemów, które nie nadążają za zmieniającymi się standardami, nowsze środowiska zwirtualizowane są regularnie aktualizowane poprawkami bezpieczeństwa. Automatyczne skanowanie pod kątem zgodności i łatanie w czasie rzeczywistym ograniczają podatności bez ręcznej interwencji człowieka, co zasadniczo zmniejsza ryzyko wycieku danych. Czy zautomatyzowany proces aktualizacji poprawiłby ogólny poziom Twojego bezpieczeństwa?
Wykrywanie zagrożeń w czasie rzeczywistym i skuteczna reakcja
Zaawansowane rynki internetowe wykorzystują uczenie maszynowe i sztuczną inteligencję do śledzenia aktywności w sieci. Dzięki tym technologiom każda podejrzana aktywność jest wykrywana i obsługiwana w czasie rzeczywistym. W połączeniu z rozbudowanymi systemami zarządzania zdarzeniami mechanizm ten chroni przed możliwymi stratami i zapewnia integralność systemu. Jak rozwiązania wczesnego wykrywania wpłynęłyby na sposób, w jaki chronisz swoje aktywa cyfrowe?
Odporność na cyberataki
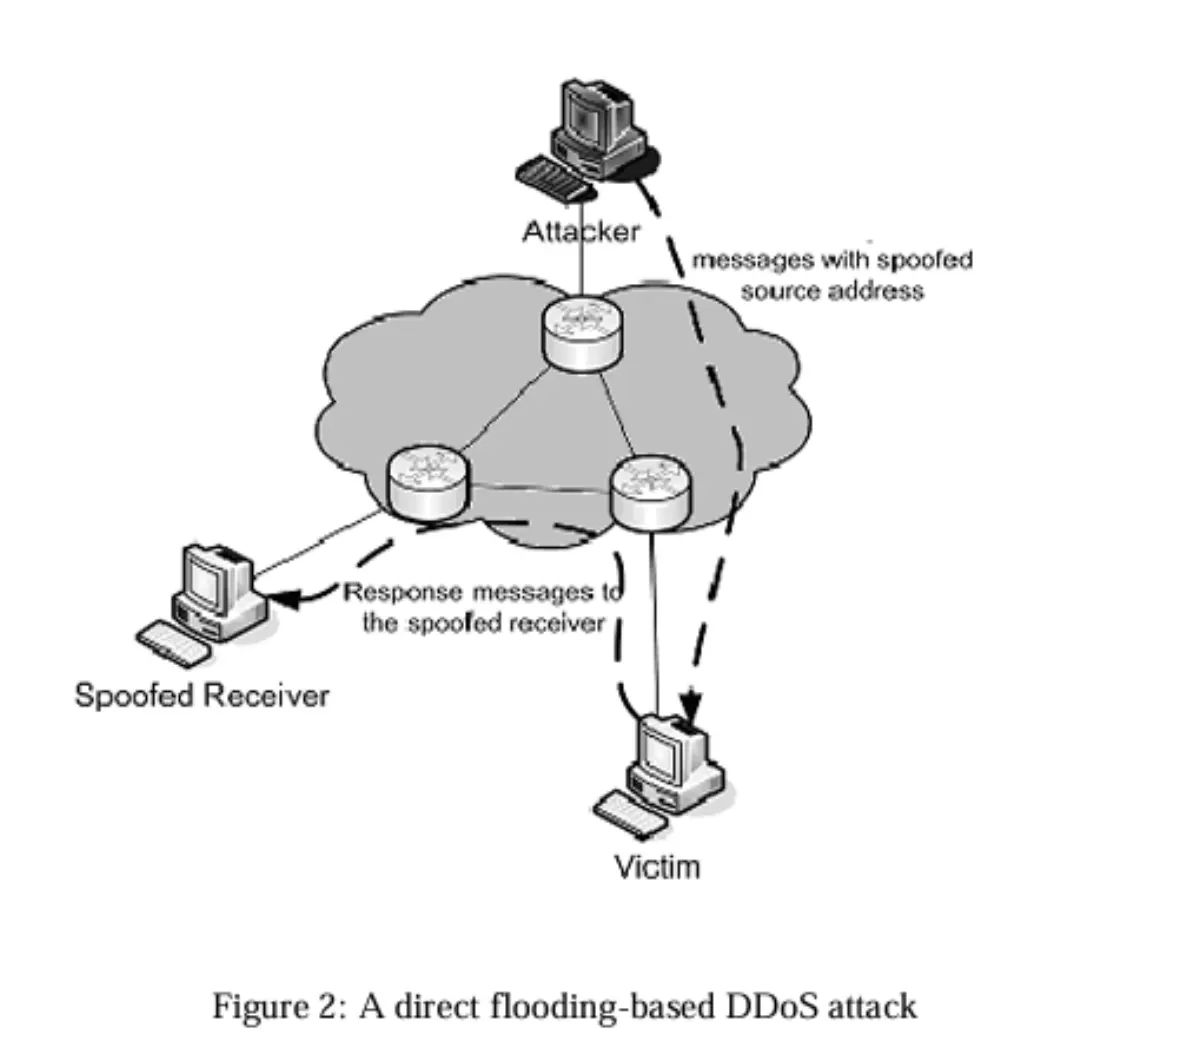
Rozproszone ataki odmowy usługi (DDoS) to ogromne zagrożenie dla każdego serwisu internetowego. Ponieważ działanie jest rozłożone na wiele globalnych serwerów, dzisiejsze środowiska hostowane projektuje się jako odporne na awarie. Nawet jeśli jeden serwer zostanie przeciążony złośliwym ruchem, cały system pozostaje dostępny. Co nieprzerwana dostępność usługi oznaczałaby dla reputacji Twojej firmy i lojalności klientów?
Korzyści operacyjne: usprawnianie cyfrowych usług kredytowych
Platformy wirtualne dają korzyści operacyjne wykraczające poza skalowalność i bezpieczeństwo. Upraszczają też wiele procesów zaplecza i je przyspieszają, co przekłada się na jeszcze płynniejsze działanie.
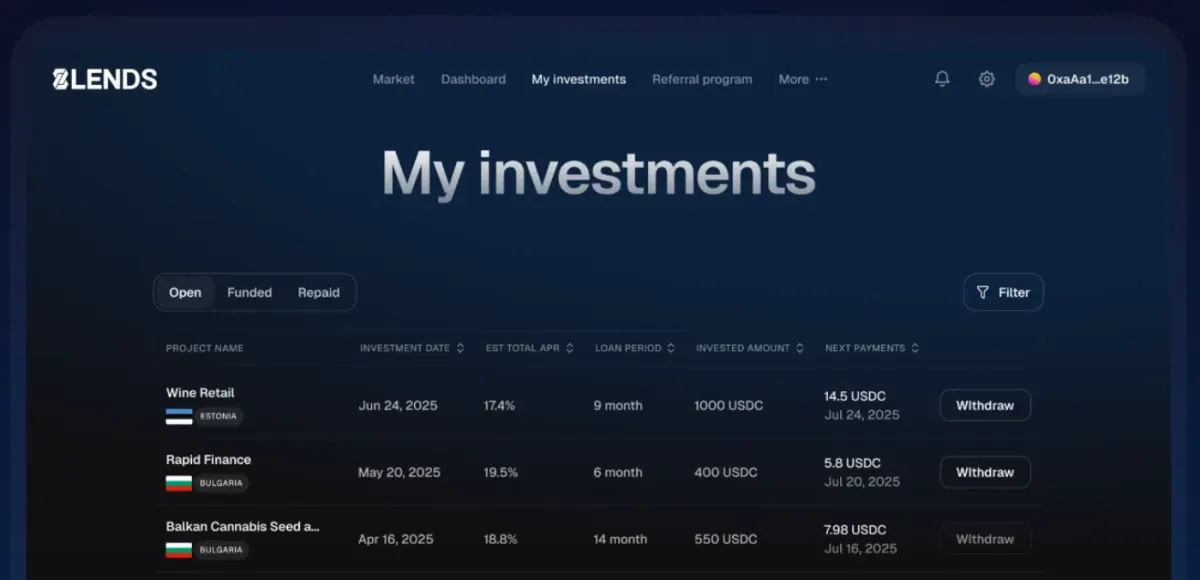
Jednym z najlepszych przykładów jest crowdlending, w którym o finansowanie swoich firm mogą starać się ludzie, którzy wcześniej nie mieli na to żadnych szans. Mogą to zrobić na zasadach wykraczających poza utarte schematy, uwzględniających więcej wymownych czynników. Takim przykładem jest 8lends, która pozwala pożyczać pieniądze pod zabezpieczenie i nie odnotowała dotąd ani jednej spóźnionej płatności czy niewypłacalności.
Integracja z zewnętrznymi API i rozwiązania modułowe
W dzisiejszej gospodarce cyfrowej procesy bez tarć zależą od umiejętności komunikacji z rozwiązaniami zewnętrznymi: internetowymi biurami informacji kredytowej, weryfikacją tożsamości online i internetowymi operatorami płatności. Nowoczesne systemy umożliwiają taką współpracę dzięki standardowym połączeniom API, które zapewniają zarówno wydajność, jak i jakość analizy finansowej. Czy Twój system jest dość elastyczny, by łatwo integrować nowe technologie?
Automatyzacja: wyższa efektywność procesów i mniej błędów ludzkich
Automatyzacja rutynowych procesów — obsługi wypłat pożyczek, weryfikacji dokumentów czy uzgodnień — oznacza mniej błędów ludzkich i niższe koszty operacyjne. Uwalniając ludzi od czasochłonnych czynności ręcznych, firmy mogą przeznaczyć więcej zasobów na działania strategiczne, takie jak rozwój produktu i kontakt z klientami. O ile skuteczniejsza byłaby Twoja firma dzięki zautomatyzowanym procesom?
Mocne wnioski z danych
Najbardziej przełomową z korzyści jest możliwość wykorzystania pogłębionej analizy danych. Zaawansowana infrastruktura cyfrowa pozwala natychmiast analizować zachowania kredytowe i wzorce ryzyka, dzięki czemu instytucje mogą doskonalić modele oceny ryzyka i dopasowywać produkty finansowe do indywidualnych profili użytkowników. Efektem są bardziej elastyczne modele cenowe, które dynamicznie zmieniają oprocentowanie i opłaty w zależności od warunków rynkowych. Czy analiza danych w czasie rzeczywistym poprawiłaby Twoje decyzje?
Pokonywanie wyzwań migracji: droga do modernizacji
Przejście ze starych systemów do nowoczesnego środowiska chmurowego obfituje w wyzwania. Migracja danych, integracja wielu dostawców i radzenie sobie z większą złożonością operacyjną to tylko niektóre z najpoważniejszych z nich.
Migracja danych i rozwiązania hybrydowe
Przenoszenie ogromnych ilości starych danych na zdalne serwery zwykle odbywa się etapami. Zaczynając od modelu hybrydowego, organizacje mogą działać bez przerw w usługach aż do zakończenia przeprowadzki. Czy jesteś gotowy na etapową migrację z minimalnymi przestojami?
Unikanie zależności od jednego dostawcy
Nadmierne poleganie na jednym dostawcy niesie ogromne ryzyko. Strategia wielu dostawców korzysta z mocnych stron kilku firm, dając redundancję i większą elastyczność na przyszłość. Czy kilku partnerów cyfrowych ochroniłoby Twoją działalność przed ewentualnymi problemami dostawcy?
Radzenie sobie z rosnącą złożonością
Wraz ze wzrostem liczby użytkowników i rozwojem usług kredytowych zarządzanie systemami rozproszonymi staje się trudne. Warto zainwestować w zaawansowane oprogramowanie monitorujące i doświadczonych architektów IT, by zapewnić wydajność systemu przy dużym obciążeniu. Jak profesjonalne planowanie i zarządzanie wzmocniłyby Twoją działalność online?
Podsumowanie
Finanse internetowe rewolucjonizują sposób pozyskiwania kredytu. Zaawansowane infrastruktury wirtualne dają skalowalność, bezpieczeństwo i elastyczność, które napędzają innowacje na rynkach kredytu peer-to-peer. Dzięki możliwościom od płynnej integracji z zewnętrznymi systemami po analitykę danych w czasie rzeczywistym platformy te pozwalają organizacjom reagować na trendy rynkowe na czas, chroniąc jednocześnie wrażliwe informacje finansowe.
Jak więc zmienisz swoją strategię? Niezależnie od tego, czy musisz zbudować bardziej zaawansowany model cenowy, zainwestować w nowoczesną technologię, czy zoptymalizować codzienne operacje, otwarte podejście stawiające na cyfryzację jest sposobem na utrzymanie konkurencyjności w dzisiejszym świecie finansów. Zachęcamy Cię do zadania sobie pytania: jak te innowacyjne rozwiązania zmieniłyby Twój własny model biznesowy i napędziły trwały wzrost? Podziel się z nami swoimi przemyśleniami i odkrywajmy wspólnie świetlaną przyszłość finansów cyfrowych.
Jeśli interesuje Cię korzystanie z pożyczek na odległość, udział w pożyczkach z ryzykiem dzielonym między wiele osób albo uzyskanie takiej pożyczki, 8lends daje kluczową szansę finansowania ciekawych projektów, które wprowadzają pozytywną zmianę w społeczeństwie, oferując przy tym wysoką rentowność.
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu