
Strategia portfela 50/30/20 według BlackRock: jak Maclear AG upraszcza dostęp do inwestycji alternatywnych
7 kwietnia 20258 min czytania
Gdy mówi Larry Fink, prezes BlackRock, rynki słuchają. Jego najnowsza deklaracja? Finansowa mapa drogowa, za którą podążały trzy pokolenia inwestorów — tradycyjny portfel 60/40 — jest oficjalnie przestarzała.
Zdaniem Finka, który zarządza największymi aktywami na świecie, lepszy model inwestycyjny 50/30/20 jest bardziej odpowiedni dla tego coraz bardziej złożonego krajobrazu finansowego.
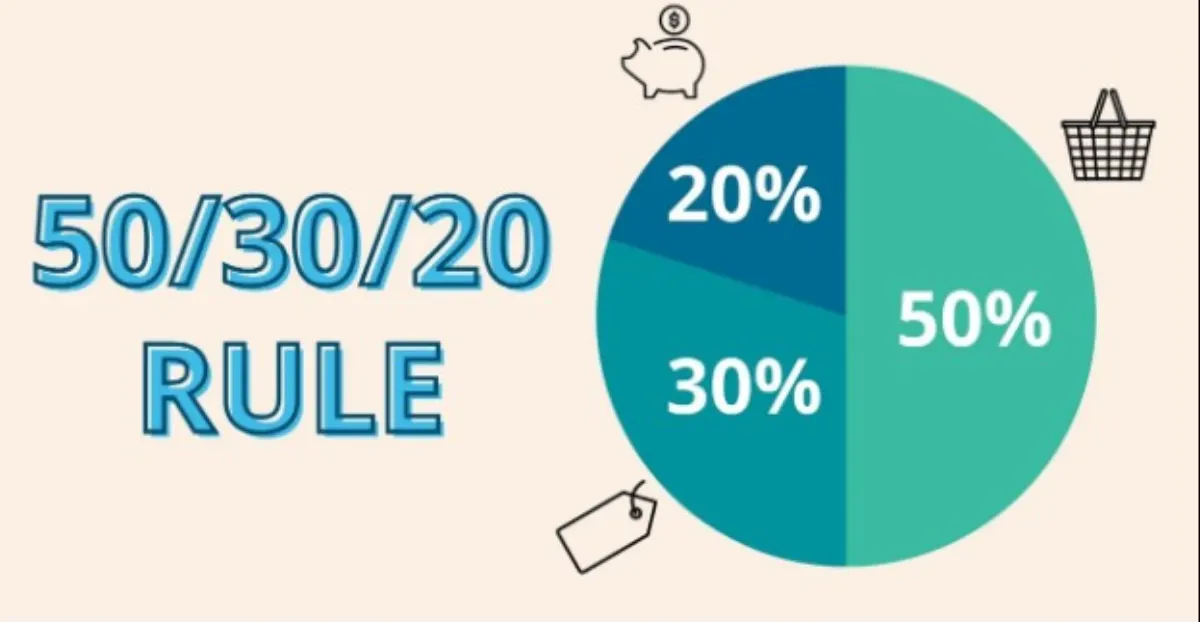
Model ten przeznacza 50% na akcje, 30% na obligacje i 20% na inne alternatywy inwestycyjne, w tym nieruchomości i portfele private equity. To poważne odejście od tradycyjnych standardów finansowych, ale z perspektywy zwykłego inwestora rynki instytucjonalne skłaniają się ku rynkom alternatywnym już od dłuższego czasu.
Gdy tradycja zawiodła: upadek portfela 60/40
Strategia portfela 60/40 dobrze służyła inwestorom w swoim czasie. Jak jednak ta epoka dobiegła końca? Przyjrzyjmy się bliżej historii portfela 60/40.
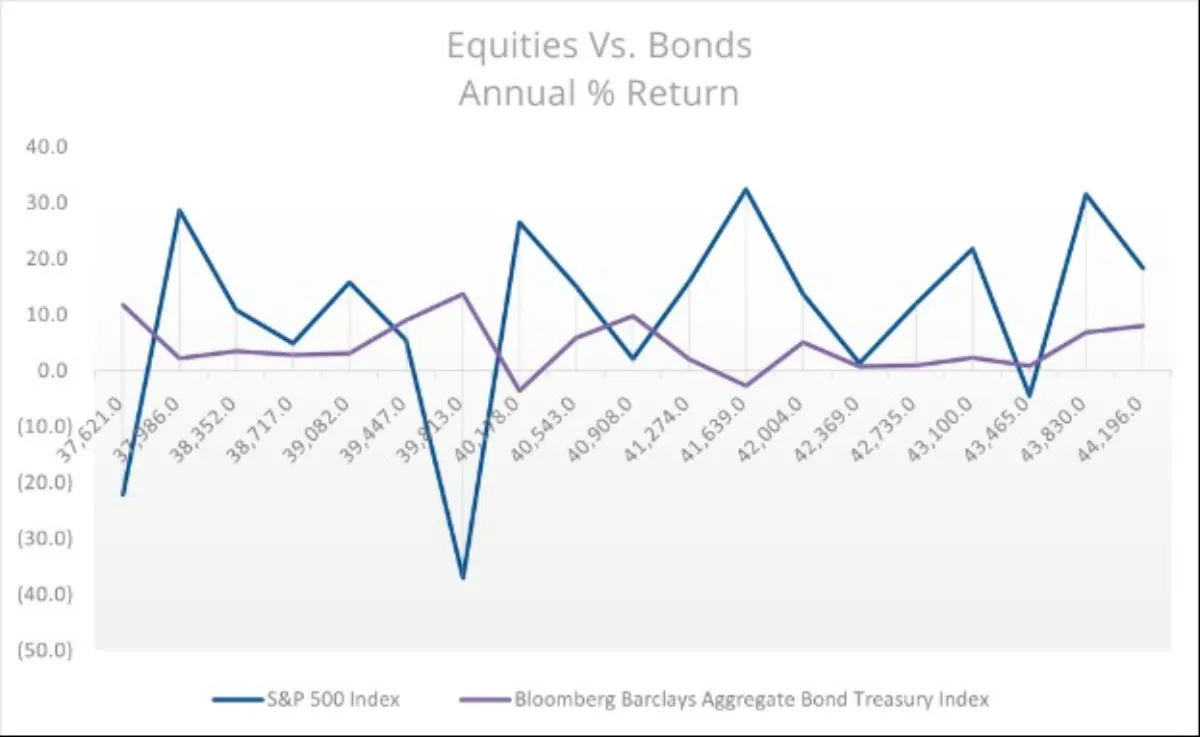
Wprowadzony po II wojnie światowej model portfela inwestycyjnego 60/40 dzielił inwestycje na 60% akcji (dla wzrostu) i 40% obligacji (dla stabilności). Mimo to musiał przejść liczne cykle zmian i udoskonaleń, zanim osiągnął swój szczyt. Niestety, jego wady okazały się zbyt duże, by je ignorować, gdy w 2022 roku jednocześnie spadły i obligacje, i akcje.
Dlaczego BlackRock porzucił model 60/40
Inwestowanie w dużej mierze opiera się na danych historycznych i informacjach, którymi dysponują inwestorzy oraz osoby podejmujące decyzje finansowe. Dla BlackRock rok 2022 był otrzeźwieniem: pokazał, że portfel 60/40 skazany jest na stanie się reliktem przeszłości, szczególnie podatnym na:
- Wrażliwość na inflację: w 2022 roku banki centralne konsekwentnie podnosiły stopy procentowe z powodu utrzymującej się inflacji. Było to wyzwanie dla inwestorów, ponieważ obligacje nie potrafiły zabezpieczyć przed inflacją, a ceny konsumenckie rosły średnio o 6,5% w latach 2022–2023.
- Jednoczesne spadki: obosieczny charakter tej inflacji przyniósł bezprecedensowe spadki wartości zarówno akcji, jak i obligacji. Tradycyjni inwestorzy z portfelem 60/40 bezradnie patrzyli, jak S&P 500 spada o 19%, a obligacje tracą 13%. To jeszcze bardziej podkopało zaufanie do tradycyjnej dywersyfikacji.
- Perspektywa Finka: w następstwie tych wydarzeń stwierdził, że model 60/40 przeżył swój cel dywersyfikacyjny. Przy szybko rosnącej roli wzrostu napędzanego przez AI i infrastruktury prywatnej zarządzający aktywami potrzebują nowego podejścia.
Nowy schemat: strategia 50/30/20 według BlackRock
Jako inwestor detaliczny zyskasz przewagę, której nie mają zwykli inwestorzy, jeśli zrozumiesz to, co odnoszący sukcesy inwestorzy instytucjonalni wiedzą od dawna — a strategia 50/30/20 jest tego najlepszym przykładem.
Rozłóżmy ją na czynniki pierwsze.
Nowoczesna struktura portfela krok po kroku
Dzisiejszy krajobraz inwestycyjny wymaga bardziej zniuansowanej strategii, co odzwierciedla struktura portfela 50/30/20 według BlackRock. Trzy kategorie aktywów odpowiadające temu podziałowi to:
- 50% w akcje: Ta kategoria aktywów obejmuje także akcje spółek z branż transformacyjnych, takich jak AI, zaawansowana produkcja, czysta energia i inne obszary o strukturalnej przewadze wzrostowej.
- 30% w obligacje: Ta druga co do wielkości część trafia do aktywów zabezpieczających przed inflacją, w tym obligacji skarbowych indeksowanych inflacją (TIPS), uzupełnianych o klasyczne instrumenty dla lepszej odporności na inflację.
- 20% w alternatywy: To, co zostaje, kierowane jest do private equity, nieruchomości, projektów infrastrukturalnych i innych niekonwencjonalnych aktywów, które nie polegają na rynku publicznym, by przynosić zwrot z inwestycji.
Dlaczego alternatywy mają dziś większe znaczenie niż kiedykolwiek
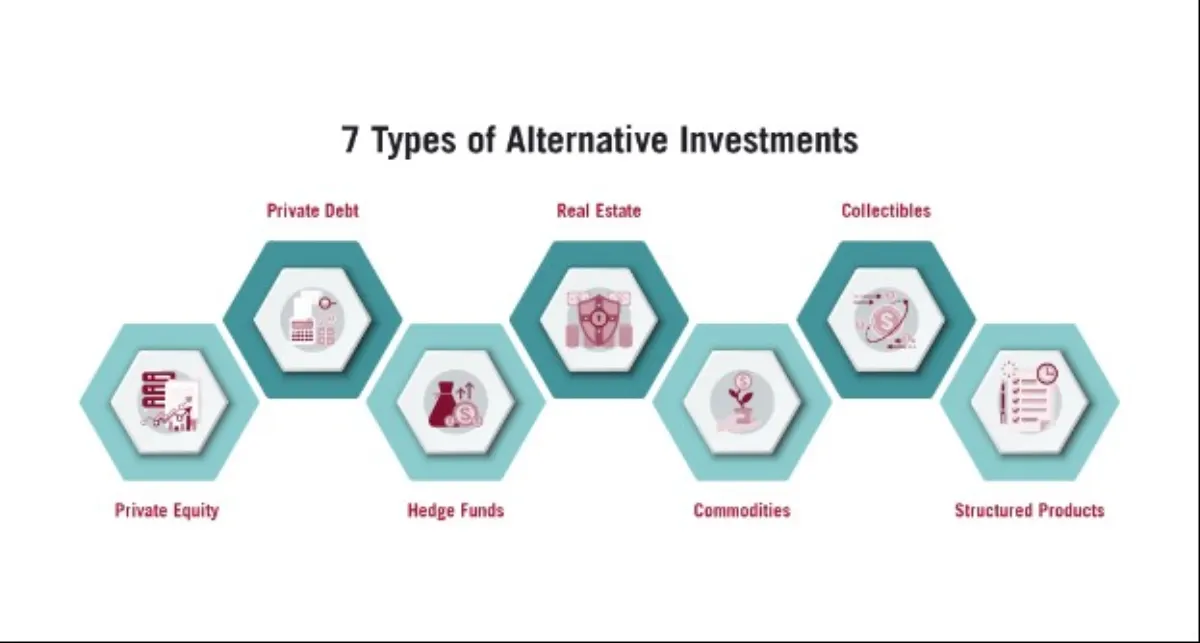
Przełomowy zwrot BlackRock ku alternatywom nie jest dziełem przypadku. Przeciwnie — podąża za tym samym podejściem, które przez wiele lat stosowali czołowi instytucjonalni zarządzający aktywami, tacy jak David Swensen.
Przykład — David przeznaczał rocznie co najmniej 40% (a nie 20%) na inwestycje alternatywne w funduszu wieczystym Uniwersytetu Yale. Przyniosło to 11,3% zwrotu w ujęciu rocznym przez 20 lat, według stanu na 2022 rok, niezależnie od spowolnień gospodarczych.
Korzyści z takich alokacji alternatywnych to między innymi:
- Przepływy pieniężne odporne na inflację: możesz generować stały dochód z sektorów takich jak czysta energia, rozwój infrastruktury czy centra danych, niezależnie od spadku cen na giełdzie.
- Ekspozycja na prywatne innowacje, uznawane za sektory o wysokim wzroście, niedostępne dla uczestników rynku publicznego, a jedynie przez inne mechanizmy, takie jak venture capital.
- Niższa korelacja z rynkami tradycyjnymi, dająca pewien poziom ochrony przed spadkami na rynkach publicznych.
Dylemat inwestycji alternatywnych: dlaczego inwestorom detalicznym jest trudno
Mimo licznych korzyści inwestycje alternatywne wciąż pozostają poza zasięgiem inwestorów detalicznych. W praktyce istnieje kilka barier narzucanych przez tradycyjne rynki prywatne, które tworzą ekskluzywność dla inwestorów instytucjonalnych.
Bariery płynności i dostępu
Na rynkach tradycyjnych z aktywami prywatnymi, takimi jak nieruchomości, bariery płynności przybierają postać wymogów funduszy, w tym:
- Zaporowe minimalne inwestycje: typowy próg uczestnictwa w funduszu wynosi zwykle od 50 000 $ do 250 000 $, co automatycznie wyklucza inwestorów indywidualnych.
- Długie okresy blokady: standardowe okresy blokady w funduszach sięgają często 7–10 lat, bez elastycznych opcji wyjścia.
- Złożona dokumentacja: tak wiele szczegółów, stron drobnym drukiem i terminologii do przeanalizowania przy finalizowaniu umowy subskrypcyjnej, że proces dokumentacyjny staje się nadmiernie uciążliwy.
- Wymogi akredytacyjne: prawo do udziału w niektórych inwestycjach wymaga spełnienia rygorystycznych progów dochodu lub majątku netto, co jeszcze bardziej podnosi barierę wejścia.
Struktury opłat i kwestie przejrzystości
Kolejną barierą dla inwestorów detalicznych jest przejrzystość opłat i struktur, która zwykle ujawnia się dopiero po pokonaniu bariery płynności.
Weź pod uwagę, że tradycyjna standardowa struktura opłat, wymagająca 2% opłaty za zarządzanie i dodatkowych 20% opłaty za wyniki, znacząco uszczupla zwrot z inwestycji alternatywnych. Porównaj to z rocznymi opłatami rzędu 0,03% i 0,10% przy inwestycjach w ETF-y, które zostawiają w kieszeni inwestora więcej kapitału.
Jak Maclear AG demokratyzuje strategię 50/30/20
Wszyscy dobrze znamy powszechne surowe wymogi dotyczące zabezpieczeń, wysoki odsetek odmów dla małych firm, brak przejrzystości, wysokie progi pożyczkowe, wygórowane oprocentowanie i ukryte opłaty.
Bariery utrudniające inwestorom indywidualnym udział w portfelach alternatywnych to tak naprawdę same możliwości. Na szczęście platforma pożyczek peer-to-peer dla firm, taka jak Maclear AG, demontuje strukturalne bariery, które odcinały tych inwestorów od tych samych strategii portfelowych co legendarny fundusz Yale.
Nowe spojrzenie na dostęp do inwestycji alternatywnych
Zaczynając od bariery dostępu, Maclear AG opracował podejście, które otwiera inwestycje alternatywne dla inwestorów detalicznych. Maclear nie tylko obniżył próg wejścia. Wzmocnił działanie platformy kilkoma przemyślanymi mechanizmami:
- W odróżnieniu od tradycyjnego portfela inwestycyjnego, który pobiera 2% za zarządzanie i 20% za wyniki, Maclear AG nie pobiera od inwestora żadnych opłat, poza tymi naliczanymi przez jego dostawców usług finansowych przy wpłacie lub wypłacie środków z platformy Maclear.
- Bonusy, takie jak 2% za polecenie, 2% cashbacku i 2% w ramach programu lojalnościowego.
- Intuicyjny panel do śledzenia inwestycji, który pozwala inwestorom przejrzyście i bez trudu monitorować transakcje i zyski.
- Kalkulator zysku pomagający określić, jaki zysk przyniesie użytkownikowi inwestycja w konkretny projekt.
- Spersonalizowane zestawienia z pełnymi szczegółami transakcji.
Odpowiedź na kwestie płynności
Aby rozwiązać problem bariery płynności, Maclear AG zastosował nowatorskie podejście technologiczne, które wygenerowało 17 875 854 $ przy średnim zwrocie 14,9%. Właściwa dywersyfikacja przez różne wstępnie zweryfikowane pule inwestycyjne pozwoliła 4 251 inwestorom samodzielnie zdecydować, w jaką kombinację projektów zainwestować.
Podsumowanie
Potwierdzenie przez Larry’ego Finka modelu alokacji 50/30/20 to nie nowy trend, który wymaga długiej analizy, by ustalić, czy naprawdę działa. Szczerze mówiąc, mnóstwo inwestorów instytucjonalnych stosowało go z ogromnym powodzeniem przez wiele dekad.
Jedyna różnica polega na tym, że platformy takie jak Maclear AG przybliżyły go inwestorom detalicznym, dając im szansę na te same korzyści, z których od dawna korzystają wielcy gracze.
Jeśli więc jesteś inwestorem indywidualnym, który chce wyjść poza przestarzałą już alokację 60/40, Maclear AG oferuje Ci praktyczne narzędzia wdrożeniowe wraz z materiałami edukacyjnymi. Portfel 60/40 służył poprzedniemu pokoleniu inwestorów. Model 50/30/20 przychodzi jednak, by służyć nowemu pokoleniu, a z Maclear AG nawet inwestorów indywidualnych nic już nie powstrzymuje.
Przeczytaj także:
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu