
Automatyczne inwestowanie w pożyczkach P2P: jak działa i kiedy z niego korzystać
25 września 20254 min czytania
Marzyłeś kiedyś o tym, żeby zarabiać przez sen? Większość ludzi tak. Zwykłe konta oszczędnościowe płacą jednak niewiele odsetek, a giełda wydaje się skomplikowana. Pod tym względem automatyczne inwestowanie w pożyczkach peer-to-peer jest ciekawą opcją. Po skonfigurowaniu możesz pożyczać pieniądze osobom lub firmom i zarabiać na odsetkach. Ten przewodnik wyjaśnia, jak to działa, wraz z korzyściami i ryzykami.
Automatyczne inwestowanie P2P
Wyobraź sobie samodzielnie działający portfel finansowy, w którym Twoje pieniądze pracują rozsądnie. Dzięki automatycznemu inwestowaniu P2P możesz spokojnie powierzyć żmudną pracę zaawansowanej technologii, a sam zachować możliwość udziału w dynamicznych rynkach pożyczkowych.
Automatyczne P2P może przynieść Ci sporo dzięki wyższym zwrotom niż na zwykłych kontach oszczędnościowych. Mogą one sięgać 5–10% rocznie, zależnie od platformy i profilu ryzyka. W praktyce pozwala też ogromnie zaoszczędzić czas, bo eliminuje uciążliwe przeglądanie setek ofert pożyczek i profili pożyczkobiorców oraz codzienne wybieranie inwestycji. Bardzo pomaga to zapracowanym profesjonalistom i rodzicom — oraz każdemu, kto ceni wolny czas.
Świadomość, że Twoje pieniądze pracują na Twój majątek, daje satysfakcję i spokój ducha. Jako źródło dochodu pasywnego nie wymaga stałej uwagi. Do tego metody automatyczne świetnie radzą sobie z dywersyfikacją, bo szybko rozkładają Twoje środki na wiele pożyczek i wielu klientów.
Jak zacząć automatyczne inwestowanie P2P
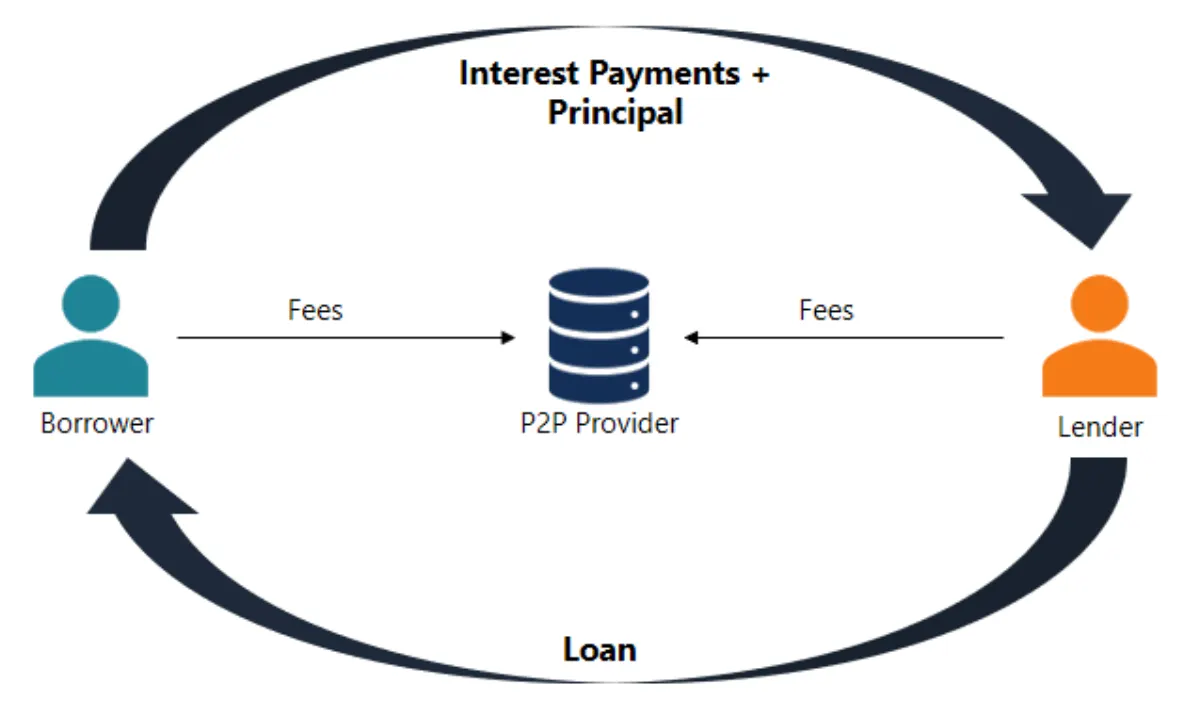
Rozpoczęcie automatycznego inwestowania w pożyczkach P2P jest proste, nawet dla osób, które dopiero poznają inwestycje alternatywne.
- Wybierz wiarygodną platformę pożyczek P2P, która mocno rozwija funkcje automatycznego inwestowania. Na rynku jest kilka platform, a każda skupia się na innym rodzaju pożyczek (konsumenckie, firmowe, na nieruchomości albo faktury) i działa w innych regionach świata.
- Przyjrzyj się platformom takim jak 8lends. Zbadaj ich historię, to, jak dobrze przestrzegają przepisów, jak działają, a przede wszystkim jak wiarygodni są ich inicjatorzy pożyczek. Lektura neutralnych recenzji i udział w forach inwestorskich mogą dostarczyć cennych informacji.
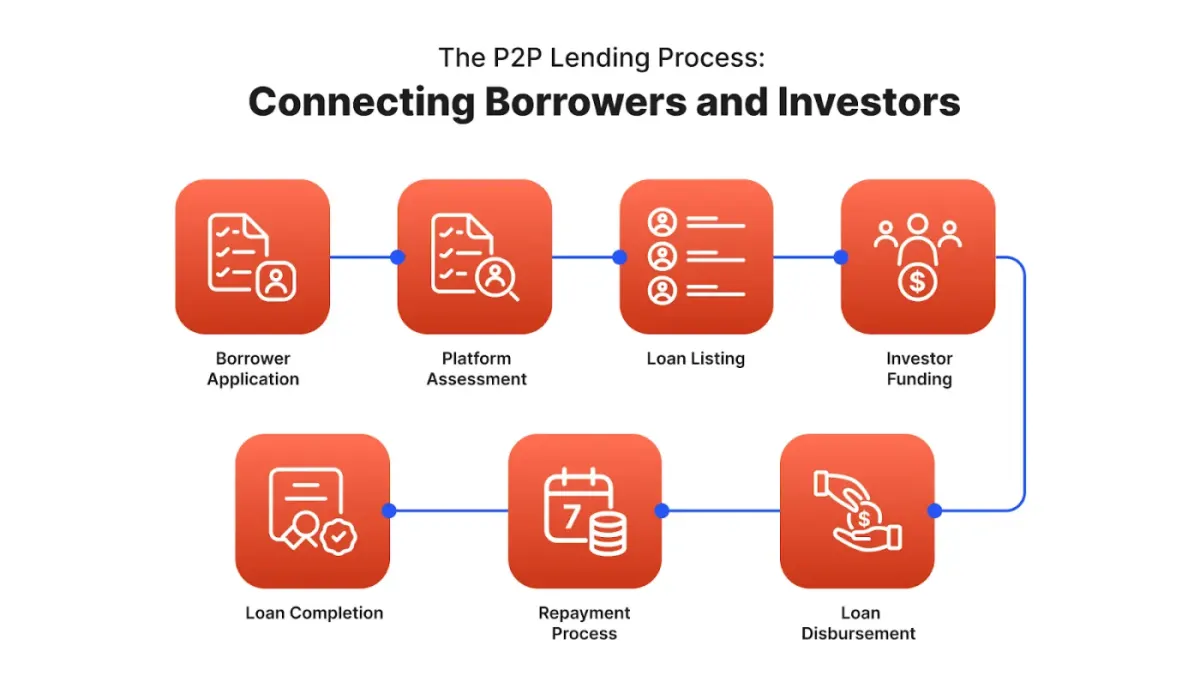
- Pozwól, żeby przejął to zaawansowany algorytm platformy, który natychmiast przeszukuje wszystkie dostępne oferty pożyczek spełniające Twoje dokładne kryteria. Gdy pojawią się odpowiednie pożyczki, możesz od razu ulokować pieniądze, dzięki czemu Twój kapitał zawsze pracuje. Ma to być wartościowy i motywujący proces, który czyni inwestowanie łatwiejszym i bardziej dostępnym.
Zarządzanie i utrzymanie
Gdy automatyczne inwestowanie P2P jest już skonfigurowane, niewiele trzeba robić, żeby działało dalej. To właśnie daje Ci upragniony dochód pasywny. Odrobina nadzoru i regularne kontrole pomogą Ci jednak wycisnąć z inwestycji więcej i upewnić się, że Twoje podejście odpowiada Twoim celom.
Zawsze miej oko na wyniki swojego portfela. Nie musi to być codziennie. Może być raz w miesiącu, raz na kwartał, a nawet dwa razy w roku — zależnie od skali inwestycji i tego, jak bardzo chcesz się angażować. Większość wiarygodnych platform ma intuicyjne panele inwestora, w których zobaczysz:
- łączne zwroty
- status każdej pożyczki
- swoje przepływy pieniężne
- wszelkie opóźnione płatności i przypadki niewypłacalności
Pomyśl też, jak ważne jest zmienianie planu w czasie. Świat pożyczek peer-to-peer ciągle się zmienia. Możesz chcieć skorygować ustawienia automatycznego inwestowania, jeśli zmieni się rynek albo Twoje własne cele finansowe. Może to oznaczać gotowość do podjęcia większego ryzyka w pogoni za wyższymi zyskami, gdy gospodarka ma się dobrze, albo większą wybiórczość dla poczucia bezpieczeństwa, gdy sytuacja jest niejasna.
Na przykład automatyczny system platformy crowdlendingowej 8lends został zaprojektowany tak, żeby dawać Ci pełną kontrolę bez codziennego zaangażowania. Dzięki zaawansowanym filtrom i zerowym opłatom platformy 8lends pozwala Ci inwestować we wstępnie zweryfikowane, wysokodochodowe pożyczki wspierane przez realne firmy. Niezależnie od tego, czy Twoim celem jest dochód pasywny, czy budowanie majątku w długim terminie, dostajesz automatyczne inwestowanie, które jest intuicyjne, przejrzyste i stworzone z myślą o poważnych wynikach.
Ryzyka i na co uważać
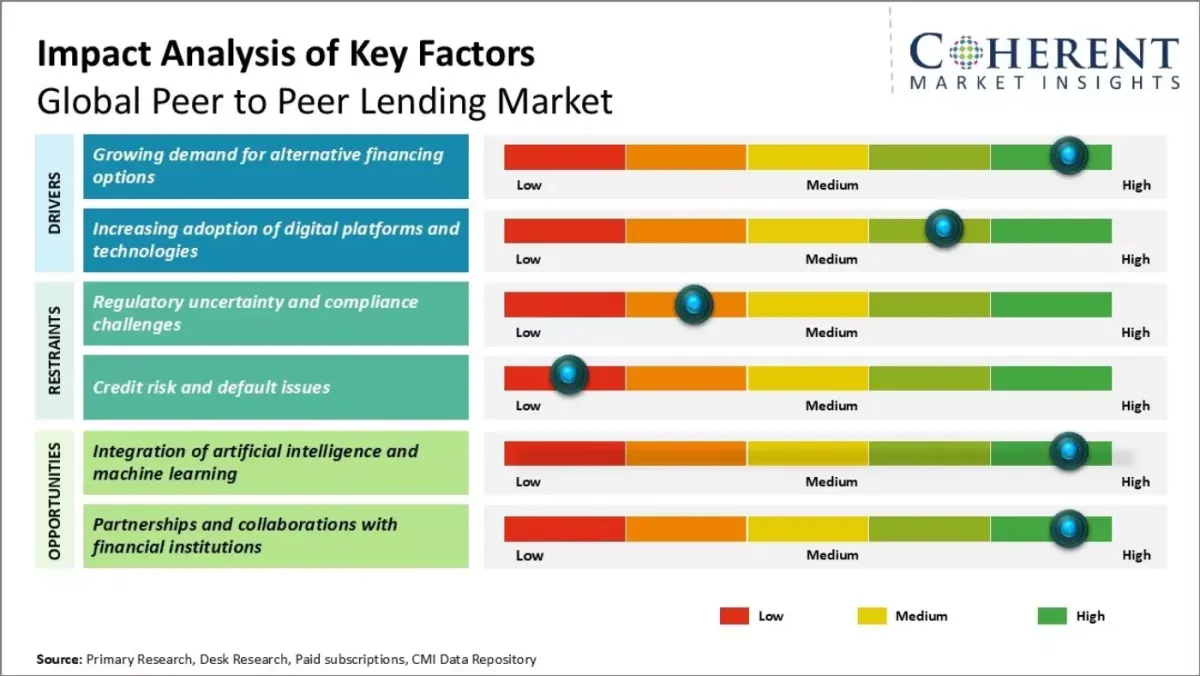
Automatyczne inwestowanie P2P jest naprawdę wygodne i ma duży potencjał. Mimo to trzeba mieć świadomość zagrożeń, które się z tym wiążą. Jak każda inna strategia inwestycyjna, pożyczki P2P wiążą się z pewnym ryzykiem. Największą obawą jest to, że pożyczkobiorca nie spłaci pożyczki — w całości lub w części. Automatyczna dywersyfikacja pomaga rozłożyć to ryzyko na wiele pożyczek, ale go nie eliminuje. Jeśli przestanie płacić cała grupa pożyczkobiorców, wciąż może to uderzyć w wyniki całego Twojego portfela.
Wypłacalność
Zawsze istnieje ryzyko, że platforma zostanie zamknięta albo doświadczy problemów z bezpieczeństwem. Organy nadzoru przyglądają się takim platformom coraz uważniej. Mimo to najlepszym sposobem ograniczenia tego ryzyka jest wybór platformy znanej, stabilnej finansowo i otwarcie mówiącej o swojej działalności.
Płynność
Zwykle uważa się, że inwestycje P2P nie są płynne. Rzeczywiście, w przeciwieństwie do akcji czy obligacji sprzedaż udziałów w pożyczce przed końcem jej okresu bywa trudna. Dotyczy to zwłaszcza sytuacji, gdy platforma nie ma silnego i aktywnego rynku wtórnego. Możesz nie odzyskać zainwestowanych pieniędzy od ręki, gdy pilnie ich potrzebujesz.
Wcześniejsza spłata
Pożyczkobiorcy mogą spłacić pożyczkę wcześniej, niż zakładano, co oznacza utratę przewidywanych przychodów odsetkowych. Szybszy zwrot pieniędzy pozwala je ponownie zainwestować. Mimo to może zmienić wysokość zysku, na który liczyłeś. Na koniec pomyśl też o ryzyku wzrostu stóp procentowych i spowolnienia gospodarki.
Co nowego i co się zmienia w 2025 roku
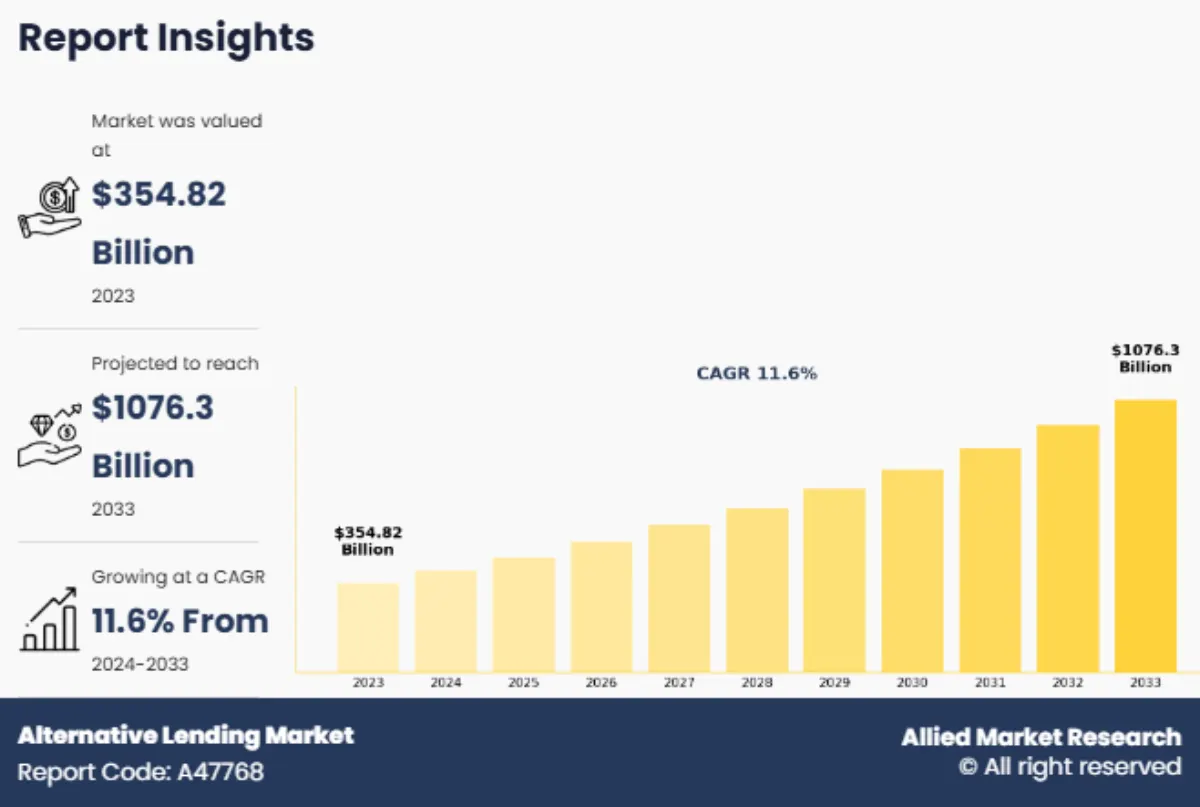
Świat pożyczek P2P i złożoność automatycznego inwestowania szybko się zmieniają, czyniąc je w wielu sytuacjach prostszymi, precyzyjniejszymi i bezpieczniejszymi dla inwestorów. W 2025 roku widać sporo istotnych trendów:
- Widać wyraźny ruch w stronę ostrzejszego nadzoru regulacyjnego: w wielu miejscach, zwłaszcza w Wielkiej Brytanii i Unii Europejskiej. Wprowadzane są nowe licencje i surowsze zasady działania firm. Zmiany te lepiej zabezpieczą inwestorów, zbudują zaufanie do sieci P2P i zapewnią staranniejsze zarządzanie ryzykiem. Platformy działające według tych nowych reguł są zwykle bardziej otwarte i odpowiedzialne.
- Nowatorskie narzędzia i algorytmy: sprawiają, że funkcje automatycznego inwestowania stają się jeszcze bardziej pomysłowe i zaawansowane. Analityka predykcyjna oparta na AI pomaga lepiej zrozumieć szanse powodzenia pożyczki i daje Ci większą kontrolę. Inwestorzy mogą teraz ustawiać konkretne parametry prowadzące do lepiej dopasowanych zwrotów skorygowanych o ryzyko, zgodnych z ich oczekiwaniami. Niektóre systemy wykorzystują nawet uczenie maszynowe, żeby automatycznie znajdować najlepsze sposoby dywersyfikacji.
- Część platform P2P zaczęła emitować pożyczki jako aktywa cyfrowe: żeby ułatwić obrót i poprawić płynność. Hybrydy P2P oparte na protokołach stopniowo zyskują na znaczeniu.
- Platformy przywiązują większą wagę do jakości raportów i otwartości danych: inwestorzy domagają się więcej informacji o inicjatorach pożyczek, ich kondycji finansowej oraz majątku stanowiącym zabezpieczenie pożyczek.
Podsumowanie
Automatyczne inwestowanie w pożyczkach peer-to-peer (P2P) to znakomity sposób, żeby Twoje pieniądze pracowały i przynosiły dochód pasywny przy minimalnym wysiłku. Dzięki nowoczesnej technologii możesz osiągnąć znaczącą dywersyfikację na wielu pożyczkach i utrzymać kapitał w ciągłej pracy. Może to prowadzić do zwrotów wyższych niż w typowych inwestycjach. Dla każdego, kto chce zdywersyfikować portfel poza akcje i obligacje oraz wykorzystać bezczynnie leżące środki, to realne i bardzo opłacalne podejście.
Gotów, żeby Twoje pieniądze pracowały — bez pracy z Twojej strony? Z 8lends dostajesz dostęp do w pełni automatycznego inwestowania w istotne pożyczki dla firm, wspartego inteligentną analizą kredytową i modelem współdzielenia ryzyka, który chroni Twoje zwroty.
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu