
P2Pレンディングにおける借り手の種類:個人、事業、そしてそれ以外
2025年9月9日5 分で読めます
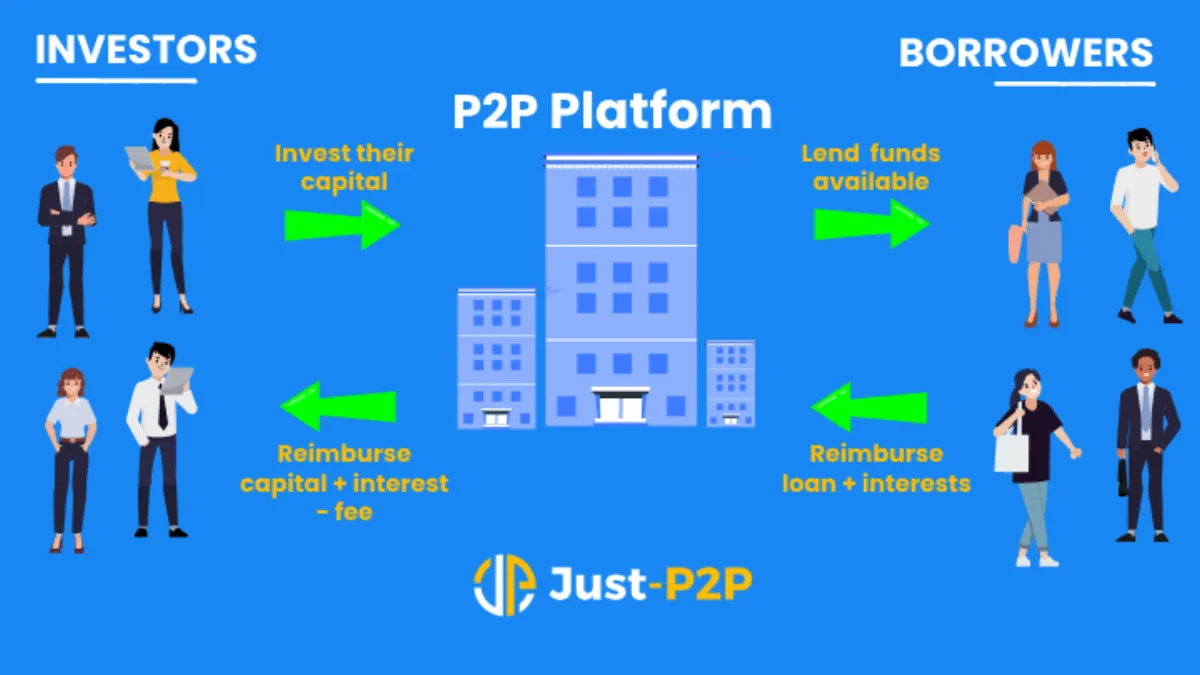
事業の立ち上げのための資金や個人的な投資のための資金を得ることは、多くの人にとって長年の課題であり、アクセスするのが非常に難しい場合があります。そのため、多くの人が通常の銀行に融資を求めざるを得ず、厳しい審査基準によって不満を残す結果になることも少なくありません。とはいえ、ピアツーピア・レンディングは、その過程で従来型の銀行の存在を取り除き、貸し手と借り手を直接結びつけることで、あらゆる人に金融機会へ挑戦する無限の選択肢を提供してきました。かつては借金の一本化や大きな買い物の資金調達を助ける仕組みだったものが、今やあらゆる層から借り手を集め始める、本格的な金融エコシステムへと発展しました。この記事では、P2P分野におけるさまざまな借り手のタイプ、すなわち個人、事業、そしてより特化したセグメントについて、そのニーズやプロフィール、投資家に提供できるものを踏まえながら解説します。
個人の借り手:日常のニーズと借金の一本化
これは、個人的な支出を賄うための資金を求める個人の借り手です。医療費や車の修理費から、結婚費用や住宅リフォームまで、あらゆる用途が含まれます。多くの個人の借り手は、クレジットカードや従来型の銀行融資の代替として、P2Pプラットフォームを利用しています。最も一般的な理由の一つが借金の一本化です。これにより、複数の高金利の借金を、より良い条件の単一の融資にまとめることができます。
個人の借り手の多くは給与所得者です。彼らは平均から良好な信用スコアを持つ傾向があり、2,000ユーロから25,000ユーロの範囲で借り入れを行います。個人向け融資は通常、担保のない無担保融資でもあります。これによりリスクが高まる可能性がありますが、多くのプラットフォームは厳格な信用スコアリングとリスクに応じた金利設定によってこれを軽減しています。
事業者の借り手:成長と拡大の原動力
このカテゴリーの借り手には、中小企業(SME)、スタートアップ、そして代替的な資金調達手段を求める既存企業までもが含まれます。
事業者はさまざまな理由で融資を受けます。それには次のようなものがあります。
- 在庫の購入
- 設備の更新
- マーケティングキャンペーン
- 短期的な資金繰りのニーズ
従来の銀行はしばしば、若い企業や小規模な企業には満たすのが難しい厳格な要件を課すため、多くの企業がP2Pレンディングに目を向けます。借り手には、創業から1年の企業もあれば、10年近く事業を続けている企業も含まれます。彼らは担保や個人保証を提供でき、5,000ユーロから500,000ユーロの融資を受けることができます。
こうした融資は通常、より高いリターンをもたらしますが、同時により高いリスクも伴います。そのため、貸し手が何に関わることになるのかを把握できるよう、P2Pプラットフォームは事業向けの信用スコアや財務諸表、収益予測を提供することがあります。
リスクとリターンの期待という点では、事業者の借り手は良好なデフォルト率を示しています。欧州投資銀行が実施した調査によると、個人の借り手のデフォルト率が3.56%であったのに対し、事業者側のデフォルト率は2.59%でした。これは、融資の種類、融資額、返済条件、経済状況など、さまざまな要因によって説明できます。
不動産の借り手:不動産と資本をつなぐ
これには、新築、改修、あるいは不動産取得の資金を求める不動産開発業者、リノベーション業者、大家などが含まれます。大手の不動産会社とは異なり、小規模な事業者は、大手銀行の融資を確保するための資本や信用履歴を持たないことが多くあります。P2Pプラットフォームはそのギャップを埋める助けとなります。
不動産の借り手は通常、自身の不動産を担保として提供し、50,000ユーロから100万ユーロ超の範囲で借り入れます。一般的に固定の融資期間と明確な出口戦略(不動産の売却やリファイナンスなど)を持っています。不動産担保付き融資は、P2Pプラットフォームで最も人気のある融資の一つです。担保があるためリスクは低い一方、保有期間が長いため流動性は低くなります。
個人向け、事業向け、あるいは不動産向けの融資であっても、P2Pプラットフォームの成功は賢明な借り手の選定と効率的なリスク分散にかかっています。だからこそ、8lendsのようなプラットフォームが際立つのです。このスイスのクラウドレンディングプラットフォームは、高度な信用スコアリングを用いて地元企業からサステナブルな住宅プロジェクトまであらゆるものを支え、さまざまな実在の借り手にリスクを分散させながら、投資家に高いリターンをもたらします。
学生・教育向けの借り手
学生ローンが必要とされる理由は突飛なものではありません。大学の学費は非常に高額になることがあり、多くの人にとって手が届かず、進学希望者には学生ローンを利用する以外の選択肢がほとんど残されていません。しかし、従来型の学生ローンは、特に職業訓練や海外留学の場合、必ずしも利用可能でも手頃でもありません。幸い、P2Pレンディングは柔軟性があります。
このグループの借り手には通常、信用履歴の少ない若年成人が多く含まれます。彼らは将来の予測所得に頼っており、通常は1,000ユーロから20,000ユーロの融資を希望します。
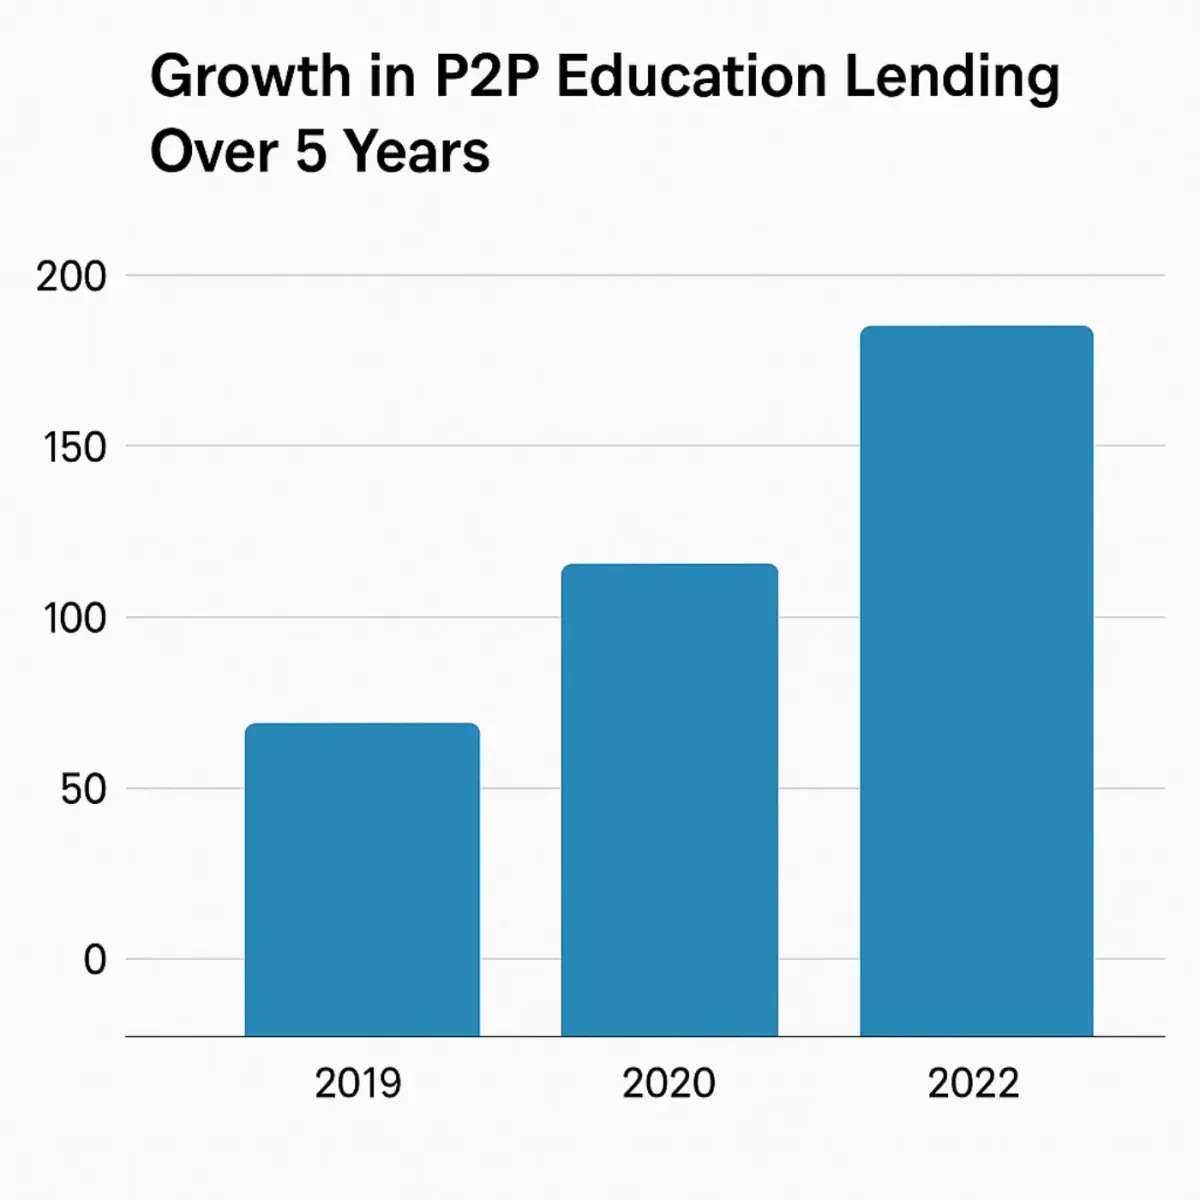
こうした融資は、貸し手にリターンに関して複雑な感情を抱かせます。金額は小さくポートフォリオの分散には役立ちますが、返済が将来の収入にかかっているため、リスクは高くなります。関係者全員は、借り手が将来、こうした融資を返済できるだけの高収入の職に就き、成功した人生を歩んでくれることを願うしかありません。こうした懸念にもかかわらず、P2Pの教育向けレンディングは近年、後退を経験していません。貸し手と借り手には、結局のところ良い物語が待っているのかもしれません。
グリーン・サステナビリティ志向の借り手
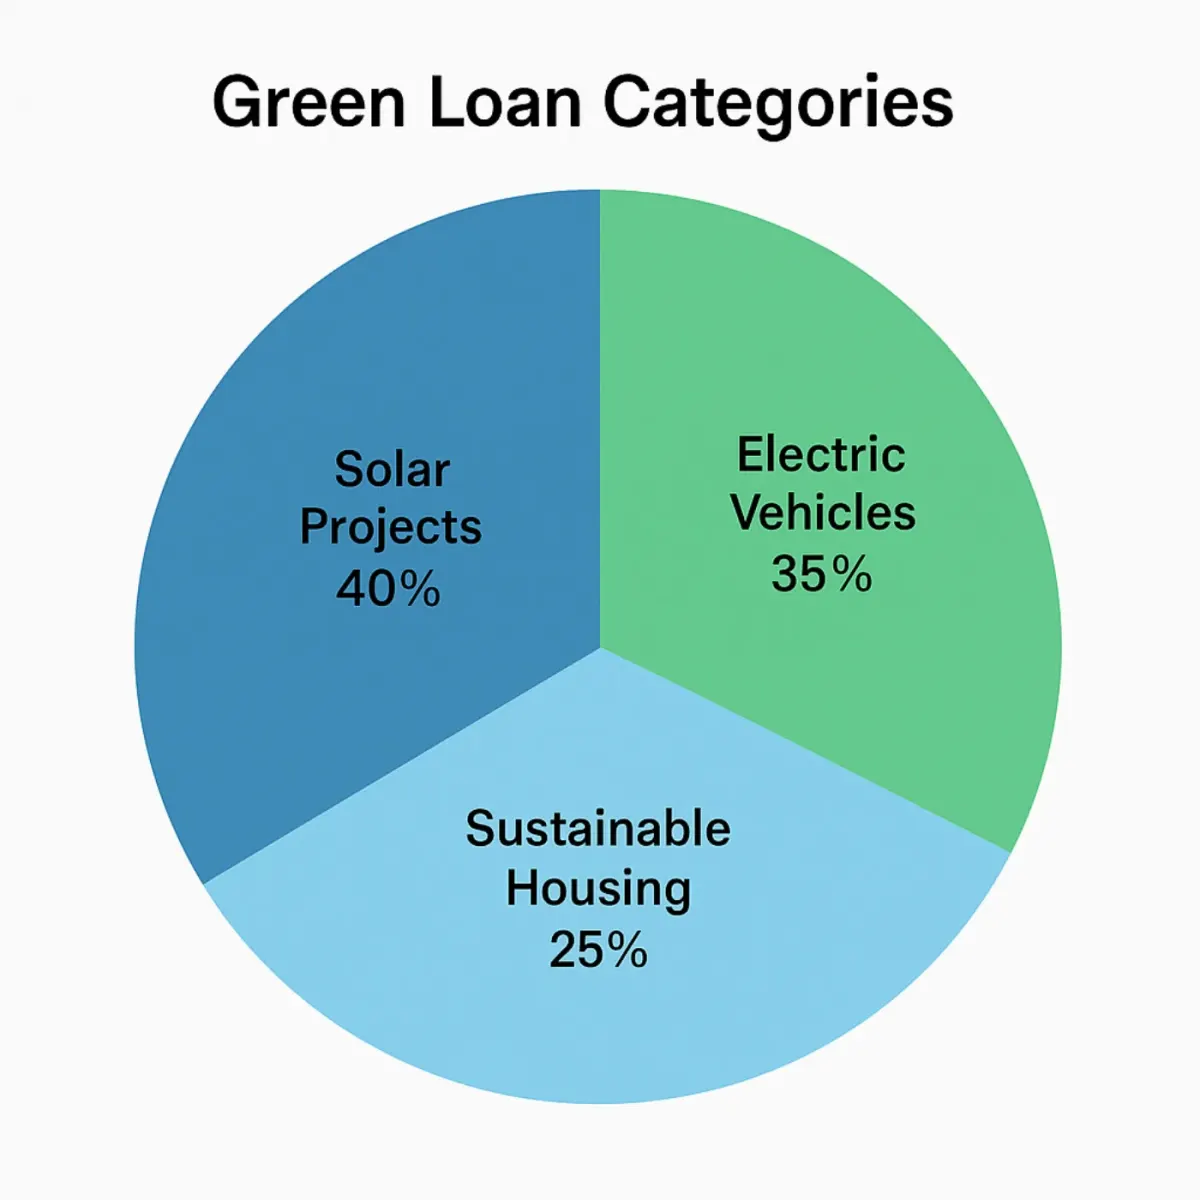
グリーン・サステナビリティ志向の借り手は、もう一つの興味深いタイプの借り手です。これは、太陽光パネル、電気自動車、持続可能な農業など、環境に配慮した取り組みのために借り入れを行う個人や企業を指します。
サステナビリティへの意識が高まるにつれ、P2Pプラットフォームは今や、気候に配慮したプロジェクトを支援する「グリーンローン」を取り扱うようになっています。
グリーン・サステナビリティ志向の借り手のプロフィールは、これまで取り上げてきた他の形態とはやや異なります。彼らは住宅所有者からアグリテックのスタートアップまで多岐にわたります。また、より低い金利の対象となったり、プラットフォームからの優遇措置を受けたりすることが多く、借入額は5,000ユーロから100,000ユーロの範囲です。
貸し手と借り手のどちらもが、このニッチ分野に喜びを見出しています。それが単なる金銭的な利点以上のものを約束してくれるからです。多くの貸し手は、リターンだけでなくその社会的インパクトのためにこうした融資に惹かれています。P2Pプラットフォームはしばしば、財務指標とともに環境指標も含めています。
医療・緊急時の借り手
医療・緊急時の借り手とは、医療処置や手術、家族の緊急事態のために緊急の資金を必要とする人々です。この仕組みの重要性はいくら強調してもし過ぎることはありません。保険では不十分な場合や利用できない場合、P2Pレンディングは、より速い承認スピードで命綱となり得ます。
このカテゴリーの借り手に年齢制限はありません。所得はさまざまで、借入額は最低500ユーロから最高50,000ユーロまで幅があります。この種の融資は、そのニーズにしばしば伴う緊急性のため、迅速な資金交付が必要になることが多くあります。
感情に突き動かされたものではありますが、こうした融資は高リスクになり得ます。ただし、一部のプラットフォームは、リスクを軽減するために保証やプールされたリスク分散を提供しています。
ニッチ・新興の借り手
この分野には、通常は従来型の融資を受けられない、フリーランサー、ギグワーカー、海外駐在者、そして小規模な協同組合など、実に多様な人々が含まれます。彼らの資金ニーズは従来の枠組みに収まらないため、通常の銀行での融資へのアクセスが困難、あるいは不可能になることがあります。
P2Pレンディングは、こうした融資をよく申し込む人々の目には、より柔軟で個別的な解決策として映るようです。彼らの融資ニーズは通常、状況に応じたもの、すなわち小規模事業を始めるための資金、業務用機材の購入、あるいはより良い機会を求めて移住するための資金といったものです。融資額は小さくなる傾向があり、所得もリモートワークや海外からの送金といった非伝統的な種類であることがあります。
これは貸し手にとって課題であると同時に機会でもあります。彼らの財務状況は一般的な指標を参照して評価することができないため、より高リスクに分類されることがあります。しかしその一方で、彼らはデジタル経済に不可欠な一部となった、金融サービスを十分に受けられていない市民が増えつつあるグループでもあります。十分な予防措置が講じられれば、この種のレンディングは新興市場へのアクセスを生み出すことができます。
医療ローンと他の個人向け融資の条件比較
| 融資の特徴 | 医療ローン | その他の個人向け融資 |
|---|---|---|
| 融資目的 | 緊急の医療費を賄う | 一般的な個人ニーズの資金調達 |
| 融資額 | 500ユーロ〜50,000ユーロ | 1,000ユーロ〜25,000ユーロ |
| 金利 | 低め | 高め |
| 融資期間 | 短め(1〜3年) | 長め(1〜5年) |
最後に:投資家にとっての意味
あらゆるP2P投資家は、借り手の多様性について理解を深めるべきです。借り手のあらゆるカテゴリーは、それぞれ異なるリスクと結びついており、異なるリスク特性を持ち、またそれぞれ異なるリターンや倫理的側面も伴います。分散投資であれ社会的インパクトであれ、ポートフォリオの目標を達成するための安定した収入を求めているのであれば、おそらくあなたの目的に合った借り手分類の一部が見つかるはずです。
プラットフォームのデータ、借り手のプロフィール、リスク格付けを理解することで、投資家はより多くの情報に基づいた判断ができるようになり、実在のプロジェクトに取り組む人々を支援する助けとなります。
安定したリターンを得ながら、実在のプロジェクトに取り組む実在の人々を支援する準備はできていますか。8lendsは、気候分野の革新者からコミュニティの起業家まで、慎重に審査された幅広い借り手へとあなたをつなぎます。スマートな分散投資ツールと業界屈指の回収プロトコルにより、これは正しく行われるP2Pレンディングです。
次に読む



ご質問はありますか?
すべての質問プラットフォームはCertiKとCyberscopeの監査を受けており、すべての取引はBase上で公開されています。明確な役割を持つ2社が支えています:CLEARCHAIN CORP(プラットフォームの運営、カナダのFINTRACにMSBとして登録)、Maclear AG(デューデリジェンスと担保)。適切に規制され、透明性と説明責任のある運営です
BuyBack付きの案件なら、60日以上の延滞でパートナーがローンを買い取り、元本の100%を返還します。BuyBackがない場合はMaclear AGが担保の売却を開始し、収益は投資家に比例配分されます。ローンチ以来デフォルトはありません
プラットフォームを運営するのはCLEARCHAIN CORPで、カナダでMoney Services Business(MSB)として登録され、FINTRACのもとで義務的なAML/CFTコンプライアンス要件の対象となっています。決済はUSDで行われます。プラットフォームはCASPではないため、DAC8の要件は適用されません
発展途上地域の中小企業は銀行融資へのアクセスが難しく、EUや米国の企業より高い金利を受け入れています
満期前にセカンダリーマーケットで他の投資家にポジションを売却できます。Fastlendingには固定期間がなく、元本と収益はいつでも引き出せます
最低投資額は100 USDです
企業の不払いリスク、担保価値の変動リスク、セカンダリーマーケットで買い手がいない場合の流動性リスク、スマートコントラクトに関わる技術的リスク
100〜500 USDの投資はKYC不要です。500 USD超は本人確認書類と住所証明による完全な認証が必要です